Acceder

Preapertura Americana:

1,5K respuestas
Preapertura Americana:

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
100 / 102
#1486

R.... que.... R....


Sigue la presión bajista, suave, pero suficiente para poco a poco seguir empujando al Nasdaq100 hacia abajo.....consumiendo tiempo eso si, consume tiempo aunque de momento no hay "profundidad" en la caída.
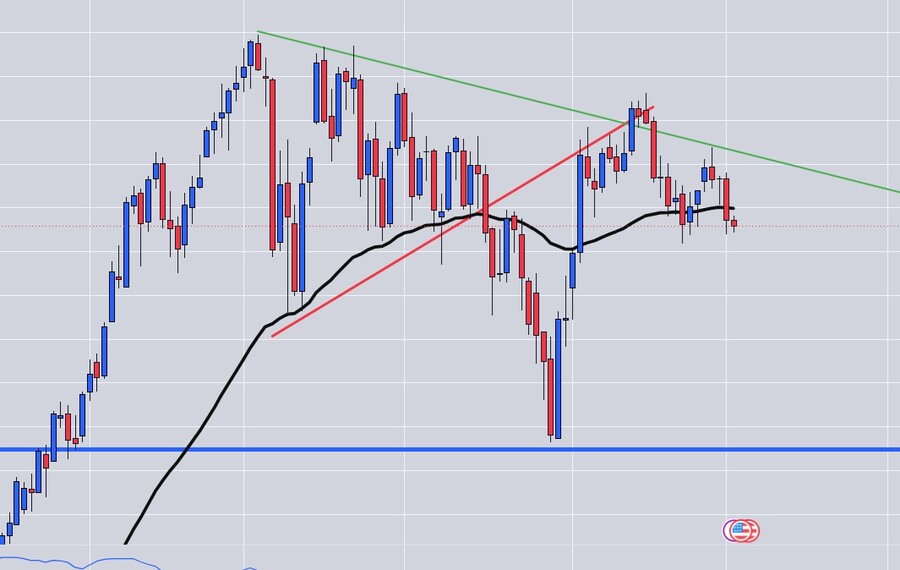

GRAFICO DIARIO NASDAQ100


Wall Street anticipa nuevas ventas este miércoles tras los descensos de ayer, y es que los índices estadounidenses continúan bajo presión por la venta masiva de bonos a nivel mundial, que ha llevado las rentabilidades a niveles no vistos desde 2008 como reflejo de los temores inflacionarios, que proceden principalmente del estrecho de Ormuz y del petróleo.

Ipek Ozkardeskaya, analista de Swissquote Bank, explica que "el principal motor de la dinámica del mercado sigue siendo el aumento de los precios del petróleo; esta mañana, el crudo estadounidense cotizó por encima de los 93 dólares por barril antes de retroceder, mientras que el crudo Brent llegó a cotizar brevemente a 97 dólares por barril".

Esta situación alimentó las expectativas de inflación mundial e impulsó al alza los rendimientos de la deuda a escala global, alcanzando en algunos casos niveles no vistos desde 2008. El rendimiento del bono estadounidense a dos años —que refleja las apuestas sobre los tipos de interés de la Reserva Federal (Fed)— superó el 4,20%; el del bono alemán a diez años alcanzó el 3,36%, y el del bono japonés a diez años llegó a la cota del 3%.

"Efectivamente, hemos llegado a ese punto. Con un rendimiento del 3%, el bono japonés a diez años (JGB) se sitúa unos 125 puntos básicos por encima de los niveles que, según se estimaba anteriormente, llevarían a los inversores institucionales japoneses a repatriar sus fondos, desencadenando así una operación de reversión del 'carry trade'. Hasta ahora, los inversores japoneses no han vendido sus activos extranjeros de una manera que provoque una reversión significativa de dichas operaciones", agrega.


La situación de los bonos está castigando también el comportamiento de la renta variable estadounidense, principalmente de los valores de crecimiento, entre ellos los tecnológicos, y de los de carácter cíclico, como los de consumo discrecional.

"En sentido contrario, los valores más defensivos, como las 'utilities', los de sanidad y los de consumo básico, cerraron al alza ayer, con los inversores buscando refugio en este tipo de compañías. El sector de la energía, al igual que en las bolsas europeas, fue el que mejor comportamiento mostró durante la jornada", explican los analistas de Link Gestión.

Con este telón de fondo, estos expertos creen que hoy "la atención de los inversores seguirá centrada en las noticias procedentes de Oriente Medio, donde, lejos de avanzar hacia un potencial acuerdo de paz, la situación parece cada vez más enquistada, con informaciones contradictorias sobre el estado real del estrecho de Ormuz: mientras EEUU asegura que permanece abierto a la navegación, Irán lo niega".

Según su criterio, la evolución de los precios del crudo y del gas "seguirá actuando como termómetro de la tensión en los mercados, mientras los inversores permanecerán también muy pendientes del comportamiento de los bonos". Así, "nuevos repuntes de sus rentabilidades volverán a penalizar, sin duda, a la renta variable".

"Por lo demás, señalar que hoy la agenda macroeconómica es bastante liviana. Destacan únicamente las cifras de creación de empleo privado neto de agosto en EEUU, elaboradas por la procesadora de nóminas ADP, que, aunque no siempre, suelen servir de referencia adelantada de las cifras oficiales que se conocerán el viernes, podrían aportar algo de luz sobre el estado del mercado laboral estadounidense", añaden.

No obstante, el mercado también conocerá el Libro Beige de la Fed, que ofrecerá una radiografía de la economía estadounidense en un momento de elevada incertidumbre sobre la política monetaria.

EL MERCADO YA DESCUENTA TIPOS MÁS ALTOS


El temor por el repunte de la inflación y su impacto en los bonos ha llevado al mercado a recalibrar sus expectativas para el precio del dinero, y como recuerda el analista Neil Wilson, ahora "ha comenzado a inclinarse por una subida de tipos en septiembre, situándose en el 70% la probabilidad implícita de que la Reserva Federal incremente las tasas en 25 puntos básicos".

Además, recuerda que "esta escalada en Oriente Medio se produce poco después de que el presidente de la Reserva Federal, Kevin Warsh, adoptara un tono más restrictivo (hawkish) de lo que muchos esperaban".

De cara al futuro, considera que las salidas posibles a esta situación "son limitadas", ya que "los gobiernos podrían controlar el gasto y los bancos centrales podrían demostrar una determinación inquebrantable para combatir la inflación mediante una política más restrictiva".

"Lo primero no sucederá sin una reconfiguración política o una crisis; lo segundo es considerablemente más factible", destaca este estratega.

El esperado repunte inflacionario eclipsa parcialmente al mercado laboral, la otra mitad del doble mandato de la Fed, que esta semana volverá a estar bajo el foco con la publicación el viernes del informe de empleo en EEUU. Cabe recordar que las cifras del pasado mostraron una inesperada debilidad que llevó al mercado, en aquel momento, a dejar de esperar subidas de tipos para septiembre, una situación que se ha revertido en las últimas jornadas.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 0,19% ($90,37) y el Brent avanza un 0,15% ($94,37). Por su parte, el euro se deprecia un 0,15% ($1,1575), y la onza de oro se deja un 0,69% ($4.366).

La rentabilidad del bono americano a 10 años repunta al 4,812% y el bitcoin retrocede un 0,50% ($76.528).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1487

R.... que.... R.... R....


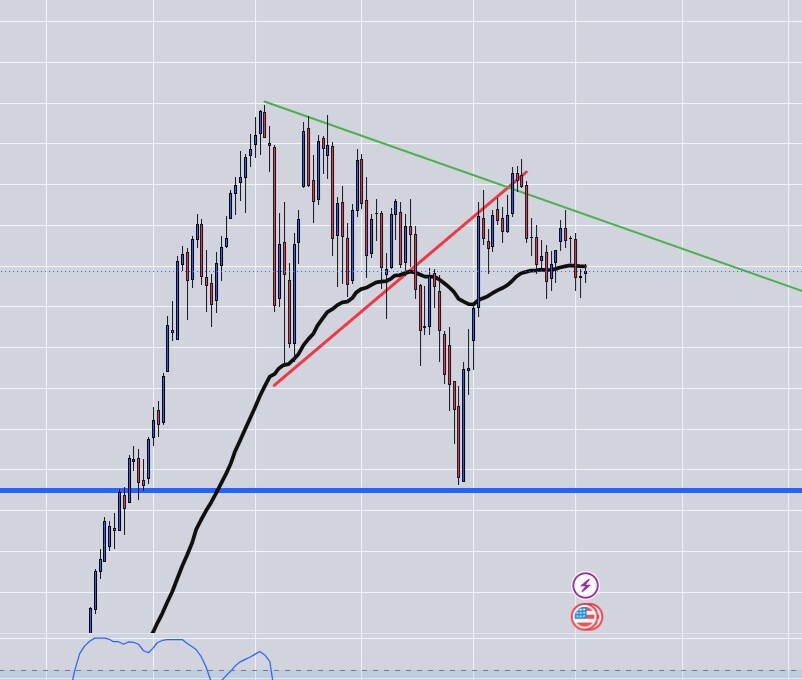
Seguimos... no se mueve la cosa, seguimos arrancando hojas al calendario pero no parece que pase nada...

Todo esta parado, tibio, como esperando la señal para ir algún lado, como el caminante que para a mitad de camino ante la duda de si lleva la dirección correcta...

Todo esta como tiene que estar, esta claro que el mercado ha rotado, que rota, entra en unos sitios mas castigados al tiempo sale de otros lados donde la fiesta se desmadro y tuvo que ir la policía a forzar su terminación...

La burbuja sigue sin llegar, pese a que algunos soplan y soplan intentando hacerla explotar...


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan más compras este jueves tras las ganancias de ayer, con la atención puesta en el estrecho de Ormuz y en el rendimiento de los bonos, que por el momento da un respiro hoy tras alcanzar máximos de varias décadas en lo que va de semana.

Los analistas de Link Gestión creen que el mercado se está tomando una pausa de tanta incertidumbre, ya que "la estabilidad del precio del petróleo y de los bonos animó ayer a los inversores a retomar posiciones en algunos valores que habían sido muy castigados, especialmente entre los fabricantes de memorias y semiconductores".

"Los grandes valores tecnológicos también tuvieron un buen comportamiento, aunque, en general, la evolución del mercado fue positiva, con únicamente el sector inmobiliario patrimonialista cerrando la jornada en negativo", señala.

Además, destacan que "los datos de generación de empleo privado de agosto, publicados por la procesadora de nóminas ADP antes de la apertura del mercado, fueron algo más débiles de lo esperado, lo que contribuyó a tranquilizar a los inversores respecto a futuros movimientos de los tipos de interés por parte de la Reserva Federal (Fed)".


"No obstante, estos datos no evitaron que los futuros siguieran apuntando a un nuevo incremento de las tasas en la reunión de septiembre del Comité Federal de Mercado Abierto (FOMC), escenario que nosotros no tenemos del todo claro que vaya a producirse", comentan.

El mercado laboral será el gran protagonista en lo que resta de semana, ya que mañana se conocerá el informe de empleo de EEUU de agosto, que puede terminar de definir las apuestas de los mercados sobre la política monetaria de la Reserva Federal (Fed).

Pero antes, la agenda de este jueves trae también citas destacadas, como la publicación de las peticiones semanales de desempleo, que previsiblemente subirán hasta las 205.000, y los índices PMI e ISM para el sector servicios.

TODO PASA POR EL PETRÓLEO


Como viene siendo habitual, la atención del mercado recaerá una jornada más sobre el precio del petróleo, que se ramifica tanto hacia las decisiones de la Fed como a los bonos, ya que son los fuertes temores inflacionarios que emanan el crudo los que han provocado una venta masiva de deuda a nivel global y previsiones de tipos de interés más restrictivos tan pronto como este mismo mes.

Así, Ipek Ozkardeskaya, analista de Swissquote Bank, indica que "los precios del petróleo siguen condicionando la dinámica de los mercados financieros mundiales", y "en esta ocasión, ofrecieron cierto alivio al retroceder un 1,40% ayer tras alcanzar sus niveles más altos en más de un mes".

Según su criterio, "este descenso podría atribuirse a las noticias de que Venezuela —bajo la dirección de EEUU— se dispone a duplicar su producción de crudo en los próximos años, ya que varias empresas se preparan para firmar acuerdos de extracción".

"Entre ellas, Chevron se comprometió a invertir 7.000 millones de dólares en un plazo de cinco años para más que duplicar su propia producción. En términos generales, Venezuela produce actualmente entre 1,1 y 1,2 millones de barriles diarios (mbd) y exportó aproximadamente 1,17 mbd en agosto. Si el país lograra duplicar dicha producción, podría aportar más de 1 mbd de oferta adicional al mercado mundial", señala.

Así pues, considera que "la perspectiva de un aumento en la oferta venezolana es potencialmente bajista para el precio del petróleo", aunque recuerda que "la situación es mucho más compleja" de lo que parece.

En primer lugar, señala que "el incremento de la producción representaría menos del 1% de la demanda mundial de petróleo, frente al más del 20% que transitaba por el estrecho de Ormuz antes de la guerra".

"A este respecto, Bessent declaró a principios de esta semana que, dentro de dos años, el estrecho de Ormuz no sería más que una 'masa de agua sin valor'; ¡unas palabras pronunciadas apenas unas horas antes de que se conocieran los acuerdos con Venezuela! Con ello, se refería a la posibilidad de que el 70% del petróleo que se transportaba en buques cisterna a través del estrecho de Ormuz pudiera fluir finalmente por rutas alternativas. Habría sido mucho mejor evitar la guerra", comenta.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 0,56% ($91,62) y el Brent avanza un 0,59% ($96,20). Por su parte, el euro avanza un 0,15% ($1,1605), y la onza de oro sube un 1,55% ($4.483).

La rentabilidad del bono americano a 10 años cae al 4,774% y el bitcoin sube un 0,79% ($77.827).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1488

...... septiembre...


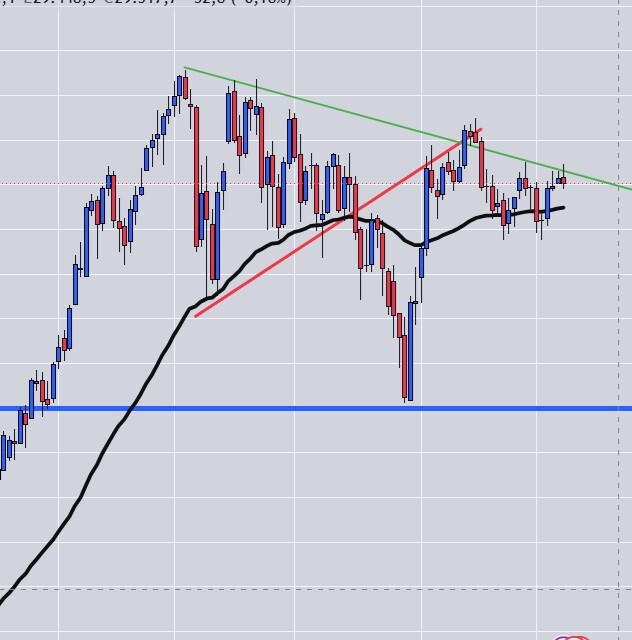
Septiembre va avanzando, y de momento todo sigue igual la presión de la línea verde contiene el precio, es pinchada la línea de vez en cuando pero no perforada hasta el momento.

Aunque septiembre no es un mes bueno tradicionalmente para las bolsas nadie garantiza que esto se repita en este año donde las bolsas han volado y las correcciones han sido excepciones que duran apenas unas semanas, esta última "corrección", se esta alargando en tiempo pero no en profundidad, ojo, desde junio aproximadamente el nasdaq100 no ha marcado nuevos máximos, no así el sp500 que lo hizo hace poco, por lo que aunque el nasdaq100 consuma tiempo en la corrección de momento no ha hecho una corrección "profunda" simplemente pierde tiempo no muy lejos de los máximos.

Esto puede cambiar obviamente, el mercado espera con nervios a la FED que en teoría debería subir tipos, pero cuidado que aunque los suba, se puede decir la temida frase para los burbujistas... "ya estaba descontado" y tirón para nuevos máximos, y sino los sube pues igualmente se reaccione con alegría y se vaya a nuevos máximos... de momento los burbujistas tendrán que esperar a que algo gordo suceda para poder hacer su relato del que llevan años hablando... esta claro que un reloj estropeado también acierta con la hora como poco una vez al día.... según en que modo tengamos el reloj...


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan compras moderadas este martes, en el inicio de una semana más corta de lo habitual tras el cierre del lunes por la celebración del Labor Day, y que vendrá marcada por la evolución de los precios del petróleo y del yen japonés y también por la Fed, que este viernes conocerá un informe clave de inflación en Estados Unidos.


En primer lugar, el crudo repunta este martes ante las renovadas tensiones entre Estados Unidos e Irán. El petróleo Brent, de referencia en Europa, suma un 1,98% y se ubica en 98,85 dólares por barril, mientras que el WTI se encarece un 3,19% y alcanza los 94,38 dólares.

Kathleen Brooks, directora de análisis de XTB, asegura que "el precio del petróleo ha subido durante tres sesiones consecutivas, y aumentan los temores sobre un conflicto prolongado en Oriente Medio".

"Irán ha amenazado a Estados Unidos con una guerra económica y ha utilizado misiles para atacar buques de guerra estadounidenses; por su parte, los hutíes —respaldados por Irán— atacaron 73 objetivos saudíes con misiles, causando heridas a civiles y afectando algunas instalaciones de producción petrolera. Esta situación agrava la preocupación por el suministro al entrar en los meses críticos de invierno en el hemisferio norte", añade.

Con este telón de fondo, Brooks cree que "el petróleo a 100 dólares vuelve a estar sobre la mesa", y anticipa que "el impulso en el precio del crudo, desencadenado por las tensiones geopolíticas, podría intensificarse a medida que nos acercamos a la marca de los 100 dólares por barril".

"La última vez que el precio del crudo Brent superó los 100 dólares fue en julio. Existe el riesgo de que se supere este nivel si continúan los ataques", comenta.

Además, cree que el presidente de EEUU, Donald Trump, "parece haber asumido que este conflicto no se resolverá antes de las elecciones de mitad de mandato de principios de noviembre", lo que "aumenta el temor a que el conflicto se prolongue y a que los precios del petróleo se mantengan elevados hasta 2027".


Por otro lado, el mercado mira también hacia Japón, donde el yen prolonga este martes su fuerte remontada frente al dólar y se aproxima a sus niveles más altos del año, favorecido por las crecientes expectativas de nuevas subidas de tipos del Banco de Japón (BoJ) y por un movimiento técnico que está obligando a los inversores a cerrar posiciones bajistas sobre la moneda nipona.

Ipek Ozkardeskaya, analista de Swissquote Bank, cree que "si el BoJ sube los tipos de interés este mes —y establece un marco para una mayor normalización, lo que podría ser la única forma de sostener la reciente recuperación del yen— y si la Fed guarda silencio en medio de una presión política que probablemente se volverá insoportable de cara a las elecciones de mitad de mandato de noviembre, el riesgo de una reversión de las operaciones de 'carry trade' en yenes cobrará fuerza".

Según su criterio, "esto significa que podríamos ver cómo el yen japonés se fortalece aún más, los rendimientos de los bonos del Tesoro de EEUU aumentan y los índices bursátiles mundiales caen en un movimiento rápido".

"La última gran reversión del 'carry trade' en yenes se produjo a finales de julio y principios de agosto de 2024. El detonante fue una combinación adversa: el BoJ subió los tipos (y señaló una mayor normalización), el yen se apreció bruscamente y unos datos de empleo débiles en EEUU aumentaron repentinamente las expectativas de recortes de tipos por parte de la Fed", recuerda.

ATENCIÓN A LA FED


La situación del yen hace que la Fed esté cada vez más en el ojo del huracán, y es que el mercado sigue buscando pistas sobre la decisión que tomará en la reunión de política monetaria de la semana que viene, que está rodeada de un inusual nivel de incertidumbre ante la estrategia del nuevo presidente del banco central, Kevin Warsh, de esconder sus cartas hasta el último momento.

Actualmente, el mercado espera una subida de 25 puntos básicos (pb) con un 60% de probabilidad, según la herramienta FedWatch de 'CME', aunque todo puede cambiar este viernes con la publicación del IPC de agosto en EEUU, que se presenta como la cita macroeconómica clave de la semana.

OTROS MERCADOS


En otros mercados, el euro retrocede un 0,03% ($1,1613), y la onza de oro baja un 0,90% ($4.435), mientras que la rentabilidad del bono americano a 10 años repunta al 4,798% y el bitcoin baja un 0,74% ($78.730).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1489

...... septiembre... en marcha...


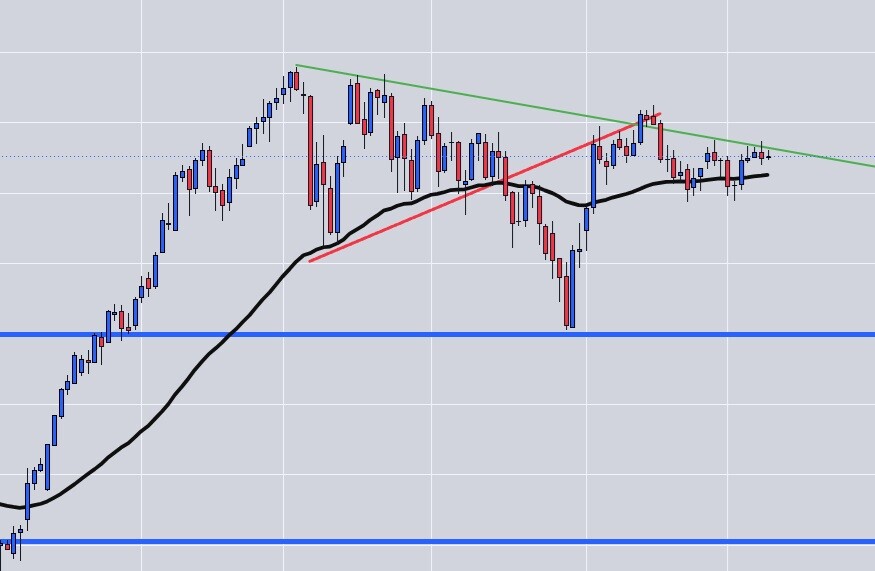
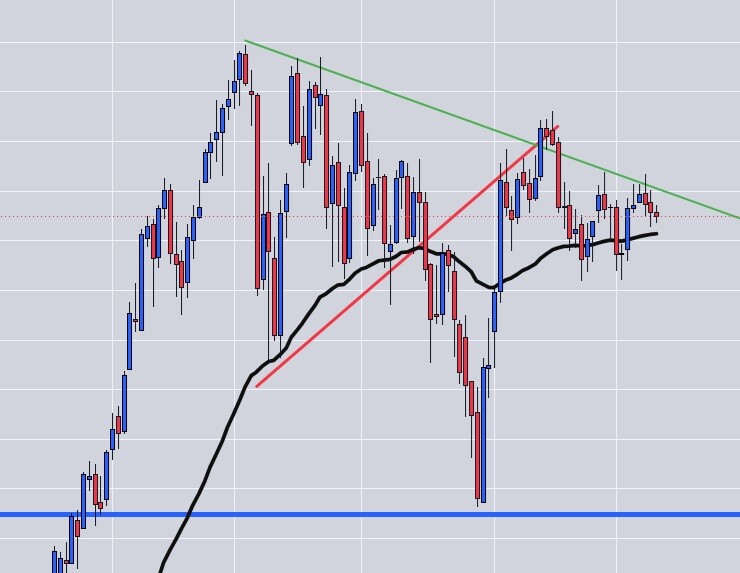
Septiembre empieza a acelerar, la línea verde sigue de frontera impidiendo el cruce al lado del "bienestar".....

Esta semana habrá movimientos probablemente que refuercen o borren la presión existente, presión que no deja subir presión que no deja bajar....

Zona neutra, precio consumiendo tiempo, tic tac... al final esto revienta, o se aleja de la zona de control de manera rápida con profundidad o bien se supera la presión y se salta la vaya de la frontera que retiene los índices... pero algo pasará probablemente esta semana que rompa la "neutralidad"...


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan signo mixto este miércoles tras los descensos de ayer, con los índices pendientes de las últimas subidas en el precio del petróleo, que han llevado al Brent al nivel de los 100 dólares por barril, y de Apple, que hoy presenta sus nuevos productos.

El petróleo prosigue con su escalada ante las preocupaciones por el suministro de productos energéticos que ha provocado la nueva oleada de ataques que han intercambiado EEUU e Irán. El Brent roza ya los 100 dólares, mientras que el barril West Texas cotiza en 94 dólares.

Ipek Ozkardeskaya, analista sénior de Swissquote Bank, explica que "el apetito por el riesgo sigue siendo débil mientras el aumento de los precios del petróleo acapara los titulares y la atención de los inversores".


Según su criterio, estos nuevos ataques "avivan la preocupación por el suministro a corto plazo, una tendencia visible en los futuros del petróleo: los precios al contado vuelven a subir más rápido que los precios de los futuros, ya que los compradores prefieren adquirir el crudo hoy antes que arriesgarse a esperar a mañana".

"Seguimos inmersos en un escenario típico de precios impulsados ​​por la escasez de oferta. Los riesgos a corto plazo en los mercados energéticos siguen inclinados al alza. El verano estuvo marcado por la esperanza de alcanzar un acuerdo de paz; sin embargo, ese optimismo se desvanece al entrar en septiembre. Desde una perspectiva diplomática, resulta muy difícil mantener vivo dicho optimismo", añade.

Así, señala que "preocupa la situación de las reservas mundiales de petróleo, que han disminuido desde el inicio de la guerra con Irán", y es que "unas reservas más bajas implican un menor margen de maniobra en caso de conflicto prolongado, lo que dificulta amortiguar un futuro choque en el suministro".

"Este es, probablemente, el factor más importante: las importaciones de petróleo de China aumentaron en agosto, aunque se mantuvieron muy por debajo de los niveles previos a la guerra. Parte de este incremento podría reflejar un mayor volumen de exportaciones de productos refinados, pero es posible que China también necesite reponer sus inventarios tras haber recurrido a sus reservas durante los últimos seis meses", comenta.

A LA ESPERA DE APPLE


El otro gran foco de atención de la jornada está hoy en Apple, que, como cada año, presenta su nueva gama de productos, con la que buscará mantener a raya a la creciente competencia que llega de China y mantener el impulso en las ventas de cara a la decisiva temporada de Navidad.

Kathleen Brooks, directora de investigación de XTB, recuerda que "se espera que se presenten un iPhone plegable y el nuevo iPhone 18", unas novedades que, de ser bien recibidas por los inversores, pueden ayudar a la tecnológica estadounidense a seguir avanzando en bolsa.

"Aunque las acciones cayeron un 1% el martes, acumulan una subida del 16% en lo que va de año, situándose como el segundo valor con mejor desempeño dentro del grupo de las 'Magnificent 7' en este periodo", comenta Brooks.

De esta manera, esta experta apunta que "si el lanzamiento resulta exitoso, podríamos ver nuevas ganancias", y cree que "ello dependerá de cómo se reciba el iPhone plegable, en particular, y de si los analistas consideran que los consumidores optarán por renovar su dispositivo". También apunta que "se examinará detenidamente la última estrategia de precios de Apple".

SUFRE EL DOW JONES


Los índices estadounidenses han regresado del cierre por el Día del Trabajo con una clara disparidad, y es que el Dow Jones ha cedido con mayor fuerza que el resto de selectivos.

Según Steve Goldstein en MarketWatch, la explicación "no se encuentra en un deterioro generalizado de las grandes compañías industriales estadounidenses, sino en la peculiar metodología utilizada para calcular el Dow Jones y en la fuerte caída de una de sus empresas con mayor precio por acción: Amgen".

"Las acciones de Amgen llegaron a caer alrededor de 22 dólares durante las primeras operaciones previas a la apertura, lo que equivale a un descenso cercano al 5%. Este movimiento resta por sí solo aproximadamente 120 puntos al Dow Jones debido a que Amgen posee el cuarto precio por acción más elevado entre los componentes del índice. La situación es muy diferente dentro del S&P 500. Amgen ocupa aproximadamente el puesto 49 por capitalización bursátil, por lo que una caída diaria de esta magnitud apenas resulta perceptible en el comportamiento del índice", detalla.

AGENDA Y OTROS MERCADOS


En la agenda macroeconómica, no aparecen citas destacadas este miércoles, y es que todas las miradas están puestas en el informe de inflación que se publicará este viernes, puesto que puede terminar de perfilar la hoja de ruta de la Reserva Federal (Fed).

"En general, el repunte de los precios de la energía complica el panorama de cara al informe del IPC de EEUU de este viernes. Si la inflación está aumentando actualmente, el informe del IPC de agosto ya ha quedado desfasado. Incluso si el IPC de agosto resulta más bajo de lo previsto, persistirá la incertidumbre sobre la futura evolución del índice, lo que limita las probabilidades de una recuperación de los bonos a nivel mundial o de una reducción de las expectativas de subida de tipos de la Reserva Federal", valora Brooks.

En otros mercados, el euro avanza un 0,10% ($1,1635), y la onza de oro suma un 0,13% ($4.444), mientras que la rentabilidad del bono americano a 10 años cede al 4,80% y el bitcoin sube un 1,58% ($79.669).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1490

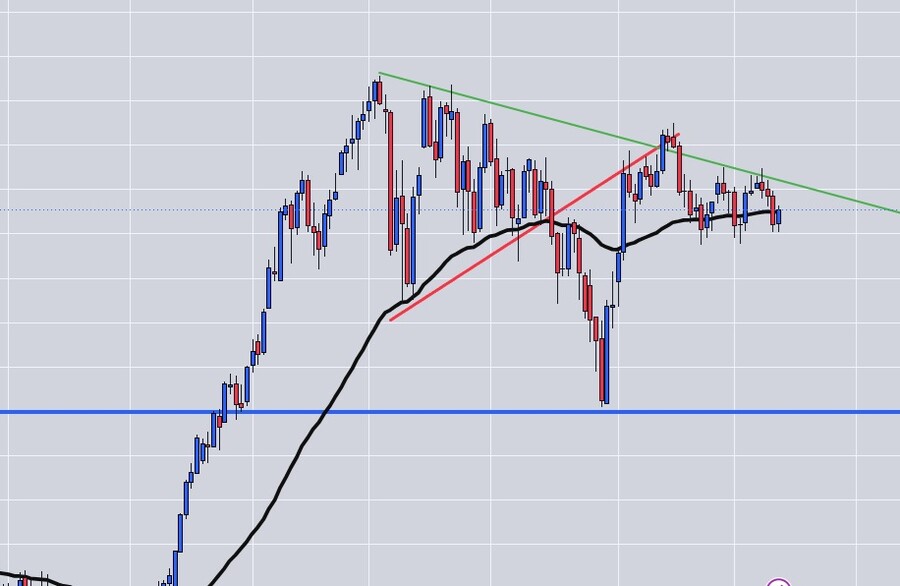
...... septiembre... en marcha... acelerando...


Acelerando tipos, Europa previsiblemente hoy los eleve 0,25%, y mañana EEUU podría hacer lo mismo...

La cosa es, que el mercado ya sabe que esto va a pasar... luego el mercado podría tener descontado el hecho, en EEUU no es seguro los suban pero muy probable, sea como fuere la suerte lleva echada mucho tiempo, el resultado de la "reacción" esta medido si pasa por que pasó sino pasa por que no pasó... pero el movimiento que se de probablemente este hoy ya escrito para mañana simplemente verse de forma mas clara.

Sea como fuere, es lógico pensar que la línea verde que presiona el precio o se parta y sea perforada para arriba o sirva de bate para golpear mas abajo el nasdaq100...

GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este jueves tras las ventas de ayer, con el foco en la inflación, ya que el mercado conocerá hoy el índice de precios de producción, aunque el plato fuerte llegará mañana con el IPC de agosto en Estados Unidos, que puede terminar de definir la decisión de la Reserva Federal (Fed) de cara a la reunión de la semana que viene. Todo ello sin perder de vista el precio del petróleo y los rendimientos de los bonos.


Los expertos de Link Gestión destacan que los inversores tendrán hoy una "importante cita, ya que se publicará en EEUU el índice de precios de la producción (IPP) correspondiente al mes de agosto, dato que servirá de antesala a la publicación mañana del IPC del mismo mes en el país".

"Se espera que los precios de fábrica hayan repuntado con fuerza en el mes analizado, impulsados por el encarecimiento de la energía. La relevancia de la evolución de estos precios radica en que, antes o después, terminan trasladándose a los precios de los productos y servicios que llegan a los consumidores y, por tanto, a la inflación general del país. Es por ello que un IPP por encima de lo esperado será previsiblemente mal recibido por los mercados", añaden.

El mercado espera que la Fed suba los tipos de interés la semana que viene en 25 puntos básicos (pb) con un 60% de probabilidad, según la herramienta 'FedWatch' de CME, aunque esta cifra puede variar en función de los dos informes de inflación que se conocerán esta semana.

El experto Stephen Innes explica que, con este contexto, "el IPP de hoy cobra mayor relevancia de lo habitual, especialmente teniendo en cuenta que mañana se publica el IPC y que la reunión del FOMC está a la vuelta de la esquina".

"Ahora me inclino a esperar una subida de tipos 'de seguro, por parte de la Reserva Federal la próxima semana; salvo que la inflación depare una sorpresa significativa a la baja, la combinación de precios de la energía más elevados, señales de actividad más sólidas y presiones persistentes sobre los precios dificulta que la Fed pueda simplemente fingir que el componente de inflación de su mandato ha vuelto a quedar en segundo plano", anticipa.

Por otro lado, la agenda macroeconómica de este jueves incluye también las peticiones semanales de desempleo, para las que se espera que se mantengan estables en el entorno de las 205.000.

BONOS Y PETROLEO


El mercado centra también su atención hoy en el petróleo, que sigue disparado ante los renovados ataques entre Estados Unidos e Irán, y en los bonos, cuyas rentabilidades se mantiene en máximos de varias décadas ante la incertidumbre geopolítica y las presiones inflacionarias.

"Ayer no fue un buen día. El precio del crudo siguió subiendo, alimentando las expectativas de inflación. Los rendimientos de la deuda a nivel mundial continuaron al alza ante la apuesta de que los bancos centrales tendrán que subir los tipos de interés para combatir la inflación, mientras que los mercados de renta variable cayeron", destaca Ipek Ozkardeskaya, analista sénior en Swissquote Bank.

Y, por si fuera poco, recuerda que el anuncio del Tesoro de EEUU de triplicar el volumen de las recompras iniciales de bonos, para adquirir hasta 6.000 millones de dólares en títulos en circulación con vencimiento a un plazo de entre 10 y 20 años, "no sirvió de nada; absolutamente de nada".

"El rendimiento del bono estadounidense a 10 años superó el 4,83%, alcanzando su nivel más alto desde noviembre de 2023, mientras que el del bono a 20 años rebasó el 5,32% y se mantiene en torno al 5,30%; niveles similares a los que se registraban cuando el secretario del Tesoro de EEUU, Scott Bessent, tuvo la brillante idea de 'al menos duplicar' el volumen de las recompras de bonos para contener la presión en el tramo largo de la curva de rendimientos estadounidense", detalla.

Así, la venta masiva de deuda se mantiene a pesar de los esfuerzos del Tesoro, y es que los temores inflacionarios no hacen más que crecer. Kathleen Brooks, directora de investigación de XTB, no espera que el precio del petróleo caiga por debajo de los 100 dólares "hasta que el mercado tenga la certeza de que el estrecho de Ormuz opera con total normalidad y seguridad".

"Esto indica que el precio del petróleo por encima de los 100 dólares por barril podría mantenerse a largo plazo. El hecho de que el crudo superara los 100 dólares el miércoles ejerció una fuerte presión sobre las acciones y los bonos. No obstante, el sector tecnológico se mantuvo estable, y las acciones de crecimiento de gran capitalización están superando actualmente a las acciones de valor de gran capitalización dentro del principal índice de empresas de primera línea", agrega.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 1,19% ($97,37) y el Brent un 1,37% ($101,37). Por su parte, el euro se deprecia un 0,05% ($1,1626), y la onza de oro cae un 0,59% ($4.438).

La rentabilidad del bono americano a 10 años repunta al 4,857% y el bitcoin se deja un 0,56% ($77.528).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1491

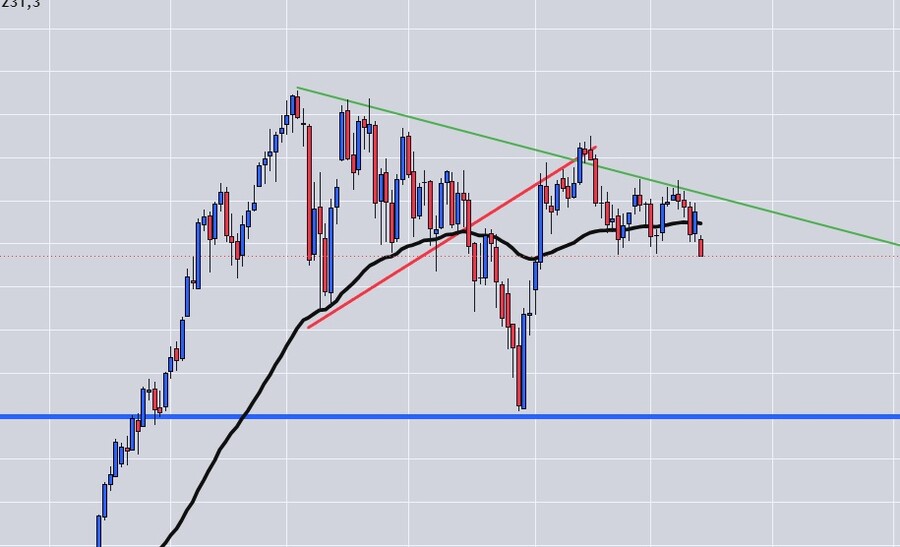
...... septiembre... en marcha... acelerando... trata de arrancarlo.


Hoy tras ayer, empieza algo... mas bien continuara algo, ya que no parece que los índices americanos tengan pensado caer, mas bien parece esto una pausa para seguir la marcha, indiferentemente de guerras o de inflación o de cualquier otra cosa que pueda distorsionar, cambiar, manipular las continuas subidas.

Quizás motivos para caer hay tantos que no son capaces de calar, quizás no se necesiten tantos argumentos para caer, quizás el mercado se ha vuelto loco y vive en un mundo no real vive en un mundo artificial regido ya por la IA...

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan compras moderadas tras las ventas de ayer, a la espera de conocer el decisivo informe de inflación de Estados Unidos, que puede terminar de definir la decisión de tipos de interés que la Reserva Federal (Fed) hará pública la semana que viene.
Así, el IPC estadounidense tiene la llave para definir el ánimo en el final de una semana que está siendo bajista para los índices de Wall Street. El mercado espera que tanto la inflación general como la subyacente se hayan moderado ligeramente en agosto, hasta el 3,3% y el 2,4%, respectivamente, frente al 3,4% y el 2,5% registrados en julio.

"De confirmarse estas previsiones, se reforzaría la tendencia de moderación de la inflación en el país. Unas lecturas en línea o mejores de lo esperado reducirían, en nuestra opinión, la probabilidad de que la Fed suba sus tasas oficiales la semana que viene, algo que sería bien recibido por los inversores. Por el contrario, unos datos peores de lo esperado incrementarían la probabilidad de una subida de tipos y provocarían nuevas ventas en los mercados de bonos y acciones globales", aseguran los expertos de Link Gestión.

Por su parte, Ipek Ozkardeskaya, analista de Swissquote Bank, señala que "los datos de inflación de hoy en EEUU serán los últimos de una serie de cifras que apuntan a fuertes presiones sobre los precios en el país", donde "la actividad económica sigue siendo bastante sólida y el mercado laboral se está debilitando, pero sin colapsar; las enormes inversiones tecnológicas y las políticas fiscales expansivas están obrando el milagro".


"Se espera que los datos del IPC de hoy reflejen una inflación general interanual en torno al 3,4% y una inflación subyacente cercana al 2,4%. Sin embargo, estas cifras miran hacia el pasado: no tienen en cuenta el reciente —y bastante acusado— aumento de los precios de la energía. Por ello, si la Reserva Federal deja pasar la reunión de este mes sin anunciar una subida de tipos, resurgirían los interrogantes sobre su independencia y la influencia de la Casa Blanca, con el riesgo de que los inversores no acepten la decisión y disparen al alza los rendimientos de los bonos a largo plazo", valora.

Además, recuerda que estas cifras llegan después de que ayer "losdatos de inflación a nivel de productor en EEUU confirmaran un aumento de los precios a la salida de fábrica en agosto; las cifras generales revelaron un incremento superior al previsto por los analistas, situándose en el 5,4% interanual".

"Esta cifra ni siquiera contempla el repunte más reciente de los precios de la energía, lo que implica que, cuando la Reserva Federal (Fed) decida la próxima semana si sube los tipos de interés para contener la inflación —en un contexto donde otros indicadores económicos muestran resiliencia—, los responsables de la política monetaria deberían tener presente que estas cifras seguirán subiendo antes de comenzar a descender", valora.

EL PETRÓLEO SIGUE DISPARADO


El mercado sigue centrado en el crudo, y es que ayer, una vez más, los precios del petróleo crudo se dispararon: el Brent alcanzó los 110 dólares por barril, mientras que el WTI superó también la barrera de los 100 dólares por primera vez desde mayo, ante la escalada de tensiones en Oriente Medio.

"Arabia Saudita informó que su producción de petróleo cayó el mes pasado a sus niveles más bajos desde 1990, debido a las amenazas de los hutíes —respaldados por Irán— contra los envíos desde la costa occidental del reino. Los hutíes han avanzado hacia el estratégico estrecho de Bab el-Mandeb y han tomado el puerto de Moca, en el mar Rojo", comenta Ozkardeskaya.

EMPRESAS Y OTROS MERCADOS


En el plano empresarial, Oracle se dispara este viernes tras presentar ayer unos resultados trimestrales mejores de lo esperado, que han permitido a la tecnológica estadounidense elevar sus previsiones para el año.

En Link Gestión aseguran que "lo más relevante es que la enorme cartera de contratos vinculados a la IA comienza a materializarse en un mayor crecimiento de los ingresos, al tiempo que los anticipos de clientes reducen el impacto financiero de su gigantesco programa de inversión".

"Esto permite disipar parcialmente uno de los principales temores del mercado: que la compañía estuviera asumiendo un riesgo financiero excesivo para financiar su expansión en IA. En conjunto, los resultados fueron mejores de lo esperado y, sobre todo, el fuerte incremento de la cartera de contratos refuerza significativamente la visibilidad sobre el crecimiento futuro de los resultados de la compañía", añaden.

Por otro lado, la agenda macroeconómica incluye este viernes, además del IPC, la confianza del consumidor que recoge de manera mensual la Universidad de Michigan.

En otros mercados, el Brent cede un 3,69%, hasta 99,09 dólares, mientras que el barril West Texas cae un 3,90%, a 103,66 dólares.

El euro se deprecia un 0,14% ($1,1592), y la onza de oro baja un 0,39% ($4.439), mientras que la rentabilidad del bono americano a 10 años retrocede al 4,938% y el bitcoin cae un 0,21% ($77.230).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1492

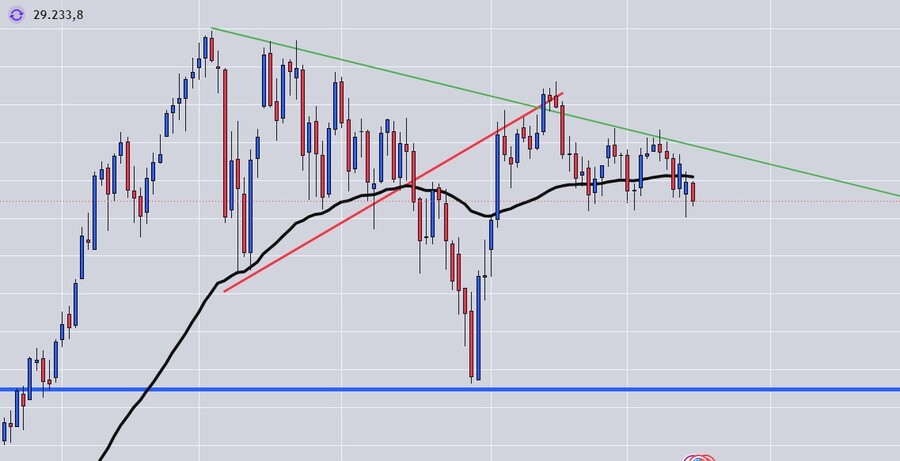
Patinazo...


Entramos en una semana de las llamadas importantes, previo al miércoles cuando la FED con una probabilidad del 80% aumente los tipos de interés en EEUU un 0,25%...

El mercado este dato, lo tiene descontado, no se le podrá echar la culpa de si hay enormes caídas este sea el motivo, pese a que todos correrán a señalarlo como el motivo.

El sentimiento de mercado del sp500 anda por los 30, lo que probablemente en estos días previos caiga por debajo de 20, a lo mejor cuando den la "noticia" se revienta y llega bastante por debajo de 20....

Pero cuidado por que el mercado parece que si hubiera querido caer ya lo hubiera hecho hace mucho, por que excusas tiene a patadas para hacerlo.

No obstante, entramos en la parte final del año, en la parte donde una vez pasado septiembre los mercados se suelen comportar bien.

Sea lo que fuere, no hay que temer nada si nada malo has hecho.... es decir si llevas una cartera con cosas "buenas" y "baratas" aunque se pongan mas baratas no dejaran de ser buenas...

No pasa lo mismo si ocurre que llevas cosas malas compradas a malos precios, o cosas buenas compradas a malos precios... el margen de error se puede pagar mas caro en este lado, por que no es lo mismo coger el ascensor en la primera planta y que tenga el riesgo de caerse hasta el sótano 1 o 2.... que el ascensor se caiga desde la 8 planta donde te subiste si no hiciste bien las cosas...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa caídas este lunes, con los futuros del Nasdaq liderando los descensos, ante las dudas sobre la inteligencia artificial (IA), después de que las principales compañías del sector hayan pedido ralentizar el desarrollo de los modelos más avanzados. Esto, en el inicio de una semana marcada por la reunión de la Reserva Federal (Fed) y con el petróleo cómodamente por encima de los 100 dólares.

Y es que OpenAI y Anthropic han pedido pisar el freno con la IA por motivos de seguridad. "Si la carrera por la IA se ralentiza considerablemente, la pregunta clave es: ¿quién paga toda esa infraestructura?", se pregunta Ipek Ozkardeskaya, analista sénior de Swissquote. "Los arrendamientos, la deuda y los compromisos energéticos se mantienen incluso si la demanda de computación y el crecimiento de los ingresos previstos se ralentizan".


"Esto podría incrementar el riesgo crediticio en el ámbito de la IA, especialmente para los operadores de centros de datos con alto apalancamiento y los prestamistas expuestos a proyectos basados ​​en supuestos optimistas sobre la demanda futura de IA, en un momento en que se prevé un aumento de los tipos de interés y, por ende, de los costes de financiación", añade esta experta.

Con todo, para Ozkardeskaya, lo interesante es que la desaceleración podría no deberse a que las grandes tecnológicas se hayan quedado sin liquidez, ni a que los inversores no estén dispuestos a colaborar. "Proviene de las personas que desarrollan estos modelos".

De hecho, los expertos de XTB España consideran que, "ya sea por motivos de seguridad o por una cuestión estratégica, la realidad es que el mercado ha descontado un crecimiento muy elevado de los ingresos y los beneficios vinculados a la IA. Si esas expectativas tardan más de lo previsto en materializarse, el impacto sobre las valoraciones puede ser muy significativo.

Cuando a unas expectativas de ingresos más débiles se suma una financiación más cara, la combinación resulta especialmente peligrosa: menos beneficios esperados y mayores costes de capital".

Entonces, ¿esta advertencia sobre la IA indica que la hiperescalabilidad de la computación y la infraestructura de IA ha llegado a su límite? "De ser así, esto tendrá enormes repercusiones en los mercados financieros y podría provocar una fuerte caída en las acciones de fabricantes de chips y otros componentes del sector de la IA al comienzo de la nueva semana bursátil", señala Kathleen Brooks, directora de investigación de XTB.

"En un primer momento, esta iniciativa podría pesar sobre los valores del sector, aunque no creemos que vaya a modificar sus proyectos de inversión, sino únicamente a desviar una parte de los mismos hacia la mejora de la fiabilidad y seguridad de estos sistemas", valoran en Link Securities.

En paralelo, el consejero delegado de OpenAI, Sam Altman, ha confirmado que la compañía no saldrá a bolsa en 2026, poniendo fin a las expectativas de que Wall Street pudiera asistir este año a una de las OPV más esperadas. "Ahora mismo sería un momento poco aconsejable para salir a bolsa", y ha asegurado que la empresa no siente presión para hacerlo.

LA FED, LA GRAN PROTAGONISTA


Pero la gran protagonista de la semana es la Fed. El banco central estadounidense dará a conocer este miércoles su decisión sobre los tipos de interés y el mercado descuenta, con una probabilidad del 86,5%, según la herramienta FedWatch, que subirá las tasas en 25 puntos básicos tras el dato de inflación.

"Los datos del IPC del viernes pasado se acercaron a las expectativas, aunque con una lectura de la tasa subyacente ligeramente superior en comparación con el mes anterior. Esto, sumado a la casi certeza de que estas cifras subirán antes de bajar, impulsó las expectativas de una subida de tipos por parte de la Fed", indica Ozkardeskaya.

"Si bien el nuevo gobernador, Kevin Warsh, se ha esforzado por aclarar que no ofrece información prospectiva, el mercado parece convencido de que una subida de tipos es inminente. Si la Reserva Federal no sube los tipos el miércoles, tendrá mucho que explicar", dice Brooks.

Es más, en XTB España afirman que el problema es que Warsh ha condicionado la credibilidad de la Reserva Federal a observar una mejora clara de la inflación. "Tras sus contundentes declaraciones en Jackson Hole, mantener los tipos sin cambios podría interpretarse como una marcha atrás. La Fed se encuentra, por tanto, atrapada por sus propias palabras: aunque los datos no justifiquen necesariamente una subida agresiva, el mercado considera cada vez más probable que tenga que actuar para preservar su credibilidad".

Una opinión compartida con Javier Molina, analista de mercados de eToro, para quien Warsh llega a la reunión con poco margen. "En Jackson Hole dejó claro que la Fed necesitaba ver una inflación avanzando hacia el objetivo con suficiente velocidad y los últimos datos no han ido en esa dirección. El IPC subyacente subió un 0,3% en agosto, la inflación de servicios excluyendo vivienda alcanzó el 0,5%, el mercado laboral ha vuelto a mostrar fortaleza y el petróleo se encuentra sobre los 100 dólares".

Con ese cuadro, "no subir tipos abriría un problema mayor que la propia subida. El mercado podría interpretar una pausa como una señal de debilidad de la Fed y cuestionar su credibilidad justo cuando los bonos ya están enviando un mensaje bastante claro", agrega Molina.

Por ello, también será relevante la actualización del cuadro macro de la Fed (PIB, inflación y empleo) y del 'dot plot' (al que recordamos que el propio Warsh no contribuye) para determinar si validan las expectativas de tipos descontadas por el mercado ante la renovada presión al alza de la energía.

GEOPOLÍTICA Y OTROS MERCADOS


A nivel geopolítico, el petróleo sigue subiendo, con el West Texas en 103,51 dólares (+3,47%) y el Brent en 108 dólares (+3,71%), ante el cierre del oleoducto este-oeste de Arabia Saudí (principal vía alternativa a Ormuz) a lo que se suma que los hutíes han tomado el control efectivo de la isla de Perim, en el estrecho de Bab al-Mandeb, amenazando aún más los cuellos de botella del transporte marítimo global.

"La resolución completa del conflicto pasa por un entendimiento entre EEUU e Irán que todavía se anticipa lejano (¿pasadas las elecciones de mitad de mandato?) y complejo: EEUU lo condiciona a incluir el componente nuclear, mientras que Irán exige levantar el bloqueo de puertos iraníes, poder vender su petróleo y tener acceso a activos congelados en el extranjero", explican en Renta 4 Banco.

En otros mercados, el euro se deprecia un 0,50% ($1,154), y la onza de oro pierde un 1,30% ($4.353). La rentabilidad del bono americano a 10 años se relaja al 4,961% y el bitcoin suma un 0,61% ($77.710).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1493

Patinazo... la FED...


Ya queda un día menos para saber definitivamente la subida de 0,25% que planea la FED, parece que la probabilidad supera ya el 80%, esto el mercado lo tiene descontado sin duda alguna, pues la reacción del miércoles será poner carita para algo sabido... y decir ¿como?... cuando de sobra se sabe la respuesta...


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan otra jornada complicada para la renta variable estadounidense tras las caídas registradas este lunes en el comienzo de la reunión de dos días de la Reserva Federal (Fed).

Los mercados siguen sufriendo por los mismos factores que ayer los llevaron a cerrar en rojo. En primer lugar, la escalada del petróleo, con el Brent cerca de los 108 dólares después de que los hutíes de Yemen atacaran Arabia Saudí y Riad cerrara un importante oleoducto que permite transportar crudo hacia el mar Rojo sin necesidad de atravesar el estrecho de Ormuz.

También preocupan los rendimientos de los bonos soberanos de todo el mundo, especialmente en Estados Unidos, donde el bono del Tesoro a 10 años subió a su nivel más alto desde 2007. Asimismo, la rentabilidad del bono a 30 años ha subido más de 5 puntos básicos, hasta el 5,384%, mientras que la del bono a dos años, más sensible a las expectativas sobre política monetaria, ha avanzado unos 4 puntos básicos, hasta el 4,68%.

"Aunque los beneficios empresariales han compensado hasta ahora este lastre, la proximidad del umbral del 5% en los rendimientos de los bonos a 10 años marca un punto de inflexión históricamente importante, a partir del cual los tipos de interés suelen convertirse en un lastre más persistente para la renta variable. Con los riesgos inflacionarios aún presentes y los rendimientos subiendo, el colchón que proporciona el crecimiento de los beneficios podría resultar cada vez más difícil de mantener", explican los analistas de Barclays.


Estos dos factores, sumados a los últimos datos macroeconómicos, parecen haber dejado prácticamente sin opciones a la Fed. El mercado prácticamente da por hecho que el banco central estadounidense anunciará mañana una subida de tipos de 25 puntos básicos (pb), mientras que el consenso de analistas no descartan una o dos subidas adicionales antes de que finalice 2026, según datos de la herramienta FedWatch.

"Los rendimientos de los tramos cortos subieron con fuerza y ​​los de los largos bajaron después de que el dato del IPC de EEUU enviara una señal clara al mercado de que la Reserva Federal subirá los tipos esta semana. La probabilidad implícita en el mercado de una subida de tipos la semana que viene aumentó hasta cerca del 90% —frente a menos del 70% previo a la publicación del dato—, lo que sugiere que la decisión ya está tomada", señala el analista Neil Wilson.

No obstante, los analistas de Danske Bank ven probable que la decisión sea "ajustada" y se decante por unos pocos votos. Sobre las implicaciones de una posible pausa, aseguran que si la Fed mantiene los tipos sin cambios esta semana se produciría "un riesgo alcista a corto plazo" para su perspectiva bajista sobre el par EUR/USD, aunque apuntan que "el desglose exacto de la votación será determinante para la reacción del mercado".

"Esperamos que la Fed, por primera vez en la era del presidente Kevin Warsh, eleve su tipo de referencia hasta un límite superior del 4% en la reunión de esta semana", afirma Christopher Hodge, economista jefe de EEUU de Natixis CIB Americas, "También creemos que enfatizará que esta decisión es puntual y no compromete a la Fed con ninguna medida en las reuniones posteriores, lo que le dará a él y al Comité la máxima flexibilidad para responder a posibles shocks".

INTELIGENCIA ARTIFICIAL


Paralelamente, el mercado sigue pendiente de todo lo que tiene que ver con la inteligencia artificial (IA) después de que varias de las principales compañías del sector pidieran echar el freno con el desarrollo de esta tecnología.

Sam Altman, CEO de OpenAI, sugirió este fin de semana en una entrevista que el creador de ChatGPT y otras compañías líderes del sector podrían estar cerca de un acuerdo en este frente que también permita abordar conjuntamente los crecientes riesgos de seguridad. Además, confirmó que la compañía no saldrá a bolsa en 2026. Por su parte, Dario Amodei, CEO de Anthropic, anunció el sábado nuevas medidas de seguridad y defendió abiertamente que es necesario ralentizar el ritmo al que aumentan las capacidades de los modelos de IA.

A estas dos voces se ha sumado la de Microsoft. Su CEO, Satya Nadella, publicó en la red social X que "si la IA que desarrollamos no ayuda a la humanidad y no está bajo control humano, no vale la pena seguir adelante con su desarrollo". También las del magnate Elon Musk, fundador de xAI (ahora parte de SpaceX, empresa de la que es CEO), o Demis Hassabis, científico jefe de Alphabet (Google), quien ha asegurado que ralentizar el desarrollo es el "camino correcto".

En el bando opuesto se sitúa el presidente de Estados Unidos, Donald Trump, quien ha restado importancia a los riesgos asociados a esta tecnología y ha criticado a Amodei por pedir más regulación en el sector. "El único control o 'mecanismo de seguridad' que necesita la IA es un PRESIDENTE FUERTE E INTELIGENTE (¡con un alto coeficiente intelectual!), ¡y Estados Unidos lo tiene de sobra!", ha publicado Trump en su red Truth Social.

Asimismo, otras muchas voces han criticado a estas compañías por enmascarar sus preocupaciones sobre la seguridad y distraer la atención de sus aparentes problemas económicos y de bloquear el acceso a nuevos competidores mediante la regulación. "Los anuncios de este fin de semana parecen más una búsqueda de regulación que un acto de responsabilidad frente a la humanidad. Una oportunidad para estas empresas para exigir al gobierno americano mayor regulación. O lo que es lo mismo, unas mayores barreras de entrada que les permita no tener que preocuparse por otros competidores más pequeños que puedan surgir", apunta Javier Cabrera, analista de XTB.

Sea como fuere, todo esto ha provocado fuertes caídas en las acciones más vinculadas a esta tecnología, al tiempo que Goldman Sachs advierte que el anuncio podría dejar a muchos inversores sin margen de maniobra, ya que un gran número de carteras con gran peso tecnológico fueron reconstruidas justo antes de estos anuncios. "Nuestro escenario base sigue siendo favorable para la renta variable, respaldado por el continuo impulso de los beneficios, pero el riesgo de una corrección más pronunciada de las valoraciones aumenta si los rendimientos se sitúan significativamente por encima de los niveles actuales", destacan desde Barclays.

OTROS MERCADOS


En otros mercados, el petróleo sigue subiendo: el Brent alcanza los 106,3 dólares y el WTI, los 102,6.

El oro cae un 0,6% y cotiza en 4.320 dólares, mientras que la plata retrocede otro tanto y se mueve en 63,7 dólares.

El par EUR/USD se devalúa un 0,1%, hasta 1,1535.

El rendimiento del bono estadounidense a 10 años alcanza el 5,008%.

El bitcoin cae con ganas hasta los 77.000 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
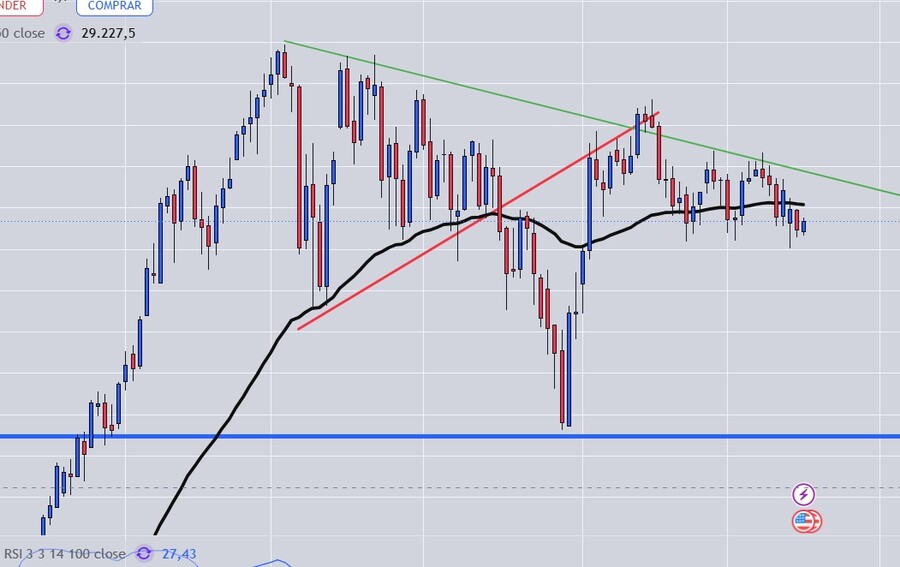
#1494

Patinazo... la FED... subirá los tipos hoy....


Llego el día, la FED saldrá a cantar.... y sonara la esperada canción de... subida de tipos.

El mercado descuenta este escenario claramente pese a que no hay caídas, tampoco hay caídas pese a que el petroleo se mueve por encima de los 100$.

Al mercado le sobran excusas para caer, la noticia de hoy es sabida ampliamente descontada, tan descontada que la noticia hoy sería es que no subieran tipos, eso si que el mercado no lo tendría descontado para bien o para mal.

Sea como fuere, el mercado esta en espera claramente, septiembre de momento aguanta, mediados de mes y sin apenas caída, lo que deja la recta final del año despejada previsiblemente para unos ralis que calientan motores...


GRAFICO DIARIO NASDAQ100


Los futuros estadounidenses apuntan a una apertura bajista en Wall Street tras los descensos registrados este martes en un contexto complicado para los inversores, especialmente dadas las expectativas que hay sobre la reunión de hoy de la Reserva Federal (Fed) y su orientación a futuro.

Y es que el cónclave de política monetaria copa todas las miradas del mercado. Los datos de la herramienta FedWatch de CME otorgan más de un 90% de probabilidad a un escenario de subida de tipos, además de proyectar entre una y dos alzas adicionales en las reuniones de octubre y diciembre. De hecho, la probabilidad de que haya dos subidas entre hoy y diciembre roza el 50%, mientras que el escenario en el que se producen tres alzas (28,1%) supera cómodamente al de una sola subida de aquí a final de año (20,9%).

Asimismo, el mercado está inquieto ante la perspectiva de que el presidente Kevin Warsh mantenga su política de dar poca información y orientación a futuro, a pesar de que se conocerán las cifras actualizadas del Resumen de Proyecciones Económicas. Para Tiffany Wilding, economista de PIMCO, estas proyecciones "deberían aportar mayor claridad sobre las perspectivas del conjunto del FOMC, mientras que es probable que las futuras decisiones sobre los tipos más allá de septiembre sigan dependiendo en gran medida de los datos".

Lo preocupante es que los datos económicos, de momento, no parecen acompañar. El IPC de agosto se situó en el 3,4%, sensiblemente menos que el 4,2% registrado en mayo, pero todavía muy lejos del objetivo del 2%, debido al efecto de los precios de la energía. Y el petróleo sigue sin aflojar, con el Brent rondando los 108 dólares, después de que Arabia Saudí cancelase recientemente algunos de los envíos de petróleo a Europa tras el ataque de Irán al oleoducto que cruza Irak y que Riad estaba utilizando para evitar el estrecho de Ormuz. Todo eso, mientras el rendimiento de los bonos sigue al alza, con la rentabilidad del Treasury estadounidense a 10 años alrededor del 5% tras marcar máximos de 2007.


"La buena noticia es que, ahora mismo, y como también podemos observar a través del fuerte crecimiento de los beneficios de las empresas del S&P 500, la economía estadounidense sigue siendo sólida (gracias a la inversión en IA y al gasto público). Pero la mala noticia es que el 'shock' energético está desempeñando ahora un papel muy negativo. La correlación entre el petróleo y las rentabilidades de los bonos del Tesoro estadounidense es actualmente muy estrecha, cerca de su nivel más alto en siete años, según CNBC, lo que demuestra que el mercado de bonos está reaccionando con una intensidad inusualmente elevada a los movimientos del precio del petróleo", apunta Ipek Ozkardeskaya, analista sénior de Swissquote Bank.

Esto significa que, si los precios del petróleo se mantienen elevados, los mercados no estarán descontando simplemente tipos más altos durante más tiempo, sino también un mayor riesgo de inflación durante más tiempo. "Combinado con las fuertes emisiones de bonos del Tesoro, las preocupaciones fiscales y la creciente oferta de bonos de los grandes proveedores de servicios en la nube (hiperescaladores), las rentabilidades de los bonos a largo plazo podrían seguir aumentando incluso sin nuevas subidas de tipos por parte de la Fed, y las bolsas podrían sentir la presión incluso sin subidas de tipos (yo diría que especialmente sin subidas de tipos)", añade esta experta.

Sin embargo, Ozkardeskaya cree que hay razones para ser optimista. Por ejemplo, las empresas que más han contribuido a impulsar las rentabilidades estadounidenses al alza mediante la emisión de deuda para financiar enormes inversiones en IA pueden ser algunas de las empresas mejor preparadas para sobrevivir a esas rentabilidades más elevadas. Aquellas que generan ingresos actualmente, tienen un bajo nivel de endeudamiento y producen abundante flujo de caja libre también se encuentran en una mejor posición para navegar por aguas potencialmente turbulentas.

"Por paradójico que pueda sonar, una subida de tipos y una postura firme de la Fed no son tan aterradoras como permitir que la política monetaria se aleje de los fundamentos económicos. Al contrario, unos tipos de interés más altos hoy probablemente sean una de las pocas cosas que podrían ayudar a aliviar la presión sobre el tramo largo de la curva de rentabilidades, al anclar las expectativas de inflación a largo plazo", agrega. "Por eso, una subida de tipos hoy podría ser menos perjudicial para las acciones que no hacer nada".

En esta misma línea se sitúa Neil Wilson, analista de Saxo UK, quien opina que una subida de tipos "proporcionaría a los mercados un par de cosas que están buscando". La primera, claridad sobre la función de reacción de la Fed, que ha sido "algo difusa e incierta". La segunda es que, siempre que la subida esté claramente señalizada y no sea una subida "de una sola vez", transmitiría un "compromiso creíble con la reducción de la inflación", algo que, en su opinión, debería ayudar a anclar el tramo largo de la curva. "Aunque quizá todavía no estemos al final de la venta masiva del mercado de bonos, sin duda estamos cerca", sentencia.

META SE DESMARCA


Por otro lado, el frenazo de la inteligencia artificial (IA) sigue siendo un importante quebradero de cabeza para los inversores. Tras las declaraciones de OpenAI, Anthropic, Microsoft y Google abogando por una ralentización del desarrollo de los modelos más avanzados, Meta se ha posicionado del lado del presidente estadounidense Donald Trump y ha indicado que hay suficientes incentivos para prevenir posibles problemas relacionados con el desarrollo de esta tecnología.

Según Mark Zuckerberg, CEO de Meta, el foco está en una mejor alineación, es decir, conseguir que la IA se comporte conforme a las instrucciones de los seres humanos. "En mi opinión, la confianza y la alineación se están convirtiendo rápidamente en las capacidades más importantes que diferenciarán a los agentes y modelos", explicó en redes sociales. Por su parte, el CEO de Nvidia, Jensen Huang, también quiso distanciarse de Anthropic, afirmando que la IA será "increíblemente segura" y que "no necesitamos nuevas leyes, ya tenemos muchas leyes".

Según Wilson, Anthropic y OpenAI tiene un interés directo en ralentizar el gasto de capital ('capex') para mejorar su rentabilidad de cara a su salida a bolsa (OPV). Esta postura coincide con la de muchos críticos, quienes han acusado a estas compañías de enmascarar sus preocupaciones sobre la seguridad para distraer la atención de sus aparentes problemas económicos y de bloquear el acceso a nuevos competidores mediante la regulación.

"Los anuncios de este fin de semana parecen más una búsqueda de regulación que un acto de responsabilidad frente a la humanidad. Una oportunidad para estas empresas para exigir al gobierno americano mayor regulación. O lo que es lo mismo, unas mayores barreras de entrada que les permita no tener que preocuparse por otros competidores más pequeños que puedan surgir", subraya Javier Cabrera, analista de XTB.

ECONOMÍA Y OTROS MERCADOS


En cuanto a la agenda macro, este miércoles se han publicado las ventas minoristas, que han subido un 1,2% en agosto, en base a los datos publicados por el Departamento de Comercio. De este modo, el indicador muestra signos de recuperación tras caer un 0,5% en julio y se sitúa por encima de las expectativas del consenso, que anticipaban un crecimiento del 0,8%.

En otros mercados, el petróleo cae con moderación. El barril de Brent cotiza en 107,8 dólares y el WTI roza los 104 dólares.

La onza de oro se aprecia un 1%, hasta los 4.379 dólares.

En el mercado de divisas, el par EUR/USD cae un 0,04%, hasta 1,1538.

El rendimiento del bono estadounidense a 10 años retrocede al 4,992%.

El bitcoin cede con ganas y pierde los 76.000 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
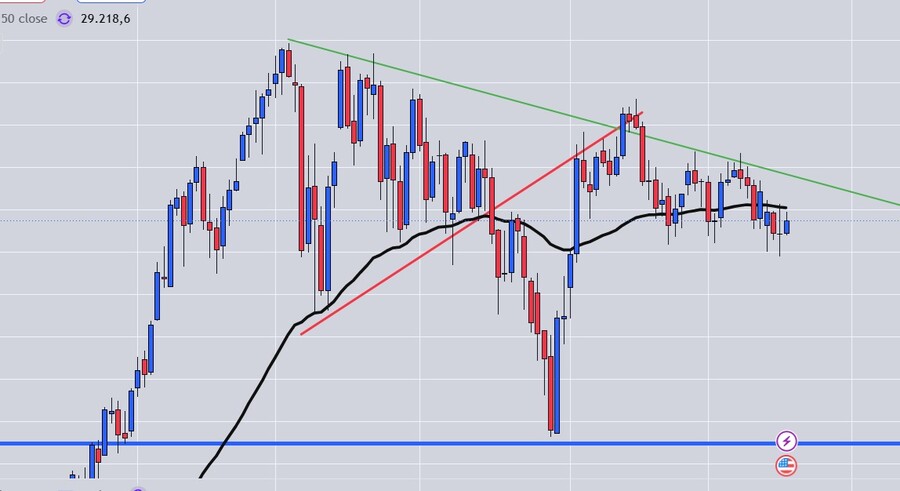
#1495

Patinazo?... la FED... subirá los tipos hoy.... subidos están....


Bueno algo descontado plenamente por el mercado esa subida de ayer, y las que vendrán posteriormente claro esta, pues no quedará la cosa previsiblemente en esto y al menos otra vez subirán otro 0,25% en las próximas "reuniones".

Nivel ese 4% molesto para las economías, para endeudarse...

Pero eso como dije ya estaba mas que descontado, todo parece descontado el perro sigue jugando con la pelota corriendo detrás de ella ajeno a los peligros que le rodean... lánzala otra vez Sam!!!... el tío Sam la tira y todos a correr detrás...

GRAFICO DIARIO NASDAQ100


Wall Street anticipa rebote este jueves tras las caídas registradas el miércoles y mientras el mercado asimila el giro 'hawkish' de la Reserva Federal (Fed) y la nueva hoja de ruta de los tipos de interés.
Y es que, tal y como estaba descontado, el banco central optó por subir las tasas en 25 puntos básicos, hasta la horquilla comprendida entre el 3,75%-4,00%, por primera vez desde 2023, ante el repunte de la inflación. La decisión fue unánime y el 'dot plot', o diagrama de puntos, con el que el organismo da pistas sobre la orientación de los tipos de cara a los próximos años, apuntó a un incremento adicional en 2026.


"La actualización del gráfico de puntos muestra que todos los participantes, salvo dos, esperan al menos otra subida en 2026, y cuatro de ellos prevén dos subidas más. Esto mantiene como posibles no solo diciembre sino, incluso, octubre", señala Jon Butcher, economista sénior para EEUU de Aberdeen Investments. "Nuestra previsión sigue siendo de una subida adicional de los tipos, en diciembre. A continuación, esperamos una pausa para evaluar la situación hasta bien entrado 2027".

De hecho, para Joseph Purtell y Olumide Owolabi, gestores de Neuberger, "dado que los inversores ya descontaban casi cuatro subidas para junio de 2027 antes de la reunión, el giro hacia una política más restrictiva sigue alimentando las expectativas de un ciclo agresivo de subidas de la Fed, en lugar de la retirada de los recortes de seguridad de 2025".

Una valoración compartida con Paolo Zanghieri, economista sénior de Generali Investments, para quien "los riesgos siguen inclinándose hacia una política más restrictiva, pero las cuatro subidas descontadas por los mercados para el próximo año parecen excesivas, dado el probable lastre que supondrá la inflación persistente sobre los ingresos reales y el consumo".

"El discurso de Warsh fue claramente 'hawkish'/duro, reiterando en varias ocasiones su firme compromiso con la inflación y haciendo hincapié en que la economía se mantiene fuerte y las condiciones financieras no se pueden calificar como restrictivas. Asumimos una nueva subida en 2026, probablemente después de las Midterms, pero en ningún caso esperamos un nuevo ciclo de subidas, ya que un shock de oferta no se corrige con tipos más altos y los efectos de segunda ronda todavía no se han materializado", indican los expertos de Bankinter.

Sin embargo, en esta reunión había mucho más en juego que la decisión sobre los tipos: la credibilidad de la Fed y de su presidente, Kevin Warsh. Así lo creen los expertos de Rabobank, para quienes "el mensaje principal de la decisión, las proyecciones y la conferencia de prensa del FOMC es que el Comité está comprometido a defender su independencia en materia de política monetaria".

Respecto a Warsh, para Kathleen Brooks, directora de investigación de XTB, "no solo está defendiendo el objetivo de inflación del 2%, sino que ha respaldado sus palabras con hechos. Warsh ha expresado repetidamente su preocupación por la inflación durante este verano, y ahora finalmente ha tomado medidas al respecto".

"Creo que la decisión de ayer fue acertada", asegura Ipek Ozkardeskaya, analista sénior de Swissquote. Aunque no ha gustado a todos, especialmente al presidente Donald Trump, que ha pedido que los tipos bajen drásticamente al 1% "o menos". "Confío en Kevin, pero tiene, ya sabes, una junta directiva muy dura; tiene una junta que fue nombrada por otras personas", dijo este miércoles a su llegada a Carolina del Norte para participar en un acto de campaña.

Antes de eso, al poco de conocerse la subida de tipos acometida por la Fed, Trump había publicado un mensaje en la red Truth Social en el que exigía al banco central una drástica bajada de las tasas. "Estamos 'cargando' con casi todos los países del mundo, y eso no puede seguir así", escribió el republicano. "¡BAJEN LAS TASAS DE INTERÉS PARA LOS ESTADOS UNIDOS DE AMÉRICA, Y RÁPIDO!", añadió.

EL PETRÓLEO DA UN RESPIRO


Uno de los factores determinantes para la evolución de los tipos de interés es el precio del petróleo, que este jueves da un respiro y cae un 1%, con el barril Brent, de referencia en Europa, en 104 dólares y el West Texas Intermediate cotizando en 101 dólares.

Esto, ante las noticias de que Arabia Saudí podría restaurar aproximadamente la mitad de la capacidad del oleoducto Este-Oeste en días y la totalidad en unas seis semanas. "Arabia Saudita alivió los temores sobre el suministro al ofrecer crudo adicional a las refinerías asiáticas mediante transferencias de barco a barco desde el puerto de Sohar en Omán, mientras trabajaba para restablecer aproximadamente la mitad de la capacidad dañada del oleoducto Este-Oeste en cuestión de días", explica Ozkardeskaya.

A nivel comercial, Trump ha amenazado con nuevos aranceles a la Unión Europea (UE) por la invitación a Canadá a convertirse en miembro asociado del bloque europeo, o incluso con cortar parte del comercio.

ECONOMÍA Y OTROS MERCADOS


En cuanto a la agenda macro, este jueves recoge la publicación de las peticiones semanales de desempleo, que se espera repunten hasta las 208.000 solicitudes desde las 206.000 de los siete días previos.

En otros mercados, el euro se aprecia un 0,10% ($1,1474), y la onza de oro pierde un 0,82% ($4.352). La rentabilidad del bono americano a 10 años se relaja al 4,988% y el bitcoin sube un 1% ($76.582).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1496

Patinazo?... la FED... subirá los tipos hoy.... subidos están.... ¿y que?


Y paso el día d y llegamos al de las brujas... vencimiento de futuros viernes de brujas..

No pasa nada, no pasa nada... hasta que pase no pasa nada, el mercado sigue resistiendo todo, guerras mas guerras precio del crudo por encima de 100$.... subidas de tipos de interés... bonos por encima del 5%... no pasa nada....

Ahora buscaremos otra excusa... no pasa nada pero pasará con las elecciones en EEUU  en noviembre.... y seguirán hablando de burbujas... de brujas y de brujos... pero el sentimiento esta en que esto flota y a la mínima se va para arriba de nuevo... y ya están ahí las sombras de los ralis de Halloween y de navidad...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa más compras este viernes animado por la relajación de los precios del petróleo, que siguen dando un respiro al mercado. Esto, en la última sesión de una semana que ha estado marcada por la primera subida de tipos de interés de la Reserva Federal (Fed) desde 2023.

Así, los índices americanos presentan un balance semanal mixto, con el Dow Jones retrocediendo un 1,5%, y el S&P 500 bajando un 0,3%. El tono positivo lo pone el Nasdaq, con un avance del 0,3%.

Todo ello, con el crudo instalado por encima de los 100 dólares, pero lejos de sus máximos, con el barril Brent, de referencia en Europa, cotizando en 102,87 dólares y el West Texas en torno a los 100 dólares.

Sin embargo, Ipek Ozkardeskaya, analista sénior de Swissquote, pone el foco en que si no se produce un descenso sostenido de los precios del petróleo, "los productos refinados se mantendrán elevados y seguirán manteniendo las expectativas de inflación en niveles preocupantes".

"Las exportaciones de gasóleo y diésel tanto de Oriente Medio como de Rusia se han visto afectadas por las guerras. Sin un final a la vista, las restricciones de suministro se convertirán en un problema cada vez mayor, especialmente a medida que disminuyen las reservas mundiales de petróleo y las reservas estratégicas. En otras palabras, el tiempo se agota", añade.

Por ello, en el plano geopolítico, el presidente de EEUU, Donald Trump, se reunirá con los países del Golfo el próximo martes para discutir los planes para Irán una vez finalice la guerra. Asimismo, en Renta 4 Banco, destacan que "EEUU habría mantenido negociaciones secretas con representantes hutíes con la intención de evitar el bloqueo del estrecho de Bab el Mandeb (¿a costa de Arabia Saudí?)".

"Hemos visto cómo esta historia se repite a pequeña escala en múltiples ocasiones durante los meses transcurridos desde que comenzó el conflicto con Irán en febrero, y es probable que una caída más coordinada del precio del petróleo requiera pruebas más sólidas de progreso diplomático a corto plazo", comenta Russ Mould, director de inversiones de AJ Bell.

Con todo, las reservas de crudo han disminuido mucho más lentamente de lo que se temía y se mantienen en torno a los 7.900 millones de barriles, cómodamente por encima del nivel de estrés operativo. "Esto le da al mundo un tiempo valioso para encontrar una solución, pero probablemente no el suficiente para redirigir y restablecer el suministro de energía a los niveles previos a la guerra si los conflictos se prolongan.
 
Por lo tanto, los riesgos para los precios del petróleo siguen inclinándose al alza. Es casi imposible hacer pronósticos precisos en este caso; en última instancia, se trata de geopolítica", indica Ozkardeskaya.

SEMANA DE BANCOS CENTRALES


Pero, sin lugar a dudas, los bancos centrales han sido los grandes protagonistas de la semana. La Fed decidió subir los tipos de interés en 25 puntos básicos, hasta la horquilla comprendida entre el 3,75%-4,00%, ante el repunte de la inflación.

Además, el organismo trasladó al mercado un mensaje 'hawkish' y dejó la puerta abierta a más subidas de tipos. De hecho, el 'dot plot', o diagrama de puntos, apuntó a un incremento adicional en 2026.

"Todo parece indicar que la confirmación de que la Fed está dispuesta a combatir la elevada inflación, manteniendo su independencia frente a las presiones políticas, ha sido bien recibida por unos inversores que, además, constatan que la economía estadounidense continúa mostrando una mayor resistencia de la que cabría esperar en un entorno geopolítico tan complejo", valora Link Securities.

Este viernes ha sido el turno del Banco de Japón, que ha optado por el mismo movimiento, elevar las tasas en 25 puntos básicos, hasta el 1,25%, su nivel más alto en 31 años, ante el riesgo de que la inflación se desvíe al alza por encima de su objetivo del 2%.

No obstante, la reacción inmediata ha sido que el yen se debilita frente al dólar, debido a la disidencia de dos funcionarios. "La respuesta del mercado fue clara: una sola subida no basta; se necesitan más para que el tipo de interés del Banco de Japón se sitúe en un nivel cercano a la neutralidad. Por lo tanto, las declaraciones del gobernador del Banco de Japón, Ueda, son más importantes que la propia subida de tipos. La perspectiva de Ueda sobre la evolución de los riesgos inflacionarios y cómo interpreta que las preocupaciones fiscales se integran en este contexto será crucial para la futura dirección del par USD/JPY", apunta Ozkardeskaya.

El Banco de Inglaterra (BoE, por sus siglas en inglés), por su parte, se desmarcó este jueves al mantener los tipos sin cambios, aunque reconoció que la inflación de Reino Unido puede seguir subiendo en los próximos trimestres y haya que endurecer la política monetaria.

¿RALENTIZAR (O NO) LA IA?


Las últimas sesiones también han estado marcadas por la inteligencia artificial (IA), después de que OpenAI y Anthropic pidieran ralentizar el desarrollo de los modelos más avanzados por motivos de seguridad.

"Esto provocó una fuerte caída en las acciones de las empresas que impulsan la IA al comienzo de la semana, ante el temor de que cuanto más lento sea el desarrollo, más lenta será la inversión, más lenta la construcción de centros de datos, más lentas las ventas de chips y otras materias primas a los constructores, y más lento el crecimiento de los ingresos", recuerda Ozkardeskaya.

A este respecto, Jensen Huang, consejero delegado de Nvidia, se ha pasado la semana intentando convencer a los inversores de que eso no es cierto, y ha anunciado que las ventas de la compañía se duplicarán el año que viene.

"Si dejamos de lado los escenarios apocalípticos por un momento, la necesidad de una inversión de capital masiva, la evaporación del flujo de caja libre, la creciente necesidad de financiación mediante la venta de acciones y bonos en un momento en que los rendimientos están aumentando, y las tasas de interés de los principales bancos centrales que se prevé que suban aún más, siguen siendo grandes problemas que podrían limitar el potencial alcista", agrega Ozkardeskaya.

Hasta ahora, la solidez del crecimiento de las ganancias ha sido suficiente para contrarrestar el desfavorable panorama macroeconómico y geopolítico. "La pregunta es cuánto tiempo podrán las empresas de crecimiento seguir superando al resto. Desde el comienzo de la guerra de Irán, hemos visto cómo el sector tecnológico ha atraído capital. Si los altos precios de la energía (y, por lo tanto, los costos de endeudamiento) siguen siendo la principal preocupación, podríamos ver un flujo de capital hacia el sector energético y otras empresas con valor en general", remarca esta estratega.

OTROS MERCADOS


En otros mercados, el euro se aprecia un 0,10% ($1,1483), y la onza de oro gana un 0,74% ($4.432). La rentabilidad del bono americano a 10 años repunta al 4,951% y el bitcoin sube un 2,25% ($78.236).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
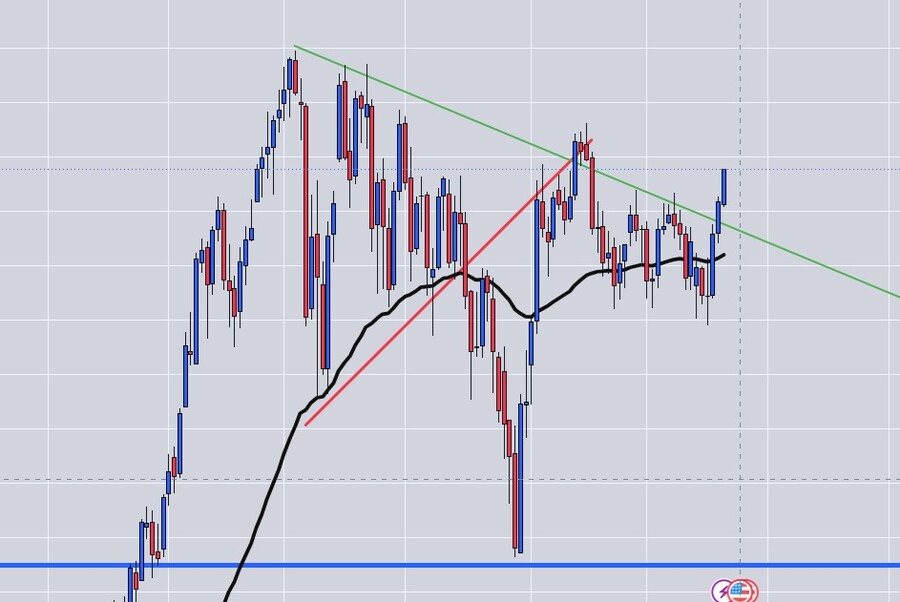
#1497

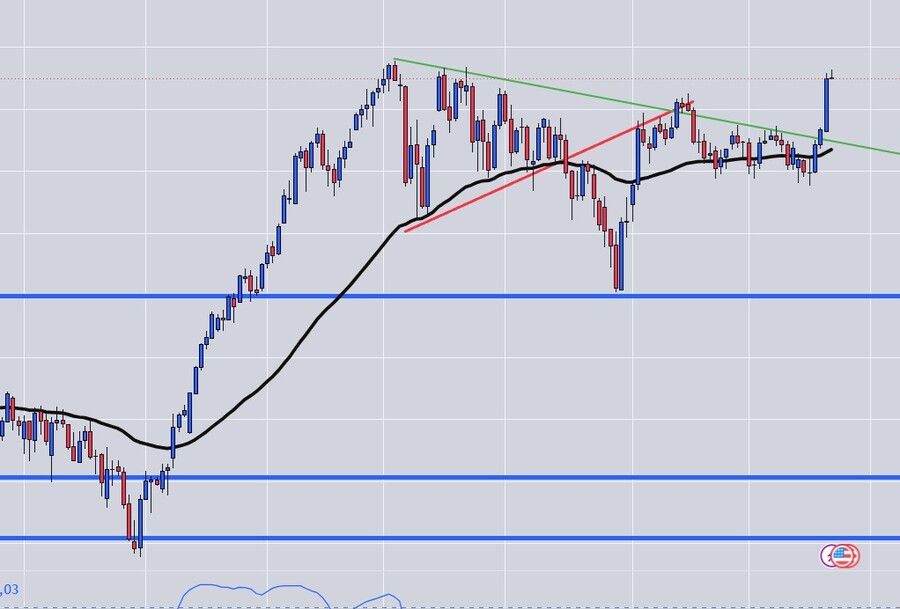
Arriba....


Y parece terminó la corrección, a subir otra vez probablemente.....

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan compras moderadas este lunes y respiran aliviados gracias al precio del petróleo, que cae en el inicio de una semana que volverá a estar marcadas por la evolución de los bonos y por la Reserva Federal y su estrategia monetaria.


El petróleo inicia la semana con caídas que están aliviando la presión sobre los mercados de renta variable. En concreto, el crudo Brent cede alrededor de un 2% y se sitúa en estos momentos cerca de los 102 dólares, mientras que el barril de West Texas sigue su estela y sitúa ya por debajo de los 100 dólares.

Según los analistas de JP Morgan y de Julius Baer, estas caídas parecen deberse a que el mercado está más tranquilo tras el ataque al oleoducto Este-Oeste de Arabia Saudí hace una semana, ya que los flujos de petróleo parecen ser "sorprendentemente sólidos", en palabras del equipo de analistas del banco estadounidense.

Kathleen Brooks, directora de análisis de XTB, destaca que "los mercados financieros se encuentran en una situación peculiar al adentrarnos en las últimas semanas del tercer trimestre: la incertidumbre y la volatilidad siguen dominando el panorama, pero el precio del petróleo cae y las bolsas registran una apertura al alza este lunes".


No obstante, recuerda que "las tensiones del mercado se concentran en la deuda soberana; los rendimientos de los bonos europeos y estadounidenses sufrieron un nuevo repunte a última hora del viernes", lo que sugiere "que la subida de tipos de la Reserva Federal del miércoles solo ofreció un alivio temporal".

"Los precios del petróleo caen al inicio de la semana; el precio del crudo Brent ha bajado un 1,4%, lo que impulsa el sentimiento hacia las acciones. Los precios de los futuros del crudo Brent también cayeron un 3% la semana pasada. Sin embargo, el mercado de productos refinados está cobrando mayor relevancia que el precio del crudo en lo que respecta a las perspectivas de inflación y a la volatilidad del mercado de bonos", explica.

En este sentido, recuerda que la semana pasada, los precios del diésel en Estados Unidos alcanzaron un máximo histórico, lo que "repercute directamente en la cesta del IPC" "

"Además, el hecho de que los precios de los productos refinados sigan escalando hasta máximos plurianuales altera los cálculos de los inversores en bonos, quienes exigen una prima más elevada para prestar dinero a gobiernos que podrían verse obligados a rescatar a sus ciudadanos mediante paquetes de ayudas energéticas", añaden.

INTENSA AGENDA SEMANAL


La semana viene cargada en el plano económico, y es que el jueves los presidentes de EEUU y China, Donald Trump y Xi Jinping, se reunirán en Washington para tratar de definir las futuras relaciones bilaterales entre ambas potencias.

Entre los principales asuntos que abordarán, explican los analistas de Link Gestión, "destacan las cuestiones comerciales -aranceles, tierras raras y semiconductores-, Taiwán y la carrera tecnológica, además de los distintos conflictos bélicos en curso, especialmente el de Oriente Medio".

"Está por ver si ambos dirigentes optan por mantener la actual tregua comercial, algo que sería bien recibido por los inversores, o si, por el contrario, deciden reanudar las hostilidades", agregan.

Además, en el marco de la Asamblea General de las Naciones Unidas, que se celebra esta semana, el presidente Donald Trump no ha descartado la posibilidad de reunirse con su homólogo iraní, Masoud Pezeshkian.

"Asimismo, podría mantener conversaciones con otros líderes del Golfo Pérsico con el objetivo de acercar posturas y tratar de poner fin al conflicto en la región, que ha provocado una nueva ola inflacionista a escala global al impulsar al alza los precios de la energía. Un eventual acercamiento entre las partes podría favorecer una caída del precio del petróleo, algo que sería muy bien recibido tanto por los mercados de bonos, muy presionados por este factor en las últimas semanas -el crudo acumula una subida cercana al 20% desde comienzos de mes-, como por los mercados de acciones", indican.

Por otro lado, en la agenda macroeconómica de esta semana destaca especialmente la publicación, el miércoles, por parte de S&P Global, de las lecturas preliminares de septiembre de los índices adelantados de actividad sectoriales.

"Se espera que estos indicadores muestren que la actividad del sector privado ha continuado expandiéndose en todas estas economías, aunque a un ritmo moderado. Será especialmente relevante analizar el comportamiento de los subíndices de precios, considerados buenos indicadores adelantados de la evolución de la inflación", indican.

OTROS MERCADOS


En otros mercados, el euro aprecia un 0,10% ($1,1487), y la onza de oro gana un 0,48% ($4.420). La rentabilidad del bono americano a 10 años repunta al 5,006% y el bitcoin sube un 6,59% ($81.172).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1498

Arriba.... más arriba...


Pues nada, septiembre tampoco fue el mes para los bajistas ni burbujistas.... ya se empieza a ver a la vuelta de la esquina octubre, mes de ralis, comenzando con el de Halloween llegando al de navidad... parece la cosa se despeja y se puede iniciar en breve un nuevo trampo alcista...

Los bajistas y burbujistas tendrán que esperar tiempos mejores para mantener sus relatos...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa ventas moderadas este martes tras las fuertes subidas del lunes, que llevaron al Nasdaq a renovar sus máximos históricos gracias al impulso de la inteligencia artificial (IA), a la que se une también la tregua que está ofreciendo en las últimas sesiones el precio del petróleo.

Ipek Ozkardeskaya, analista sénior en Swissquote Bank, pone el foco el cambio que ha experimentado el mercado, y es que "la semana pasada comenzó con los precios del crudo alcanzando nuevos máximos desde mayo, mientras que las empresas impulsoras de la IA sufrían el impacto de noticias sobre proveedores de modelos de vanguardia —como OpenAI y Anthropic— que abogaban por un progreso más lento ante la preocupación por los riesgos potenciales de una IA cada vez más potente".

Mientras, "esta semana comienza con un fuerte retroceso del crudo gracias a las esperanzas de paz en Oriente Medio, y con un fuerte impulso de las empresas de IA tras conocerse que Muse AI —el nuevo agente de IA personal de Meta— ha alcanzado la cima de las listas de aplicaciones móviles, cambiando las reglas del juego a favor de la inversión en IA".

"Muse AI —capaz de extraer datos de las aplicaciones de Meta, conectarse con servicios de terceros y realizar tareas en nombre del usuario— ha avivado las expectativas de demanda de IA en toda la cadena de suministro, ya que estos agentes podrían requerir mucha más potencia de cálculo que los chatbots de propósito general", detalla.

Más allá de esto, cree que "Muse AI es solo el primero y es probable que le sigan otros, aunque esta expansión hacia servicios de terceros no será un camino de rosas".

"Amazon ya ha bloqueado el acceso de Muse AI a sus servicios —no quiere que los bots de Meta espíen su propio ecosistema— y es cuestión de tiempo que aparezcan en la red agentes de IA impulsados ​​por Amazon (y otros). ¡Qué momento tan fascinante para vivir!", añade.


En este contexto, las acciones de Meta subieron más de un 11%; y Ozkardeskaya asegura que "en el gráfico de precios se aprecia claramente cómo la ruptura técnica coincide con el lanzamiento de Muse AI: Meta ha superado con claridad la tendencia bajista que se venía gestando desde su máximo del verano de 2025".

"El índice de semiconductores de Filadelfia repuntó más de un 4%, liderado por los fabricantes de CPU, ya que Muse AI —y otras herramientas similares— generarían una mayor demanda de inferencia, aunque todavía está por ver si esto requerirá significativamente más GPU, memoria HBM o capacidad de centros de datos de la que ya se está construyendo. Así, AMD subió alrededor de un 10% hasta alcanzar una valoración de un billón de dólares. Intel se disparó un 12%", valora.

En un contexto más amplio, recuerda que el índice Nasdaq 100 registró un avance de casi el 3%, superando la barrera de los 30.000 puntos, y es que "el descenso de los precios del petróleo contribuyó a reducir los rendimientos globales y dio un nuevo impulso al optimismo reinante en torno a la IA".

ATENCIÓN A TRUMP


Los expertos de Link Gestión destacan que "hoy, y a falta de referencias macroeconómicas y empresariales de especial relevancia, será la intervención del presidente de EEUU, Donald Trump, ante la Asamblea General de Naciones Unidas, prevista para esta tarde antes del cierre de las bolsas europeas, la que centre la atención de los inversores".

"Como viene siendo habitual, los mercados seguirán con cierta inquietud los mensajes que pueda transmitir el presidente estadounidense, cuyas declaraciones desde el inicio de su mandato han tenido un impacto significativo, tanto positivo como negativo, sobre el comportamiento de los mercados", comentan.

Por lo demás, destacan que "el dólar presenta un comportamiento mixto frente al resto de las principales divisas, aunque sin grandes variaciones; que los precios de los bonos y sus rendimientos también muestran estabilidad; que el precio del crudo recupera posiciones; que el precio del oro y el de la plata avanzan, aunque de forma muy moderada; mientras que las criptomonedas pierden terreno, tras las fuertes ganancias acumuladas en las últimas jornadas".

OTROS MERCADOS


En otros mercados, el petróleo vuelve a subir. El Brent se sitúa en 101,34 dólares y el WTI, en 96,00 dólares.

El oro cede hasta 4.336 dólares por onza (-1,09%). La plata se deja un 1,82% (65,20 dólares).

La rentabilidad del bono del Tesoro estadounidense a 10 años cae al 4,943%.

En el mercado de divisas, el EUR/USD se deprecia a 1,1451.

Y el bitcoin sube hasta los 86.042 dólares.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
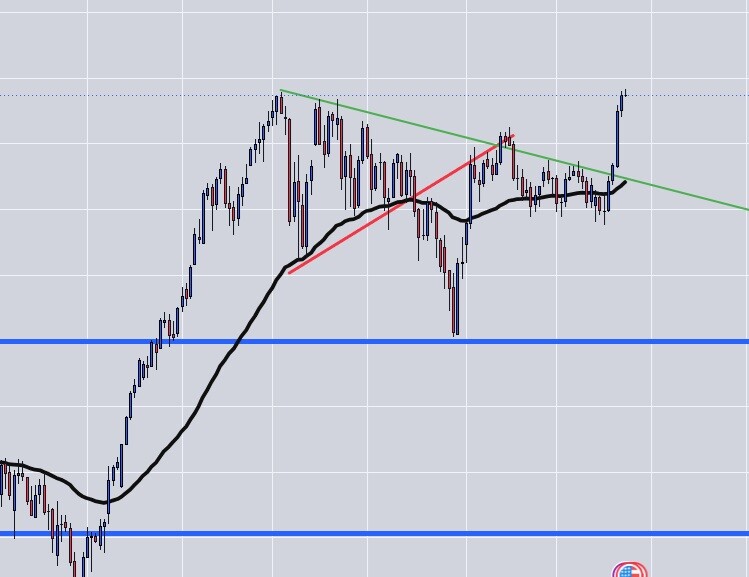
#1499

Arriba.... más arriba... más....


Bueno pues adelante, buscamos mas arriba que abajo no hay nada que hallar...

La presión bajista es nula, la gravedad desaparece... a flotar...

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan signo mixto este miércoles y mantienen intacta la euforia desatada en las últimas sesiones por la inteligencia artificial (IA), que ha llevado al Nasdaq a renovar sus máximos históricos en repetidas ocasiones en lo que va de semana.


Ipek Ozkardeskaya, analista sénior en Swissquote Bank, explica que "un nuevo retroceso en los precios del petróleo impulsó a la baja los rendimientos globales y brindó apoyo a la renta variable, mientras que el sector tecnológico se vio impulsado por la euforia en torno a Muse AI".

"El índice Nasdaq Composite alcanzó un máximo histórico. Sin embargo, los bancos, las aseguradoras y las agencias de viajes sintieron el impacto negativo, temiendo que Muse AI (y tecnologías similares) alteraran negocios que hasta ahora se habían beneficiado de la inercia del consumidor (esos hábitos que mantienen a los clientes fieles a un servicio incluso cuando existen mejores ofertas en el mercado)", agrega.

Curiosamente, señala que "el abaratamiento del petróleo no se ha traducido en un dólar estadounidense más barato en lo que va de semana, tal vez porque los precios de los productos refinados siguen disparándose", y es que los precios del diésel, por ejemplo, alcanzaron un nuevo máximo histórico a pesar del retroceso del crudo, lo que, según su criterio, "advierte que los márgenes de refinado (crack spreads) —la diferencia entre el precio del crudo y el de los productos refinados— serán más difíciles de comprimir mientras no se restablezca el suministro".

"Cabe señalar que el fuerte aumento de los costes de transporte marítimo también está lastrando —y podría seguir haciéndolo— la demanda de crudo por parte de las refinerías. El precio de referencia del crudo no refleja el coste total de llevar un barril a la refinería: los costes de flete han aumentado drásticamente, lo que eleva el coste efectivo del crudo muy por encima de lo que sugieren los precios de referencia", agrega.

Así, cree que "esto también puede debilitar la demanda de las refinerías y presionar a la baja los precios del crudo, incluso cuando las presiones de costes en etapas posteriores de la cadena de suministro siguen siendo intensas; esto ayuda a explicar por qué los precios de los productos refinados pueden seguir subiendo mientras los del crudo bajan, y por qué las expectativas de inflación no necesariamente se moderarán al mismo ritmo que los precios al contado del crudo o el gas".

Por otro lado, recuerda que el presidente de EEUU, Donald Trump, "respaldó la idea de prohibir las exportaciones estadounidenses de diésel para aliviar los precios; un anuncio que me deja atónita, no solo porque proviene de un país profundamente involucrado en el conflicto de Oriente Medio —y, por tanto, corresponsable en parte de la crisis energética—, sino también porque ¡la medida no funcionará!".

"Actualmente, EEUU suministra aproximadamente el 20% del diésel comercializado por vía marítima a nivel mundial, lo que lo convierte en la mayor fuente individual de exportaciones de diésel del planeta. Si restringe las exportaciones, los precios mundiales del diésel podrían dispararse. Además, dado que las refinerías estadounidenses perderían parte de su mercado de exportación, podrían optar simplemente por producir menos, lo que acabaría restringiendo el suministro de otros combustibles en el mercado interno. Sería contraproducente. Una idea pésima", valora.

AGENDA Y OTROS MERCADOS


En lo que respecta a la agenda de hoy, los analistas de Link Gestión indican que "a la espera de, quizás, el evento más relevante de la semana: la reunión en Washington de los presidentes de EEUU y China, Donald Trump y Xi Jinping, en la que se espera que ambos alcancen un acuerdo para prolongar la actual tregua comercial, los inversores afrontarán una agenda macroeconómica en la que destaca principalmente la publicación por S&P Global de las lecturas preliminares de septiembre de los índices adelantados de actividad sectoriales, los PMIs".

"Se espera que estos indicadores confirmen que la actividad del sector privado ha continuado expandiéndose, aunque a un ritmo moderado. Será especialmente relevante analizar el comportamiento de los subíndices de precios, considerados buenos indicadores adelantados de la evolución de la inflación", añaden.

En otros mercados, el petróleo cae con moderación. El Brent cede hasta los 98,7 dólares (-0,5%) y el WTI se sitúa por debajo de los 90 dólares (-1,09%, $89,5).

En el mercado de divisas, el par EUR/USD se deprecia alrededor de un 0,2%, hasta 1,1425.

La onza de oro está plana (-0,05%, 4.374 dólares) y la plata sube un 0,5% (66,8 dólares).

Los rendimientos del bono estadounidense a 10 años caen al 4,955%.

Y el bitcoin repunta hasta los 86.700 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
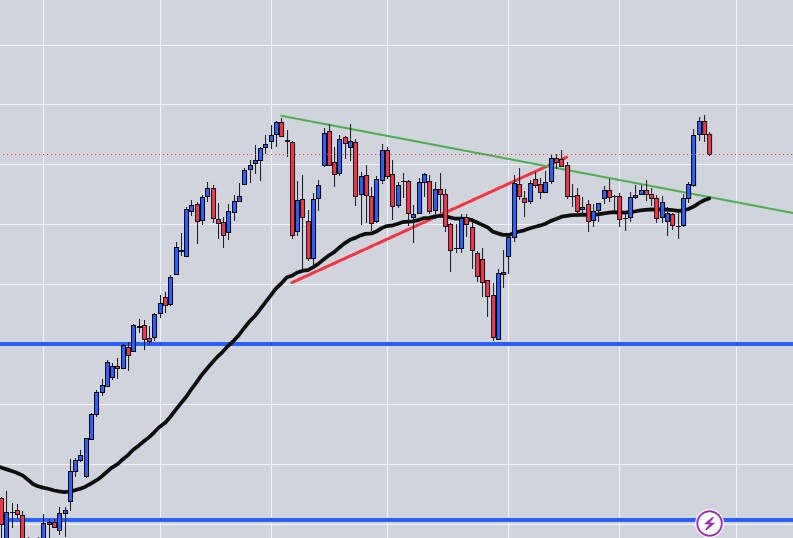
#1500

Arriba.... más arriba... más.... arriba...


Da la sensación de que estamos a las puertas de los ralis de fin de año, queda algo de septiembre poco casi nada, entrara octubre y probablemente veamos nuevos máximos...


GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan nuevas caídas este jueves que darían continuidad a los retrocesos vividos el jueves, y es que el parqué neoyorquino sigue preocupado por la venta masiva de deuda, que ha llevado la rentabilidad del bono del Tesoro a 10 años por encima del 5%, y por el precio del petróleo.

Ipek Ozkardeskaya, analista sénior en Swissquote Bank, pone el foco en "unos datos de PMI inesperadamente sólidos procedentes en EEUU, que "sacudieron ayer los mercados" y tuvieron un impacto notable en el rendimiento de los bonos.

"En EEUU, las cifras preliminares del PMI de septiembre mostraron una expansión de la actividad al ritmo más rápido en más de cinco años. Los nuevos pedidos crecieron a su mayor velocidad desde abril de 2022, mientras que la contratación en el sector manufacturero registró su mayor fortaleza desde febrero de 2021", señala.

Además, indica que "las enormes inversiones en IA y la resiliencia del gasto de los consumidores contrarrestaron las preocupaciones derivadas de los precios de la energía; no obstante, los plazos de entrega de los proveedores se alargaron —según los mismos datos— y los costes de los insumos se mantuvieron elevados debido a los altos precios energéticos y a las tensiones en la cadena de suministro".

En otras palabras, cree que "la actividad económica se expandió con fuerza mientras las presiones sobre los precios permanecían elevada", lo que supone una "combinación perfecta para alimentar nuevas expectativas de subidas de tipos".

"El rendimiento del bono estadounidense a 2 años —que refleja mejor las expectativas sobre los tipos de la Reserva Federal (Fed)— superó el 4,94%, su nivel más alto desde junio de 2024; el del bono a 5 años rebasó el 5% por primera vez desde 2007, presionado también por una débil subasta de deuda a ese plazo; el rendimiento a 10 años superó el 5,10%; y el del bono a 30 años volvió a situarse por encima del 5,40%", señala.


Esta "venta masiva de bonos" se contagió a la deuda japonesa, ya que el bono japonés a 10 años (JGB) regresó del festivo con un repunte por encima del 3%", mientras que "los mercados de renta variable sufrieron fuertes caídas, naturalmente, siendo el Nasdaq 100 estadounidense el más afectado tras haber alcanzado un máximo histórico la jornada anterior".

"Como nota positiva, el precio del crudo bajaba esta mañana, revirtiendo parte del repunte de ayer. Los futuros del diésel en EEUU también cayeron bruscamente, aunque el alivio en los surtidores fue insignificante: el precio minorista del diésel se mantiene prácticamente en máximos históricos. Por último, la sorprendente solidez de los datos estadounidenses —sumada a unas expectativas de política monetaria restrictiva por parte de la Fed— probablemente mantendrá contenido el ánimo del mercado", valora.

TOMA DE BENEFICIOS EN LA IA


Por su parte, la tecnología parece haberse tomado un respiro tras las subidas de esta semana, y en Link Gestión indican que "ayer el sector de la energía fue el único que cerró al alza, en una jornada en la que los inversores aprovecharon las fuertes ganancias acumuladas recientemente por los valores vinculados al desarrollo de infraestructuras de IA, concretamente por los fabricantes de semiconductores y memorias, para realizar beneficios".

"Los grandes valores tecnológicos cerraron, en su mayoría, a la baja, aunque volvió a destacar el buen comportamiento de Meta, con los inversores apostando claramente por la compañía tras el lanzamiento de su agente de IA, denominado Muse", detallan

Para este jueves creen que, además de la evolución de los mercados de bonos, que será clave para determinar el comportamiento de la renta variable, "la atención de los inversores se centrará en la reunión que mantendrán en Washington los presidentes de EEUU y China, Trump y Xi".

"Aunque, como anunció ayer el secretario del Tesoro estadounidense, Bessent, ambos países han acordado prolongar la tregua comercial hasta enero -ver sección de Economía y Mercados-, hay otros asuntos, como Taiwán, la guerra de Oriente Medio, las restricciones a las exportaciones tecnológicas, el desarrollo de la IA y las salvaguardias relacionadas con esta tecnología, que serán abordados en la reunión y que podrían generar nuevos titulares", aseguran.

AGENDA Y OTROS MERCADOS


En la agenda macroeconómica, este jueves destaca la publicación de las peticiones semanales de desempleo, para las que el consenso de analistas espera un aumento hasta las 201.000.

En otros mercados, tenemos al petróleo subiendo, con el Brent instalado en los 103 dólares y el West Texas, en 92 dólares.

El oro avanza hasta los 4.321 dólares por onza.

El bono del Tesoro estadounidense a 10 años vuelve a apreciarse y se sitúa en el 5,116%.

En el mercado de divisas, el EUR/USD gana posiciones hasta los 1,1391 dólares.

Y el bitcoin, tras su rally, cae hasta los 84.388 dólares.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.