Bienvenidos a un nuevo post de Options Edge, hoy veremos cómo se encuentra el mercado, concretamente el mercado Europeo, en términos de volatilidad. Posteriormente veremos qué operativa podríamos llevar a cabo en este régimen de volatilidad.
Si quieres estar al día y recibir una actualización del régimen de volatilidad en el mercado Europeo, te invito a que te suscribas a Options Edge para recibir el reporte todos los domingos de manera gratuita. Si tienes cualquier duda estaré encantado de ayudarte, puedes contactarme por cualquier vía.
Wall Street sube y Europa baja en el mismo mes
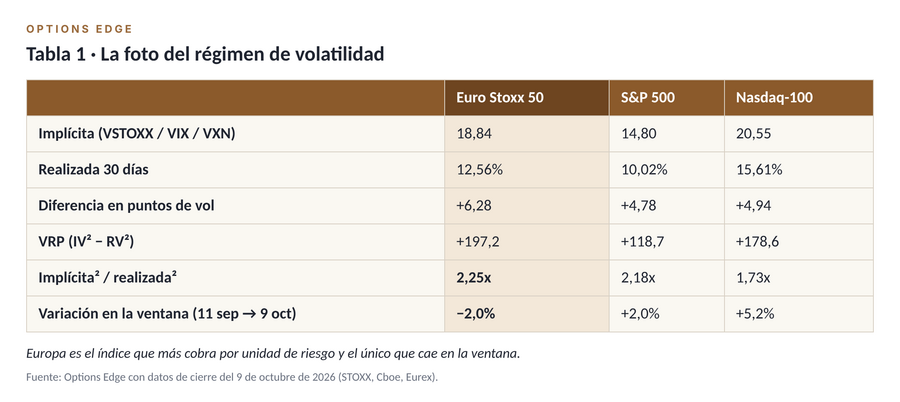
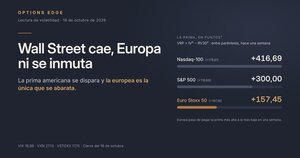
En el último mes, específicamente desde el 11 de septiembre hasta hoy, el SPX ha subido un 2%, el Nasdaq un 5,2% y al mismo tiempo el ESTX ha perdido un 2%.
Eso es lo que ha ocurrido en el precio y rendimiento de los índices, pero, ¿Qué ocurre realmente a niveles de volatilidad?
En términos absolutos, el índice tecnológico es el que más prima de riesgo por volatilidad paga, pero también es el que mas volatilidad realiza. Por eso conviene ver la métrica en unidades de riesgo. En unidades de riesgo, el índice que mejor paga es el europeo, el VSTOXX cubre 2,25 veces la volatilidad realizada en el Euro Stoxx mientras que el VIX cubre 2,18 veces la volatilidad realizada en el SPX y el VXN tan solo 1,73 veces la del NDX.
Os dejo una tabla para tenerlo de forma más visual y que se entienda mejor:
Régimen de Volatilidad Actual
Qué es el VRP
Como comenté en el post de bienvenida, el VRP (volatility risk premium), no es más que la diferencia entre la volatilidad implícita y la volatilidad realizada de un activo subyacente. Esa diferencia es la prima que cobra quien vende un seguro.
El concepto de cobrar el seguro viene de que nosotros al vender las Puts, estamos vendiendo la protección ante una caída a alguien que compra la Put. Si la IV es mayor a la RV, los vendedores de opciones salen beneficiados.
Si un inversor quiere protegerse ante una caída, compra una Put, nosotros se la venderemos a cambio de una prima. En los índices, la volatilidad implícita suele ser mayor a la volatilidad realizada, por eso este negocio en forma de aseguradora es rentable. El problema viene cuando esa volatilidad si que se realiza de verdad y salimos perdiendo. Es el caso en el que una aseguradora tiene que cubrir un siniestro. Muchas ganancias pequeñas y pocas pérdidas, pero muy grandes comparadas a las ganancias.
Composición de la Varianza Europea
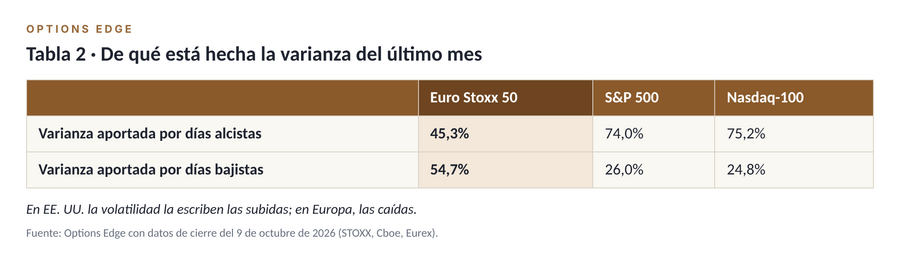
Veamos ahora de que se compone la varianza en el índice Europeo.
Descomposición de la varianza de los índices
Como vemos en la tabla, la gran mayoría de la varianza de las sesiones de los índices americanos esta compuesta por días alcistas. En Europa ocurre justo lo contrario y solo el 45% de la varianza se explica por sesiones alcistas.
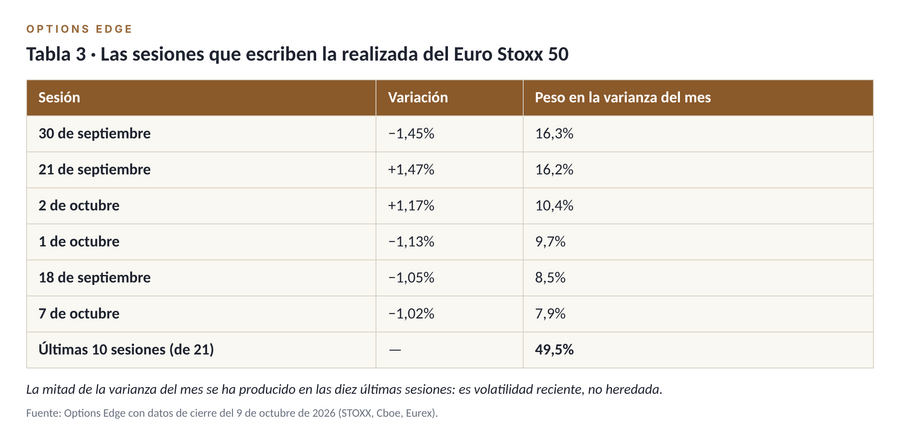
¿Cuáles son las sesiones que más peso aportan a la varianza? Sesiones que aportan mayor peso a la varianza del ESTX
Claramente , la semana del 28 de septiembre es la que más peso tiene en la varaianza del último mes del ESTX. Si fuéramos más allá, la volatilidad realizada en los últimos 10 días es mayor a la realizada en las últimas 22 sesiones (último mes). Esto es algo que no curre en los índices americanos, donde la varianza de los últimos 22 días es mayor a la de los últimos 10 días. Esto ocurre porque la varianza del ESTX está concentrada en las últimas dos semanas.
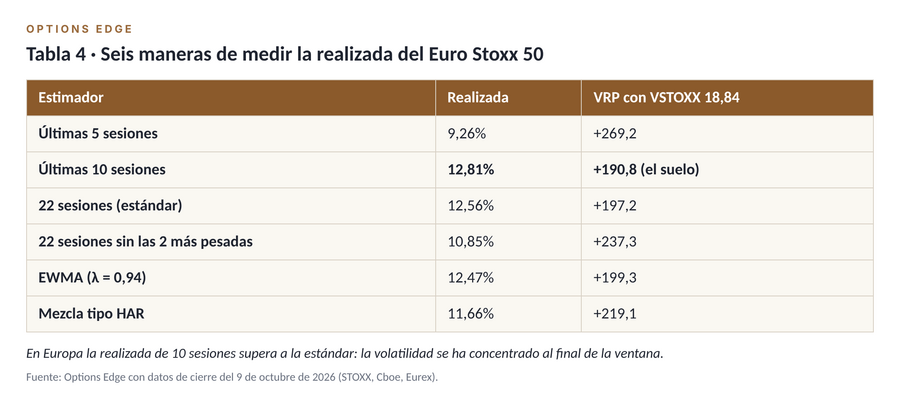
Os dejo también el resto de métricas por si las queréis tener en cuenta:
Varianza del ESTX medida de distintas formas
El indicador más honesto es el EWMA, aunque el nombre pueda parecer complejo, simplemente es un indicador que da más peso a las sesiones más nuevas y menos peso a las sesiones más viejas.
Operativa Acorde a Este Régimen
Ahora bien, todo esto esta genial pero queda lo mas importante. ¿Qué operativa llevamos a cabo suponiendo que la IV(Volatilidad implícita) va a ser mayor a la RV(Volatilidad Realizada)?
La manera en la que opero yo es vendiendo un Straddle sobre el ESTX, es decir, vendo una Call y una Put al dinero sobre el ESTX. Además, cubro la delta de la posición para que la dirección que tome el ESTX no me afecte en ningún momento y mi única apuesta sea que la IV supera a la RV durante el vencimiento de la opción, sin importar hacia donde se mueva el activo subyacente.
Si estas interesado en saber cómo cubrir la delta de la posición, por qué hacerlo y si es rentable déjamelo en los comentarios y escribo un post sobre ello para que puedas entenderlo de forma sencilla.
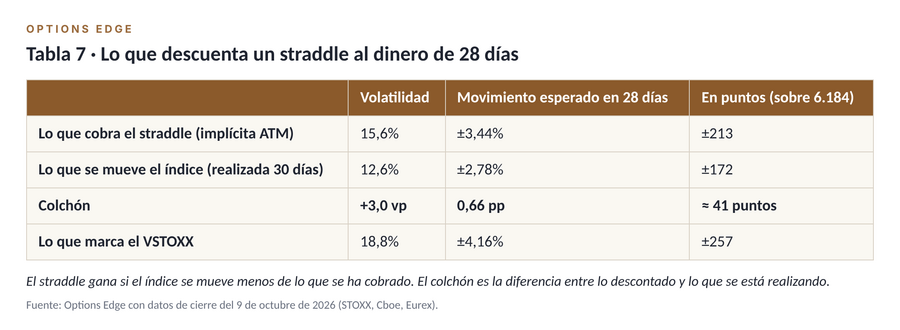
Straddle vendido sobre el ESTX
Una cosa importante a tener en cuenta, la volatilidad implícita mide lo que el mercado estima que realizará el subyacente de aquí a 30 días mientras que la volatilidad realizada que estamos utilizando no es la que se va a realizar en esos 30 días, es la que se ha realizado en los últimos 30. Más adelante veremos cómo podemos estimarla, pero no puedo contarlo todo en un solo post.
La operativa que uso concretamente es vender este straddle todos los meses en los que el VSTOXX no ha perdido 2 puntos frente al mes anterior. Es decir, si desde la apertura de septiembre del VSTOXX al cierre el VSTOXX hubiera pasado de 16 a 14, o menos, en octubre no vendería el straddle y esperaría a noviembre, es el único requisito para implementar la estrategia.
El lunes 5 de octubre abrí el straddle, os iré contando cada domingo como funciona, pero para hoy no quiero que el post se haga denso de leer, es de los primeros y prefiero que la gente que empiece a leer mis post no vea esto como algo complejo, porque no lo es. Simplemente hay que entender varios conceptos primero, los iremos viendo todos poco a poco aquí, cada domingo. Recuerda suscribirte para no perdértelo.
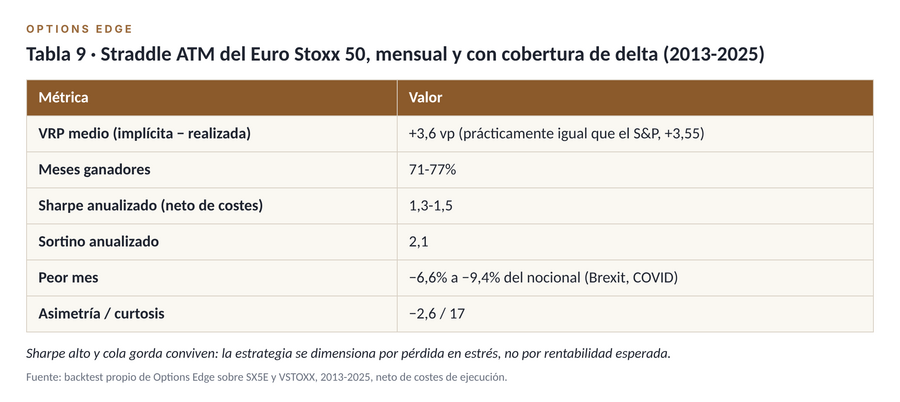
Adicionalmente, te dejo las estadísticas de esta estrategia para que le eches un ojo y sepas qué se puede esperar de ella. Son los datos de backtest desde 2013 a 2025 de esta estrategia.
Estrategia Straddle Deta Cubierto sobre el ESTX
Como siempre, recuerda que la operativa en opciones conlleva grandes riesgos y que nada de lo que veas en este post es una recomendación de inversión, está escrito con meros fines educativos e informativos.
Espero que este post te haya aportado valor y si has llegado hasta aquí te agradezco encarecidamente tu tiempo. Nos vemos en los comentarios o el próximo domingo.
Soy Jaime Tomás. Opero opciones desde hace más de cuatro años, centrado en la venta sistemática de prima en índices. Aquí comparto análisis de la prima de riesgo de volatilidad con datos, backtests con costes reales y lo que he aprendido por el camino, incluidos los errores.