Difícil de decir, tenemos que ver como quedan los resultados con la integración de SECIL, yo apuesto por unos €575m de EBITDA, con una deuda de €1.3Bn para este 2026. A partir de ahí, si quieres apostar por un múltiplo EBITDA de unas 8x (por cementeras de mayor tamaño se paga incluso más, cerca del doble dígito), te irías a unos 50€/acción. Creo que fijarse ahora en ella es un poco "tarde" cuando se ha tirado años en corros cotizando a menos de 5x EBITDA, por bien que yo voy a mantenerlas mientras los resultados sigan acompañando, por mucha plusvalía latente que pueda tener (y que le vea poco recorrido, o mucho menor del que tenía cuando empezamos a hablar de ella y a seguirla en el foro).
#408
Re: Cementos Molins
Muchas gracias por la respuesta. Los resultados que presenten pronto serán muy relevantes.
Mi proyección para este 2026: EBITDA entre €525 y €550m y DFN entre €1.25Bn y €1.275Bn. Con un market cap de €2.65Bn, la tenemos cotizando en un rango entre 7.25x y 7.5x (más acorde con lo que merece vs. las < 5x a las que se pasó años cotizando). Podría llegar a pagarse > 8x e incluso acercarse a 9x como las "grandes" del sector? Tal vez sí, pero para esto tendríamos que contar con mucha mayor liquidez / profundidad de mercado para que los institucionales pudieran entrar en el accionarido.
Molins cerró el primer semestre con un beneficio neto de 111 millones de euros, un 16% más que el mismo periodo de 2025, según los resultados publicados este jueves en la Comisión Nacional del Mercado de Valores (CNMV).
Las ventas ascendieron a 751 millones, un 50% más, y Molins afirma que estos resultados se apoyan "en la disciplina de precios, las iniciativas de eficiencia operativa y la contribución de las adquisiciones, incluida Secil desde el segundo trimestre", informa en un comunicado.
El resultado bruto operativo (Ebitda) alcanzó los 164 millones, un 66% más, y el margen ebitda mejoró en 2,1 puntos porcentuales, hasta el 21,9%, mientras que el ebitda ajustado ascendió a 237 millones, un 48% más.
Molins destaca que la evolución se apoyó en la mayor contribución de las joint ventures, especialmente México.
BENEFICIO POR ACCIÓN
El beneficio por acción aumentó un 16%, hasta 1,67 euros por acción, y el flujo de caja libre fue de 117 millones de euros en el primer semestre.
La deuda financiera neta se situó en 1.341 millones a cierre de junio, "reflejando principalmente la adquisición de Secil a finales del primer trimestre".
El consejero delegado de la compañía, Marcos Cela, ha destacado que este primer semestre "representa un hito estratégico".
"Hemos obtenido unos sólidos resultados, mejorando márgenes en un entorno exigente, y hemos incorporado por primera vez la contribución de las operaciones de Secil, una adquisición que refuerza nuestro perfil como una compañía más diversificada y equilibrada", ha añadido.
Además, considera que el inicio de la cotización en el Mercado Continuo es "un paso relevante" en su trayectoria como cotizada, y que contribuye a reforzar su visibilidad en los mercados de capitales
#411
Re: Molins gana 111 millones hasta junio, un 16% más
Conoceis alguna plataforma que ofrezca la mejor posición de dinero y papel en cementos Molins?
Gracias.
#412
Re: Molins gana 111 millones hasta junio, un 16% más
Re: Molins gana 111 millones hasta junio, un 16% más
Gracias Rivaldihno, pero me refería a alguna pagina web de acceso gratuito, aunque dé la mejor posición de compra y de venta con 15 minutos de retraso. Gracias de nuevo.
#414
Re: Molins gana 111 millones hasta junio, un 16% más
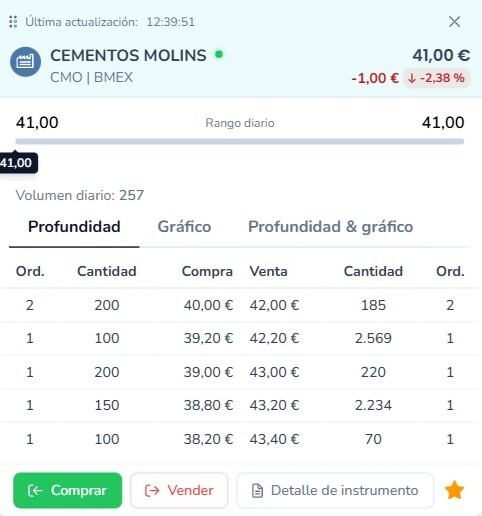
Pues parece que la cotización se ha atascado alrededor de los 42-43 euros y hay un tapón de unas 5.000-7.000 acciones en esta zona.
El salto al continuo ha supuesto pasar de los +-38 a los +- 42 euros por acción. La verdad, me esperaba bastante más. Repasé otras empresas que saltaron al continuo y se comportaron bastante mejor. Borges, en Agosto de 2017, pasó de +-16 a 54 euros por acción ( antes de Split), Libertas se calentó fuerte de +-1.50 euros/acción a 7 euros/acción, y así varios casos de hace casi dos décadas,….
En la pasada Junta, un familiar Molins que estaba en el público habló un momento de un hipotético “evento de capital” en Cementos Molins. No dijo nada más. Creo que el salto al continuo es el anticipo de otra operación que podría ser una ampliación de capital con el objetivo de dar liquidez a las acciones y reducir deuda.
No tiene mucho sentido que cuando Molins cotizaba en corros la acción era ilíquida y ahora que está en el Continuo está casi igual. De acuerdo que el volumen se animó unos días después del salto al continuo, pero hoy no se ha transaccionado ninguna acción!!. El Gap entre la compra y venta está alrededor del 4%. Quien en su sano juicio compra acciones de Molins a 42 y si quisiera venderlas, hoy hay demanda a 40 euros?. Se pierde dos euros por acción!.
Soy muy freaky, me gusta mirar mi bola de cristal, y además acabo de preguntar a la IA de Google: “Con la información que dispones y las noticias publicadas, crees que Cementos Molins ampliará capital próximamente?. La respuesta de la IA de Google es:
“Sí, con la información financiera oficial y los reportes públicos de este verano de 2026, es muy probable que Molins ejecute una ampliación de capital próximamente. Tras abandonar definitivamente el mercado de corros y debutar en el Mercado Continuo el pasado 13 de julio de 2026 bajo el ticker 'CMO', la propia directiva y los analistas del mercado han dejado claro que esta vía de financiación es el paso natural a corto o medio plazo.
Racional estratégico: ¿Por qué necesita ampliar capital?. Los hechos públicos y el último informe de resultados del primer semestre de 2026 (publicado el 30 de julio) desvelan tres motivos de peso que justifican la operación:
-El "problema" del free float (capital flotante): Actualmente, cerca del 95% del capital social está atrapado entre las tres ramas de la familia fundadora (los Molins Amat, Molins Gil y Molins López-Rodó) y la autocartera. Al cotizar apenas un 5% libre en el mercado, el volumen de negociación es extremadamente bajo. Una ampliación de capital es la herramienta idónea para dar entrada a fondos institucionales internacionales, multiplicar la liquidez y postularse formalmente para entrar en el Ibex 35 en el futuro por tamaño de capitalización.
-Digestión de la compra de Secil y desapalancamiento: En marzo de 2026, la compañía cerró la adquisición de la portuguesa Secil por 1.400 millones de euros. Según los datos oficiales presentados a la CNMV al cierre de junio de 2026, la deuda financiera neta de la cementera se ha disparado hasta los 1.341 millones de euros, financiada con un préstamo bancario de 680 millones y una emisión de bonos de 500 millones.
-Captar dinero fresco mediante acciones servirá directamente para reducir esta carga financiera y sanear el balance.
Ventana de oportunidad en Bolsa: En su primer día en el Mercado Continuo, la acción se disparó un 9% hasta superar los 42 euros, consolidando un valor bursátil superior a los 2.500 millones de euros. Con la acción cotizando en máximos y con fuerte apetito inversor tras presentar un beneficio neto semestral de 111 millones de euros (un 16% más de BPA), el Consejo de Administración cuenta con el escenario ideal para emitir papel nuevo sin penalizar en exceso el precio.”
Pedazo respuesta nos da la IA de Google!. Da por hecho una próxima ampliación de capital en C.Molins.
Es evidente que tendría toda la lógica y el sentido del mundo!!!!. Siempre he pensado que tienen una autocartera que no tardaran en colocar al mercado para aumentar la liquidez de las acciones.
Es lógico pensar que, si aumentara la liquidez, se reducirá el gap entre la compra venta de acciones y los grandes inversores tendrán más incentivos y visibilidad en comprar acciones de Molins.
No tengo ni idea de qué hará la cotización de la acción pero espero y deseo que las acciones suban. Si no suben, no pasa nada. Tarde o temprano, la cotización reflejará el valor lo que exactamente tiene. Una parte de mis ahorros para mi jubilación están metidos en Molins. Molins es una empresa con altas barreras de entrada. Es muy difícil conseguir permisos para construir cementeras y canteras. Además, el cemento viaja mal por carretera porque es muy caro transportarlo, con lo cual, las plantas cementeras tienen un área de influencia alrededor de la planta para sus ventas. El ROCE de Molins es del 12%, el dividendo del 2% ( si destinaran todo el beneficio a dividendos sería del 8-9%), históricamente bien gestionada, deudas controladas ( ahora puntualmente tiene deudas pero en mi opinión nada preocupante), con una buena evolución histórica tanto del negocio como de la cotización, con buena política de inversión y asignación de capital, empresa familiar, prudente, que se adapta bien a la inflación ( ya lo hemos visto durante estos últimos años y en Argentina), sin partidas “raras” en su balance ( como los famosos intangibles de muchas empresas),.....
En relación a las deudas, me he estudiado con lupa las cuentas del Grupo Molins y creo que se olvidan de destacar que las filiales que contabilizan mediante el método de participación ( básicamente la filial Mejicana), están muy capitalizadas y no tienen deudas. Con lo cual, si consideramos liquidez para el Grupo Molins, el porcentaje de cash que correspondería al 33% propiedad de Molins de la filial Mejicana ( deuda neta negativa), representaría que el Grupo Molins tiene unos 100 M euros MENOS de deuda ( importe deducido a partir de datos de MarketScreener y de las propias cuentas anuales semestrales de Molins).
Escribí hace un tiempo un post de como podría el Grupo Molins reducir deudas.
Por cierto, el tipo de cambio euro – peso mejicano nos está favoreciendo enormemente. Hace un año estaba a 22 y hoy a 19.69 pesos/euros. Sólo con el tipo de cambio mejicano estamos ganando un 10% más que el año pasado de esta filial.
Sólo son mis opiniones sin ser recomendación de nada de nada.
#415
Re: Molins gana 111 millones hasta junio, un 16% más
Pues gracias por tus opiniones e información. Coincido en todo con la IA y contigo.No sabía lo de la filial mexicana. Yo desde hace meses tengo la opinión que harán algo parecido a Arteche esperando que la cotización después de la ampliación no sea igual. Un saludo
#416
Re: Molins gana 111 millones hasta junio, un 16% más
El ciclo va ya muy avanzado y esta empresa al igual que otras, ha subido bastante en los últimos años (recuerdo cuando cotizaba a 17€). Ahora supera los 40€. Puede que aun pueda subir mas por fundamentales, pero siendo cíclica entiendo que el mercado puede estar ya mirándola un poco desde la distancia. Por el momento la empresa ha hecho sus deberes que es salir a cotizar al continuo. A medida que se vaya conociendo el mercado irá ajustando mejor el precio. Yo a estas alturas ya creo que me esperaré al siguiente ciclo
Dejo enlace a mejora de rating crediticio por parte de S&P a Cemex (obviamente, estamos hablando de una compañía de mucho mayor tamaño y capitalización, pero comparable interesante con Molins, dada también su notable presencia en México a través de Cementos Moctezuma):
En efecto, podemos compararla con Molins (ahora que tenemos bonos cotizados): (+) Rating: Cemex BBB- // Molins BB (dos escalones por debajo; importante que Molins está en la categoría del High Yield en lugar del Investment Grade); (+) NFD / EBITDA: Cemex 2.5x // Molins 2.4x (€1.275Bn / €540m) => Molins ligeramente mejor; (+) EBITDA / Intereses: Cemex €3.6Bn / €0.53Bn = 6.8x // Molins €540m / €70m (asumo la pagamos toda al 5.5%, por bien que será menos) = 7.7x => Molins mejor; (+) EBITDA / Capex: Cemex €3.6Bn / €1.1Bn = 3.3x // Molins €540m / €165m (asumo se incrementará un 70% vs 2025 con la incorporación de SECIL) = 3.3x => Alineados; (+) Destino del FOCF: Cemex 40% - 50% a adquisiciones, 40% - 50% a retribuir al accionista, 0% - 10% a reducir deuda // Para Molins (2025) fueron €176m de FOCF de los cuales €102m se destinaron a adquisiciones (~60%, más "agresivos" que Cemex) y €70m a dividendos (~40% en el rango "bajo" vs. Cemex, que es algo más "generosa" con sus accionistas), mientras que la deuda se redujo en apenas €3m (~0%), en todo caso, muy similares entre ellas.
En resumen, diría que Molins ha tenido que "sobre-pagar" por su deuda cotizada al ser primerizo en el mercado, así como probablemente por su menor tamaño vs. otras compañías del sector, si bien, el hecho que los bonos hayan cotizado por encima de la par desde el primer momento (a pesar que el interés del activo libre de riesgo haya ido subiendo y por ende las cotizaciones de los bonos en el mercado secundario hayan ido a la baja) debería percibirse como que es previsible puedan mejorarle el rating y acabar financiándose más barato (de ahí también que incluyeran una cláusula de recompra de los bonos en el 3r año si mal no recuerdo).
#418
Re: Molins gana 111 millones hasta junio, un 16% más
Dos comentarios: 1) Ayer por la tarde - tras un verano con el volumen seco - entró "de cara" una orden de compra de 10.000 títulos a 40,00€ que en gran parte (> 9.350 títulos) ha sido completada esta mañana en la subasta de apertura. 2) Llegará el día que Argentina no tendrá hiper-inflación y que las presentaciones de resultados de Molins (en relación a sus intereses en el país) mejorarán:
La inflación en Argentina no era tan baja en un mes de agosto desde hace casi 10 años
El índice de precios al consumidor (IPC) en Argentina se ha situado en el 1,7% en comparación con julio pasado, mes en el que la tasa de variación mensual había sido del 2,1%. El dato de agosto es el más bajo para este mes desde agosto de 2017. En términos interanuales, el IPC se situó en agosto pasado en el 33,5%, mostrando una leve desaceleración con respecto a la tasa del 33,8 % de julio último, según informó este jueves el Instituto Nacional de Estadística y Censos (Indec). La inflación en Argentina acumuló en los primeros ocho meses del año un alza del 21,3 %. De acuerdo con el informe del Indec, los precios de los bienes tuvieron el mes pasado una variación positiva del 1,4% en comparación con julio, mientras que los servicios subieron el 2%, unos datos que ascienden al 29,5% y el 41,8%, respectivamente, en la comparación interanual.
#419
Re: Molins gana 111 millones hasta junio, un 16% más
El 29/4/2026 Molins publicó que en la Junta de Accionistas se votaría el paso al continuo y la cotización estaba a +-35 euros por acción. Ayer cerró en 36.20 euros. Estamos casi igual que en Corros!!. Creo que es la primera vez en toda la historia de la bolsa española que una empresa salta al continuo, sube durante unos días y a los 4 meses está casi a la misma cotización. Estoy bastante decepcionado y la empresa debería hacer algo. A pesar que estamos en el continuo, las acciones continúan bastante ilíquidas. Hubo 2 o 3 días que hubo alguna compra importante de unas 10.000 acciones pero es algo puntual y casi cada día las ventas superan a las compras ( pero con importes bajos). Ayer se movieron 2.303 acciones ( unos 85.000 euros) y con este importe hicieron bajar la capitalización de Molins en más de 200 millones de euros.
Ver para creer!.
#420
Re: Molins gana 111 millones hasta junio, un 16% más
Totalmente, seguimos sin apenas volumen, aquí declaración trimestral a la CNMV de esta mañana con el proveedor de liquidez (apenas ~1.200 títulos entre compras y ventas), GVC Gaesco: