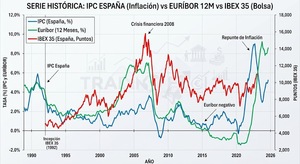
¿Inflación o deflación? Pocas preguntas macro tienen una respuesta tan contraintuitiva como la que dejó la eurozona: casi una década entera (2013–2020) por debajo del objetivo del 2 % —con meses en negativo y tipos de interés bajo cero— seguida, de golpe, del mayor estallido inflacionario en cuarenta años, con un pico mensual del 10,6 % en octubre de 2022. En 2012, en plena crisis del euro, un hilo legendario del foro de Rankia libró este debate con nombres y apellidos: un bando deflacionista con lista de síntomas, un bando inflacionista con cifra y plazo, y una tercera voz que anunció las dos cosas — en orden. Una década larga después, este artículo puntúa con el resultado en la mano. Adelanto del marcador: ganaron los dos, cada uno en su asalto — y la lección no es quién acertó, sino por qué los escenarios sirven como mapas y arruinan como apuestas.
Es la vigesimoquinta entrega de Sabiduría Rankiana, la serie que rescata las mejores lecciones de la comunidad; en esta colección, las del hilo «Encuesta Margrave» (2012–2025, 57.695 mensajes, 358 participantes). Cierra el ciclo monetario de la colección que abrieron la inflación como impuesto y la creación del dinero — y es deuda antigua de la casa: los clásicos de @fernan2 sobre hiperinflación y deflación y sus diferencias ya enseñaban los conceptos antes incluso de que el hilo existiera; aquí añadimos lo que solo el tiempo podía dar: el marcador.
El bando deflacionista: una lista de síntomas con fecha
El 23 de mayo de 2012, @Valentin publicó el mensaje #24438 bajo el título exacto de este artículo: «¿Deflación? ¿Inflación?». Su tesis venía de lejos —«llevo diciendo esto desde la introducción del euro», y remitía a una charla suya grabada en 2011— y descansaba en la arquitectura de la moneda: un BCE construido «a imagen y semejanza del Bundesbank», sin transferencias entre países, obliga a los menos competitivos a ajustar por la vía dura — paro y salarios, no precios. Y dejó la lista de síntomas para reconocer el régimen:
«El empresario quiebra. El trabajador gana cada vez menos, o pierde su trabajo. El ahorrador tiene miedo de sus ahorros, porque los bancos quiebran. Quienes disponen de bienes patrimoniales, por ejemplo inmuebles, ven reducida su valoración porque caen los precios. Los pensionistas ven amenazadas sus retribuciones con posibles recortes».
Relea el lector la lista con la España de 2012-2014 en la memoria: es un parte meteorológico de aquellos años, síntoma a síntoma. Y el mensaje incluía dos precisiones técnicas que envejecerían aún mejor. Primera: la subida de impuestos y de los precios de los oligopolios (luz, gas) es pérdida de poder adquisitivo, pero no inflación de demanda — el matiz que casi toda la prensa confundía. Segunda, y decisiva para nuestro marcador: la inflación de verdad llegará «con la subida en conjunto de bienes a la vez de subida salarial exigida por los trabajadores». Guárdese esa frase: es el criterio con el que su propio autor habría reconocido, nueve años después, que el régimen había cambiado.
El bando inflacionista: cifra, plazo y mecanismo
Tres días antes, @Margrave había publicado el mensaje #23956 — «INFLACIÓN: el enemigo mortal y oculto del ahorrador» — con la tesis contraria y la valentía de ponerle números. Su cadena lógica: las constructoras españolas debían «el doble de deuda que de capital»; extrapolando a la banca y su suelo ilíquido, solo el BCE podía recapitalizar el sistema; «como es la única salida, se hará, más tarde o más temprano»; y semejante monetización de deuda con la imprenta «arrojaría una inflación del 5 % durante al menos 5 años», con su corolario distributivo: «en épocas de inflación prevalece el deudor sobre el acreedor», y la factura la pagan los prestamistas — IPFs, Letras, obligaciones — con una «tasa de desgaste» que cifraba en un 37 % de poder adquisitivo cada tres años. Es la doctrina que esta serie ya desarrolló en la entrega del impuesto inflacionario: los rescates se acaban pagando, y se pagan por la puerta de atrás.
La tercera voz: las dos cosas, en orden
Y entre ambos bandos, dos mensajes. El primero es de @Knownuthing en el mensaje #642 — el mismo del debate del oro—, y contiene el mecanismo del cambio de fase que faltaba a los dos bandos: «la expansión de la cuenta de balance de los bancos centrales no es inflacionista mientras el mercado perciba que se trata de medidas temporales. Si el proceso se mantiene en el tiempo, el mercado en algún momento decidirá que eso es malo para el valor del dinero, y empezará a huir del dinero» — mientras tanto, «el proceso inevitable de cancelación de deudas es fuertemente deflacionista». Es decir: imprimir no da inflación… hasta que la psicología colectiva cruza un umbral, y entonces la da toda junta. El segundo es de @Valentin en el mensaje #25724, y es la fórmula que da estructura a este artículo:
«La secuencia de un gran desastre monetario toma la siguiente forma de ciclo: Crecimiento – Sobreendeudamiento – Crisis – Deflación – Guerra – Hiperinflación – Reforma monetaria. Cualquier crash o crisis conduce a una deflación, nunca a una inflación».
Y añadía la prueba de autoría: «estas son palabras mías del año 2008», con enlace a su propio comentario — la secuencia estaba escrita antes de la crisis del euro. Nótese lo que la fórmula hace: no elige bando — ordena los bandos en el tiempo. Primero la deflación (el crash destruye crédito y demanda); la inflación viene después, si viene, y por otro camino.
El marcador, una década después
Ahora, lo que ningún participante podía tener en 2012: el resultado. Fase a fase:
Fase (IPC medio anual de la eurozona, aprox.) |
Qué pasó |
Quién iba ganando el debate |
|---|---|---|
2012–2014 (del 2,5 % al 0,4 %) |
Desinflación acelerada pese al «whatever it takes»; crisis de deuda, paro récord en el sur |
Valentin: los síntomas de su lista, uno a uno, en los telediarios |
2015–2016 (≈ 0 %, con meses en negativo) |
Deflación técnica; el BCE lanza la compra masiva de bonos y lleva los tipos a NEGATIVO |
Valentin, por goleada: imprimir no generaba IPC, exactamente su tesis |
2017–2020 (entre el 0,3 % y el 1,8 %) |
«Lowflation» crónica bajo el objetivo del 2 %; la pandemia devuelve meses negativos en 2020 |
Valentin — casi una década sin que apareciera la inflación anunciada |
2021 (2,6 % y acelerando) |
Reapertura + estímulo fiscal y monetario simultáneo y masivo: cambia la percepción de «temporalidad» |
El cambio de fase que la fórmula de Knownuthing describía en 2012 |
2022–2023 (8,4 % y 5,4 %; pico mensual del 10,6 %) |
El mayor golpe inflacionario en cuatro décadas, con guerra en Europa y espiral de precios y salarios |
Margrave: su «5 % durante años» llegó — con nueve años de retraso y de golpe |
2024–2026 (en torno al 2 %) |
Desinflación y normalización de tipos |
Tregua… y la próxima fila la escribirá la década que viene |
El veredicto del partido: los dos ganaron — en secuencia, que era exactamente lo que la fórmula de 2008 predecía. Valentin clavó la primera década entera: crash → deflación, «nunca a una inflación» — y la eurozona imprimió billones sin mover el IPC, humillando a quienes anunciaban hiperinflación inminente desde 2009 (nótese, además, que la impresión sí infló algo durante esos años: los activos — bolsa, bonos, inmuebles —, la distinción que ya trataba otro clásico de la casa (

IBAN español y cuenta remunerada al 3,04% TAE

Mejor broker para comprar acciones 2025

Toda inversión conlleva el riesgo de pérdida de capital
Nominado al premio "Mejor broker para comprar ETFs" por Rankia 2025
Por qué gente igual de lista llegaba a conclusiones opuestas
La pregunta más útil del episodio no es quién acertó, sino cómo pudieron discrepar tanto dos analistas serios mirando los mismos datos — porque la respuesta vacuna contra los gurús. Discrepaban por tres razones legítimas. Miraban variables distintas: el deflacionista, el crédito privado destruyéndose (que encoge la masa monetaria real); el inflacionista, la base monetaria imprimiéndose (que la expande) — ambos hechos eran ciertos a la vez, y la macro se decidía en cuál dominaba. Usaban horizontes distintos: a dos años vista ganaba la deflación con seguridad; a quince, la probabilidad de que la montaña de deuda se licuara con inflación era altísima — «más tarde o más temprano», decía literalmente el inflacionista, que acertó en el qué y erró en el cuándo, el error más humano de la macro. Y partían de precedentes distintos: Japón contra Weimar, y la eurozona acabó haciendo primero el japonés y después un octubre de 2022 con sabor centroeuropeo. La moraleja incómoda: cuando dos personas informadas discrepan así, la respuesta madura no es elegir al más convincente — es construir para ambos escenarios. Los síntomas de cada régimen, frente a frente:
Deflación (o desinflación crónica) |
Inflación |
|
|---|---|---|
Síntomas (según el propio hilo) |
El empresario quiebra; el trabajador gana menos o pierde el empleo; el ahorrador teme por sus depósitos porque los bancos quiebran; los inmuebles caen; pensiones amenazadas de recorte |
Subida generalizada de bienes A LA VEZ que subida salarial exigida por los trabajadores (el criterio exacto que dejó escrito el bando deflacionista para reconocer el cambio de régimen) |
Quién gana |
El acreedor y el que tiene liquidez: su dinero compra cada vez más |
El deudor: devuelve dinero «inflado» que vale menos que el recibido |
Quién pierde |
El endeudado y el dueño de activos reales comprados con apalancamiento |
El prestamista: IPFs, Letras, bonos — y el ahorrador en efectivo |
Qué protege |
Liquidez de calidad, deuda pública solvente a largo, ausencia de deudas propias |
Activos reales y empresas con capacidad de subir precios; deuda propia a tipo fijo |
El precedente que citaba cada bando |
Japón desde 1990; la eurozona con su BCE «a imagen del Bundesbank» |
Toda monetización histórica de deuda; Weimar como extremo |
Qué hacer con esto)
La aplicación práctica es la doctrina que atraviesa toda la Serie IV. Quien en 2012 hubiera apostado el patrimonio entero al bando deflacionista (todo liquidez y bonos largos) fue arrasado en 2022; quien lo apostó al inflacionista (todo oro y activos reales desde 2012) se perdió una década de bolsa y sufrió lo que el oro hizo entre 2013 y 2019. Quien construyó una fortaleza con activos hard y soft equilibrados —empresas con capacidad de subir precios, algo de liquidez, deuda propia a tipo fijo, sin depender de un solo régimen— atravesó las dos fases sin acertar ninguna quiniela. Los escenarios macro sirven para eso: son mapas que te dicen qué síntomas vigilar (contracción del crédito y morosidad creciente = régimen deflacionario; expansión fiscal monetizada y espiral precios-salarios = el criterio de Valentin para el otro), no oráculos que te digan dónde poner todas las fichas. La cartera bien construida no necesita saber qué año es.
La trampa del marcador
Toca aplicarnos nuestra propia medicina, porque puntuar un debate con el resultado ya conocido es un deporte sin mérito y con trampas. Primera: en mayo de 2012, con los datos disponibles, la lectura deflacionista era sencillamente la correcta — no «ganó» por suerte, pero quien la siguió no podía saber que también estaba comprando una década de razón; la macro se parece más al póker que al ajedrez: se puede jugar bien la mano y perderla. Segunda: la inflación de 2021-2023 necesitó una pandemia global y una guerra europea — dos sucesos que ningún modelo de 2012 contenía; ¿validan el modelo inflacionista o solo demuestran que con suficientes shocks cualquier profecía acaba cumpliéndose? La respuesta es «algo de ambas», y quien afirme más está vendiendo humo retrospectivo. Y tercera: este propio marcador caducará — la fila 2024-2026 de nuestra tabla está en blanco hacia adelante, y si algo enseña el episodio es que los regímenes cambian precisamente cuando el consenso se ha instalado en el anterior.
Preguntas frecuentes sobre inflación y deflación
¿Qué diferencia hay entre inflación y deflación?
La inflación es la subida generalizada y sostenida de los precios (el dinero pierde poder de compra); la deflación, su caída generalizada (el dinero gana poder de compra, pero en un contexto de crisis: quiebras, paro y caída de salarios y activos). No debe confundirse la deflación con la desinflación, que es la simple ralentización de la inflación.
¿Qué es peor, la inflación o la deflación?
Para el conjunto de la economía, la deflación suele ser más destructiva: se autoalimenta (nadie compra hoy lo que mañana será más barato), agrava las deudas y quiebra bancos y empresas — es la enfermedad de las depresiones. La inflación moderada perjudica sobre todo al ahorrador y al prestamista, y la alta empobrece a todos con sueldo o ahorro en dinero. Cada régimen tiene sus víctimas: por eso la cartera sensata no apuesta todo a uno.
¿Qué protege de cada escenario?
De la deflación: liquidez de calidad, deuda pública solvente y no tener deudas propias. De la inflación: activos reales, empresas con capacidad de subir precios y deuda propia a tipo fijo (que se licúa). Como ambos regímenes pueden sucederse —la eurozona vivió los dos en una década—, la protección real es el equilibrio entre activos que responden a regímenes distintos, no la apuesta a un único escenario.
¿Puede volver la deflación a la eurozona?
Es un escenario plenamente posible: las fuerzas estructurales que la produjeron (envejecimiento, deuda elevada, exceso de capacidad global) no han desaparecido, y la historia del propio debate enseña que los regímenes cambian cuando el consenso menos lo espera. La secuencia clásica que citaba el hilo recuerda además que los grandes crashes conducen primero a deflación. Vigilar los síntomas (crédito, morosidad, salarios) informa más que cualquier predicción.
El partido que ganaron los dos
Queda la imagen final del episodio, que es también su mejor lección de método: dos veteranos discrepando en público, con datos, con listas de síntomas y con cifras — y una comunidad leyendo a ambos en vez de elegir bando. El tiempo les dio la razón a los dos, por turnos, y al tercero le dio la mejor parte: el orden. Catorce años después, el debate «¿inflación o deflación?» sigue siendo la pregunta equivocada si busca una apuesta, y la correcta si busca un mapa: primero llega lo que destruye el crédito, después —a veces, con retraso, por caminos que nadie modela— llega la factura de lo impreso. El patrimonio que sobrevivió a ambas fases no perteneció a quien acertó la quiniela: perteneció a quien no la necesitó. Como siempre en esta colección, la previsión es de los gurús; la preparación, de los que llegan.
Este artículo forma parte de «Sabiduría Rankiana», la serie que rescata las mejores lecciones de la comunidad de Rankia. Esta colección está dedicada a la Encuesta Margrave (2012–2025), el hilo creado por @Margrave que reunió 57.695 mensajes de 358 participantes. Las citas se reproducen con la ortografía normalizada y enlazan al mensaje original; cada idea se atribuye al usuario que la escribió. Los datos de inflación de la eurozona (2012–2026) son cifras oficiales de dominio público, redondeadas; el «marcador retrospectivo» es elaboración de esta serie. Sobre los conceptos, la casa cuenta además con los clásicos de fernan2 y el análisis de La Bolsa con Lupa.
Anterior artículo de la colección: Invertir en oro: ¿refugio eterno o quimera amarilla?.