

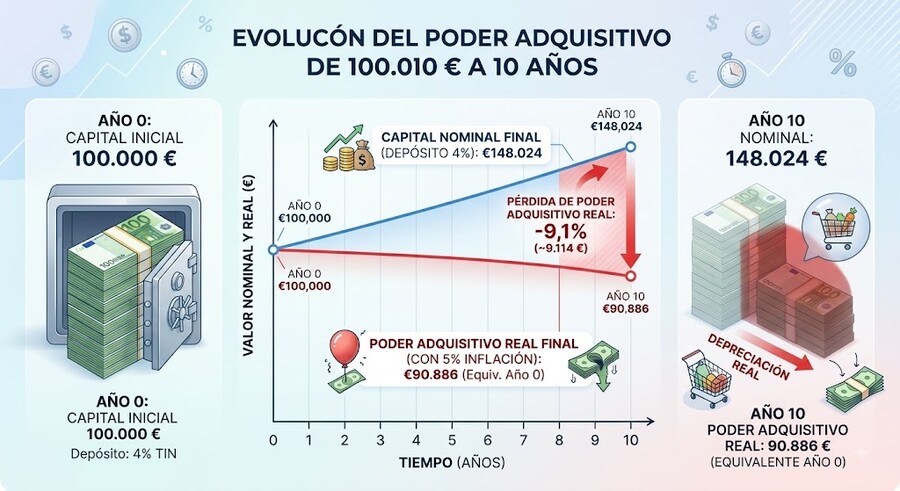
La inflación funciona como un impuesto que nadie vota: 100.000 € guardados en un depósito al 4 % con precios subiendo al 5 % pierden casi una décima parte de su poder de compra en diez años, y la mitad de su valor real se evapora en unos 24 años si el dinero se queda parado con una inflación «normal» del 3 %. En 2012, en plena crisis, un hilo del foro de Rankia le puso el nombre más exacto que hemos leído: «la inflación es la sombra de la impresión de dinero». Este artículo explica quién cobra ese impuesto, quién lo paga y cómo dejar de estar en el lado equivocado de la transferencia.
Es la tercera entrega de Sabiduría Rankiana, la serie que rescata las mejores lecciones de la comunidad; en esta colección, las del hilo «Encuesta Margrave» (2012–2025, 57.695 mensajes, 358 participantes). Si el interés compuesto es el motor que construye patrimonio, la inflación es el óxido que lo corroe: conviene conocer a los dos.
Qué es la inflación de verdad: la sombra de la impresión de dinero
La definición de los manuales —subida generalizada y sostenida de los precios— describe el síntoma, no la causa ni el reparto. La versión del hilo, escrita por @Margrave en el mensaje #29706 (13 votos y destacado a titulares), va al hueso:
«La inflación es la sombra de la impresión de dinero. Algunos académicos, como el profesor Fuentes Quintana, indicaban que la inflación no es más que un impuesto que pagan los PROPIETARIOS DE DINERO. Es el mal del dinero: siempre lo ha sido y lo será. Los políticos terminan pagando sus deudas siempre imprimiendo su dinero. […] Mientras la población tiene que trabajar para que le den los billetes, el político los imprime sin hacer nada».
La invocación no es cualquiera: Enrique Fuentes Quintana fue el economista que pilotó los Pactos de la Moncloa cuando España sufría inflaciones de dos dígitos, y la idea que citaba tiene pedigrí académico —Milton Friedman la popularizó con una frase casi idéntica: la inflación es la única forma de impuesto que puede imponerse sin pasar por el Parlamento—. En el mismo hilo, @Margrave había dejado semanas antes (mensaje #380) la versión de Margaret Thatcher: «la inflación es la madre del paro y la ladrona invisible de los que han ahorrado». Ladrona invisible es la clave: ningún cargo aparece en tu extracto bancario. El saldo no baja; baja lo que puedes comprar con él.
¿Qué es la inflación?
¿Qué es la inflación?
Quién gana y quién pierde: la transferencia silenciosa
Si la inflación es un impuesto, alguien lo recauda. En el mensaje #23956 —titulado, sin rodeos, «INFLACIÓN: el enemigo mortal y oculto del ahorrador»— @Margrave identificó el mecanismo y a los pagadores: «sabido es que en épocas de inflación prevalece el deudor sobre el acreedor, porque le devuelve el dinero inflado y con mucho menos poder adquisitivo que el recibido. Este impuesto que es la inflación lo pagan siempre, históricamente, los prestamistas de dinero». Y enumeró a los tres prestamistas: quien contrata un depósito (presta al banco), quien compra Letras y títulos del Tesoro (presta al Gobierno) y quien compra obligaciones de empresas (presta a compañías).
El cuadro completo de la transferencia:
Con inflación… |
Gana |
Pierde |
|---|---|---|
Quien debe dinero a tipo fijo |
El hipotecado, la empresa endeudada y, sobre todo, el Estado: devuelven euros que valen menos |
— |
Quien presta dinero |
— |
El depositante (presta al banco), el comprador de Letras y bonos (presta al Estado), el bonista corporativo (presta a empresas) |
Quien tiene activos reales |
El dueño de empresas, inmuebles o materias primas: sus precios tienden a subir con los demás |
— |
Quien cobra rentas fijas no indexadas |
— |
Pensiones, alquileres o salarios que no se actualizan con el IPC |
Nótese la ironía institucional: el mayor deudor a tipo fijo de cualquier economía es el propio Estado que emite la moneda. Cada punto de inflación reduce el valor real de la deuda pública sin subir ningún impuesto visible, lo que explica por qué el «impuesto inflacionario» es tan tentador para cualquier gobierno endeudado, del color que sea. Un matiz técnico que la versión de foro simplifica: la transferencia opera sobre todo con la inflación no anticipada. Si los mercados esperan un 5 %, los tipos de interés lo incorporan y el prestamista se defiende; el despojo ocurre cuando la inflación llega por sorpresa o cuando el ahorrador acepta tipos por debajo de ella, que es exactamente lo que hace el dinero aparcado en cuentas sin remunerar.
Los números del desgaste: qué le pasa a tu depósito
Pongamos cifras al impuesto. Dos escenarios sobre 100.000 €: dinero «parado» (cuenta sin remunerar o colchón) con una inflación moderada del 3 %, y el escenario de la ficha clásica del ahorrador conservador: un depósito que rinde el 4 % con inflación al 5 %, es decir, un punto de tipo real negativo. La tabla muestra el poder adquisitivo resultante, en euros de hoy:
Años |
100.000 € «parados» (inflación 3 %) |
100.000 € en depósito al 4 % (inflación 5 %) |
|---|---|---|
5 |
86.261 € |
95.328 € |
10 |
74.409 € |
90.874 € |
20 |
55.368 € |
82.581 € |
30 |
41.199 € |
75.045 € |
El primer escenario es una demolición: a 30 años, el dinero parado conserva menos de la mitad de su capacidad de compra. El segundo parece suave —«solo» pierde un 9 % en una década— y por eso es más peligroso: el depositante ve crecer su saldo nominal cada año y celebra intereses que no compensan lo que los precios le quitan. Es la regla del 72 funcionando al revés: con inflación al 3 %, los precios se duplican cada 24 años, y todo rendimiento por debajo de esa tasa es una pérdida disfrazada de ganancia. Por eso la comparación relevante nunca es «depósito sí o no», sino el tipo real de cada alternativa: en esta casa la hemos hecho, por ejemplo, entre Letras del Tesoro y depósitos a plazo fijo.
La lección de la historia: Weimar, el oro de 1933 y una noche de 1971
El hilo dedicó cientos de mensajes a la historia monetaria, y con razón: es el mejor antídoto contra la idea de que «esto no puede pasar». Tres hitos bastan. En la Alemania de Weimar, en el otoño de 1923, los precios llegaron a duplicarse cada tres o cuatro días y un dólar se cambiaba por billones de marcos: el ahorro de toda una generación de clase media desapareció en meses, no en décadas. En Estados Unidos, en 1933, la orden ejecutiva de Roosevelt obligó a los ciudadanos a entregar su oro a 20,67 dólares la onza; meses después el Gobierno lo revaluó a 35: una quita de más del 40 % sobre los tenedores de dinero ejecutada por decreto en la primera potencia del mundo. Y en agosto de 1971, Nixon cerró «temporalmente» la ventanilla del oro y el dólar —y con él todas las monedas— pasó a ser pura promesa: aquel «temporalmente» dura ya más de medio siglo. @Knownuthing resumió la serie histórica completa en una frase incómoda del mensaje #642: «todas las monedas están destinadas a valer cero; es lo que han hecho, sin excepciones, en 5.000 años de existencia». Exagerado como pronóstico para mañana; impecable como estadística de largo plazo. ¿Puede ser el bitcoin una alternativa?
El contrapunto: no toda pérdida de poder adquisitivo es inflación (y la imprenta no siempre dispara el IPC)
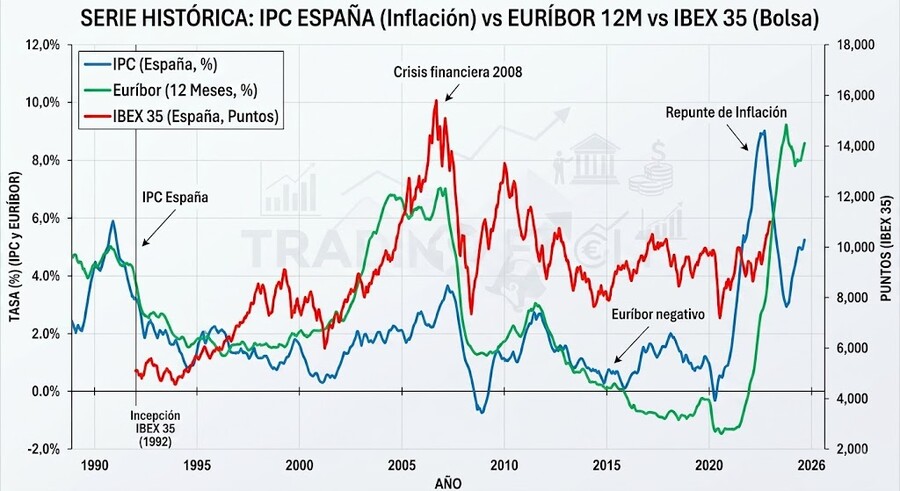
@Valentin, en el mensaje #24438 (17 votos, destacado a titulares), puso el matiz técnico que casi nadie hace: en la España de aquellos años lo que se observaba no era inflación del IPC, sino un ajuste deflacionario —empresarios quebrando, salarios cayendo— sobre el que se superponían subidas de impuestos y de precios regulados. «Subidas de impuestos, recaudaciones… todo ello es pérdida de poder adquisitivo, pero yo no lo califico como inflación», escribió. La distinción importa para protegerse: contra la inflación monetaria defienden los activos reales; contra las subidas de impuestos, no hay cartera que valga, solo planificación fiscal y voto.
Y @Knownuthing explicó en el mensaje #642 —con años de adelanto sobre el debate académico— por qué la impresión masiva de los bancos centrales no estaba disparando el IPC: «la expansión del balance de los bancos centrales no es inflacionista mientras el mercado perciba que se trata de medidas temporales. Si el proceso se mantiene en el tiempo, el mercado en algún momento decidirá que eso es malo para el valor del dinero y empezará a huir del dinero». La honestidad obliga a decir que el hilo se equivocó en el cuándo: en 2012 se proyectaban allí inflaciones del 5 % inminentes que no llegaron —la eurozona vivió una década de inflación bajísima—, y quienes se refugiaron en oro esperando a Weimar pagaron un coste de oportunidad enorme frente a la bolsa. Pero acertó en el mecanismo: cuando una década después la creación monetaria de la pandemia coincidió con una economía sin capacidad ociosa, la eurozona conoció la mayor inflación de su historia, con picos por encima del 10 %. La lección doble: el impuesto inflacionario existe y acaba cobrándose, y ponerle fecha es una forma cara de tener razón.
Cómo protegerse: la respuesta patrimonial
Traducido a decisiones, en cuatro reglas:
1. Mide todo en términos reales. La única cifra que importa de cualquier producto de ahorro es su rentabilidad menos la inflación esperada. Un depósito al 2 % con IPC al 3 % tiene signo negativo, se mire como se mire.
2. Ten el dinero justo en dinero. El efectivo y las cuentas son imprescindibles para el colchón de emergencia y la liquidez táctica; son ruinosos como almacén de patrimonio a décadas, como muestra la primera tabla. La proporción correcta depende de tu situación, pero la dirección del hilo era unánime: el exceso de tesorería permanente es el activo que más seguro pierde.
3. Para el largo plazo, activos reales que produzcan. Empresas (directamente o vía fondos indexados), inmuebles alquilados y, para la parte conservadora, bonos ligados a la inflación, cuyo principal se actualiza con el IPC. La lógica la dio el hilo: si suben los precios, suben también los ingresos y los activos de las buenas empresas; el accionista está al otro lado del impuesto. Puedes filtrar fondos por categoría y costes en el comparador de fondos de Rankia.
4. Diversifica también la geografía del dinero. Es la aportación de @Valentin en su célebre repaso de escenarios (mensaje #25708, del corralito a la ruptura del euro): para los escenarios extremos, la protección no es un producto sino la diversificación entre divisas, países y depositarios. No como apuesta apocalíptica, sino como seguro barato contra lo improbable.

3,51% TAE / 3,45% TIN
- Importe máximo:
- Hasta 25.000 €
Intereses pagados a diario y redondeo automático de tus compras

3,04% TAE / 3,00% TIN
- Importe máximo:
- Hasta 50.000 €; resto 2,53%
Bizum, tarjeta gratis, 1% saveback y retiradas gratis desde 100 €

3,15% TAE / 3,11% TIN
- Importe máximo:
- Hasta 50.000 €
Suma la Cuenta Save: 2,75% TAE hasta 100.000 € sin condiciones
Preguntas frecuentes sobre la inflación y tus ahorros
¿Por qué se dice que la inflación es un impuesto?
Porque produce el mismo efecto que un impuesto sobre los saldos de dinero —transfiere poder adquisitivo del ciudadano al emisor de la moneda y a los deudores— sin necesidad de aprobarse en ningún parlamento. Quien tiene 10.000 € en una cuenta con inflación al 5 % pierde 500 € de capacidad de compra al año: la recaudación es idéntica a la de un impuesto del 5 % sobre saldos, solo que invisible.
¿Quién se beneficia de la inflación?
Los deudores a tipo fijo, con el Estado a la cabeza (devuelve su deuda en euros devaluados), y los propietarios de activos reales cuyos precios y rentas acompañan a la subida general. Pierden los acreedores: depositantes, compradores de deuda pública y bonistas, además de quien cobra rentas no indexadas.
¿Un depósito protege de la inflación?
Solo si su tipo supera a la inflación del periodo, algo que históricamente ocurre pocas veces y durante poco tiempo. Un depósito que paga menos que el IPC no protege: modera la pérdida. Su función correcta es la liquidez y el colchón, no el almacenamiento de patrimonio a largo plazo.
¿Qué activos protegen mejor contra la inflación?
A largo plazo, la renta variable diversificada es el activo con mejor historial de batir a la inflación, seguida de los inmuebles con rentas actualizables y de los bonos ligados a la inflación para la parte defensiva. El oro ha funcionado como seguro en episodios extremos, pero con décadas enteras de rendimiento real nulo: es una póliza, no una inversión productiva. Ninguna protección es total ni automática.
La sombra alargada
«La inflación es la sombra de la impresión de dinero.» La frase del hilo es exacta hasta en la física: la sombra no siempre se ve —hay mediodías de inflación baja en que parece haber desaparecido—, pero acompaña al dinero fiduciario desde que existe, y se alarga justo cuando el sol de la imprenta está más bajo. El ahorrador español medio dedica enormes energías a evitar impuestos visibles de cientos de euros mientras ignora el invisible que le cuesta miles. La primera protección no es ningún producto: es mirar el extracto del banco y restarle mentalmente el IPC. A partir de ahí, las decisiones se toman solas.
Este artículo forma parte de «Sabiduría Rankiana», la serie que rescata las mejores lecciones de la comunidad de Rankia. Esta colección está dedicada a la Encuesta Margrave (2012–2025), el hilo creado por @Margrave que reunió 57.695 mensajes de 358 participantes. Las citas se reproducen con la ortografía normalizada y enlazan al mensaje original; cada idea se atribuye al usuario que la escribió. Los cálculos de las tablas son elaboración propia; los episodios históricos citados (hiperinflación de Weimar, orden ejecutiva 6102 de 1933, fin de la convertibilidad en 1971) son hechos documentados.
Anterior artículo de la colección: Interés compuesto: qué es y cómo funciona, la fórmula del agricultor.


