La hipoteca BBVA a tipo fijo sale hoy más barata a largo plazo que la variable. Con el euríbor de octubre, del 3,239%, la variable pasa del 1,99% del primer año al 3,839% desde el segundo. En una hipoteca de 150.000 euros a 25 años, eso supone 65,57 euros al mes más que la fija y unos 18.000 euros más en intereses si el euríbor no baja.
- 📉 Primer año: la variable al 1,99% te ahorra 72,37 euros al mes frente a la fija, 868 euros en total.
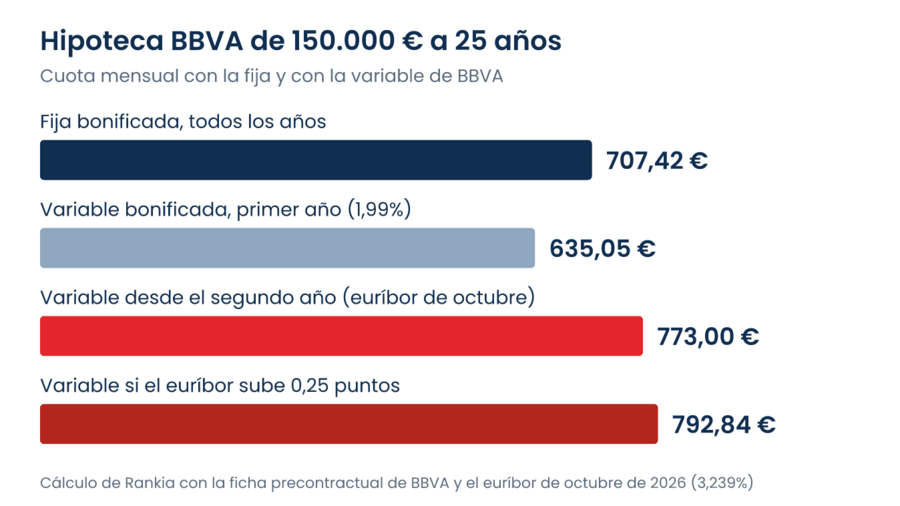
- 📈 Desde el segundo año: con el euríbor de octubre pagarías 773,00 euros al mes con la variable y 707,42 euros con la fija.
- 🏦 Si el BCE sube en diciembre: con el euríbor 0,25 puntos más alto, la diferencia crece hasta 85,41 euros al mes.
- ⚖️ Punto de equilibrio: la variable solo compensaría con un euríbor medio inferior al 2,43% durante toda la hipoteca.
- 📅 Plazo: las condiciones de las dos hipotecas de BBVA son válidas hasta el 30 de noviembre.
Así queda cada hipoteca de BBVA con el nuevo euríbor.
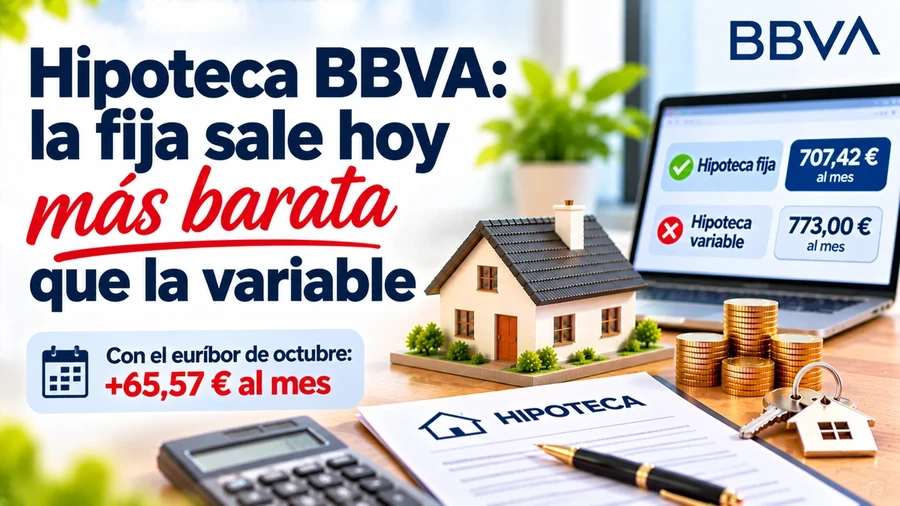
Hipoteca BBVA con el euríbor de octubre: 65 euros al mes de diferencia a favor de la fija
La media del euríbor de octubre cerró en el 3,239%, 1,052 puntos más que hace un año. Con ese dato, la variable de BBVA deja de compensar frente a su fija a partir del segundo año.
Para verlo con números, tomamos el importe y el plazo del ejemplo de la ficha precontractual de BBVA: 150.000 euros a 25 años, con todas las bonificaciones.
Hipoteca de 150.000 € a 25 años |
Fija BBVA bonificada |
Variable BBVA bonificada |
|---|---|---|
Tipo de interés |
2,85% TIN fijo |
1,99% el primer año; después, Euribor + 0,60% |
Cuota el primer año |
707,42 € |
635,05 € |
Cuota desde el segundo año* |
707,42 € |
773,00 € |
Intereses en 25 años* |
62.227 € |
80.244 € |
*Con el euríbor de octubre (3,239%) durante toda la vida del préstamo. Cálculo con amortización francesa, sin incluir el coste de los seguros.
Por qué el euríbor de octubre inclina la balanza hacia la fija de BBVA
La hipoteca variable BBVA cobra un 1,99% fijo durante 12 meses y, desde el segundo año, Euribor + 0,60% con todas las bonificaciones o Euribor + 1,60% sin ninguna. El tipo se revisa una vez al año con el euríbor.
Con el euríbor de octubre, la parte variable queda en el 3,839%, casi un punto por encima del tipo de la fija bonificada. Por eso la cuota salta de 635,05 a 773,00 euros al cumplirse el primer año.
Hace un año la cuenta era la contraria. Con las condiciones actuales de BBVA y el euríbor de octubre de 2025, del 2,187%, la variable habría salido 5.142 euros más barata que la fija.
 8.0

Hipoteca Variable BBVA
- Sin comisión de apertura
Cuota
635,05 €*
hasta
635,05 €
El euríbor al que la variable de BBVA vuelve a compensar: 2,43%
Para que la variable cueste lo mismo que la fija en 25 años, el euríbor tendría que quedarse de media en el 2,43% durante toda la hipoteca. Hoy está 0,8 puntos por encima de ese nivel.
La variable solo tiene sentido si esperas que el euríbor caiga con fuerza y se mantenga abajo, algo que no anticipan los servicios de estudios en su previsión del euríbor.
Si el BCE sube en diciembre, la variable de BBVA se encarece 85 euros al mes
El BCE mantuvo los tipos de interés en el 2,50% el 29 de octubre, tras subirlos en junio y septiembre. La próxima reunión del BCE es el 17 de diciembre, y parte de los analistas ya situaba ahí una nueva subida de 0,25 puntos.
El euríbor suele anticipar esos movimientos. Así cambiaría la cuota de la variable desde el segundo año, frente a los 707,42 euros de la fija:
Euríbor |
Tipo de la variable |
Cuota desde el segundo año |
Frente a la fija |
|---|---|---|---|
2,989% (0,25 puntos menos) |
3,589% |
753,43 € |
+46,01 €/mes |
3,239% (media de octubre) |
3,839% |
773,00 € |
+65,57 €/mes |
3,489% (0,25 puntos más) |
4,089% |
792,84 € |
+85,41 €/mes |
Incluso si el euríbor bajara un cuarto de punto, la variable seguiría costando 46 euros más al mes que la fija bonificada.
La fija de BBVA: qué tienes que contratar para pagar 707 euros al mes
La hipoteca fija BBVA cobra 2,85% TIN con todas las bonificaciones y 3,85% sin ninguna, en su ejemplo a 25 años. Las bonificaciones rebajan el tipo hasta un punto, en dos bloques de medio punto:
- Nómina y hogar (0,50 puntos): domiciliar una nómina de más de 600 euros o una pensión de más de 300 y tener el seguro de hogar de BBVA Allianz.
- Seguro de amortización (0,50 puntos): contratado con BBVA Seguros por al menos la mitad del préstamo, con un máximo de 150.000 euros.
BBVA revisa las bonificaciones cada seis meses y el primer mes aplica a todos la bonificación máxima. Sin ninguna, la cuota de este ejemplo sube a 787,62 euros.
Además, no cobra comisión de apertura, financia hasta el 80% del valor de la vivienda y admite plazos de hasta 30 años. Por amortizar antes de tiempo cobra un 2% los diez primeros años y un 1,5% después.
Para conocer tu cuota exacta antes del 30 de noviembre, puedes simular la Hipoteca Fija BBVA con tu importe y tu plazo.
Hipoteca Fija BBVA
- Sin comisión de apertura
Cuota
699,67 €*
hasta
779,38 €
Hasta el 30 de noviembre: cómo pedir la hipoteca de BBVA y en cuánto tiempo te responde
Las condiciones de la fija y de la variable de BBVA son válidas hasta el 30 de noviembre. El primer paso puede ser su Fast Track Hipoteca, que te dice cuánto te prestaría el banco antes de buscar casa:
- Respuesta en menos de 8 horas laborables: de lunes a viernes, de 9:00 a 18:00, y el importe es válido durante tres meses.
- Sin ser cliente: te identificas con Cl@ve Móvil y BBVA recoge tu IRPF, tu vida laboral y tus bases de cotización.
- Ahorro previo: pide que aportes el 30% del valor de la casa, el 20% de entrada y el 10% de gastos, o el 40% si es una segunda vivienda.
- No es una aprobación: el importe no es una oferta vinculante y las condiciones finales llegan tras la tasación.
Si tienes menos de 36 años, la Hipoteca Joven BBVA financia hasta el 95% del valor de la vivienda, frente al 80% habitual. Antes de pedirla, calcula la hipoteca que te puedes permitir con tu sueldo.
Desde que recibes la oferta vinculante hasta la firma deben pasar al menos 10 días naturales, como en cualquier solicitud de hipoteca.
Si ya tienes una variable en otro banco
Puedes llevarla a BBVA y pasarla a tipo fijo con una subrogación de hipoteca a BBVA, sin cancelar el préstamo. Es la vía para dejar de depender del euríbor si tu próxima revisión llega con el dato de octubre.
La otra forma de cambiar tu hipoteca variable a fija es una novación con tu propio banco, que no exige cambiar de entidad.
Preguntas frecuentes
¿Qué interés tiene la hipoteca de BBVA?
La fija cobra 2,85% TIN con todas las bonificaciones y 3,85% sin ellas, en su ejemplo a 25 años. La variable cobra un 1,99% el primer año y después Euribor + 0,60% con bonificaciones o Euribor + 1,60% sin ellas.
¿Cuánto se paga al mes por una hipoteca de 150.000 euros en BBVA?
A 25 años, 707,42 euros con la fija bonificada y 787,62 euros sin bonificar. Con la variable bonificada pagas 635,05 euros el primer año y, con el euríbor de octubre, 773,00 euros desde el segundo.
¿Cuándo compensaría la hipoteca variable de BBVA?
Solo si el euríbor se mantuviera de media por debajo del 2,43% durante los 25 años. Con el euríbor de octubre, del 3,239%, la variable cuesta 18.017 euros más en intereses que la fija.
¿Qué necesito para pedir una hipoteca en BBVA?
Ahorros para el 30% del precio de la vivienda, residir en España con ingresos en euros y abrir una cuenta en BBVA para firmar. Con Fast Track Hipoteca sabes en menos de 8 horas laborables cuánto te prestaría, sin ser cliente.
¿Hasta cuándo son válidas las condiciones de las hipotecas de BBVA?
Hasta el 30 de noviembre de 2026, tanto en la fija como en la variable. Después BBVA puede mantenerlas o cambiarlas: el tipo que se te aplica es el de la oferta vinculante que te entregue.
¿Qué otras hipotecas tiene BBVA?
Además de la fija, la variable y la joven, BBVA tiene una hipoteca para funcionarios MUFACE y condiciones propias en su hipoteca para rentas altas.