Las mejores hipotecas variables de septiembre de 2026 son la Hipoteca Variable de Kutxabank (euríbor + 0,49%), la Hipoteca Variable de Banco Sabadell y la Hipoteca Variable de Bankinter (ambas en euríbor + 0,50%).
Hipoteca Variable Kutxabank
Euribor + 0.49 %
TIN bonificado:
1.96 %
TAE bonificado:
3.67 %
*
3 productos bonificables:
Ingresos mensuales mínimos, Plan de pensiones y Seguro de hogar
Financiación máxima:
80%
El euríbor a 12 meses cerró agosto en el 2,954%, su nivel más alto en dos años según el dato oficial del Banco de España, y la media provisional de septiembre se mueve por encima del 3%. Por lo que hoy, un diferencial de euríbor + 0,49%, supune un tipo de interés cercano al 3,45%.
Comparar el diferencial, las vinculaciones y las comisiones es fundamental para elegir la mejor hipoteca variable.
Ranking de las mejores hipotecas variables de septiembre 2026
Ordenamos por diferencial bonificado, que es el tipo que pagarás durante 24 de los 25 años del préstamo. El interés fijo del primer año pesa poco, aunque sea el número que más se anuncia.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario, compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué bancos pueden ofrecerte una mejor hipoteca 🏡
Kutxabank ofrece el diferencial más bajo (euríbor + 0,49%) que ofrece hoy un banco tradicional. La contrapartida es que tiene la vinculación más dura de esta comparativa: solo compensa si tienes claro que vas a cumplir todos sus requisitos durante toda la vida del préstamo.
HIPOTECA VARIABLE KUTXABANK
Bonificado
Sin bonificar
TIN 1.er año
2,07 %
2,07 %
TIN resto de años
E + 0,49 %
E + 1,49 %
TAE Variable
3,82 %
4,46 %
Cuota 1.er año*
641 €
641 €
Cuota con euríbor al 2,954 %*
746 €
896 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar la nómina por un importe alto (la entidad exige 3.000 € al mes).
Contratar el seguro de hogar de Kutxabank.
Aportar cada año a un plan de pensiones o a una EPSV de la entidad.
Hipoteca Variable Bankinter: la bonificación troceada en cuatro descuentos
Bankinter iguala el diferencial bonificado de Sabadell (euríbor +0,50%), pero reparte la rebaja en cuatro descuentos independientes que puedes activar por separado.
HIPOTECA VARIABLE BANKINTER
Bonificado
Sin bonificar
TIN 1.er año
2,30 %
2,30 %
TIN resto de años
E + 0,50 %
E + 1,80 %
TAE Variable
3,77 %
4,81 %
Cuota 1.er año*
658 €
658 €
Cuota con euríbor al 2,954 %*
747 €
945 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Cuenta Nómina, Profesional o No-Nómina: −0,30 %.
Seguro de vida: −0,60 %.
Seguro de hogar: −0,30 %.
Plan de pensiones con aportación mínima anual: −0,10 %.
Hipoteca Variable COINC: la vinculación más ligera de la casa Bankinter
COINC, la marca digital de Bankinter, comparte el mismo diferencial bonificado (euríbor + 0,50 %) pero con una vinculación mucho más suave: solo te pide abrir una cuenta, sin seguros obligatorios. Como extra, su tramo fijo inicial dura tres años en lugar de uno.
HIPOTECA VARIABLE COINC
Bonificado
Sin bonificar
TIN primeros 3 años
2,30 %
2,70 %
TIN resto de años
E + 0,50 %
E + 0,90 %
TAE Variable
3,41 %
3,86 %
Cuota primeros 3 años*
658 €
658 €
Cuota con euríbor al 2,954 %*
747 €
777 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Solo te pide abrir una cuenta de Bankinter. Sin seguros obligatorios con la entidad.
Hipoteca Variable MyInvestor: la única sin productos vinculados
MyInvestor tiene el diferencial más alto de los cinco (euríbor + 0,79 %), pero es el único que no te ata a nada: ni nómina, ni seguros, ni plan de pensiones. Y al no existir versión "sin bonificar", tu tipo nunca puede empeorar por dejar de contratar algo.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Ordenamos por facilidad de contratación y volumen de solicitudes de nuestros usuarios, no por TIN ni por TAE: primero las hipotecas que más piden y contratan nuestros lectores y que menos requisitos ponen para conseguirlas.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos.
Las comisiones deciden el último desempate.
¿Qué es una hipoteca variable y cómo se calcula el interés?
Una hipoteca variable es un préstamo para comprar vivienda cuyo interés cambia cada cierto tiempo, porque está atado a un índice que no controla el banco. La cuota que pagas este año no es la que pagarás dentro de dos.
En este caso, tu interés son dos piezas sumadas:
El índice de referencia. En España es el euríbor a 12 meses en casi todos los casos. Lo publica el Banco de España y cambia cada mes.
El diferencial. Es un porcentaje fijo que pactas con el banco y que no se mueve en toda la vida del préstamo, salvo que dejes de cumplir las bonificaciones.
📌 Ejemplo
Firmas euríbor + 0,49% y en tu revisión el índice está al 2,954%. Tu tipo es del 3,444%. El 0,49% es lo único que puedes negociar.
¿Cuándo se revisa la cuota de una hipoteca variable?
Lo habitual es cada 12 meses, aunque algunos contratos la fijan cada 6.
Le suma tu diferencial y recalcula la cuota sobre el capital que te queda.
Tu escritura dice qué mes se usa como referencia. Si tu revisión te toca en octubre y se aplica el dato de agosto, el índice será el 2,954% oficial.
¿Cómo está el euríbor en septiembre de 2026?
Antes de comparar hipotecas variables conviene mirar el euríbor, porque el interés suele calcularse sumando el euríbor+diferencial. Si el índice sube, también puede subir la cuota; si baja, puede reducirse.
Y en 2026 la tendencia está siendo alcista.
🏦 DATOS OFICIALES EUROPEAN MONEY MARKETS INSTITUTE (EMMI)
Agosto de 2026: 2,954%.
Julio de 2026: 2,855%.
Agosto de 2025: 2,114%.
En doce meses, ha subido 0,840 puntos porcentuales.
En septiembre, la media provisional ya supera el 3%.
¿Qué cuota pagarías en cada escenario?
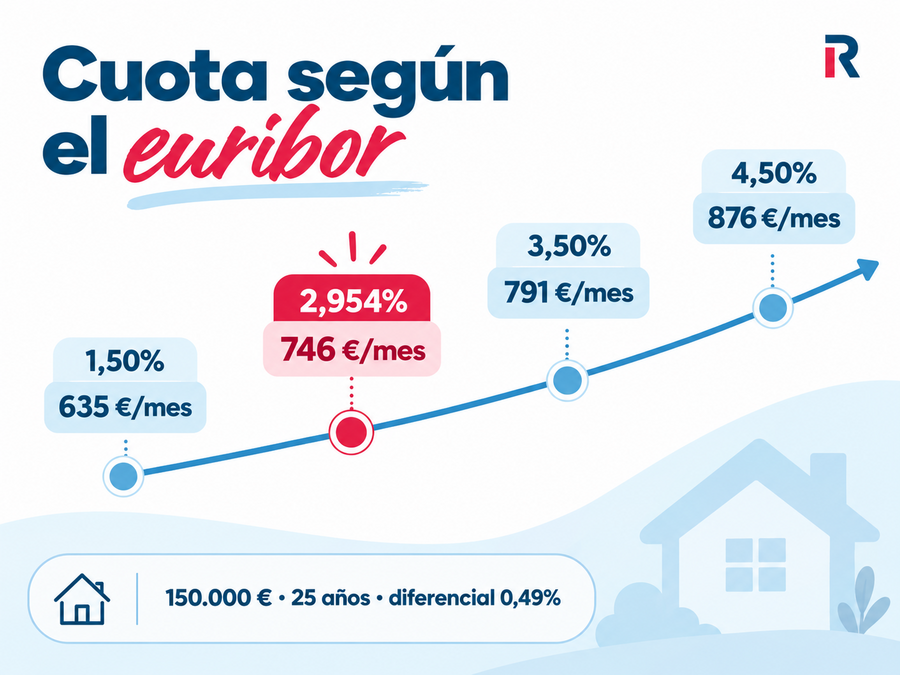
Esta es la revisión que deberías hacer antes de firmar una hipoteca variable. Para un préstamo de 150.000 € a 25 años con el mejor diferencial del ranking (euríbor + 0,49%).
Euríbor
Tipo aplicado
Cuota mensual
Frente a hoy
1,50 %
1,99 %
635 €
−111 €
2,00 %
2,49 %
672 €
−74 €
2,954 % (agosto 2026)
3,44 %
746 €
—
3,50 %
3,99 %
791 €
+45 €
4,00 %
4,49 %
833 €
+87 €
4,50 %
4,99 %
876 €
+130 €
Entre el euríbor más bajo y el más alto hay una diferencia de 241 € al mes, casi 2.900€ al año, con el mismo préstamo y el mejor diferencial disponible. Ese es el rango de riesgo que asumes.
🚨 Importante: contrasta la cuota del peor escenario con tu ratio de endeudamiento. Si no te cuadra, la hipoteca variable no es el producto que debes contratar.
La cuota mensual aumenta a medida que sube el euríbor, aunque el diferencial de la hipoteca permanezca igual.
¿Cómo elegir la mejor hipoteca variable?
Elegir la mejor hipoteca variable no consiste solo en quedarse con la que anuncia el interés más bajo. Para saber cuál puede salirte más barata a largo plazo, hay que comparar el diferencial sobre el euríbor, el coste de las bonificaciones, las comisiones y las condiciones que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira el diferencial, no el tipo de salida.
El tipo fijo inicial dura 12 meses en la mayoría de ofertas.
El diferencial se aplica en los 24 o 29 años restantes.
Una hipoteca al 1,50% el primer año y euríbor + 0,90% después es peor que otra al 2,30% inicial y euríbor + 0,50, aunque el anuncio diga lo contrario.
2️⃣ Calcula en euros lo que te cuesta la bonificación.
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 €, cada 0,10 puntos de diferencial equivalen a unos 8 € de cuota al mes.
Si te descuentan 0,40 puntos por un seguro de vida de 400 € al año, ahorras unos 32 € al mes y pagas unos 33. La hipoteca bonificada te sale neutra.
La cuenta cambia si ese seguro lo ibas a contratar igualmente.
Lo que no debes hacer es contratar un producto que no necesitas solo por el descuento.
3️⃣ Vigila la brecha entre el tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco.
Entidad
Brecha
COINC
0,40 puntos
Kutxabank
1,00 punto
Sabadell
1,00 punto
Bankinter
1,30 puntos
MyInvestor
No aplica
4️⃣ Revisa las comisiones
Apertura: ninguna de las cinco del ranking la cobra. Dejó de ser habitual en ofertas competitivas.
Amortización anticipada: la Ley 5/2019 fija dos topes y las partes eligen uno. 0,25 % durante los 5 primeros años o 0,15 % durante los 3 primeros. Después desaparece. Mira cuál aplica tu contrato.
Tasación, notaría, registro y gestoría: se pagan una vez y no dependen del tipo. Los tienes desglosados en los gastos de una hipoteca.
5️⃣ Comprueba plazo, financiación y periocidad de revisión
Financiación máxima: lo normal es el 80 % del valor de tasación o de compra, el menor de los dos. En segunda vivienda baja al 70 % o al 60 %. Necesitas el 20 % restante más los gastos ahorrados.
Plazo máximo: casi todas llegan a 30 años. Alargarlo baja la cuota, pero dispara los intereses totales.
Periodicidad de revisión: anual o semestral. Con el euríbor subiendo, la revisión semestral te traslada las subidas el doble de rápido.
¿A quién le conviene una hipoteca variable en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tienes margen amplio de presupuesto. Si la cuota con el euríbor al 4,5 % sigue por debajo del 30 % de tus ingresos netos, el riesgo es asumible.
Piensas amortizar pronto o vender a medio plazo. Las comisiones por amortización y subrogación son más bajas en variable que en fijo.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
No te conviene si...
Vas justo desde el primer mes. Una subida de 130 € no es una hipótesis: ha pasado dos veces en la última década.
Tus ingresos son irregulares. Cuota variable más ingreso variable multiplica la exposición.
Necesitas planificar con exactitud a 20 años vista.
Las alternativas: hipoteca fija o mixta
Hipoteca fija. Misma cuota todo el plazo. Pagas una prima por esa certeza, pero sabes lo que te va a costar la casa. ➡️ Comparar las mejores hipotecas fijas.
Hipoteca mixta. Tramo fijo de 3 a 10 años y variable después. Es hoy la fórmula que más se contrata entre quienes no quieren decidir del todo. ➡️ Comparar las mejores hipotecas mixtas.
Cinco errores que salen caros al contratar una hipoteca variable
Elegir por el tipo del primer año. Es el 4% del plazo total y es el número que más destaca la publicidad.
No simular el escenario malo. Calcula la cuota con el euríbor al 4,5% antes de firmar. Si no te cuadra, cambia de producto.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales.
Ignorar el diferencial sin bonificar. Es lo que pagarás el día que dejes de cumplir una condición.
No leer el clausulado completo. Las cláusulas suelo están prohibidas en la contratación actual por la Ley 5/2019, pero revisa el contrato entero y no des nada por supuesto.
Y uno más, con la hipoteca ya firmada: si el índice sigue subiendo, valora si te compensa amortizar con el euríbor alto.
Preguntas frecuentes
La Hipoteca Variable de Kutxabank, con euríbor + 0,49% a partir del segundo año. Es el diferencial más bajo del mercado entre los bancos tradicionales, aunque exige tres productos vinculados. Si no quieres contratar nada, la de MyInvestor ofrece euríbor + 0,79% sin vinculaciones.
Solo si tu presupuesto aguanta la cuota del peor escenario y valoras las comisiones bajas de amortización. Con el índice en máximos de dos años, el tipo fijo te da certeza a un coste conocido. Depende de tu capacidad para absorber subidas, no de una previsión que nadie puede garantizar.
Por debajo de euríbor + 0,60 % es competitivo. Entre 0,60% y 0,90% es razonable si la vinculación es ligera. Por encima de euríbor + 0,90%, negocia.
Sí, con una novación en tu banco o una subrogación a otro. La Ley 5/2019 limita las comisiones de este cambio y en algunos supuestos las elimina. Echa las cuentas antes: la operación tiene costes.
Ahora mismo ambas hipotecas están disparadas. El que quiera comprar un vivienda lo tiene cada vez mas difícil.
Y para aquellos que pillan una hipoteca para ponerlo en alquiler lo más seguro es que se topen con inquilinos morosos.
en respuesta a
Geoff007
-
#167
28/01/24 08:53
Eso está bien si prefiere una deuda al 10% y no al 5%. Esto es, contratar al fijo es de entrada pagar mucho mas. Cuando los tipos están a punto de bajar en 2024, no me parece buena idea que un prestatario pacte un fijo. El banco: feliz.
#166
01/08/23 18:15
Ahora las hipotecas variables disparadas, y las fijas tambien, parece que el mejor momento ya paso
#165
09/12/22 13:28
Hola, En relación a una hipoteca sin comisión de desistimiento PARCIAL pero con comisión de desistimiento TOTAL ¿podría realizar amortizaciones parciales sin pagar comisión y realizar una amortización total cuando el capital pendiente de amortización sea mínimo? ¿o la comisión de amortización TOTAL se aplica sobre el capital prestado inicialmente? Gracias y saludos.
en respuesta a
Geoff007
-
#163
23/04/22 00:49
Buenas, Geoff007:
Si no es mucho abusar, podrías desarrollar un poco más las ideas que comentas? Lo de perder dinero sí o sí con tipo variable, la ayuda que supone la inflación con un tipo fijo y lo de la refinanciación a tasa fija.
Gracias de antemano y un saludo,
#162
04/09/21 08:51
Soy un trader de Hipoteca.. NO hay tal cosa como "buenas hipotecas variables".. Lo siento amigo por ser directo. Esto es un error terrible.
Si firmas una Hipotecas variable, perderas dinero si o si. Pero si lo haces a una tasa fija, la misma inflacion sera una bendicion que te podra hacer rico si la persona usa el cerebro.
Es por este motivo que el 99% de los inversores Inmobiliarios compran con prestamos al 10% anual (intereses solos) con un pago global en 5 a 10 años.. La Idea es poder refinanciar a una tasa fija y expandir el tiempo del prestamo *(Time value of money)..
Yo entiendo que este post tiene buenas intenciones, pero realmente es peligroso para el lector comun.