Cuando todo cae, lo mejor que puedes hacer es casi nada, y nada en absoluto durante las primeras 24 horas.
Con la cartera un 30 % abajo te asaltan todas las preguntas a la vez. ¿Y si sigue cayendo? ¿Vendo algo o compro más? Responderlas de golpe y en caliente es justo como se destruyen los patrimonios, porque la caída es temporal y las decisiones que tomas durante ella pueden no serlo.
El S&P 500 ha salido de todas las grandes caídas de la bolsa desde 1950, unas 38 correcciones de más del 10 % y 14 mercados bajistas de más del 20 %. De lo que muchos patrimonios no salieron fue de vender en el suelo, de rescatar el plan de pensiones con prisas o del producto refugio firmado en la peor semana.
Esta guía es el protocolo para esa semana:
- 🧭 La pregunta que ordena el pánico, ¿puedes permitirte esperar?
- 🚫 Las diez decisiones que nunca se toman en caliente.
- 👥 Cómo cambia la misma caída según tu edad y tu patrimonio.
- ✅ El checklist de 24 horas, 7 días y 30 días.
¿Por qué la caída de tu cartera no es la de tu patrimonio?
Porque lo que importa es cuántas de tus fuentes de riqueza caen a la vez. Imagina a dos personas con un millón en bolsa que pierde un 30 %:
- 😌 La primera tiene la casa pagada, pensión, dos años de reserva y empleo estable. Su patrimonio total cae quizá un 10-12 %.
- 😰 La segunda es empresaria, y con la cartera caen su empresa, que es la mitad de su patrimonio, y sus ingresos.
La crisis de la segunda no es bursátil sino de concentración, que viene de decisiones tomadas años antes, y por eso la caída se mide sobre todo lo que tienes y no sobre la pantalla del bróker.
¿Puedes permitirte esperar?
Todo el protocolo cuelga de esta pregunta, ya que el riesgo de una caída no depende de cuánto baja el mercado sino de si puedes atravesarla sin vender. Para saberlo mira cinco cosas:
- 💸 Lo que retiras al año y no cubren tu pensión ni tus rentas.
- 🛟 Tu reserva líquida, contada en meses de esa retirada.
- ✂️ El gasto que puedes recortar un tiempo, como explicamos en el gasto también se diseña.
- 💼 Los ingresos que siguen llegando, como la nómina o los alquileres.
- 🔗 Lo que está expuesto al mismo riesgo que tu cartera.
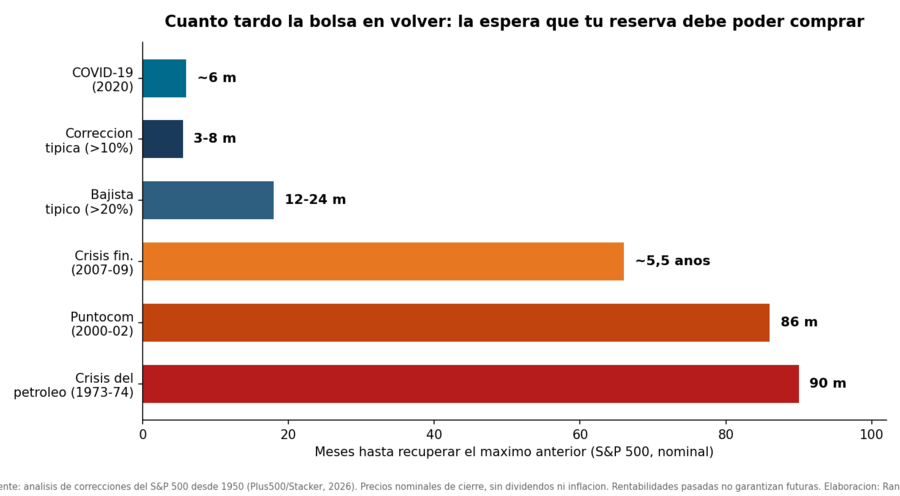
La historia da la medida de la espera. Desde 1950 las correcciones típicas del S&P 500 se recuperaron en 3-8 meses, los mercados bajistas en 1-2 años y los peores, la burbuja puntocom y el de 1973-74, en 86-90 meses. Con dos años de reserva y un gasto flexible puedes esperar casi cualquiera de ellos, y esa reserva se calcula con la doble reserva de liquidez.
Si ya vives de tu patrimonio, importa además cuándo llega la caída. Si te pilla en los primeros años de retirada vendes en mínimos participaciones que ya no estarán en la recuperación, y ese riesgo de secuencia se explica en la regla del 4 % y se gestiona con el orden de retirada.
¿Qué cambia si la bolsa cae un 10, un 20, un 30 o un 40 %?
Ningún porcentaje te obliga a vender, pero cada nivel cambia la pregunta que toca hacerse:
- 🟢 −10 %: es ruido. Si te quita el sueño, el problema es tu asignación.
- 🟡 −20 %: mercado bajista. Toca comprobar el plan, no cambiarlo.
- 🟠 −30 %: casi todo el mundo se replantea la estrategia y casi nadie debería. Es cuando tu banco te llamará con un producto tranquilizador.
- 🔴 −40 % o más: crisis severa, dos o tres en una vida inversora. Aquí se ve si la reserva estaba bien calculada.
Para situarte, el Nasdaq 100 cerró el octubre negro de 2026 un 9,1 % por debajo de su máximo y el S&P 500 un 3,1 %, sin que ninguno de los dos llegara aún a corrección.
¿Qué no debes hacer nunca en mitad del pánico?
Estas diez decisiones parecen razonables con la pantalla en rojo y salen carísimas, igual que los 10 errores que destruyen un patrimonio:
- Venderlo todo hasta que escampe. Tendrás que acertar también la vuelta, y las mejores sesiones llegan pegadas a las peores.
- Cambiar de estrategia sin releer tu IPS, el plan que escribiste antes de tener miedo.
- Doblar la apuesta o meter deuda porque está barato. Lo barato puede abaratarse más.
- Vender activos hundidos para pagar gastos. Primero la reserva, después el recorte y la cartera la última.
- Dejar de rebalancear cuando tu plan dice comprar bolsa con la renta fija.
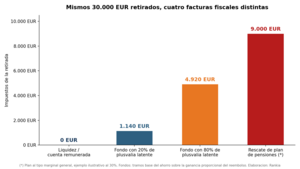
- Rescatar el plan de pensiones de golpe, que tributa entero a tu tipo marginal, o vender la posición candidata a la plusvalía del muerto.
- Cambiar de banco o asesor por un mal año. Se le juzga por el proceso, en frío y con las preguntas correctas.
- Mirar la cartera cada día. Con una cita al mes basta.
- Vender para dejar de perder. Lo que haces es certificar la pérdida.
- Firmar un producto refugio, como un garantizado o un estructurado, con la protección pagada a precio de pánico.
¿Cómo cambia la misma caída del 30 % según tu perfil?
El riesgo y lo que toca hacer dependen de si aún trabajas o ya vives de tu dinero:
- 👷 45 años y 500.000 € que no toca. Es el caso más benigno, ya que su nómina compra participaciones un 30 % más baratas. Su riesgo es de conducta.
- 🧑💼 55 años y un millón, cerca de jubilarse. Es su ensayo general, y la lección no es vender sino empezar ya la reserva que necesitará.
- 👴 65 años, 1,5 millones y 50.000 € al año. Retiraba un 3,3 % y ahora es un 4,8 %. Vive de la reserva y recorta un 10 % el gasto.
- 🧓 70 años, 3 millones y 60.000 € con pensión. Puede esperar cualquier caída histórica, y su riesgo son las decisiones 6 y 10.
¿Cuándo sí hay que cambiar el plan tras una caída?
Cuando la caída revela algo sobre ti y no sobre el mercado:
- 😣 Tu tolerancia era menor de lo que creías y no duermes con un −20 %.
- 🧩 Aparece una concentración que la subida tapaba.
- 🔄 Tu vida ha cambiado por salud, empleo, divorcio o tu empresa.
- ⏱️ Vas a necesitar el dinero antes de lo que calculaste.
Si lo único que ha cambiado es el precio de tus activos, el plan sigue. Y lo mismo vale para comprar, porque rebalancear es seguir el plan y meterlo todo porque está barato es cambiarlo con la misma adrenalina del que vende.
¿Qué hacer en las primeras 24 horas, la primera semana y el primer mes?
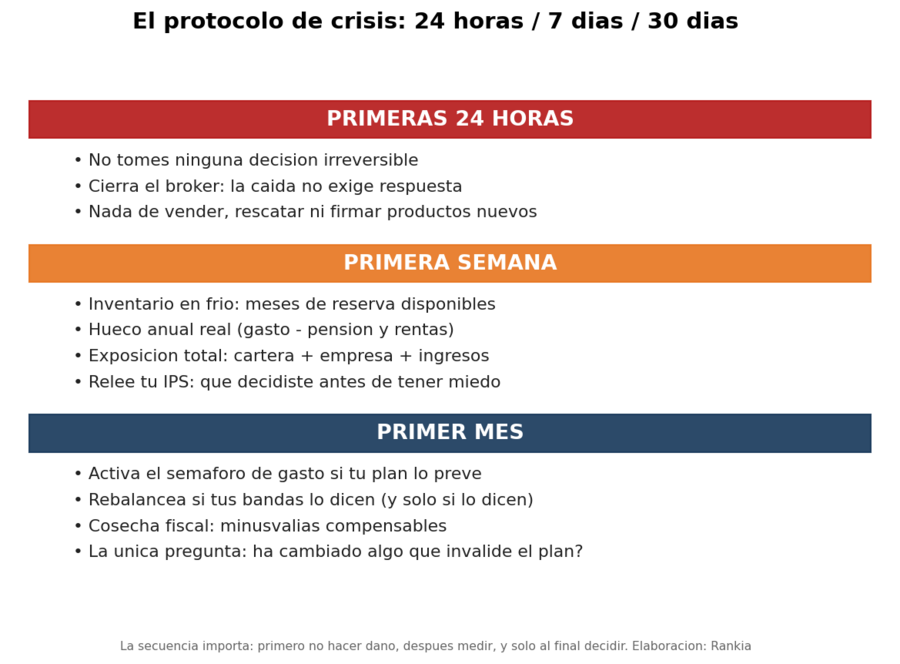
Este es el protocolo para guardar y releer el día que llegue la caída:
- ⏰ Primeras 24 horas, no hacer daño. Cierra la app del bróker y no vendas, no rescates y no firmes nada.
- 📋 Primera semana, medir en frío. Cuenta tus meses de reserva, comprueba que tienes cubierto el año sin vender bolsa y relee tu IPS.
- 🗓️ Primer mes, decidir según el plan. Recorta gasto si tu plan lo prevé, rebalancea si tus bandas lo dicen y aprovecha las minusvalías compensables.
El checklist de crisis patrimonial
Si ocurre esto |
No hagas esto |
Pregúntate esto |
Acción razonable |
|---|---|---|---|
Mercado −20% |
Cambiar de estrategia |
¿Mi reserva y mis retiradas de 12 meses están cubiertas? |
Verificar el plan; nada más si la respuesta es sí |
Mercado −30% o más |
Vender, rescatar planes o firmar productos refugio |
¿Puedo permitirme esperar 1-2 años (la recuperación típica)? |
Protocolo completo: reserva, semáforo, rebalanceo por bandas, cosecha fiscal |
Necesitas dinero ya |
Vender renta variable deprimida por defecto |
¿En qué orden? ¿Reserva → recorte de gasto → lotes con menos plusvalía? |
Aplicar el orden de retirada; la cartera de riesgo, lo último |
Tus ingresos caen |
Mantener el gasto por inercia |
¿Cuánto de mi gasto es recortable según mi semáforo? |
Activar nivel amarillo/rojo; recalcular el hueco anual |
Empresa y bolsa caen a la vez |
Tratarlo como crisis bursátil |
¿Cuántas de mis fuentes dependen del mismo ciclo? |
Priorizar liquidez y supervivencia del negocio; plan de desconcentración para la recuperación |
Has perdido la confianza en tu cartera |
Cambiarla esta semana |
¿Ha cambiado algo más que el precio? |
Escribirlo, esperar 30 días y decidir con la IPS delante (y un profesional si hace falta) |
Si quieres ver cómo lo viven quienes ya viven de su patrimonio, en el foro tienes el hilo de vivir de las rentas.
¿Qué puedes hacer hoy, antes de la próxima caída?
MyPortfolio te da hoy la foto de tu exposición real, y si no tienes IPS, reserva ni plan de gasto, una sesión con un profesional del buscador de asesores de Rankia vale mucho más antes de la caída que durante ella.
No puedes evitar las caídas, pero sí llegar a la recuperación con el plan intacto. Y eso, a diferencia del mercado, sí depende de ti.
Preguntas frecuentes sobre qué hacer cuando cae la bolsa
¿Qué hago si la bolsa cae un 30 % y estoy jubilado?
Vive de la reserva sin vender cartera, recorta el gasto que tengas previsto, no rescates el plan de pensiones ese año y rebalancea solo si tus bandas lo indican.
Vive de la reserva sin vender cartera, recorta el gasto que tengas previsto, no rescates el plan de pensiones ese año y rebalancea solo si tus bandas lo indican.
¿Debo vender para evitar más pérdidas?
Vender en la caída convierte una pérdida temporal en permanente. Solo tiene sentido si responde a un motivo de tu plan, como una necesidad real sin alternativas o un cambio en tu vida.
Vender en la caída convierte una pérdida temporal en permanente. Solo tiene sentido si responde a un motivo de tu plan, como una necesidad real sin alternativas o un cambio en tu vida.
¿Cuánto tarda la bolsa en recuperarse de una caída?
En el S&P 500 desde 1950, sin dividendos, las correcciones típicas tardaron 3-8 meses, los mercados bajistas 1-2 años y los peores episodios 86-90 meses. Son datos pasados, no garantías.
En el S&P 500 desde 1950, sin dividendos, las correcciones típicas tardaron 3-8 meses, los mercados bajistas 1-2 años y los peores episodios 86-90 meses. Son datos pasados, no garantías.
¿Es buen momento para comprar cuando todo cae?
Si tu plan ya preveía comprar con el rebalanceo o tus aportaciones periódicas, sí. Lo que no conviene es comprar con deuda o fuera de plan, porque eso es cambiar tu estrategia en caliente.
Si tu plan ya preveía comprar con el rebalanceo o tus aportaciones periódicas, sí. Lo que no conviene es comprar con deuda o fuera de plan, porque eso es cambiar tu estrategia en caliente.
Aviso: este artículo tiene carácter informativo y educativo. Los datos históricos citados corresponden al S&P 500 en dólares, precios nominales de cierre sin dividendos (fuente: análisis de correcciones desde 1950, Plus500/Stacker, 2026); las rentabilidades y recuperaciones pasadas no garantizan comportamientos futuros, y ninguna estrategia elimina el riesgo de pérdidas. Los perfiles y cifras son ilustrativos. No constituye asesoramiento financiero ni fiscal; para tu situación concreta, consulta con un profesional cualificado.