Con esta pieza estrenamos los Retratos patrimoniales: historias de personas reconocibles en el momento exacto en que su patrimonio requiere análisis. María es un arquetipo — no existe, y por eso existe en cientos o miles de hogares españoles. Sus cifras son hipótesis de trabajo; sus miedos, no.
A las 8:17 de la mañana, María abrió la aplicación del banco. No necesitaba saber cuánto tenía: lo sabía de memoria, con dos decimales, como se sabe la edad de los hijos. Lo que quería saber era cuánto había perdido. La bolsa había caído un 3% el día anterior — lo había oído en la radio del coche, camino de la piscina municipal — y María hizo lo que lleva haciendo cuarenta años: mirar, apretar los labios, cerrar la aplicación y prometerse no volver a mirar hasta el viernes.
Volvió a mirar a las 11:40.
Eran 3 millones de euros. Bueno: 2.937.000, esa mañana. María había perdido, entre el café y la comida, el equivalente a lo que ganó en sus tres primeros años de trabajo. Y lo sabía exactamente, porque esa es la clase de cuentas que María hace sin querer.
María ha ganado
Conviene decir primero lo que María no es. No heredó. No acertó con una criptomoneda. No vendió una startup. María estudió Farmacia porque era lo que se estudiaba en su casa cuando se estudiaba, trabajó ocho años para otros, compró una farmacia con un préstamo que le quitaba el sueño, y pasó tres décadas detrás de un mostrador levantándose a las siete menos cuarto. Ahorró como respira: sin pensarlo. Invirtió tarde pero bien — fondos globales, aportaciones constantes, ningún producto que no entendiera — y cometió pocos errores grandes, que es, aunque nadie se lo haya dicho nunca, la verdadera fórmula de los patrimonios que sobreviven. Hace cuatro años vendió la farmacia. El día de la firma no sintió euforia: sintió que dejaba de ser algo, y todavía no sabía qué iba a ser en su lugar.
María sabe perfectamente cómo se construye un patrimonio. Lo que nadie le enseñó — porque no hay asignatura, ni manual, ni casi conversación pública — es qué se hace con él después. Se habla mucho de ganar dinero, y muy poco de tener patrimonio: son dos oficios distintos, y María es maestra en uno y aprendiza en el otro.
María sabe perfectamente cómo se construye un patrimonio. Lo que nadie le enseñó — porque no hay asignatura, ni manual, ni casi conversación pública — es qué se hace con él después. Se habla mucho de ganar dinero, y muy poco de tener patrimonio: son dos oficios distintos, y María es maestra en uno y aprendiza en el otro.
Nadie le dijo que el juego cambiaría
Durante cuarenta años, el juego de María fue simple de enunciar: ganar, ahorrar, invertir, repetir. Cada decisión tenía dirección — más — y un árbitro objetivo: el saldo. María fue buena en ese juego precisamente porque el juego premiaba sus virtudes: la disciplina, la prudencia, la capacidad de aplazar.
A los 62 años, sin darse cuenta, María ha cambiado de tablero. Las preguntas ya no son de dirección sino de asignación: cuánto gastar y en qué. Cuánto conservar y para qué. Cuánto riesgo tiene sentido cuando ya no necesita que el patrimonio crezca. Qué dejar, a quién, cuándo. Cuáles de las decisiones que tiene delante son reversibles y cuáles no. Y la paradoja que María todavía no ha formulado, pero que le ronda a las 8:17 de cada mañana de caída, es esta: ha conseguido exactamente lo que buscó durante cuarenta años — seguridad financiera — y no sabe cómo se usa la seguridad. Las virtudes que la trajeron hasta aquí (aplazar, conservar, acumular) son, en el nuevo tablero, casi defectos. Nadie le avisó de que ganar el primer juego no enseña a jugar el segundo.
A los 62 años, sin darse cuenta, María ha cambiado de tablero. Las preguntas ya no son de dirección sino de asignación: cuánto gastar y en qué. Cuánto conservar y para qué. Cuánto riesgo tiene sentido cuando ya no necesita que el patrimonio crezca. Qué dejar, a quién, cuándo. Cuáles de las decisiones que tiene delante son reversibles y cuáles no. Y la paradoja que María todavía no ha formulado, pero que le ronda a las 8:17 de cada mañana de caída, es esta: ha conseguido exactamente lo que buscó durante cuarenta años — seguridad financiera — y no sabe cómo se usa la seguridad. Las virtudes que la trajeron hasta aquí (aplazar, conservar, acumular) son, en el nuevo tablero, casi defectos. Nadie le avisó de que ganar el primer juego no enseña a jugar el segundo.
Lo que María no se atreve a gastar
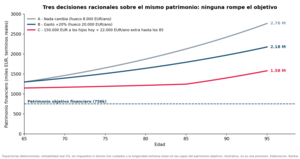
Pongamos los números sobre la mesa, porque los de María caben en una servilleta — y porque es la única sección de este retrato que los necesita. María gasta unos 45.000 euros al año, y vive bien: su casa está pagada, sus gustos son los de siempre. Su pensión, tras una vida de autónoma cotizando más bien poco al principio y mucho al final, rondará los 28.000. El hueco que su patrimonio tiene que financiar es, por tanto, de unos 17.000 euros al año.
Diecisiete mil euros. Sobre tres millones. Un 0,6%.
Cualquier lector de la regla del 4% — con todos sus matices — sabe leer esa cifra: María podría gastar el doble, ayudar a sus hijos ahora, pasar dos meses al año donde quisiera, y su patrimonio seguiría probablemente creciendo más rápido de lo que ella lo consume. María no lee esa cifra. María mira el presupuesto del viaje a Japón — 9.000 euros, con su hermana — y lo aplaza por segundo año, con el mismo gesto mental con el que aplazaba caprichos cuando ahorraba para la universidad de sus hijos. La universidad se pagó hace quince años. El gesto sigue ahí.
No es avaricia. Es que el gasto, como todo lo importante, también se diseña — y María nunca ha diseñado el suyo. No sabe qué parte de sus 45.000 es esencial y qué parte podría recortar si vinieran mal dadas; no ha decidido qué gasto le compra vida y cuál mantiene por inercia. Y sin ese diseño, cada euro gastado por encima de la costumbre se siente como una imprudencia — aunque la aritmética diga a gritos lo contrario.
El miedo a los 95
Cuando María intenta explicarse su propia prudencia, la primera palabra que encuentra es la bolsa. Pero no es la bolsa. Es el calendario. María tiene 62 años y las tablas del INE le conceden, de media, más de veinticinco años por delante — y media significa que la mitad de las mujeres como ella vivirán más. María hace la cuenta a su manera: su madre tiene 88 y está estupenda. Su abuela llegó a los 94 sin ayuda.
Treinta años es un plazo extraño: demasiado largo para guardarlo todo en una cuenta, demasiado incierto para gastarlo alegremente. Es, exactamente, el plazo para el que existe todo un sistema — cuánto retirar, en qué orden, con qué colchón — que en este blog llamamos desacumulación y que se parece menos a una fórmula que a un plan de vuelo con instrumentos. María no necesita entender hoy el orden de retirada; necesita saber que existe, y que el miedo a los 95 se gestiona diseñando. Porque la alternativa que María está eligiendo sin elegirla — no gastar, por si acaso — tiene un nombre menos amable: pagar todos los años, en vida no vivida, la prima de un seguro contra un riesgo que se puede planificar.
Treinta años es un plazo extraño: demasiado largo para guardarlo todo en una cuenta, demasiado incierto para gastarlo alegremente. Es, exactamente, el plazo para el que existe todo un sistema — cuánto retirar, en qué orden, con qué colchón — que en este blog llamamos desacumulación y que se parece menos a una fórmula que a un plan de vuelo con instrumentos. María no necesita entender hoy el orden de retirada; necesita saber que existe, y que el miedo a los 95 se gestiona diseñando. Porque la alternativa que María está eligiendo sin elegirla — no gastar, por si acaso — tiene un nombre menos amable: pagar todos los años, en vida no vivida, la prima de un seguro contra un riesgo que se puede planificar.
Los dos riesgos que se miran en el espejo
El asesor que consiga sentarse una hora con María debería dibujarle dos riesgos, uno frente al otro. El primero es el que María ve: perder patrimonio — la caída, la crisis, el error. Contra ese riesgo María está sobreprotegida: su cartera es más conservadora de lo que su situación exige, porque sigue asignada con la cabeza de quien no puede permitirse un año malo, cuando la aritmética dice que María podría atravesar una década mala entera sin cambiar de vida.
El segundo riesgo María no lo ve, porque no aparece en la aplicación a las 8:17: no llegar a usar el patrimonio. Que los 3 millones cumplan 75 años intactos mientras María cumple 85 con la lista de aplazamientos completa. Ese riesgo no cotiza, no cae un 3% un martes, no da sustos — y es, para el perfil de María, el más probable de los dos. La evidencia sobre jubilados con recursos de sobra es tozuda: el gasto cae con la edad también entre quienes podrían gastar más, y una parte de esa caída no es elección serena sino ventana cerrada. María tiene hoy la salud, la energía y la compañía para el viaje a Japón. La app no muestra cuántos años más podrá decir lo mismo.
El segundo riesgo María no lo ve, porque no aparece en la aplicación a las 8:17: no llegar a usar el patrimonio. Que los 3 millones cumplan 75 años intactos mientras María cumple 85 con la lista de aplazamientos completa. Ese riesgo no cotiza, no cae un 3% un martes, no da sustos — y es, para el perfil de María, el más probable de los dos. La evidencia sobre jubilados con recursos de sobra es tozuda: el gasto cae con la edad también entre quienes podrían gastar más, y una parte de esa caída no es elección serena sino ventana cerrada. María tiene hoy la salud, la energía y la compañía para el viaje a Japón. La app no muestra cuántos años más podrá decir lo mismo.
La conversación que no ha tenido
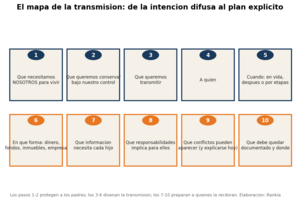
María tiene dos hijos: uno con hipoteca y dos niños, otra montando su segundo intento de empresa. María les ayuda a ratos, en cantidades que no molesten — que no "malacostumbren", dice su cabeza con la voz de su padre. Y aplaza, con la misma técnica que el viaje a Japón, las preguntas grandes: ¿cuánto de esto es, en realidad, ya de ellos? ¿Es mejor ayudar ahora, cuando la entrada de un piso o dos empleados más cambian una vida, o dejar que llegue todo junto cuando ellos tengan sesenta años y las decisiones tomadas? ¿Puede una herencia grande, sin preparación, ser un problema en lugar de un regalo?
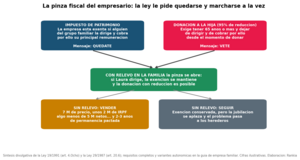
María no sabe que esas preguntas tienen herramientas y hasta ventajas fiscales según cómo se respondan — donar en vida o transmitir después no da igual, ni emocional ni económicamente. Pero su verdadero aplazamiento no es técnico: es que responderlas exige una conversación con sus hijos que nadie en su familia ha tenido nunca, porque en su casa del dinero no se hablaba. María está descubriendo, despacio, que la gestión patrimonial es también un asunto de familia — y que no decidir cuánto dejará es, en la práctica, decidir que lo dejará todo, en la cuantía que resulte, el día que resulte.
María no sabe que esas preguntas tienen herramientas y hasta ventajas fiscales según cómo se respondan — donar en vida o transmitir después no da igual, ni emocional ni económicamente. Pero su verdadero aplazamiento no es técnico: es que responderlas exige una conversación con sus hijos que nadie en su familia ha tenido nunca, porque en su casa del dinero no se hablaba. María está descubriendo, despacio, que la gestión patrimonial es también un asunto de familia — y que no decidir cuánto dejará es, en la práctica, decidir que lo dejará todo, en la cuantía que resulte, el día que resulte.
El banquero que llama cuando cae la bolsa
El banco de María la quiere mucho. La llama un gestor amable — el tercero en cinco años; los otros dos "crecieron dentro de la entidad" — sobre todo cuando hay que renovar algo o cuando sale un producto nuevo. En la última caída la llamó para tranquilizarla, cosa que María agradeció, y para proponerle un fondo garantizado, cosa que María firmó a medias y no ha entendido del todo.
María empieza a mirar a su banco de otra manera. Durante la acumulación, su pregunta era si la cartera subía. Ahora es otra, más adulta e incómoda: ¿quién toma las decisiones sobre mi patrimonio, y para quién trabaja cuando mi interés y el suyo no coinciden? No es una sospecha de estafa — es la comprensión tardía de que su gestor tiene objetivos comerciales, de que los fondos de su cartera tienen comisiones que ella nunca ha sumado, y de que nadie en el banco le ha preguntado jamás cuánto gasta, qué quiere hacer con sus hijos, ni para qué quiere el dinero. Lo que un buen banquero debería estar haciendo por María a los 62 años — y las veinte preguntas con las que ella podría averiguarlo en una sola reunión — está en cómo elegir un buen banquero privado. María todavía no lo ha leído. Pero ya ha empezado a hacer la primera pregunta, que es la única que importa: la de los incentivos.
María empieza a mirar a su banco de otra manera. Durante la acumulación, su pregunta era si la cartera subía. Ahora es otra, más adulta e incómoda: ¿quién toma las decisiones sobre mi patrimonio, y para quién trabaja cuando mi interés y el suyo no coinciden? No es una sospecha de estafa — es la comprensión tardía de que su gestor tiene objetivos comerciales, de que los fondos de su cartera tienen comisiones que ella nunca ha sumado, y de que nadie en el banco le ha preguntado jamás cuánto gasta, qué quiere hacer con sus hijos, ni para qué quiere el dinero. Lo que un buen banquero debería estar haciendo por María a los 62 años — y las veinte preguntas con las que ella podría averiguarlo en una sola reunión — está en cómo elegir un buen banquero privado. María todavía no lo ha leído. Pero ya ha empezado a hacer la primera pregunta, que es la única que importa: la de los incentivos.
El patrimonio que no sale en la app
La aplicación de las 8:17 muestra 3 millones diversificados en cuarenta posiciones de doce países. Es un espejismo de precisión. El patrimonio real de María incluye una vivienda de 600.000 euros en la misma ciudad donde está su vida; una pensión pública que depende del mismo país donde está esa vivienda, ese sistema sanitario que usará y esos impuestos que pagará; dos hijos cuyos tropiezos serían, llegado el caso, gasto suyo; y una madre de 88 años cuya dependencia, si llega, María asumirá sin preguntarse si le toca. Su cartera está diversificada. Su vida está concentrada — en un país, en una moneda, en una familia — y esa concentración no aparece en ningún extracto, aunque es la que decidirá, mucho más que la bolsa, cómo son sus próximos treinta años.
La pregunta que nadie le había hecho
Hace unas semanas, en la comida por los 60 de su hermana, un sobrino que estudia Económicas le preguntó a María, sin malicia, entre el segundo plato y el postre: "Tía, ¿y tú para qué quieres el dinero?".
María contestó cualquier cosa. Estuvo tres días sin poder quitarse la pregunta de encima.
Porque María lleva cuarenta años respondiendo con solvencia a la pregunta "¿tengo suficiente?" — la respondía cada noche de insomnio del préstamo de la farmacia, cada septiembre de matrículas, cada revisión de la app. Y nunca, ni una vez, se ha hecho la siguiente: ¿suficiente para qué? Suficiente ¿para vivir cómo? ¿Para ayudar a quién, cuándo? ¿Para dejar cuánto, y con qué intención? Tres millones no son una respuesta: son una capacidad. Y una capacidad sin propósito no da tranquilidad — da exactamente lo que María siente a las 8:17: la obligación de vigilarla.
Hay una versión escrita de esa respuesta — se llama declaración de política de inversión, y las mejores no empiezan por la cartera sino por la vida — y hay profesionales cuyo trabajo es ayudar a escribirla, no a vender fondos (los independientes del buscador de asesores de Rankia cobran precisamente por eso, y una tarde con la foto completa de MyPortfolio delante es mejor principio que otra década de vigilancia). Pero la pregunta del sobrino no la puede responder nadie por ella. Ni por ti.
8:17, otra vez
Esta mañana María ha vuelto a abrir la aplicación. La bolsa ha recuperado parte de la caída; el número vuelve a empezar por tres. María ha mirado la cifra un momento — y por primera vez en mucho tiempo no se ha preguntado si es suficiente, ni cuánto ha perdido, ni cuánto habría que proteger.
Se ha preguntado qué quiere que hagan esos tres millones por ella durante los próximos treinta años.
No tiene aún la respuesta. Tiene el viaje a Japón medio mirado en otra pestaña, una nota para llamar a una asesora que le recomendó una amiga, y la intención — todavía frágil — de hablar con sus hijos este verano. El patrimonio de María no ha cambiado nada esta semana. Ha cambiado la pregunta. Y quizá esa sea la verdadera frontera entre tener patrimonio y saber gestionarlo: el día en que dejas de preguntarle al dinero cuánto es, y empiezas a preguntarle para qué está.
¿Conoces a una María? ¿Eres tú? Los comentarios de este blog han originado ya dos artículos — este formato también se escribe con vuestras historias. Si quieres compartirla, escríbenos.
👉 El debate de la comunidad sobre vivir del patrimonio: Vivir de las rentas — foro de Rankia
👉 El debate de la comunidad sobre vivir del patrimonio: Vivir de las rentas — foro de Rankia
👉 Los conceptos de este retrato, desarrollados:
El gasto también se diseña
El patrimonio que nunca usarás
Independencia financiera real
El coste de parecer rico
El gasto también se diseña
El patrimonio que nunca usarás
Independencia financiera real
El coste de parecer rico
Aviso: María es un personaje arquetípico creado para este retrato; sus cifras (patrimonio, gasto, pensión, esperanza de vida) son hipótesis ilustrativas y no describen a ninguna persona real. Este artículo tiene carácter informativo y de reflexión, y no constituye asesoramiento financiero, fiscal ni una recomendación personalizada; cada situación requiere análisis profesional propio. Nota de la serie: primer retrato patrimonial del blog. Los siguientes dependerán de la acogida de este — y de vuestras historias en los comentarios.