

Imagina que llevas treinta años haciéndote la misma pregunta. Cada mes, cada año, con variaciones de vocabulario pero siempre la misma pregunta en el fondo: ¿cómo hago crecer este dinero?
Estudias el mercado. Lees sobre asset allocation. Aprendes a rebalancear. Aceptas la volatilidad como el precio de la rentabilidad a largo plazo. Construyes una cartera que, con disciplina y tiempo, ha multiplicado por cuatro o por cinco el capital que pusiste a trabajar hace tres décadas.
Y entonces llega el día en que dejas de trabajar.
Y descubres que la pregunta ha cambiado por completo.
Ya no es cómo hacer crecer el dinero. Es cuánto puedes retirar cada año sin destruir lo que has construido. Y esa pregunta, aparentemente más simple, resulta ser infinitamente más compleja. Porque mientras que en la fase de acumulación el tiempo trabaja siempre a tu favor — cada año que pasa, el interés compuesto hace su trabajo —, en la fase de retirada el tiempo puede trabajar en tu contra. Un año malo al principio del retiro tiene consecuencias que no tiene el mismo año malo diez años después.
La regla del 4% nació para responder esa nueva pregunta. No de forma perfecta — ninguna regla responde perfectamente a problemas de esta complejidad — sino de forma útil. Como punto de partida. Como marco para pensar.
Este artículo explica de dónde viene la regla, bajo qué condiciones funciona, cuándo puede fallar, qué dicen los investigadores actuales sobre ella, y —sobre todo— cómo debe integrarse en una estrategia patrimonial real que va más allá de una cartera de fondos.
Estudias el mercado. Lees sobre asset allocation. Aprendes a rebalancear. Aceptas la volatilidad como el precio de la rentabilidad a largo plazo. Construyes una cartera que, con disciplina y tiempo, ha multiplicado por cuatro o por cinco el capital que pusiste a trabajar hace tres décadas.
Y entonces llega el día en que dejas de trabajar.
Y descubres que la pregunta ha cambiado por completo.
Ya no es cómo hacer crecer el dinero. Es cuánto puedes retirar cada año sin destruir lo que has construido. Y esa pregunta, aparentemente más simple, resulta ser infinitamente más compleja. Porque mientras que en la fase de acumulación el tiempo trabaja siempre a tu favor — cada año que pasa, el interés compuesto hace su trabajo —, en la fase de retirada el tiempo puede trabajar en tu contra. Un año malo al principio del retiro tiene consecuencias que no tiene el mismo año malo diez años después.
La regla del 4% nació para responder esa nueva pregunta. No de forma perfecta — ninguna regla responde perfectamente a problemas de esta complejidad — sino de forma útil. Como punto de partida. Como marco para pensar.
Este artículo explica de dónde viene la regla, bajo qué condiciones funciona, cuándo puede fallar, qué dicen los investigadores actuales sobre ella, y —sobre todo— cómo debe integrarse en una estrategia patrimonial real que va más allá de una cartera de fondos.
El origen: William Bengen y el SAFEMAX (1994)
En octubre de 1994, un asesor financiero californiano llamado William Bengen publicó un artículo en el Journal of Financial Planning que cambiaría para siempre la forma de pensar sobre la jubilación. El artículo se titulaba "Determining Withdrawal Rates Using Historical Data" y su metodología era elegante en su simplicidad.
Bengen tomó todos los períodos de treinta años disponibles en los datos históricos del mercado americano desde 1926 y se hizo una pregunta concreta: ¿cuál es la tasa de retirada más alta que habría sobrevivido en el peor escenario histórico posible? Probó cartera por cartera, período por período. La persona que se jubiló en 1929, justo antes del crash. La que se jubiló en 1937. La que se jubiló en 1966, en la antesala de la gran inflación de los setenta — el peor escenario de todos en los datos históricos.
La respuesta fue 4,15%. Redondeada a 4%, se convirtió en lo que Bengen llamó SAFEMAX: la tasa de retirada máxima segura, entendida como la más alta que habría sobrevivido incluso en el peor punto de partida histórico. No la media, no el caso típico — el peor caso.
Cuatro años después, tres profesores de la Trinity University — Philip Cooley, Carl Hubbard y Daniel Walz — publicaron lo que se conocería como el Trinity Study. Extendieron el análisis de Bengen con un giro importante: en lugar de buscar la tasa máxima del peor caso, calcularon las tasas de éxito para distintas combinaciones de tasa de retirada, asignación de activos y horizonte temporal. El resultado fue una tabla de probabilidades que hizo famosa la regla del 4% en todo el mundo.
Pero hay algo crucial que se perdió en la popularización: ninguno de los dos estudios afirmó que el 4% era seguro. Afirmaron que el 4% había sobrevivido en el peor caso histórico — que es una afirmación mucho más modesta y mucho más honesta.
Bengen tomó todos los períodos de treinta años disponibles en los datos históricos del mercado americano desde 1926 y se hizo una pregunta concreta: ¿cuál es la tasa de retirada más alta que habría sobrevivido en el peor escenario histórico posible? Probó cartera por cartera, período por período. La persona que se jubiló en 1929, justo antes del crash. La que se jubiló en 1937. La que se jubiló en 1966, en la antesala de la gran inflación de los setenta — el peor escenario de todos en los datos históricos.
La respuesta fue 4,15%. Redondeada a 4%, se convirtió en lo que Bengen llamó SAFEMAX: la tasa de retirada máxima segura, entendida como la más alta que habría sobrevivido incluso en el peor punto de partida histórico. No la media, no el caso típico — el peor caso.
Cuatro años después, tres profesores de la Trinity University — Philip Cooley, Carl Hubbard y Daniel Walz — publicaron lo que se conocería como el Trinity Study. Extendieron el análisis de Bengen con un giro importante: en lugar de buscar la tasa máxima del peor caso, calcularon las tasas de éxito para distintas combinaciones de tasa de retirada, asignación de activos y horizonte temporal. El resultado fue una tabla de probabilidades que hizo famosa la regla del 4% en todo el mundo.
Pero hay algo crucial que se perdió en la popularización: ninguno de los dos estudios afirmó que el 4% era seguro. Afirmaron que el 4% había sobrevivido en el peor caso histórico — que es una afirmación mucho más modesta y mucho más honesta.
Qué significa realmente el 4%
La regla del 4% funciona así. El año en que te retiras, calculas el 4% de tu patrimonio financiero total y retiras esa cantidad. Ese es el único momento en que el porcentaje sobre el capital importa. A partir de ahí, retiras cada año el mismo importe del primer año ajustado por la inflación real de ese período — independientemente de lo que haya hecho la cartera.
Si empiezas retirando 40.000 euros (el 4% de un millón), y la inflación ese año es del 3%, el año siguiente retiras 41.200 euros. No el 4% del valor actual de la cartera — el 4% inicial más la inflación acumulada. Esa distinción es fundamental y con frecuencia malentendida.
El horizonte original del estudio era treinta años. Lo que los datos históricos americanos mostraban es que una cartera de aproximadamente 50% acciones y 50% bonos con esa tasa de retirada habría sobrevivido en todos los períodos de treinta años disponibles desde 1926 hasta los datos analizados.
La probabilidad de éxito del 4% en un horizonte de treinta años es alta — históricamente, alrededor del 90–95% según el Trinity Study. Pero esa probabilidad no es una garantía. Es una estadística sobre el pasado. Y el pasado, en este caso, tiene un sesgo geográfico importante: son datos americanos, con mercados, inflación y tipos de interés americanos. La aplicación directa al inversor europeo requiere ajustes que el estudio original no contempla.
Si empiezas retirando 40.000 euros (el 4% de un millón), y la inflación ese año es del 3%, el año siguiente retiras 41.200 euros. No el 4% del valor actual de la cartera — el 4% inicial más la inflación acumulada. Esa distinción es fundamental y con frecuencia malentendida.
El horizonte original del estudio era treinta años. Lo que los datos históricos americanos mostraban es que una cartera de aproximadamente 50% acciones y 50% bonos con esa tasa de retirada habría sobrevivido en todos los períodos de treinta años disponibles desde 1926 hasta los datos analizados.
La probabilidad de éxito del 4% en un horizonte de treinta años es alta — históricamente, alrededor del 90–95% según el Trinity Study. Pero esa probabilidad no es una garantía. Es una estadística sobre el pasado. Y el pasado, en este caso, tiene un sesgo geográfico importante: son datos americanos, con mercados, inflación y tipos de interés americanos. La aplicación directa al inversor europeo requiere ajustes que el estudio original no contempla.
Compara fondos de acumulación, renta fija y monetarios para construir tu cartera de retiro con el perfil de riesgo adecuado
Por qué funcionó históricamente: la arquitectura detrás de la regla
La regla del 4% no funciona por magia. Funciona porque se apoya en una arquitectura específica de condiciones que el siglo XX americano cumplió con notable consistencia.
La renta variable generó rentabilidades reales (después de inflación) de entre el 6% y el 7% anual a largo plazo. Los bonos actuaron como amortiguador en los períodos de caída bursátil — cuando las acciones caían, los bonos frecuentemente subían o al menos no caían de la misma forma. La diversificación entre ambos activos creó una cartera cuya volatilidad combinada era significativamente inferior a la de cualquiera de los dos activos por separado. Y el crecimiento económico subyacente — productividad, innovación, demografía favorable durante gran parte del siglo — impulsó los mercados a largo plazo incluso a través de guerras, depresiones y crisis financieras.
Cuando se retira el 4% de una cartera que crece al 7% real anual en promedio, la matemática es favorable. Incluso en los peores años, la capacidad de recuperación del capital a través de mercados alcistas posteriores era suficiente para sostener las retiradas durante treinta años.
La pregunta pertinente para el inversor de hoy es si esas condiciones van a repetirse. Y ahí es donde la regla empieza a mostrar sus límites.
La renta variable generó rentabilidades reales (después de inflación) de entre el 6% y el 7% anual a largo plazo. Los bonos actuaron como amortiguador en los períodos de caída bursátil — cuando las acciones caían, los bonos frecuentemente subían o al menos no caían de la misma forma. La diversificación entre ambos activos creó una cartera cuya volatilidad combinada era significativamente inferior a la de cualquiera de los dos activos por separado. Y el crecimiento económico subyacente — productividad, innovación, demografía favorable durante gran parte del siglo — impulsó los mercados a largo plazo incluso a través de guerras, depresiones y crisis financieras.
Cuando se retira el 4% de una cartera que crece al 7% real anual en promedio, la matemática es favorable. Incluso en los peores años, la capacidad de recuperación del capital a través de mercados alcistas posteriores era suficiente para sostener las retiradas durante treinta años.
La pregunta pertinente para el inversor de hoy es si esas condiciones van a repetirse. Y ahí es donde la regla empieza a mostrar sus límites.
El verdadero enemigo: el riesgo de secuencia de retornos
El riesgo de secuencia es el concepto más importante en la fase de desacumulación — y el que más raramente se entiende de forma intuitiva.
Imagina dos jubilados. Ambos tienen 1.000.000 € el día que se jubilan. Ambos retiran 40.000 euros anuales (el 4%). Ambos obtienen exactamente la misma rentabilidad promedio anual durante quince años: el 5%. La única diferencia es el orden en que ocurren los retornos.
El primer jubilado tiene tres años malos al principio: −20%, −15%, −10%, seguidos de años de recuperación que llevan la media al 5%. El segundo jubilado tiene esos mismos tres años malos al final: empieza con los años buenos, y los malos ocurren en los años 13, 14 y 15 de retiro.
Misma rentabilidad media. Mismo punto de partida. Misma tasa de retirada. Resultados completamente diferentes.
Imagina dos jubilados. Ambos tienen 1.000.000 € el día que se jubilan. Ambos retiran 40.000 euros anuales (el 4%). Ambos obtienen exactamente la misma rentabilidad promedio anual durante quince años: el 5%. La única diferencia es el orden en que ocurren los retornos.
El primer jubilado tiene tres años malos al principio: −20%, −15%, −10%, seguidos de años de recuperación que llevan la media al 5%. El segundo jubilado tiene esos mismos tres años malos al final: empieza con los años buenos, y los malos ocurren en los años 13, 14 y 15 de retiro.
Misma rentabilidad media. Mismo punto de partida. Misma tasa de retirada. Resultados completamente diferentes.
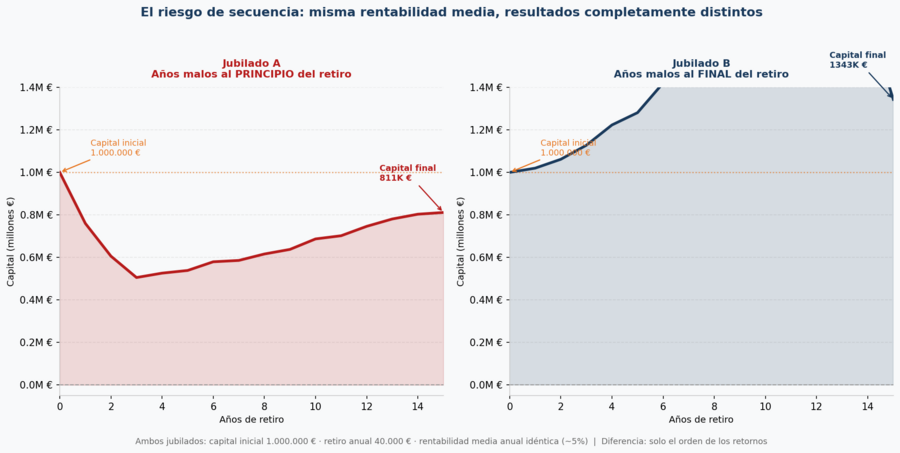
La razón es matemáticamente sencilla pero emocionalmente difícil de asumir: cuando retiras capital de una cartera en caída, estás vendiendo participaciones a precio reducido para financiar tus gastos. Esas participaciones ya no estarán ahí para beneficiarse de la recuperación posterior. Cuanto más capital retiras en la caída, menor es la base sobre la que opera el rebote. La espiral puede volverse irreversible.
La jubilación no fracasa porque una cartera gane poco. Fracasa cuando el dinero se acaba antes que la vida. Y el riesgo de secuencia — la posibilidad de que los años malos ocurran precisamente al principio del retiro — es el mecanismo por el que ese fracaso ocurre con más frecuencia de lo que las estadísticas de rentabilidad promedio sugerirían.
MyInvestor: fondos indexados institucionales, monetarios y carteras automatizadas sin comisión de custodia
Cuándo la regla del 4% puede fallar
La regla tiene condiciones de funcionamiento. Cuando esas condiciones no se cumplen, la tasa del 4% puede ser insuficiente — o puede ser excesivamente conservadora.
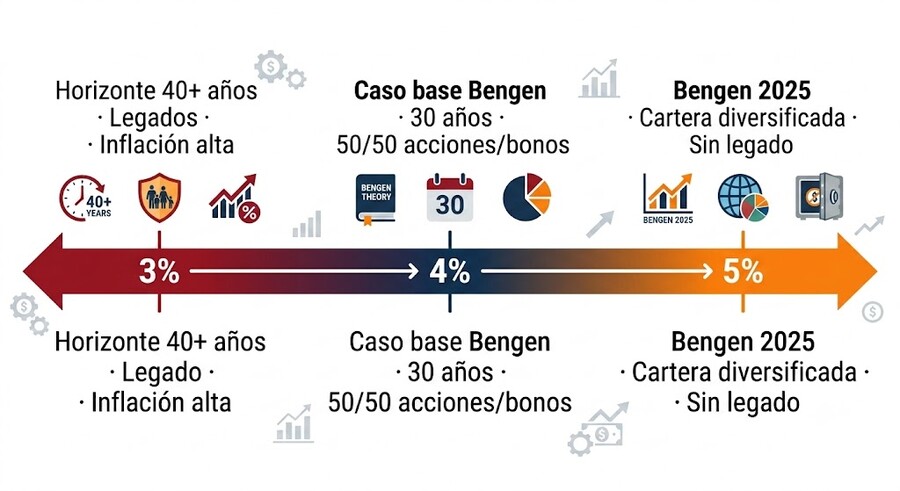
El horizonte temporal. La regla original se calibró para treinta años. Para alguien que se jubila a los cincuenta y cinco años con una esperanza de vida razonable, el horizonte puede ser de cuarenta o cuarenta y cinco años. Los datos históricos para horizontes de cuarenta años muestran tasas de éxito significativamente más bajas al 4% que para horizontes de treinta. Para retiros muy largos, el 3% o el 3,5% ofrece mayor margen de seguridad.
La inflación elevada. El peor escenario histórico no fue el crash de 1929 — fue jubilarse en 1966, en la antesala de la gran inflación americana de los setenta. Una inflación sostenida del 8–10% durante varios años exige retiradas nominales que crecen rápidamente mientras la cartera puede estar simultáneamente deprimida. La combinación de caída de activos e inflación alta es el escenario que más estrés pone a cualquier tasa de retirada.
Valoraciones iniciales elevadas. Morningstar, en su informe de ingresos de retiro de 2025, llegó a una tasa del 3,7% para un horizonte de treinta años con objetivo del 90% de éxito — usando simulaciones Monte Carlo sobre expectativas de rentabilidad futura más conservadoras que el promedio histórico. El argumento es que las valoraciones actuales de los mercados de renta variable, especialmente en Estados Unidos, sugieren rentabilidades esperadas futuras más bajas que las históricas.
Carteras demasiado conservadoras. Paradójicamente, reducir demasiado la exposición a renta variable para "reducir riesgo" puede aumentar el riesgo de quedarse sin dinero a largo plazo. Una cartera 100% bonos o 100% monetario no tiene el motor de crecimiento real que necesita para sostener décadas de retiradas ajustadas por inflación. La renta variable no es el enemigo de la fase de retiro — la renta variable excesiva en el momento equivocado sí lo es.
Gastos no incluidos. El estudio original no contempla la fiscalidad aplicada a los retiros — que en España puede representar entre el 7% y el 15% del importe retirado dependiendo de la plusvalía acumulada. Tampoco contempla gastos de salud crecientes en edades avanzadas, que históricamente suben por encima de la inflación general.
El horizonte temporal. La regla original se calibró para treinta años. Para alguien que se jubila a los cincuenta y cinco años con una esperanza de vida razonable, el horizonte puede ser de cuarenta o cuarenta y cinco años. Los datos históricos para horizontes de cuarenta años muestran tasas de éxito significativamente más bajas al 4% que para horizontes de treinta. Para retiros muy largos, el 3% o el 3,5% ofrece mayor margen de seguridad.
La inflación elevada. El peor escenario histórico no fue el crash de 1929 — fue jubilarse en 1966, en la antesala de la gran inflación americana de los setenta. Una inflación sostenida del 8–10% durante varios años exige retiradas nominales que crecen rápidamente mientras la cartera puede estar simultáneamente deprimida. La combinación de caída de activos e inflación alta es el escenario que más estrés pone a cualquier tasa de retirada.
Valoraciones iniciales elevadas. Morningstar, en su informe de ingresos de retiro de 2025, llegó a una tasa del 3,7% para un horizonte de treinta años con objetivo del 90% de éxito — usando simulaciones Monte Carlo sobre expectativas de rentabilidad futura más conservadoras que el promedio histórico. El argumento es que las valoraciones actuales de los mercados de renta variable, especialmente en Estados Unidos, sugieren rentabilidades esperadas futuras más bajas que las históricas.
Carteras demasiado conservadoras. Paradójicamente, reducir demasiado la exposición a renta variable para "reducir riesgo" puede aumentar el riesgo de quedarse sin dinero a largo plazo. Una cartera 100% bonos o 100% monetario no tiene el motor de crecimiento real que necesita para sostener décadas de retiradas ajustadas por inflación. La renta variable no es el enemigo de la fase de retiro — la renta variable excesiva en el momento equivocado sí lo es.
Gastos no incluidos. El estudio original no contempla la fiscalidad aplicada a los retiros — que en España puede representar entre el 7% y el 15% del importe retirado dependiendo de la plusvalía acumulada. Tampoco contempla gastos de salud crecientes en edades avanzadas, que históricamente suben por encima de la inflación general.
El debate moderno: entre el 3,7% y el 4,7%
La ironía del debate actual sobre la regla del 4% es que se mueve en dos direcciones opuestas simultáneamente.
Por un lado, el propio Bengen ha revisado su tasa al alza. En su libro de 2025, con una asignación de activos más amplia que incluye pequeñas empresas de valor y activos internacionales, llegó a un SAFEMAX del 4,7%. Su argumento: el escenario de 1966 — el peor caso histórico — fue producto de una combinación específica de tipos de interés bajos y aceleración de la inflación que no se ha repetido. Una cartera más diversificada que la original habría sobrevivido a tasas más altas.
Por otro lado, investigadores como Wade Pfau y Morningstar consideran que las bajas rentabilidades esperadas en los mercados actuales, derivadas de valoraciones elevadas y tipos de interés a largo plazo más bajos que la media histórica, justifican tasas más conservadoras — en el rango del 3,3% al 3,7% para horizontes largos con alta probabilidad de éxito.
¿Quién tiene razón? Ambos, dependiendo del horizonte, la composición de la cartera, la flexibilidad del gasto, y si el análisis es retrospectivo o prospectivo. La conclusión más honesta no es una cifra — es un rango: entre el 3% y el 5%, dependiendo de las condiciones específicas de cada persona.
La regla del 4% no predice el futuro. Ayuda a convivir con él.
Por un lado, el propio Bengen ha revisado su tasa al alza. En su libro de 2025, con una asignación de activos más amplia que incluye pequeñas empresas de valor y activos internacionales, llegó a un SAFEMAX del 4,7%. Su argumento: el escenario de 1966 — el peor caso histórico — fue producto de una combinación específica de tipos de interés bajos y aceleración de la inflación que no se ha repetido. Una cartera más diversificada que la original habría sobrevivido a tasas más altas.
Por otro lado, investigadores como Wade Pfau y Morningstar consideran que las bajas rentabilidades esperadas en los mercados actuales, derivadas de valoraciones elevadas y tipos de interés a largo plazo más bajos que la media histórica, justifican tasas más conservadoras — en el rango del 3,3% al 3,7% para horizontes largos con alta probabilidad de éxito.
¿Quién tiene razón? Ambos, dependiendo del horizonte, la composición de la cartera, la flexibilidad del gasto, y si el análisis es retrospectivo o prospectivo. La conclusión más honesta no es una cifra — es un rango: entre el 3% y el 5%, dependiendo de las condiciones específicas de cada persona.
La regla del 4% no predice el futuro. Ayuda a convivir con él.
Más allá de la tasa fija: las estrategias dinámicas
La crítica más válida a la regla del 4% en su versión original es su rigidez. Retirar siempre el mismo importe ajustado por inflación, independientemente de lo que haga la cartera, es una estrategia que funciona estadísticamente bien pero que ignora la realidad de que los gastos en la jubilación no son fijos: algunos años se puede gastar menos, otros hay gastos extraordinarios, y la mayor parte de la evidencia empírica muestra que el gasto real de los jubilados tiende a disminuir gradualmente con la edad — al menos hasta que aparecen los gastos de cuidado en edades avanzadas.
Las estrategias dinámicas intentan aprovechar esa flexibilidad. La más conocida es el sistema de bandas de Guyton-Klinger: se establece una tasa de retirada objetivo (por ejemplo el 4%), una banda superior (digamos el 5%) y una banda inferior (el 3%). Si los retiros actuales superan la banda superior — señal de que la cartera ha crecido menos de lo esperado — se reduce el gasto. Si están por debajo de la banda inferior — señal de que la cartera ha ido mejor de lo previsto — se puede aumentar el gasto o reconstruir el colchón de liquidez. El sistema preserva el capital en los momentos malos y permite mayor generosidad en los buenos.
Una versión más simple es la regla del porcentaje constante: en lugar de retirar siempre la misma cantidad nominal ajustada por inflación, se retira siempre el mismo porcentaje del valor actual de la cartera. El resultado es que en años malos se retira menos en términos absolutos y en años buenos se retira más — lo que por definición nunca agota el capital (siempre queda un porcentaje), pero también significa que los ingresos son variables, lo que no es cómodo para quien necesita planificar gastos fijos como hipotecas o seguros.
Las estrategias dinámicas intentan aprovechar esa flexibilidad. La más conocida es el sistema de bandas de Guyton-Klinger: se establece una tasa de retirada objetivo (por ejemplo el 4%), una banda superior (digamos el 5%) y una banda inferior (el 3%). Si los retiros actuales superan la banda superior — señal de que la cartera ha crecido menos de lo esperado — se reduce el gasto. Si están por debajo de la banda inferior — señal de que la cartera ha ido mejor de lo previsto — se puede aumentar el gasto o reconstruir el colchón de liquidez. El sistema preserva el capital en los momentos malos y permite mayor generosidad en los buenos.
Una versión más simple es la regla del porcentaje constante: en lugar de retirar siempre la misma cantidad nominal ajustada por inflación, se retira siempre el mismo porcentaje del valor actual de la cartera. El resultado es que en años malos se retira menos en términos absolutos y en años buenos se retira más — lo que por definición nunca agota el capital (siempre queda un porcentaje), pero también significa que los ingresos son variables, lo que no es cómodo para quien necesita planificar gastos fijos como hipotecas o seguros.
La regla del 4% vista desde la gestión patrimonial española
El gestor patrimonial no usa la regla del 4% como una calculadora. La usa como punto de partida de una conversación mucho más compleja.
El primer ajuste relevante para el inversor español es la pensión pública. En el estudio de Bengen no había pensiones — se partía de un patrimonio financiero puro como única fuente de ingreso. En España, la gran mayoría de jubilados recibe una pensión pública que cubre parte o la totalidad de los gastos básicos. Eso significa que el patrimonio financiero solo necesita generar el complemento — lo que reduce la tasa de retirada efectiva sobre el patrimonio total o permite que el patrimonio sea significativamente menor que el que sugiere la regla pura.
Una pensión de 1.400 euros mensuales para alguien que necesita 3.000 euros para vivir bien significa que el patrimonio solo necesita generar 1.600 euros mensuales (19.200 euros anuales). Al 4%, el capital necesario es de 480.000 euros — no los 900.000 que sugeriría el cálculo sin pensión. La pensión pública, que además se revaloriza anualmente con el IPC desde la reforma de 2021, es la mejor cobertura natural contra la inflación disponible en España para la gran mayoría de jubilados.
El segundo ajuste es el patrimonio inmobiliario. Muchos inversores españoles tienen una parte significativa de su riqueza en inmuebles que generan rentas de alquiler. Esas rentas no proceden del patrimonio financiero y por tanto no agotan la cartera de fondos. El gestor patrimonial considera la cartera financiera, la pensión, las rentas inmobiliarias y otras fuentes de ingreso como un sistema integrado — no optimiza cada componente por separado.
El tercer ajuste es la fiscalidad. La regla original no contempla el impacto fiscal de las retiradas. En España, el reembolso de fondos de acumulación tributa sobre la plusvalía proporcional — no sobre el importe total. Si un fondo tiene una plusvalía latente del 40%, retirar 10.000 euros genera solo 4.000 euros de ganancia tributable. Eso hace que la tasa de retirada nominal sea superior a la tasa de retirada neta de impuestos — una ventaja fiscal que la regla original no captura. Los detalles concretos de la mecánica fiscal en cómo construir una cartera para vivir de las rentas.
El cuarto ajuste es el legado. Bengen diseñó la regla para que el capital sobreviviera treinta años — sin preocuparse especialmente de cuánto queda al final. Para quien quiere transmitir patrimonio a los herederos, la tasa óptima es más conservadora: el 3% o incluso menos puede ser apropiado si el objetivo es que el capital crezca en términos reales a pesar de las retiradas. Para quien no tiene herederos o tiene ya resuelto el tema de la sucesión, una tasa más alta puede ser perfectamente racional.
Dos personas con el mismo patrimonio, el mismo nivel de gasto y el mismo horizonte temporal pueden necesitar estrategias completamente distintas dependiendo de su pensión, su inmobiliario, su situación fiscal y sus objetivos de legado. La regla del 4% da el primer número. La gestión patrimonial lo convierte en un plan real.
El primer ajuste relevante para el inversor español es la pensión pública. En el estudio de Bengen no había pensiones — se partía de un patrimonio financiero puro como única fuente de ingreso. En España, la gran mayoría de jubilados recibe una pensión pública que cubre parte o la totalidad de los gastos básicos. Eso significa que el patrimonio financiero solo necesita generar el complemento — lo que reduce la tasa de retirada efectiva sobre el patrimonio total o permite que el patrimonio sea significativamente menor que el que sugiere la regla pura.
Una pensión de 1.400 euros mensuales para alguien que necesita 3.000 euros para vivir bien significa que el patrimonio solo necesita generar 1.600 euros mensuales (19.200 euros anuales). Al 4%, el capital necesario es de 480.000 euros — no los 900.000 que sugeriría el cálculo sin pensión. La pensión pública, que además se revaloriza anualmente con el IPC desde la reforma de 2021, es la mejor cobertura natural contra la inflación disponible en España para la gran mayoría de jubilados.
El segundo ajuste es el patrimonio inmobiliario. Muchos inversores españoles tienen una parte significativa de su riqueza en inmuebles que generan rentas de alquiler. Esas rentas no proceden del patrimonio financiero y por tanto no agotan la cartera de fondos. El gestor patrimonial considera la cartera financiera, la pensión, las rentas inmobiliarias y otras fuentes de ingreso como un sistema integrado — no optimiza cada componente por separado.
El tercer ajuste es la fiscalidad. La regla original no contempla el impacto fiscal de las retiradas. En España, el reembolso de fondos de acumulación tributa sobre la plusvalía proporcional — no sobre el importe total. Si un fondo tiene una plusvalía latente del 40%, retirar 10.000 euros genera solo 4.000 euros de ganancia tributable. Eso hace que la tasa de retirada nominal sea superior a la tasa de retirada neta de impuestos — una ventaja fiscal que la regla original no captura. Los detalles concretos de la mecánica fiscal en cómo construir una cartera para vivir de las rentas.
El cuarto ajuste es el legado. Bengen diseñó la regla para que el capital sobreviviera treinta años — sin preocuparse especialmente de cuánto queda al final. Para quien quiere transmitir patrimonio a los herederos, la tasa óptima es más conservadora: el 3% o incluso menos puede ser apropiado si el objetivo es que el capital crezca en términos reales a pesar de las retiradas. Para quien no tiene herederos o tiene ya resuelto el tema de la sucesión, una tasa más alta puede ser perfectamente racional.
Dos personas con el mismo patrimonio, el mismo nivel de gasto y el mismo horizonte temporal pueden necesitar estrategias completamente distintas dependiendo de su pensión, su inmobiliario, su situación fiscal y sus objetivos de legado. La regla del 4% da el primer número. La gestión patrimonial lo convierte en un plan real.
Encuentra asesores EAFI independientes registrados en la CNMV para tu situación patrimonial
El cambio mental que nadie anticipa
Hay algo que los libros de finanzas raramente explican: la transición de acumulación a desacumulación no es solo un cambio de estrategia. Es un cambio de mentalidad que muchas personas encuentran sorprendentemente difícil.
Durante treinta años, el inversor ha aprendido que vender participaciones de fondos es algo que se hace mal — que hay que aguantar, reinvertir, no tocar el capital. Y de repente, el plan requiere hacer exactamente eso: vender participaciones cada mes para financiar los gastos. El mismo cerebro que has entrenado para no vender tiene que aprender a vender de forma sistemática y disciplinada.
La paradoja del retiro es que muchos inversores con patrimonio suficiente acaban gastando menos de lo que podrían — no por razones económicas, sino por razones psicológicas. El miedo a quedarse sin dinero antes de morir, la dificultad de distinguir el capital necesario del capital "extra", la inercia de décadas de ahorro que no se detiene aunque ya no sea necesaria. Hay estudios que muestran que la mayoría de jubilados mueren con más dinero del que tenían al jubilarse — no porque hayan ganado más, sino porque no han podido gastar lo que habrían podido.
El patrimonio también debe financiar la vida durante el tiempo que queda. Esa es su función. Vivir del patrimonio exige una forma de pensar diferente a la necesaria para construirlo. Y esa transición mental — de constructor de capital a administrador de capital — es, quizás, el aspecto más difícil de la gestión patrimonial en la fase de retiro.
Durante treinta años, el inversor ha aprendido que vender participaciones de fondos es algo que se hace mal — que hay que aguantar, reinvertir, no tocar el capital. Y de repente, el plan requiere hacer exactamente eso: vender participaciones cada mes para financiar los gastos. El mismo cerebro que has entrenado para no vender tiene que aprender a vender de forma sistemática y disciplinada.
La paradoja del retiro es que muchos inversores con patrimonio suficiente acaban gastando menos de lo que podrían — no por razones económicas, sino por razones psicológicas. El miedo a quedarse sin dinero antes de morir, la dificultad de distinguir el capital necesario del capital "extra", la inercia de décadas de ahorro que no se detiene aunque ya no sea necesaria. Hay estudios que muestran que la mayoría de jubilados mueren con más dinero del que tenían al jubilarse — no porque hayan ganado más, sino porque no han podido gastar lo que habrían podido.
El patrimonio también debe financiar la vida durante el tiempo que queda. Esa es su función. Vivir del patrimonio exige una forma de pensar diferente a la necesaria para construirlo. Y esa transición mental — de constructor de capital a administrador de capital — es, quizás, el aspecto más difícil de la gestión patrimonial en la fase de retiro.
Lo que dice el foro de Rankia
En el hilo Fondos de acumulación y distribución para vivir de las rentas, la comunidad de Rankia debate exactamente la tensión que este artículo describe — el paso de acumular a desacumular y la dificultad de empezar a reembolsar sistemáticamente después de años de no hacerlo. Un forero resume la conclusión:
"No obstante sigue siendo mejor mantener el de acumulación pues aunque el porcentaje de la retención es el mismo (aprox. 20%) en el de acumulación solo pagas por una parte (las plusvalías) y puedes sortear la regla FIFO usando dos monetarios."
👉 Ver hilo completo: Fondos de acumulación vs distribución — foro Rankia
Y en el hilo ¿Cuánta pasta necesitas para retirarte?, del subforo de independencia financiera, la comunidad lleva años debatiendo la regla del 4% aplicada al contexto español — con la pensión pública, el sistema fiscal y los fondos UCITS como variables específicas que el estudio original no contempla:
Y en el hilo ¿Cuánta pasta necesitas para retirarte?, del subforo de independencia financiera, la comunidad lleva años debatiendo la regla del 4% aplicada al contexto español — con la pensión pública, el sistema fiscal y los fondos UCITS como variables específicas que el estudio original no contempla:
"La regla del 4% viene de estudios americanos, sin pensión pública o con pensiones mínimas. En España con una pensión de 1.200€ y un complemento de cartera de 800€, el capital necesario cae a la mitad de lo que calcularías con la regla pura."
La pregunta de la regla del 4%
La regla del 4% responde una pregunta concreta: dado el historial de los mercados financieros, ¿cuál es la tasa de retirada que habría sobrevivido en el peor escenario histórico durante treinta años? La respuesta es 4,15%, redondeada a 4%.
Pero esa no es la pregunta que debe hacerse quien está planificando su retiro. La pregunta correcta es mucho más amplia: ¿cómo diseño un sistema patrimonial capaz de financiar mi vida durante las décadas que me quedan, con el menor riesgo posible de quedarme sin recursos, sin renunciar a vivir bien en el proceso, y dejando en las mejores condiciones posibles lo que quiero transmitir?
Esa pregunta no tiene respuesta en una tabla de Excel ni en una tasa de retirada universal. Tiene respuesta en una estrategia que integra el patrimonio financiero con la pensión, el inmobiliario, la fiscalidad y los objetivos de legado — y que se revisa y ajusta a medida que el contexto cambia.
La regla del 4% no es un destino. Es el punto de partida de esa conversación más importante.
Para la aplicación práctica — qué fondos usar, cómo reembolsar eficientemente desde el punto de vista fiscal, cuánto necesitas según tu gasto mensual y tu pensión estimada, y cuándo la renta vitalicia tiene sentido — el artículo complementario a este es cómo construir una cartera para vivir de las rentas.
Pero esa no es la pregunta que debe hacerse quien está planificando su retiro. La pregunta correcta es mucho más amplia: ¿cómo diseño un sistema patrimonial capaz de financiar mi vida durante las décadas que me quedan, con el menor riesgo posible de quedarme sin recursos, sin renunciar a vivir bien en el proceso, y dejando en las mejores condiciones posibles lo que quiero transmitir?
Esa pregunta no tiene respuesta en una tabla de Excel ni en una tasa de retirada universal. Tiene respuesta en una estrategia que integra el patrimonio financiero con la pensión, el inmobiliario, la fiscalidad y los objetivos de legado — y que se revisa y ajusta a medida que el contexto cambia.
La regla del 4% no es un destino. Es el punto de partida de esa conversación más importante.
Para la aplicación práctica — qué fondos usar, cómo reembolsar eficientemente desde el punto de vista fiscal, cuánto necesitas según tu gasto mensual y tu pensión estimada, y cuándo la renta vitalicia tiene sentido — el artículo complementario a este es cómo construir una cartera para vivir de las rentas.
Artículos relacionados
→ Cómo construir una cartera para vivir de las rentas — la aplicación práctica con carteras modelo y mecánica fiscal
→ La diferencia entre ganar dinero y tener patrimonio
→ Los 10 errores que destruyen un patrimonio
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ La estrategia del doble fondo monetario: cómo evitar el FIFO
→ Impuesto de sucesiones en fondos de inversión
→ La diferencia entre ganar dinero y tener patrimonio
→ Los 10 errores que destruyen un patrimonio
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ La estrategia del doble fondo monetario: cómo evitar el FIFO
→ Impuesto de sucesiones en fondos de inversión
Aviso divulgativo. Las tasas de retirada son referencias históricas, no garantías. No constituye asesoramiento personalizado.

