La regla general
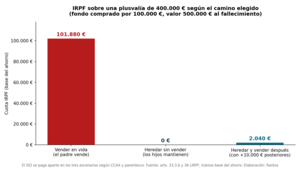
Fondos con plusvalías: herencia gana.
Inmuebles revalorizados: herencia gana salvo excepciones.
Efectivo: depende de la CCAA.
Estrategia intermedia más eficiente: nuda propiedad + usufructo vitalicio.
Inmuebles revalorizados: herencia gana salvo excepciones.
Efectivo: depende de la CCAA.
Estrategia intermedia más eficiente: nuda propiedad + usufructo vitalicio.
La pregunta "¿qué conviene más, donar en vida o dejar en herencia?" no tiene una respuesta universal — tiene cuatro variables que la determinan: el tipo de activo, la plusvalía latente que acumula, la comunidad autónoma de residencia del receptor, y la urgencia del donante por transmitir el control. Este artículo responde la pregunta activo por activo y CCAA por CCAA, con ejemplos numéricos reales.
Es el complemento directo de los artículos sobre donación de fondos de inversión a hijos y sobre el impuesto de sucesiones en fondos de inversión, que cubren la mecánica de cada vehículo. Aquí el foco es la decisión estratégica: cuándo hacerlo en vida y cuándo esperar.
Es el complemento directo de los artículos sobre donación de fondos de inversión a hijos y sobre el impuesto de sucesiones en fondos de inversión, que cubren la mecánica de cada vehículo. Aquí el foco es la decisión estratégica: cuándo hacerlo en vida y cuándo esperar.
El doble impuesto de la donación: por qué es más cara de lo que parece
La donación en vida activa dos impuestos simultáneamente que la herencia no combina de la misma manera:
Para el donante — IRPF sobre la ganancia patrimonial. Hacienda trata la donación como si el donante hubiera vendido el activo a precio de mercado. Aunque no recibe ningún euro, debe declarar en IRPF la diferencia entre el valor de mercado en la fecha de donación y el precio de adquisición original. Para un fondo comprado a 60.000 € que vale 100.000 €, la ganancia patrimonial de 40.000 € tributa al 19–30% — entre 7.600 € y 12.000 € de impuesto para el donante, que tiene que pagarlo de su propio bolsillo sin haber cobrado nada. (Fuente: art. 33 Ley 35/2006 LIRPF, BOE)
Para el receptor — ISD (Impuesto sobre Sucesiones y Donaciones). El receptor paga el ISD sobre el valor del activo recibido. El tipo y las bonificaciones dependen de la comunidad autónoma. En Madrid o Andalucía, entre padres e hijos, la bonificación es del 99% — prácticamente nada. En Cataluña, la bonificación es del 60% para transmisiones directas — todavía hay un coste real significativo.
El contraste con la herencia: al fallecimiento, el heredero paga solo el ISD (no el IRPF del causante, porque la plusvalía del muerto la exime). Y en muchas CCAA el ISD tiene bonificaciones altísimas entre padres e hijos. El IRPF que el donante habría pagado en vida simplemente desaparece — nadie lo paga.
Para el donante — IRPF sobre la ganancia patrimonial. Hacienda trata la donación como si el donante hubiera vendido el activo a precio de mercado. Aunque no recibe ningún euro, debe declarar en IRPF la diferencia entre el valor de mercado en la fecha de donación y el precio de adquisición original. Para un fondo comprado a 60.000 € que vale 100.000 €, la ganancia patrimonial de 40.000 € tributa al 19–30% — entre 7.600 € y 12.000 € de impuesto para el donante, que tiene que pagarlo de su propio bolsillo sin haber cobrado nada. (Fuente: art. 33 Ley 35/2006 LIRPF, BOE)
Para el receptor — ISD (Impuesto sobre Sucesiones y Donaciones). El receptor paga el ISD sobre el valor del activo recibido. El tipo y las bonificaciones dependen de la comunidad autónoma. En Madrid o Andalucía, entre padres e hijos, la bonificación es del 99% — prácticamente nada. En Cataluña, la bonificación es del 60% para transmisiones directas — todavía hay un coste real significativo.
El contraste con la herencia: al fallecimiento, el heredero paga solo el ISD (no el IRPF del causante, porque la plusvalía del muerto la exime). Y en muchas CCAA el ISD tiene bonificaciones altísimas entre padres e hijos. El IRPF que el donante habría pagado en vida simplemente desaparece — nadie lo paga.
La plusvalía del muerto: la ventaja que hace ganar a la herencia en la mayoría de casos
El artículo 36 de la LIRPF establece que en las adquisiciones mortis causa (herencias), el valor de adquisición para el heredero es el valor del activo en la fecha del fallecimiento — no el precio original que pagó el causante. Eso significa que todas las plusvalías acumuladas durante la vida del causante desaparecen fiscalmente al heredarse. El heredero hereda el activo con un nuevo precio de adquisición equivalente a su valor de mercado en ese momento.
El efecto práctico: un fondo comprado por 60.000 € que vale 200.000 € en el momento del fallecimiento genera 140.000 € de plusvalía latente. Si el padre lo dona en vida, tributa sobre esos 140.000 € (hasta 42.000 € de IRPF). Si el padre fallece con el fondo en cartera, el hijo lo hereda con un precio de adquisición de 200.000 € — los 140.000 € de ganancia quedan exentos de IRPF para siempre. El hijo solo paga el ISD sobre el valor heredado, que en Madrid o Andalucía es prácticamente cero entre padre e hijo.
Esta ventaja es tan potente que en la mayoría de casos con activos revalorizados, la herencia es fiscalmente superior a la donación en vida — independientemente de la CCAA.
El efecto práctico: un fondo comprado por 60.000 € que vale 200.000 € en el momento del fallecimiento genera 140.000 € de plusvalía latente. Si el padre lo dona en vida, tributa sobre esos 140.000 € (hasta 42.000 € de IRPF). Si el padre fallece con el fondo en cartera, el hijo lo hereda con un precio de adquisición de 200.000 € — los 140.000 € de ganancia quedan exentos de IRPF para siempre. El hijo solo paga el ISD sobre el valor heredado, que en Madrid o Andalucía es prácticamente cero entre padre e hijo.
Esta ventaja es tan potente que en la mayoría de casos con activos revalorizados, la herencia es fiscalmente superior a la donación en vida — independientemente de la CCAA.
Tabla comparativa: donación vs herencia por tipo de activo
Activo |
Plusvalía |
¿Qué conviene? |
Por qué |
|---|---|---|---|
Fondo UCITS con plusvalía alta |
Alta |
Herencia |
Plusvalía del muerto elimina IRPF |
Fondo UCITS con pérdidas |
Negativa |
Donación en vida |
Donante aflora pérdida y compensa otras ganancias |
Inmueble muy revalorizado |
Muy alta |
Herencia |
Plusvalía del muerto + evita IIVTNU donante |
Vivienda habitual donante >65 años |
Alta |
Donación posible |
Exención IRPF vivienda habitual >65 años |
Efectivo sin plusvalía |
No aplica |
Depende CCAA |
En Madrid/Andalucía, ISD casi cero entre padres e hijos |
Acciones cotizadas |
Alta |
Herencia |
Plusvalía del muerto igual que fondos |
Empresa familiar |
Muy alta |
Análisis específico |
Exención art. 4.Ocho LIP puede aplicar en ambas vías |
MyPortfolio de Rankia: seguimiento de plusvalías por fondo para evaluar el coste fiscal de donar vs esperar a la herencia
Los 4 casos donde la donación en vida sí gana
Caso 1 — El activo tiene pérdidas latentes.
Si el fondo o las acciones valen menos de lo que costaron, donar activa una pérdida patrimonial para el donante — que puede compensar con otras ganancias del ejercicio. Es uno de los pocos casos donde la donación genera una ventaja fiscal activa para el donante. El receptor recibe el activo con el valor de mercado actual como nuevo precio de adquisición.
Caso 2 — El donante tiene más de 65 años y dona su vivienda habitual.
Los mayores de 65 años están exentos de IRPF por la transmisión de su vivienda habitual (art. 33.4.b LIRPF) — tanto si la venden como si la donan. Eso elimina el mayor coste de la donación (el IRPF del donante sobre la revalorización) y deja solo el ISD del receptor, que en Madrid o Andalucía es prácticamente cero entre padres e hijos.
Caso 3 — El activo es efectivo y la CCAA tiene alta bonificación del ISD.
Si el donante quiere transferir liquidez al hijo (para compra de vivienda, estudios, emprender) y reside en Madrid, Andalucía o Cantabria, el coste del ISD es mínimo. No hay IRPF porque el efectivo no tiene plusvalía. El único coste es el notario (obligatorio para donaciones que quieran beneficiarse de las bonificaciones autonómicas). En Comunitat Valenciana, donaciones de hasta 100.000 € a hijos también están bonificadas al 100%.
Caso 4 — El donante quiere ver el uso del capital en vida y el activo es nuevo.
Si el activo se acaba de comprar y tiene escasa o nula plusvalía acumulada, el coste de donar es mínimo. El donante asume poco IRPF (porque la ganancia es pequeña) y el receptor paga poco ISD en CCAA con bonificaciones. Es el caso del padre que quiere transferir el fondo recién abierto a nombre del hijo para que las ganancias futuras sean del hijo y tributen en su base imponible (posiblemente más baja).
Si el fondo o las acciones valen menos de lo que costaron, donar activa una pérdida patrimonial para el donante — que puede compensar con otras ganancias del ejercicio. Es uno de los pocos casos donde la donación genera una ventaja fiscal activa para el donante. El receptor recibe el activo con el valor de mercado actual como nuevo precio de adquisición.
Caso 2 — El donante tiene más de 65 años y dona su vivienda habitual.
Los mayores de 65 años están exentos de IRPF por la transmisión de su vivienda habitual (art. 33.4.b LIRPF) — tanto si la venden como si la donan. Eso elimina el mayor coste de la donación (el IRPF del donante sobre la revalorización) y deja solo el ISD del receptor, que en Madrid o Andalucía es prácticamente cero entre padres e hijos.
Caso 3 — El activo es efectivo y la CCAA tiene alta bonificación del ISD.
Si el donante quiere transferir liquidez al hijo (para compra de vivienda, estudios, emprender) y reside en Madrid, Andalucía o Cantabria, el coste del ISD es mínimo. No hay IRPF porque el efectivo no tiene plusvalía. El único coste es el notario (obligatorio para donaciones que quieran beneficiarse de las bonificaciones autonómicas). En Comunitat Valenciana, donaciones de hasta 100.000 € a hijos también están bonificadas al 100%.
Caso 4 — El donante quiere ver el uso del capital en vida y el activo es nuevo.
Si el activo se acaba de comprar y tiene escasa o nula plusvalía acumulada, el coste de donar es mínimo. El donante asume poco IRPF (porque la ganancia es pequeña) y el receptor paga poco ISD en CCAA con bonificaciones. Es el caso del padre que quiere transferir el fondo recién abierto a nombre del hijo para que las ganancias futuras sean del hijo y tributen en su base imponible (posiblemente más baja).
Encuentra asesores EAFI independientes registrados en la CNMV para tu situación patrimonial
La estrategia intermedia: nuda propiedad + usufructo vitalicio
Muchos asesores patrimoniales en España recomiendan esta estructura como la más equilibrada entre control y eficiencia fiscal. El funcionamiento es simple:
El donante transmite la nuda propiedad del activo (la "titularidad vacía") al hijo/heredero, pero se reserva el usufructo vitalicio — el derecho a percibir los frutos del activo (rentas de alquiler del inmueble, cupones de los bonos) mientras viva.
Las ventajas fiscales:
La base del ISD que paga el receptor es solo el valor de la nuda propiedad — no el valor total del activo. El valor del usufructo se descuenta. Para un padre de 65 años, el usufructo vitalicio vale aproximadamente el 19% del valor total (89 − edad del usufructuario × valor del bien). Eso reduce el ISD del receptor significativamente.
Cuando el padre fallece, el hijo consolida la plena propiedad sin ningún coste adicional de IRPF. El usufructo simplemente se extingue. El ISD por la consolidación puede ser mínimo o cero dependiendo de la CCAA.
El inconveniente: el padre paga IRPF sobre el valor del usufructo donado (no sobre el total del activo — solo sobre la parte transmitida, que es el usufructo). Esto reduce el impacto del IRPF del donante, pero no lo elimina si hay plusvalías latentes significativas.
El donante transmite la nuda propiedad del activo (la "titularidad vacía") al hijo/heredero, pero se reserva el usufructo vitalicio — el derecho a percibir los frutos del activo (rentas de alquiler del inmueble, cupones de los bonos) mientras viva.
Las ventajas fiscales:
La base del ISD que paga el receptor es solo el valor de la nuda propiedad — no el valor total del activo. El valor del usufructo se descuenta. Para un padre de 65 años, el usufructo vitalicio vale aproximadamente el 19% del valor total (89 − edad del usufructuario × valor del bien). Eso reduce el ISD del receptor significativamente.
Cuando el padre fallece, el hijo consolida la plena propiedad sin ningún coste adicional de IRPF. El usufructo simplemente se extingue. El ISD por la consolidación puede ser mínimo o cero dependiendo de la CCAA.
El inconveniente: el padre paga IRPF sobre el valor del usufructo donado (no sobre el total del activo — solo sobre la parte transmitida, que es el usufructo). Esto reduce el impacto del IRPF del donante, pero no lo elimina si hay plusvalías latentes significativas.
Los pactos sucesorios: la herramienta de las CCAA con derecho foral
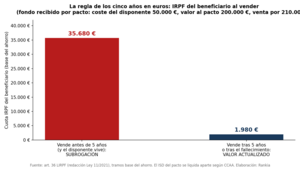
Cataluña, País Vasco, Aragón, Illes Balears, Galicia y Navarra permiten los pactos sucesorios — acuerdos en escritura pública entre el futuro causante y sus herederos que tienen efecto inmediato (transmiten el bien en vida) pero tributan como si fueran una sucesión mortis causa, no como una donación. La ventaja clave: el receptor accede al activo antes del fallecimiento, pero no activa el IRPF del donante sobre la plusvalía porque fiscalmente se trata como herencia anticipada.
En Cataluña, el pacto sucesorio está regulado en el Código Civil de Cataluña y se denomina "heretament". En el País Vasco, las "donaciones con reserva de usufructo" tienen efectos similares.
El pacto sucesorio permite:
Transmitir el activo en vida con la eficiencia fiscal de la herencia — sin el IRPF del donante. El receptor lo recibe con el valor de mercado actual como precio de adquisición (como en la herencia), pero puede disponer del bien inmediatamente. Es la opción más eficiente disponible donde aplica — pero solo en las seis CCAA mencionadas.
En Cataluña, el pacto sucesorio está regulado en el Código Civil de Cataluña y se denomina "heretament". En el País Vasco, las "donaciones con reserva de usufructo" tienen efectos similares.
El pacto sucesorio permite:
Transmitir el activo en vida con la eficiencia fiscal de la herencia — sin el IRPF del donante. El receptor lo recibe con el valor de mercado actual como precio de adquisición (como en la herencia), pero puede disponer del bien inmediatamente. Es la opción más eficiente disponible donde aplica — pero solo en las seis CCAA mencionadas.
La tabla por comunidades autónomas: dónde conviene más donar
CCAA |
ISD donación |
ISD herencia |
¿Donar conviene? |
Pacto sucesorio |
|---|---|---|---|---|
Madrid / Andalucía |
99% |
99% |
Solo efectivo sin plusvalía |
No |
Cataluña |
60% |
99% |
Casi nunca |
Sí (heretament) |
Comunitat Valenciana |
Hasta 100K exento |
50% |
Efectivo hasta 100K sí |
No |
País Vasco |
Variable |
Variable |
Usar pacto sucesorio |
Sí |
Illes Balears |
50% |
25% |
ISD donación mejor — calcular con IRPF |
Sí |
Las bonificaciones del ISD cambian con frecuencia. Verificar siempre la normativa vigente de la CCAA en el momento de la decisión. Datos actualizados a julio de 2026.
Dos ejemplos numéricos reales
Ejemplo 1 — Inmueble de 200.000 € comprado hace 25 años por 60.000 €
Plusvalía latente: 140.000 €. Donante: 68 años. Receptor: hijo residente en Cataluña.
Plusvalía latente: 140.000 €. Donante: 68 años. Receptor: hijo residente en Cataluña.
Vía |
IRPF donante |
ISD receptor |
Plus. municipal |
Coste total |
|---|---|---|---|---|
Donación en vida |
~28.900 € |
~6.000–8.000 € |
~3.000–5.000 € |
~37.000–42.000 € |
Herencia |
0 € |
~800–1.000 € |
0 € |
~800–1.000 € |
Pacto sucesorio (Cataluña) |
0 € |
~800–1.000 € |
0 € |
~800–1.000 € |
En este caso, la herencia o el pacto sucesorio ahorran entre 36.000 y 41.000 € frente a la donación en vida. La diferencia no es marginal.
Ejemplo 2 — Fondo de inversión con 40.000 € de plusvalía latente
Fondo comprado por 60.000 €, valor actual 100.000 €. Donante: 58 años. Receptor: hijo en Madrid.
Ejemplo 2 — Fondo de inversión con 40.000 € de plusvalía latente
Fondo comprado por 60.000 €, valor actual 100.000 €. Donante: 58 años. Receptor: hijo en Madrid.
Vía |
IRPF donante |
ISD receptor (Madrid) |
Coste total |
|---|---|---|---|
Donación en vida |
~8.300 € |
~100 € |
~8.400 € |
Herencia |
0 € |
~100 € |
~100 € |
Incluso en Madrid — donde el ISD es prácticamente cero en ambos casos — la herencia ahorra 8.300 € frente a la donación, simplemente porque elimina el IRPF del donante sobre las plusvalías del fondo.
Checklist: las 5 preguntas antes de decidir
1. ¿El activo tiene plusvalías latentes significativas?
Si la respuesta es sí (revalorización superior al 20–30%), la herencia casi siempre es más eficiente por la plusvalía del muerto. Calcular el IRPF que pagaría el donante antes de decidir nada.
2. ¿El donante tiene más de 65 años y el activo es su vivienda habitual?
Si es así, la donación en vida es posible sin IRPF para el donante. Solo queda el ISD del receptor.
3. ¿La CCAA tiene alta bonificación del ISD tanto en donación como en herencia?
En Madrid y Andalucía, ambas vías tienen un coste de ISD mínimo. La variable determinante es el IRPF del donante — que en la herencia es cero.
4. ¿La CCAA permite pactos sucesorios?
Si resides en Cataluña, País Vasco, Aragón, Baleares, Galicia o Navarra, el pacto sucesorio combina lo mejor de ambas vías: disposición inmediata del bien para el receptor + tributación como herencia (sin IRPF del donante).
5. ¿El objetivo es transmitir el control o simplemente transmitir la propiedad?
Si el donante quiere seguir recibiendo rentas del activo (alquiler del inmueble, intereses del bono), la estructura de nuda propiedad + usufructo vitalicio permite la transmisión gradual sin perder el control económico.
Si la respuesta es sí (revalorización superior al 20–30%), la herencia casi siempre es más eficiente por la plusvalía del muerto. Calcular el IRPF que pagaría el donante antes de decidir nada.
2. ¿El donante tiene más de 65 años y el activo es su vivienda habitual?
Si es así, la donación en vida es posible sin IRPF para el donante. Solo queda el ISD del receptor.
3. ¿La CCAA tiene alta bonificación del ISD tanto en donación como en herencia?
En Madrid y Andalucía, ambas vías tienen un coste de ISD mínimo. La variable determinante es el IRPF del donante — que en la herencia es cero.
4. ¿La CCAA permite pactos sucesorios?
Si resides en Cataluña, País Vasco, Aragón, Baleares, Galicia o Navarra, el pacto sucesorio combina lo mejor de ambas vías: disposición inmediata del bien para el receptor + tributación como herencia (sin IRPF del donante).
5. ¿El objetivo es transmitir el control o simplemente transmitir la propiedad?
Si el donante quiere seguir recibiendo rentas del activo (alquiler del inmueble, intereses del bono), la estructura de nuda propiedad + usufructo vitalicio permite la transmisión gradual sin perder el control económico.
Lo que dice el foro de Rankia
En el hilo Donación en vida o herencia en Cataluña, un forero resume con exactitud el punto que más confunde:
"Sin embargo con la herencia esto no pasa, es lo que se conoce como la plusvalía del muerto y no hay que pagar en el IRPF, está exenta. También habría exención si fuera vivienda habitual por ser mayor de 65 pero has dicho que no lo es."
👉 Ver hilo completo: Donación en vida o herencia en Cataluña — foro Rankia
Y en el hilo Donación, sucesión o venta, la respuesta que más resonó en la comunidad fue la que recomienda la vía que más se ignora:
Y en el hilo Donación, sucesión o venta, la respuesta que más resonó en la comunidad fue la que recomienda la vía que más se ignora:
"Yo creo que normalmente es mejor y más fácil esperar a la sucesión, además suele coincidir con lo más barato fiscalmente en conjunto. Si tus padres quieren dejar las cosas atadas, como adjudicar bienes concretos a uno de los hijos o a otros, no hay más que incluirlo en el testamento y hacer legados concretos."
👉 Ver hilo completo: Donación, sucesión o venta — foro Rankia
Preguntas frecuentes
¿Puedo donar en vida sin que los otros herederos lo sepan?
La donación es un acto jurídico válido sin necesidad de comunicarlo a otros herederos. Sin embargo, cuando se abra la herencia, los herederos forzosos (hijos, cónyuge, en algunos casos padres) pueden ejercer la acción de reducción si la donación vulneró su legítima. Las donaciones que excedan el tercio de libre disposición de la herencia pueden ser impugnadas. Para evitar conflictos futuros, lo más recomendable es actuar con testamento y asesoramiento notarial claro.
¿La plusvalía del muerto aplica a todos los activos?
Aplica a fondos de inversión, acciones, inmuebles y prácticamente cualquier activo con ganancia patrimonial latente. La excepción más relevante son los planes de pensiones: al heredarse, el saldo no tributa como ganancia patrimonial (no aplica la plusvalía del muerto) sino como rendimiento del trabajo del heredero — uno de los argumentos a favor de los fondos frente a los planes en la planificación sucesoria.
¿Qué es la colación y cómo afecta a las donaciones en vida?
La colación es el mecanismo del Código Civil (art. 1035 y ss.) por el que las donaciones realizadas en vida a herederos forzosos se "devuelven" contablemente al caudal hereditario para calcular las legítimas. Ejemplo: si el padre tiene un patrimonio de 600.000 € y donó 200.000 € a uno de sus tres hijos en vida, al repartir la herencia ese hijo ya "recibió" su parte anticipada y recibirá menos (o nada) del resto. La colación puede excluirse expresamente en la escritura de donación, pero eso puede generar conflictos con los demás herederos.
¿La donación en vida reduce el ISD posterior?
Sí, lo donado sale del caudal hereditario. Pero la colación puede hacer que el donatario reciba menos del resto de la herencia para compensar a los demás herederos.
Artículos relacionados
→ Impuesto de sucesiones en fondos de inversión: guía fiscal completa
→ Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
→ Impuesto sobre el Patrimonio 2026: guía completa por comunidades autónomas
→ Cuándo tiene sentido una sociedad patrimonial para invertir
→ Planificación patrimonial: qué es y por qué importa antes de los 50
→ Donar fondos de inversión a tus hijos: fiscalidad real y alternativas
→ Impuesto sobre el Patrimonio 2026: guía completa por comunidades autónomas
→ Cuándo tiene sentido una sociedad patrimonial para invertir
→ Planificación patrimonial: qué es y por qué importa antes de los 50
Aviso informativo. Consulta asesor fiscal y notario antes de decidir.