Octubre de 2026 ha empezado con un aviso: el 1 de octubre el Ibex 35 cayó un 2,17%, su peor sesión desde julio, con la banca un 4% abajo, el bono español en el 4,13% y el Brent en 101,7 dólares. Y termina con la semana más cargada del año: entre el 27 y el 30 coinciden la Fed, el BCE, el Banco de Japón, los resultados de Santander, BBVA, CaixaBank y Repsol y los de Microsoft, Alphabet, Meta y Apple. En medio, la temporada de resultados del tercer trimestre abre con LVMH (12), ASML (14), TSMC (15), Netflix (20), Tesla (21) y Bankinter (22).
Esta es la lista mensual de Rankia de acciones en el radar: 11 valores de España, Europa, Estados Unidos y Asia que llegan a octubre con un acontecimiento concreto capaz de cambiar su historia bursátil. No es una lista de compras. Es una lista de citas con fecha, de lo que el mercado descuenta antes de cada una y de lo que debería vigilar un inversor cuando llegue. Varias están aquí por su riesgo, no por su potencial.
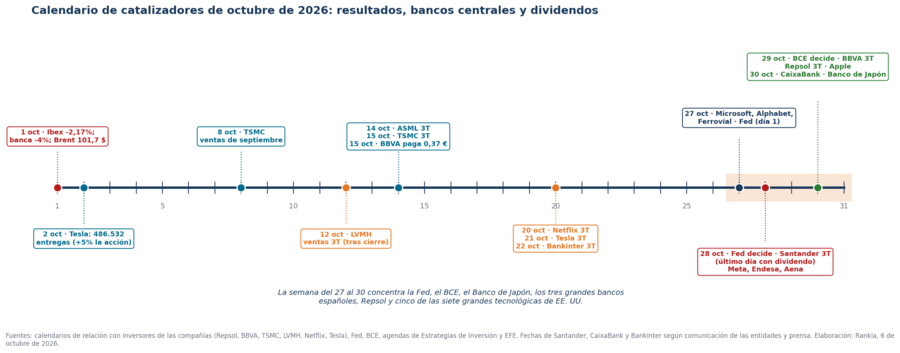
¿Qué marca la bolsa en octubre de 2026?
Cuatro hilos atraviesan la lista. El primero son los tipos de interés: el BCE ha subido dos veces en 2026 (junio y septiembre) hasta dejar la facilidad de depósito en el 2,50% y decide el 29 de octubre si pausa; la Fed subió por primera vez en este ciclo en septiembre y el 28 de octubre se sabrá si da continuidad. La subida de la rentabilidad de la deuda que provocó la caída de la banca el 1 de octubre es la prueba de que el mercado ya no da por hecho que las subidas sean "las últimas".
El segundo es el petróleo: el Brent superó los 100 dólares el 1 de octubre tras el veto chino a las exportaciones de refino y volvió a 97 al día siguiente por el temor al exceso de oferta; con Ormuz abierto a titulares, cada sesión puede mover tres o cuatro dólares, y con ellos la inflación que condiciona a los bancos centrales. El tercero es la inteligencia artificial, que en octubre pasa examen por partida doble: el de los que la fabrican (ASML, TSMC) y el de los que la pagan (Microsoft, Alphabet, Meta), con el mercado castigando en 2026 cualquier guía que no sorprenda. Y el cuarto es la remuneración al accionista de la banca española, que llega a resultados con dividendos récord, recompras de miles de millones y la acción en máximos; la pregunta ya no es si gana dinero sino si recomprar a estos precios crea valor.
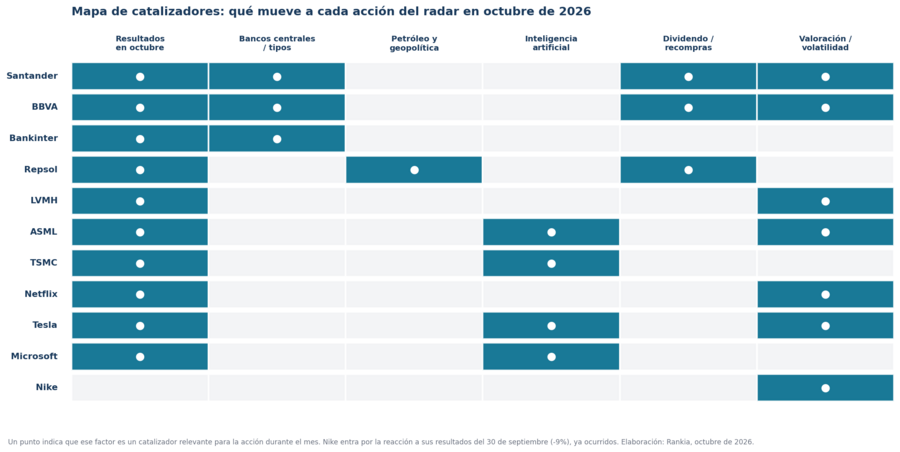
Tabla resumen: las 11 acciones a seguir en octubre de 2026
Acción |
Ticker |
Mercado |
Sector |
Motivo para seguirla en octubre |
Banco Santander |
SAN |
Madrid (Ibex 35) |
Banca |
Resultados el 28, último día con derecho a dividendo (0,127 €, +10%), primer trimestre con Webster, Fed ese mismo día y elecciones en Brasil |
BBVA |
BBVA |
Madrid (Ibex 35) |
Banca |
Dividendo de 0,37 € el 15; resultados el 29, el mismo día que decide el BCE; acción cerca de máximos tras la caída del 1 de octubre |
Bankinter |
BKT |
Madrid (Ibex 35) |
Banca |
Primer banco español en publicar (22 de octubre): termómetro del margen de intereses tras dos subidas del BCE |
Repsol |
REP |
Madrid (Ibex 35) |
Energía |
Resultados el 29 con el Brent oscilando entre 97 y 102 $; refino y recompras bajo la lupa |
LVMH |
MC |
París (CAC 40) |
Lujo |
Ventas del tercer trimestre el 12 de octubre: primera cifra tras los mínimos de cinco años y la alerta sobre China |
ASML |
ASML |
Ámsterdam / Nasdaq |
Semiconductores |
Resultados el 14: pedidos y primera guía para 2027, el dato que anticipa el capex de IA del año que viene |
TSMC |
TSM |
Taipéi / NYSE (ADR) |
Semiconductores |
Ventas de septiembre el 8 y resultados el 15 con guía de 44.600-45.800 M$ y margen bruto del 65-67% |
Netflix |
NFLX |
Nasdaq |
Medios |
Resultados el 20: guía de 12.900 M$ y margen del 33,2% frente a un consenso de BPA de 0,82 $ |
Tesla |
TSLA |
Nasdaq |
Automoción / IA |
Entregas récord del año (486.532) el 2 de octubre; resultados el 21 con un margen operativo del 1,4% en el trimestre anterior |
Microsoft |
MSFT |
Nasdaq |
Software / cloud |
Resultados el 27: el capex de IA de los hiperescalares, con Alphabet el mismo día y Meta el 28 |
Nike |
NKE |
NYSE |
Consumo |
Cayó un 9% el 1 de octubre tras unos resultados con guía débil; el mercado decide en octubre si es suelo o escalón |
Opera las 11 acciones del radar desde 1 € por operación
Las acciones españolas en el radar de octubre
Banco Santander (SAN): resultados, dividendo, Fed y Brasil en 48 horas
Banco Santander concentra en dos días todo lo que puede moverla: el 28 de octubre publica los resultados del tercer trimestre y es el último día para comprar con derecho al dividendo a cuenta de 0,127 euros (+10%, pago el 2 de noviembre); ese mismo día decide la Fed, que afecta a su negocio en Estados Unidos; y el 29 cotiza ex dividendo mientras el BCE decide. Cotización actual: 11,77 EUR.
📌 Dato clave |
Información |
Fechas |
28 de octubre: resultados 3T y último día con derecho a dividendo; 29: ex dividendo; 2 de noviembre: pago de 0,127 € |
Punto de partida |
Beneficio ordinario 1S 2026 de 7.328 M€ (+15%); CET1 objetivo 12,8-13%; recompra de 1.800 M€ en curso; 9.000 M€ de los 10.000 M€ comprometidos en recompras 2025-26 ya destinados |
Qué mira el mercado |
Primer trimestre con Webster (EE. UU.) consolidado; CET1 tras dividendo y recompras; coste del riesgo en Brasil; cuantificación del caso de protección de pagos en Reino Unido |
Catalizador positivo |
Guía 2026 reiterada (beneficio superior a los 14.101 M€ de 2025) y CET1 en la banda alta pese a las compras |
Principal riesgo |
Brasil: Jefferies recortó el precio objetivo a 12 € por las elecciones de octubre; la acción cayó un 4,2% el 1 de octubre |
¿Por qué está en el radar?
La pregunta de octubre no es si Santander gana dinero (ganó 7.328 millones en el primer semestre, un 15% más) sino si recomprar acciones cerca de máximos históricos (13,12 euros el 13 de agosto) crea valor para el accionista. El consejo mantiene una política del 50% del beneficio en remuneración y, a partir de 2027, la inclinará hacia el efectivo (35% dividendo, 15% recompras). El debate ya está abierto en la comunidad de Rankia:
"Las recompras a estos niveles me parecen pan para hoy y hambre para mañana, es un error de gestión inmenso. Se puede no vender, pero ¿comprar a estos niveles en plan inversión a largo plazo, usar el dinero del banco en comprar un activo caro? Me parece temerario."
— @Droblo (Top 100), hilo Banco Santander (SAN), 29 de septiembre de 2026
La réplica en el mismo hilo (@Dineroporuntubo) es la tesis contraria: con dos integraciones en marcha (TSB y Webster), "las recompras constituyen una alternativa eficiente para asignar el exceso de capital" mientras no aparezca una compra que supere el coste de capital, y el beneficio por acción sube aunque el beneficio absoluto no lo haga. El 28 de octubre, el CET1 tras pagar dividendo y recompras y el coste del riesgo en Brasil dirán quién lleva razón. 👉 Sigue el debate en el hilo de Santander, con más de 25.000 mensajes.
Banco Santander (SAN) cotiza a 11,77 EUR .
BBVA (BBVA): el dividendo del 15 y el BCE el día de sus resultados
BBVA paga el 15 de octubre 0,37 euros brutos a cuenta de 2026 (ex dividendo el 13) y publica resultados el 29, a la misma hora en que el BCE anuncia su decisión. Es el valor donde mejor se verá la reacción conjunta a tipos y beneficios. Cotización: 22,59 EUR.
📌 Dato clave |
Información |
Fechas |
13 de octubre: ex dividendo; 15: pago de 0,37 €; 29: resultados 3T (9:30) y decisión del BCE |
Punto de partida |
Máximo histórico de 25,28 € el 13 de agosto; -4% el 1 de octubre; cotiza en torno al precio objetivo medio del consenso |
Qué mira el mercado |
Margen de intereses en España tras dos subidas del BCE; México y Turquía; ritmo de recompras |
Catalizador positivo |
BCE que deja la puerta abierta a más subidas con un margen que sigue creciendo |
Principal riesgo |
"Subida final" del BCE más demanda de crédito a la baja: el escenario que castigó a la banca el 1 de octubre |
¿Por qué está en el radar?
Porque la caída del 1 de octubre (BBVA -4,03%, CaixaBank -4,60%, Santander -4,19%) no la causó una mala noticia del banco sino una lectura nueva del mercado: con la deuda española al 4,13% y el Brent por encima de 100, los inversores "empiezan a valorar cuánto pueden resistir la actividad y los beneficios ante la combinación de energía y financiación más caras", y temen que se frene la demanda de hipotecas y crédito. Para un banco que cotiza en su precio objetivo, eso significa que el 29 de octubre tiene que demostrar que el margen de intereses sigue creciendo con las subidas del BCE y que el volumen de crédito no se resiente; si lo consigue, la caída de principios de mes habrá sido una oportunidad; si no, el techo de agosto quedará lejos.
Bankinter (BKT): el primero en abrir la temporada bancaria
Bankinter publica el 22 de octubre, una semana antes que los grandes, y por eso el mercado lo usa como termómetro de toda la banca española. Cotización: 14,97 EUR.
📌 Dato clave |
Información |
Fecha |
22 de octubre: resultados del tercer trimestre |
Qué mira el mercado |
Margen de clientes (el balance de Bankinter es el más sensible a los tipos del sector), crecimiento del crédito, comisiones de gestión de activos y coste del riesgo |
Catalizador positivo |
Un margen que mejore con las subidas del BCE sin pérdida de volúmenes marcaría el tono de los resultados de Santander, BBVA y CaixaBank |
Principal riesgo |
Que confirme la desaceleración del crédito que el mercado temió el 1 de octubre; la acción cayó un 3,3% ese día |
¿Por qué está en el radar?
Porque es el banco cuyo margen reacciona antes a los tipos, en las dos direcciones, y porque publica una semana antes que el resto: lo que diga Bankinter el 22 sobre el margen de clientes y el volumen de hipotecas condicionará cómo el mercado llega a los resultados de los grandes del 28 al 30. Es el valor para quien quiera leer el sector sin esperar a la última semana.
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Repsol (REP): resultados el 29 con el petróleo moviéndose cinco dólares en dos sesiones
Repsol publica el 29 de octubre antes de la apertura. Llega con el Brent en una de sus rachas más volátiles del año: 101,7 dólares el 1 de octubre tras el veto chino a las exportaciones de refino y cerca de 97 al día siguiente por el temor al exceso de oferta. Cotización: 29,75 EUR.
📌 Dato clave |
Información |
Fecha |
29 de octubre: resultados del tercer trimestre, antes de la apertura |
Punto de partida |
Beneficio neto 1S 2026 de 2.201 M€; resultado ajustado 2.711 M€ (+134%); acción en la zona de máximos de 52 semanas (26,76 €) |
Qué mira el mercado |
Margen de refino (el veto chino lo favorece), precio medio realizado del crudo, deuda neta y ritmo de recompras |
Catalizador positivo |
Refino fuerte y recompra ampliada con un Brent que se mantenga por encima de 90 $ |
Principal riesgo |
Una distensión en Ormuz o el exceso de oferta que ya se debate llevarían el Brent por debajo de 90 $ con la acción en máximos |
¿Por qué está en el radar?
Porque octubre le da dos catalizadores que pueden ir en direcciones opuestas: el veto de las refinerías chinas a exportar mejora los márgenes de refino europeos (buena noticia para su cuenta de resultados del tercer trimestre), mientras el debate sobre el exceso de oferta de crudo amenaza el precio del Brent (mala noticia para la valoración a futuro). El 29 sabremos cuánto ha capturado del primero; el segundo se decide cada día. En la comunidad, el matiz sigue siendo el de la recompra en máximos:
"Recuerdo una entrevista al CFO [...] decía que no era lo mismo recomprar a 8 que a 20; a precios actuales pagamos algo de prima sobre fondos propios."
— @Gatovivo, hilo La nueva Repsol (REP) sin YPF, 28 de agosto de 2026
👉 Más de 16.000 mensajes en el hilo de Repsol; para el paso a paso, cómo comprar acciones de Repsol.
Las acciones europeas en el radar
LVMH (MC): el 12 de octubre, la primera cifra desde los mínimos de cinco años
LVMH publica las ventas del tercer trimestre el lunes 12 de octubre tras el cierre de París. Es la primera cifra desde que la acción marcó mínimos de cinco años en septiembre tras la alerta de Bernstein sobre una cuarta "falsa aurora" del consumo chino. Cotización: 388,40 EUR.
📌 Dato clave |
Información |
Fecha |
12 de octubre, tras el cierre: ventas del tercer trimestre (sin cuenta de resultados) |
Punto de partida |
1S 2026: crecimiento orgánico del 2% (3% en el 2T), China plana, Oriente Medio lastrando; joyería +9% (Tiffany, Bulgari); divisas restarán ~1.000 M€ al EBIT anual |
Qué mira el mercado |
Moda y marroquinería (Louis Vuitton, Dior) y Asia excluido Japón: si el orgánico del grupo acelera por encima del 3% |
Catalizador positivo |
China en positivo por primera vez en el año: la acción viene de mínimos y el consenso es muy bajo |
Principal riesgo |
Orgánico negativo en moda: confirmaría que la calidad de las marcas no protege en este ciclo |
¿Por qué está en el radar?
Porque es el valor de la lista donde las expectativas están más bajas y, por tanto, donde una cifra mediocre puede subir la acción y una mala hundirla poco más. Con un orgánico del 2% en el semestre y la demanda china plana, el 12 de octubre no se juzga el crecimiento sino la dirección: si Asia excluido Japón vuelve a positivo, el mercado leerá suelo; si moda y marroquinería (la mitad del beneficio) siguen cayendo, la cuarta falsa aurora será la cuarta. El lujo ya no es defensivo, como explicamos en nuestra guía de acciones defensivas; es cíclico de consumo asiático, y octubre lo confirma o lo desmiente.
LVMH (MC) cotiza a 388,40 EUR .
ASML (ASML): el 14 de octubre, la primera pista del capex de IA de 2027
ASML, el fabricante holandés de las máquinas de litografía sin las que no se producen chips avanzados, publica el 14 de octubre. Como siempre, lo que mueve la acción no es el trimestre sino los pedidos y la guía: en octubre la compañía suele dar la primera referencia sobre el año siguiente. Cotización: 1.662,67 EUR.
📌 Dato clave |
Información |
Fecha |
14 de octubre: resultados del tercer trimestre y conferencia |
Qué mira el mercado |
Pedidos (bookings) de EUV, primera indicación para 2027, peso de China en ventas y margen bruto |
Catalizador positivo |
Pedidos EUV por encima de lo esperado y guía 2027 de crecimiento: validaría que el capex de IA sigue en 2027 |
Principal riesgo |
Un 2027 "plano" o restricciones adicionales a China; la acción descuenta expansión continuada |
¿Por qué está en el radar?
Porque ASML es el primer eslabón de la cadena de la IA en publicar y su guía para 2027 llega dos semanas antes de que Microsoft, Alphabet y Meta digan cuánto van a gastar. Si los pedidos de EUV sorprenden al alza, el mercado lo leerá como que los hiperescalares siguen comprando capacidad; si la compañía habla de "digestión", el castigo se extenderá a todo el sector antes de que los clientes hablen. En 2026 el mercado ha penalizado a quien bate previsiones sin subir la guía; ASML es el primer examen del mes en ese formato. Puedes ver cómo encaja frente al resto de valores del sector en nuestra guía de acciones de inteligencia artificial.
Mejor broker para comprar acciones 2025

-
💶Depósito mínimo0,10 €
-
📝RegulaciónBaFiN
-
⭐️Puntuación8.25/10
Las acciones de Estados Unidos y Asia en el radar
TSMC (TSM): ventas de septiembre el 8 y resultados el 15 con la guía más exigente del sector
TSMC, el fabricante de prácticamente todos los chips de IA de Nvidia, AMD y Apple, publica las ventas de septiembre el 8 de octubre y los resultados del tercer trimestre el 15. La compañía guió para el trimestre unos ingresos de 44.600-45.800 millones de dólares, un margen bruto del 65-67% y un margen operativo del 56-58%, y prevé crecer algo más del 40% en 2026 con un capex de 60.000-64.000 millones. Cotización del ADR: .
📌 Dato clave |
Información |
Fechas |
8 de octubre: ventas de septiembre; 15 de octubre: resultados 3T (antes de la apertura en EE. UU.) |
Guía del trimestre |
Ingresos 44.600-45.800 M$; margen bruto 65-67%; margen operativo 56-58% |
Qué mira el mercado |
Si eleva la guía anual (hoy "algo más del 40%"), el capex 2027, el peso de los nodos de 3 y 2 nm y cualquier comentario sobre capacidad de empaquetado avanzado |
Catalizador positivo |
Margen bruto en la parte alta y subida de la guía anual: confirmaría que el cuello de botella de la IA sigue siendo la capacidad, no la demanda |
Principal riesgo |
Rango de 52 semanas de 266 a 479 $ en el ADR: cualquier guía 2027 sin aceleración se lee como techo; Taiwán y aranceles como ruido de fondo |
¿Por qué está en el radar?
Porque es la compañía con mejor visibilidad sobre la demanda real de chips de IA (sus clientes reservan capacidad con años de antelación) y la que publica antes que ellos. Julio y agosto sumaron 982.386 millones de dólares taiwaneses, lo que hace que el dato de septiembre del día 8 ya anticipe si el trimestre se sitúa en la parte alta de la guía. El 15, el mercado no mirará el trimestre sino dos cifras: el margen bruto (65-67% guiado; cada punto son unos 450 millones) y lo que diga sobre 2027.
Taiwan Semiconductors (TSMC) cotiza a 2.420,00 USD .
Netflix (NFLX): resultados el 20 con la guía más precisa de Wall Street
Netflix publica el 20 de octubre tras el cierre. Guió para el trimestre unos 12.900 millones de dólares de ingresos y un margen operativo del 33,2%; el consenso espera un BPA de 0,82 dólares (tras el split) e ingresos de 12.870-12.880 millones. Cotización: 69,45 USD.
📌 Dato clave |
Información |
Fecha |
20 de octubre, tras el cierre, con entrevista en vídeo de los co-CEO |
Punto de partida |
2T 2026: ingresos 12.560 M$ (+13,4%), margen operativo 33,4%; guía anual de margen 31,5% y beneficio operativo +20% |
Qué mira el mercado |
Ingresos por publicidad, precios, guía del 4T (temporada de contenidos y eventos en directo) y cualquier comentario sobre 2027 |
Catalizador positivo |
Subida de la guía anual de margen por encima del 31,5% |
Principal riesgo |
Un trimestre "en línea": con la valoración que tiene, cumplir la guía sin subirla ha bastado en 2026 para caídas de dos dígitos en otras grandes tecnológicas |
¿Por qué está en el radar?
Porque es el ejemplo más limpio del dilema de 2026: una compañía que crece al 13% con un 33% de margen y que, aun así, puede caer si solo cumple. Netflix ya no publica suscriptores, así que el mercado juzga por tres variables (ingresos, margen y guía) y por una narrativa, la publicidad, que la compañía ha prometido duplicar. El 20 de octubre se sabrá si la guía del 31,5% anual sube, que es lo único que la valoración actual admite como buena noticia.
Tesla (TSLA): las entregas ya sorprendieron; el 21 toca el margen
Tesla entregó 486.532 vehículos en el tercer trimestre (dato del 2 de octubre), un 5% por encima del consenso que la propia compañía había recopilado (461.974) y su mejor trimestre del año, aunque un 2,1% por debajo del récord del tercer trimestre de 2025; la acción subió un 4,7% ese día. El 21 de octubre, tras el cierre, publica los resultados completos. Cotización: 360,70 USD.
📌 Dato clave |
Información |
Fechas |
2 de octubre: entregas (ya publicadas); 21 de octubre: resultados 3T tras el cierre |
Lo ya ocurrido |
486.532 entregas (+5,5% vs consenso; -2,1% interanual); 464.391 producidos; 13,7 GWh de almacenamiento, por debajo de lo esperado |
Qué mira el mercado |
Margen operativo (1,4% en el 2T, con 28.200 M$ de ingresos), margen automotriz sin créditos regulatorios, flujo de caja y cualquier cifra de robotaxi, FSD (adopción >55% en Norteamérica según un bróker) y Optimus |
Catalizador positivo |
Que las entregas se traduzcan en margen: un operativo por encima del 3-4% cambiaría la lectura del año |
Principal riesgo |
Entregas superiores a la producción (22.000 unidades de inventario vendido) con descuentos: volumen bueno, margen malo |
¿Por qué está en el radar?
Porque octubre tiene dos citas y la primera ya ha dado una respuesta parcial: el volumen aguanta mejor de lo que temía Wall Street (las estimaciones iban de 421.758 a 482.000 unidades). La segunda es la que importa para la valoración: con un margen operativo del 1,4% en el segundo trimestre, Tesla cotiza por lo que todavía no gana (robotaxi, FSD, Optimus), y el 21 de octubre el mercado querrá ver que vender 22.000 coches más de los producidos no ha exigido rebajar precios. En España, por cierto, el Model 3 fue el turismo más vendido de septiembre.
Microsoft (MSFT): el 27 de octubre, cuánto cuesta la IA y cuánto devuelve
Microsoft publica el 27 de octubre tras el cierre, el mismo día que Alphabet y un día antes que Meta: en 48 horas el mercado conocerá el capex de IA de tres de los cuatro mayores compradores de chips del mundo. Cotización: 531,96 USD.
📌 Dato clave |
Información |
Fecha |
27 de octubre, tras el cierre: resultados del primer trimestre fiscal 2027 (Alphabet el mismo día; Meta el 28; Apple el 29) |
Qué mira el mercado |
Crecimiento de Azure, capex trimestral y guía anual, ingresos atribuidos a IA, margen operativo y la relación con OpenAI (que también usa Oracle como proveedor) |
Catalizador positivo |
Azure acelerando con capex contenido: la combinación que el mercado premia en 2026 |
Principal riesgo |
Capex al alza con Azure estable: la lectura de "más gasto, mismo retorno" que ha castigado al sector en 2026 |
¿Por qué está en el radar?
Porque la pregunta del ciclo de IA (¿el gasto se convierte en ingresos?) se responde en las cuentas de quien gasta, y Microsoft es el que más gasta con el negocio cloud más grande. Si Azure acelera y el capex se modera, ASML y TSMC, que habrán publicado dos semanas antes, quedarán validados; si Azure se estanca y el capex sube, el mercado revisará todo el sector hacia abajo. Con la Fed decidiendo el 28, un día después, la reacción a Microsoft será además la primera prueba de cómo digieren las tecnológicas un entorno de tipos más altos.
Nike (NKE): el catalizador ya ocurrió y el mercado tiene que decidir qué hacer con él
Nike es la única compañía de la lista cuyo acontecimiento ya ha pasado: publicó resultados el 30 de septiembre y cayó un 9% el 1 de octubre por un beneficio menor y una guía débil. Está en el radar por lo que viene después: octubre dirá si el mercado considera que el plan de recuperación de la nueva dirección se ha descarrilado o si la caída es el punto de entrada que los inversores de valor esperaban. Cotización: 37,13 USD.
📌 Dato clave |
Información |
Lo ya ocurrido |
30 de septiembre: resultados del primer trimestre fiscal con menores beneficios y guía débil; -9% el 1 de octubre |
Qué mira el mercado |
Revisiones de analistas durante octubre, inventarios, China y el efecto de los aranceles en el margen bruto |
Catalizador positivo |
Que las rebajas de estimaciones toquen fondo y aparezcan compras de insiders o recompras |
Principal riesgo |
Un consumo estadounidense que se enfría con tipos al alza convertiría la guía "débil" en guía "optimista" |
¿Por qué está en el radar?
Porque es el termómetro del consumo discrecional estadounidense en un mes en que la Fed puede volver a subir tipos, y porque las semanas posteriores a una caída del 9% por guía son las que separan un suelo de un escalón: si los analistas dejan de recortar, el valor se estabiliza; si el PIB y el PCE del 29 de octubre muestran un consumidor que se enfría, la guía débil se quedará corta. Es un caso para seguir, no para anticipar.
¿Dónde comprar acciones en bolsa desde España?
Las 11 acciones cotizan en cinco mercados (Madrid, París, Ámsterdam, Nueva York y Taipéi vía ADR), así que el primer filtro práctico es un bróker con acceso a bolsas europeas y estadounidenses a bajo coste. Estos son los dos con los que más opera la comunidad de Rankia:
Característica |
Trade Republic |
DEGIRO |
🛡️ Regulación
|
Licencia bancaria del BCE, supervisado por BaFin; IBAN español |
BaFin (Alemania), registrado en la CNMV |
💶 Comisión por compra de acciones
|
1 € por operación + spreads |
~2 € + 0,03% en España y EE. UU.; ETFs seleccionados sin comisión |
🌍 Mercados de la lista
|
Madrid, París, Ámsterdam, Nasdaq/NYSE (incluido el ADR de TSMC) |
Madrid, París, Ámsterdam, Nasdaq/NYSE (incluido el ADR de TSMC) |
📈 Extra
|
Efectivo remunerado al 3,04% TAE y planes de inversión desde 1 € |
Profundidad de mercado y órdenes con validez larga |
⭐ Encaja para
|
Quien compra por tramos importes pequeños y quiere remunerar la liquidez mientras espera el catalizador |
Quien opera con órdenes limitadas alrededor de resultados y quiere el catálogo más amplio |
Remunera tu liquidez al 3,04% TAE mientras esperas el catalizador
Puedes comparar más alternativas en nuestra guía de los mejores brókers para invertir en España y, si empiezas, en cómo comprar acciones en bolsa.
¿Qué debería vigilar un inversor en octubre de 2026?
Esta lista no pretende predecir qué acciones subirán en octubre. Identifica las compañías en las que el mes tiene algo que decir: un resultado que valida o rompe una tesis (ASML, TSMC, Netflix, Tesla, Microsoft, Bankinter), una cifra que marca suelo o escalón (LVMH, Nike), una variable exógena que puede girar en un titular (Repsol) y tres bancos que llegan a resultados con el dividendo en la mano, la acción cerca de máximos y un mercado que el 1 de octubre decidió que los tipos altos también tienen costes (Santander, BBVA, Bankinter).
Por orden de fechas, los hilos son cuatro. Primero, la cadena de la IA del 14 al 15 (ASML, TSMC): si los fabricantes suben guía, el mercado llegará con más confianza a los compradores del 27 y 28. Segundo, el consumo del 12 al 21 (LVMH, Netflix, Tesla, con Nike como antecedente): tres lecturas distintas de hasta dónde aguanta el consumidor con tipos al alza. Tercero, la banca española del 22 al 30, con Bankinter como aperitivo y la semana del 27 como plato principal. Y cuarto, los bancos centrales: la Fed del 28 y el BCE del 29 deciden si la caída de la banca y la subida de la deuda del 1 de octubre fueron un susto o un cambio de régimen; el Brent, entre 97 y 102, decidirá a su vez cuánta inflación tienen que combatir.
Una acción interesante para seguir no es una acción para comprar. Varias de las once están aquí por su riesgo. La utilidad del formato es que, cuando pase el mes, cada una tendrá una respuesta y tú podrás decidir con datos en lugar de con titulares. Si lo que quieres es un plan para una corrección, nuestro protocolo para cuando todo cae es el complemento de esta lista. Volveremos con la de noviembre.
Preguntas frecuentes sobre las acciones a seguir en octubre de 2026
¿Cuáles son las acciones más interesantes para seguir en octubre de 2026?
En España, Santander (resultados el 28 y último día con dividendo), BBVA (dividendo el 15 y resultados el 29, día del BCE), Bankinter (primer banco en publicar, el 22) y Repsol (resultados el 29 con el Brent entre 97 y 102 dólares). En Europa, LVMH (ventas del tercer trimestre el 12) y ASML (resultados el 14). En Estados Unidos y Asia, TSMC (15), Netflix (20), Tesla (21), Microsoft (27) y Nike (tras caer un 9% el 1 de octubre). Cada una está en la lista por un catalizador concreto del mes, no por una recomendación de compra.
En España, Santander (resultados el 28 y último día con dividendo), BBVA (dividendo el 15 y resultados el 29, día del BCE), Bankinter (primer banco en publicar, el 22) y Repsol (resultados el 29 con el Brent entre 97 y 102 dólares). En Europa, LVMH (ventas del tercer trimestre el 12) y ASML (resultados el 14). En Estados Unidos y Asia, TSMC (15), Netflix (20), Tesla (21), Microsoft (27) y Nike (tras caer un 9% el 1 de octubre). Cada una está en la lista por un catalizador concreto del mes, no por una recomendación de compra.
¿Qué empresas presentan resultados en octubre de 2026?
De la lista: ASML el 14, TSMC el 15, Netflix el 20, Tesla el 21, Bankinter el 22, Microsoft y Alphabet el 27, Santander, Meta, Endesa y Aena el 28, BBVA, Repsol y Apple el 29 y CaixaBank el 30. LVMH publica solo ventas el 12. Ferrovial publica el 27 e Iberdrola también ha confirmado octubre.
De la lista: ASML el 14, TSMC el 15, Netflix el 20, Tesla el 21, Bankinter el 22, Microsoft y Alphabet el 27, Santander, Meta, Endesa y Aena el 28, BBVA, Repsol y Apple el 29 y CaixaBank el 30. LVMH publica solo ventas el 12. Ferrovial publica el 27 e Iberdrola también ha confirmado octubre.
¿Qué acciones pueden verse afectadas por las decisiones de la Fed o el BCE en octubre de 2026?
La Fed decide el 28 y el BCE el 29, en plena semana de resultados bancarios. Los más expuestos son los bancos españoles (Santander, BBVA, Bankinter), que se benefician de tipos más altos si el crédito no se frena, y las tecnológicas de valoración exigente (Microsoft, Netflix, Tesla), que sufren con la subida de la rentabilidad de los bonos. El 1 de octubre ya se vio el patrón: subida de la deuda al 4,13% y banca un 4% abajo.
La Fed decide el 28 y el BCE el 29, en plena semana de resultados bancarios. Los más expuestos son los bancos españoles (Santander, BBVA, Bankinter), que se benefician de tipos más altos si el crédito no se frena, y las tecnológicas de valoración exigente (Microsoft, Netflix, Tesla), que sufren con la subida de la rentabilidad de los bonos. El 1 de octubre ya se vio el patrón: subida de la deuda al 4,13% y banca un 4% abajo.
¿Es lo mismo una acción interesante para seguir que una acción para comprar?
No. Una acción merece seguimiento cuando un acontecimiento próximo puede validar o deteriorar su tesis, y eso incluye valores con riesgo elevado o valoración exigente. Tesla y Netflix están en la lista por lo que su valoración exige; Nike porque acaba de decepcionar; LVMH porque cotiza en mínimos sin confirmación de suelo. Comprar exige, además, que el precio compense el riesgo y que el valor encaje en tu cartera y horizonte.
No. Una acción merece seguimiento cuando un acontecimiento próximo puede validar o deteriorar su tesis, y eso incluye valores con riesgo elevado o valoración exigente. Tesla y Netflix están en la lista por lo que su valoración exige; Nike porque acaba de decepcionar; LVMH porque cotiza en mínimos sin confirmación de suelo. Comprar exige, además, que el precio compense el riesgo y que el valor encaje en tu cartera y horizonte.
¿Qué factores pueden afectar a la bolsa en octubre de 2026?
Las decisiones de la Fed (28) y el BCE (29) tras las subidas de septiembre, la rentabilidad de la deuda (bono español en el 4,13%), el petróleo (Brent entre 97 y 102 dólares tras el veto chino a exportar refinados), la temporada de resultados del tercer trimestre y, en Estados Unidos, el PIB y el PCE del 29 de octubre. En segundo plano, las elecciones en Brasil (relevantes para Santander) y las de mitad de mandato de noviembre en Estados Unidos.
Las decisiones de la Fed (28) y el BCE (29) tras las subidas de septiembre, la rentabilidad de la deuda (bono español en el 4,13%), el petróleo (Brent entre 97 y 102 dólares tras el veto chino a exportar refinados), la temporada de resultados del tercer trimestre y, en Estados Unidos, el PIB y el PCE del 29 de octubre. En segundo plano, las elecciones en Brasil (relevantes para Santander) y las de mitad de mandato de noviembre en Estados Unidos.
¿Cómo puedo comprar estas acciones desde España?
Necesitas un bróker con acceso a Madrid, París, Ámsterdam y Nueva York, donde cotiza el ADR de TSMC. Trade Republic y DEGIRO dan acceso a todos ellos con comisiones desde 1-2 euros por operación. Recuerda que las plusvalías tributan en la base del ahorro del IRPF (del 19% al 30%) y que los dividendos extranjeros sufren retención en origen que puedes recuperar parcialmente en la declaración.
Necesitas un bróker con acceso a Madrid, París, Ámsterdam y Nueva York, donde cotiza el ADR de TSMC. Trade Republic y DEGIRO dan acceso a todos ellos con comisiones desde 1-2 euros por operación. Recuerda que las plusvalías tributan en la base del ahorro del IRPF (del 19% al 30%) y que los dividendos extranjeros sufren retención en origen que puedes recuperar parcialmente en la declaración.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones conlleva riesgo de pérdida de capital. Las cotizaciones y datos de mercado corresponden a la fecha indicada en cada caso. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.
Artículo actualizado el 6 de octubre de 2026. Fuentes: calendarios de relación con inversores de las compañías, comunicaciones a la CNMV, Fed, BCE, agencias (EFE, Europa Press) y prensa económica. Las fechas de resultados pueden cambiar; consulta la web de cada compañía antes de operar.