Acciones de Nike: ¿oportunidad o trampa de valor tras caer un 80%? Cómo comprarlas
Acciones de Nike: ¿oportunidad o trampa de valor tras caer un 80%? Cómo comprarlas
Nike cae un 80% desde máximos y sale del S&P 100 tras casi 18 años. Con márgenes a la mitad desde 2021 y una fuerte caída en bolsa, analizamos si el precio ya descuenta lo peor o si sigue habiendo riesgo.
Un -81%. Eso acumula la acción de Nike (NKE) desde su máximo de noviembre de 2021, y el 21 de septiembre de 2026 la compañía ha salido del S&P 100 tras casi 18 años dentro. Cotiza a 33,96 dólares, en mínimos desde septiembre de 2013 tras sus resultados del 1 de octubre, con un dividendo del 4,8%. La pregunta es la misma para todo el mercado: ¿oportunidad histórica o trampa de valor?
No es un mal año: Nike vende menos que hace tres años, y su previsión para el ejercicio 2027, que empezó en junio de 2026, deja su margen todavía más bajo que el de 2026.
Dato
Valor (cierre del 5-oct-2026)
Cotización
33,96 USD
Máximo histórico
179,10 USD intradía (5-nov-2021); 177,51 al cierre
Caída desde máximos
-81%
Rango 52 semanas
31,97 – 72,39 USD
Capitalización
Unos 50.400 millones de dólares
Caja neta (31-ago-2026)
475 millones de dólares (2.704 millones de deuda neta si se suman los alquileres)
Beneficio por acción 2026
2,10 USD
Beneficio por acción sin la devolución de aranceles
1,58 USD
Ventas del primer trimestre de 2027
11.213 millones de dólares (-4%)
Beneficio por acción del primer trimestre
0,48 USD (0,49 un año antes)
Previsión de beneficio por acción 2027
1,15 – 1,35 USD (ajustado)
Dividendo
1,64 USD por acción · 4,8%
Ticker / ISIN
NKE (NYSE) · US6541061031
El ejercicio fiscal de Nike cierra el 31 de mayo: cuando aquí se dice 2026, es el año cerrado en mayo de 2026, y el primer trimestre de 2027 va de junio a agosto de 2026.
Conviene precisar lo del índice, que se ha contado mal. Nike sigue en el S&P 500 y en el Dow Jones. Lo que ha perdido es el asiento entre las cien mayores de Estados Unidos.
Nike se hizo daño sola, y luego le llegó el contexto. La apuesta por vender directamente al cliente arrancó en 2017 con Mark Parker, y John Donahoe (2020-2024) no la inventó: la aceleró.
🔻 Cerró el grifo a las tiendas. Dejó de servir a Dillard's o Urban Outfitters y recortó a Macy's y Foot Locker para quedarse el margen del intermediario.
🔻 Y los estantes los ocupó la competencia. On Running y Hoka multiplicaron por más de cuatro su facturación conjunta entre 2020 y 2025.
🔻 Perdió el running, que era su casa, y encima China acaba de anotar otra caída del 26%.
💡 El margen operativo, en cristiano: de cada 100 dólares que Nike vende, cuántos le quedan tras pagar fabricación, publicidad, tiendas y nóminas. Es el termómetro de si una marca manda o le mandan.
📊 Cuánto le queda a Nike de cada 100 dólares vendidos
Año
Valor
FY2019
12,2
FY2020
8,3
FY2021
15,6
FY2022
14,3
FY2023
11,5
FY2024
12,2
FY2025
8,0
FY2026
8,2
FY2027 (previsión)
~5,6
Calculado por mí sobre las cuentas que Nike deposita en la SEC, porque la compañía no publica esta línea; el de 2027 sale de su propia previsión de beneficio. Los 15,6 de 2021 fueron un pico de pandemia: lo normal de Nike es 12,2.
Y ojo con ese 8,2%, porque incluye una devolución de aranceles de 986 millones que compensa aranceles ya pagados: el margen real de 2026 está entre el 6,1% y el 8,2%. En el primer trimestre de 2027 aguantó en el 7,9%, con el margen bruto 0,6 puntos por encima, pero la propia Nike prevé que el ejercicio 2027 completo cierre en torno al 5,6%. El golpe, por tanto, llega en los tres trimestres que quedan.
Las ventas muestran dónde está el problema:
Norteamérica: +2%
Gran China: -26% sin efecto divisa
Converse: -28%
Venta directa (tiendas y web): -9%
Running, fútbol y tenis: crecen
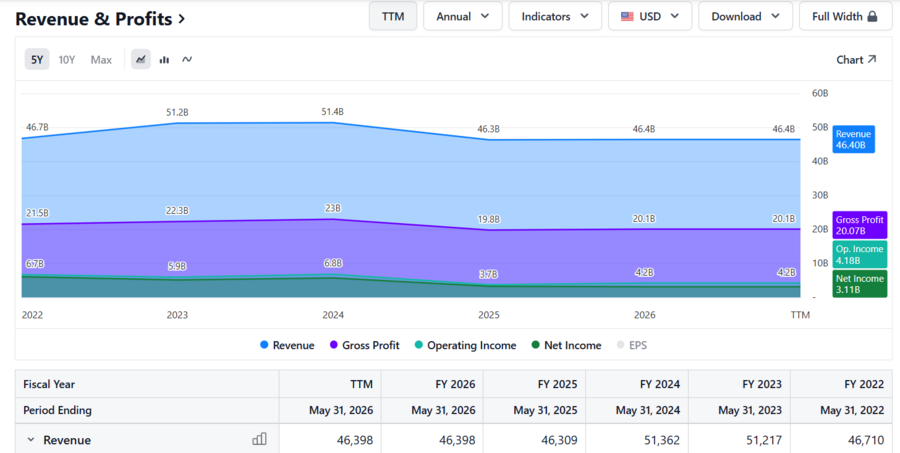
Nike facturó 51.400 millones en 2024 frente a 46.400 millones en 2026, pero lo preocupante no es solo la caída de ingresos: ha perdido cerca de la mitad de su margen por el camino. Esa es la herida y, también, la oportunidad.
Las ventas de Nike apenas se mueven, pero el beneficio operativo cae de 6.800 a 4.200 millones de dólares entre 2024 y 2026. Fuente: stockanalysis.com.
¿Qué está haciendo Nike para arreglarlo?
Elliott Hill, treinta y dos años en la casa, volvió de la jubilación en octubre de 2024 con un plan llamado Win Now. No es un plan genérico de recortes:
🔄 Reorganizó la empresa por deporte. Movió a 8.000 personas para que haya alguien cuyo trabajo sea ganar en running, no vender zapatillas en general.
👟 Volvió a sacar producto. El Pegasus 42 salió en abril de 2026: primer ciclo entero de Hill.
🏬 Reabrió las tiendas que había cerrado. Ha vuelto a Amazon, recuperado la primera columna de running en Foot Locker y Dick's vuelve a tratarla como socio principal.
🛍️Rehace China de arriba abajo. Desde enero de 2027 solo venderá online allí por sus tiendas oficiales.
💡 Por qué no es contradictorio abrir canales en Estados Unidos y cerrarlos en China: el problema era el mismo, que Nike había perdido el control de cómo se ve su marca en la tienda. Allí porque no estaba; aquí porque estaba en todas partes y con descuento.
✂️ Y ahora recorta costes. Su nuevo plan, Pace, promete unos 2.500 millones de ahorro acumulado hasta 2031 a cambio de unos 1.000 millones de cargos (300 en el ejercicio 2027). De media es algo más de un punto de margen al año, Nike reinvertirá una parte y el grueso llega en 2029 y 2030. Por sí solo no la devuelve al 12: para eso hace falta que vuelvan a crecer las ventas.
¿Se lo cree su propia dirección?
Antes de mirar a los directivos, un vistazo a lo que hace la propia empresa con su caja. Recomprar acciones suele ser señal de que la dirección cree que cotiza barata, y aquí el giro es brusco.
Año
Recompra de acciones
Dividendos pagados
Caja libre generada
FY2023
5.480
2.012
4.872
FY2024
4.250
2.169
6.617
FY2025
2.985
2.300
3.268
FY2026
146
2.407
2.184
T1 FY2027 (jun-ago)
0
610
-64
La recompra ha caído un 95% en un año y en el primer trimestre de 2027 fue cero. No es necesariamente falta de fe: ese trimestre la caja libre (lo que queda tras operar e invertir) fue de -64 millones mientras pagaba 610 en dividendos, así que recomprar exigiría endeudarse. Parar es prudencia de balance.
La señal más limpia no es lo que la empresa hace con su caja, sino lo que sus directivos hacen con su dinero. Y ahí el dato es contundente:
📊 Compras de acciones con dinero propio (formularios 4 de la SEC)
• Tim Cook (consejero), 22 de diciembre de 2025: 50.000 acciones a 58,97 USD.
• Elliott Hill (consejero delegado), 29 de diciembre de 2025: 16.388 acciones a 61,10 USD.
• Elliott Hill, 13 de abril de 2026: 23.660 acciones a 42,27 USD.
• Tim Cook, 10 de abril de 2026: 25.000 acciones a 42,43 USD.
Son unos 6 millones de dólares de su propio bolsillo, y hoy pierden entre un 20% y un 44%. Eso hace la señal creíble y a la vez incómoda: nadie pone seis millones propios en algo que da por perdido, pero ni quienes mejor conocen la casa acertaron con el momento. Y desde abril no ha vuelto a comprar ningún directivo, tampoco en los días siguientes a los resultados del 1 de octubre.
¿Cómo comprar acciones de Nike?
Nike cotiza en el NYSE con el ticker NKE, así que sirve cualquier bróker con acceso al mercado estadounidense: el proceso es el mismo que para comprar acciones de Apple o cualquier otra americana. Hacerlo a través de Freedom24 es sencillo desde su propia plataforma:
1️⃣ Abre una cuenta en Freedom24 y completa el registro y la verificación.
2️⃣ Ingresa fondos en tu cuenta del bróker.
3️⃣ Busca Nike por nombre o por su ticker, NKE, y selecciona la acción.
4️⃣ Establece la orden de compra: tipo de orden (a mercado o limitada) y número de acciones.
5️⃣ Revisa y confirma. Una vez ejecutada, las acciones aparecerán en tu cartera.
Comprar Nike en Freedom 24
Si ingresas al menos 1.000 euros, Freedom24 te regala una acción gratis como promoción de bienvenida; el número de acciones sube según el importe ingresado, hasta 20.
CySEC (licencia CIF 275/15) | Conforme a MiFID II y a las directrices aplicables de ESMA
⭐️
Puntuación
8.0/10
Toda inversión conlleva el riesgo de pérdida de capital
¿Cuánto dinero necesito para comprar acciones de Nike?
Menos de lo que mucha gente cree: no hay lote mínimo ni paquetes de 100 títulos. En el mercado americano se compra desde una sola acción, así que la inversión mínima son los 33,96 dólares que cuesta una, más la comisión del bróker. Y con el dividendo actual cada título reparte 1,64 dólares brutos al año.
¿Cuánto paga Nike de dividendo?
1,64 dólares por acción al año, que al precio de hoy son un 4,8%. Es el efecto secundario de la caída: Nike nunca había rentado tanto por dividendo, y lo ha subido 24 años seguidos. Si lo vuelve a subir en noviembre, cumplirá 25, el umbral para entrar en la lista de los llamados aristócratas del dividendo.
El matiz importante, porque cambia la lectura: con un beneficio limpio de 1,58 dólares en 2026, Nike ya repartía más de lo que ganaba, y con lo que prevé ganar en 2027 el dividendo se lleva el 131% del beneficio. La devolución de aranceles ya se cobró en el primer trimestre, así que en el ejercicio 2027 lo paga con la caja que genere y con la que tiene en el balance. No es un dividendo que puedas dar por eterno si el margen no se recupera. Quien compre por la renta debería mirarlo cada trimestre, no una vez y olvidarse.
¿Se recuperan las marcas que caen un 80%?
Conviene mirar el historial completo, no solo los casos que salieron bien.
Compañía
Caída
¿Cambió de CEO?
Qué pasó después
Meta (2021-2022)
~77%
No
Recuperada y en máximos en poco más de un año, a base de recortar costes
Netflix (2021-2022)
~76%
No
Recuperada con el fin de las cuentas compartidas y el plan con anuncios
Adidas (2021-2022)
72%
Sí, en enero de 2023
Giro real, pero sigue un 58% por debajo de su máximo cinco años después
Under Armour (desde 2015)
91%
Sí, en 2024
Once años sin recuperarse. Hoy en pérdidas
Nike (2021-2026)
~80%
Sí, en octubre de 2024
Pendiente
Los dos que se recuperaron rápido no cambiaron de CEO: su problema era de expectativas, no de marca. Los dos que sí lo cambiaron son los de ropa deportiva, o sea los que de verdad se parecen a Nike, y ninguno ha sido rápido. El espejo de Nike no es Meta, es Adidas.
¿Está barata de verdad?
Depende de qué mires, y las métricas no dicen lo mismo.
📊 Comparativa sectorial, 2-oct-2026
Compañía
PER actual
PER futuro
EV/EBITDA
Le quedan de cada 100
Rentabilidad del capital
Nike (NKE)
16,8x*
23,8x*
11,2x*
~5,6 previsto en 2027 (7,9 en el primer trimestre)
18,9%*
On Holding (ONON)
20,6x
16,5x
15,2x
13,8
32,3%
Adidas (ADS)
18,3x
13,5x
9,0x
8,4
14,8%
Lululemon (LULU)
7,9x
11,5x
4,7x
16,6
23,7%
Deckers · Hoka (DECK)
11,1x
10,4x
7,2x
22,7
90,6%
Fuente: stockanalysis.com, 2-oct-2026. *Los múltiplos de Nike de los últimos 12 meses llevan dentro la devolución de aranceles y salen artificialmente bajos. Su PER futuro aún no recoge la previsión del 1 de octubre: sobre ella (1,25 dólares) y al cierre del 5 de octubre (33,96 dólares), cotiza a 27,2 veces.
Por PER futuro, Nike es la más cara del grupo después de caer un 80%, y también la de peor margen previsto. Ese es el argumento más fuerte del bando de la trampa de valor.
Ahora mira la última columna, lo que saca cada año por cada 100 dólares que mete en el negocio. El 18,9 de Nike lleva dentro la devolución de aranceles: con lo que prevé ganar en 2027 baja a unos 11 o 12, ya por debajo de Adidas, cuando conseguir ese dinero le cuesta unos 9. No es un negocio roto, sigue ganando más de lo que le cuesta el dinero, pero por poco, y las demás cotizan más baratas.
¿Qué recuperación estás pagando ya?
Con lo que Nike prevé ganar en el ejercicio 2027 (1,25 dólares por acción, sin los cargos del plan de recortes), cotiza a 27,2 veces su beneficio: ese precio solo tiene sentido si se mira más allá de 2027. Cada punto de margen vale unos 0,25 dólares por acción, y esto es lo que valdría según lo que recupere:
📊
De cada 100 le quedan…
Beneficio por acción
a 12x
a 15x
a 18x
~5,6 · lo que prevé Nike para 2027
1,25
15,0
18,8
22,5
6,1 · 2026 sin la devolución de aranceles
1,58
19,0
23,7
28,4
8,2 · lo que reportó en 2026
2,10
25,2
31,5
37,8
10 · recuperación a medias
2,55
30,5
38,2
45,8
12,2 · lo normal en 2019 y 2024
3,09
37,1
46,4
55,6
15,6 · pico de pandemia de 2021
3,93
47,2
59,0
70,8
Cálculo propio con las ventas de 2026 (la fila de 2027, con las que prevé Nike para ese ejercicio). No es una previsión: es ver qué hipótesis hay detrás del precio de hoy.
¿Cuántas veces el beneficio es razonable pagar? Con el bono estadounidense a 10 años en el 5,3%, para un beneficio normal lo razonable está entre 13,5 y 15 veces, y 12 es el escenario de castigo. Busca los 33,96 dólares en la tabla. A esos múltiplos, el precio de hoy da por hecho que el margen vuelve a la zona del 9 o 10: ya paga una recuperación a medias, que la propia dirección no espera antes de 2029 o 2030. La vuelta al 12,2 de 2019 valdría entre 42 y 46 dólares.
Y falta el tiempo, que casi nadie mete en la ecuación.
Si el 12,2 llega en…
a 13,5x
a 15x
2029 (tres años)
~11,6% anual
~15,3% anual
2031 (cinco años, escenario central)
~8,7% anual
~10,7% anual
2033 (siete años)
~7,4% anual
~8,8% anual
Si se queda en el 10, en 2031
~5% anual
~7% anual
Con el dividendo incluido (1,64 dólares al año, sin subidas), el escenario central, que el margen vuelva al 12,2 en cinco años, da un 8,7-10,7% anual. Es más o menos lo mínimo que se le exige a una acción con este riesgo, en torno al 9,9%. Si la recuperación se adelanta, sale más; si se queda en el 10, entre un 5 y un 7%.
⚠️ Que 2028 tampoco sea el suelo. Su director financiero ya avisa de presión hasta ese ejercicio. Si el margen se queda en el 5,6 previsto para 2027 y el mercado paga 15 veces, la acción valdría unos 19 dólares, un 45% menos.
⚠️ Un recorte del dividendo. Se lleva el 131% del beneficio previsto y ya no queda devolución de aranceles por cobrar. Con 8.368 millones de caja puede sostenerlo dos o tres años, pero no indefinidamente si el margen no vuelve.
⚠️ El reinicio de China, desde enero de 2027. Ya cae un 26%, y la propia Nike dice que la limpieza llevará varias temporadas.
⚠️ La ejecución de Pace. 1.000 millones de cargos, despidos y una reorganización en plena caída de ventas, con el ahorro lejos, en 2029 y 2030.
⚠️ Los tipos. Con el bono a 10 años en el 5,3%, el mercado paga menos por el beneficio futuro; si suben más, el múltiplo razonable baja.
⚠️ Los aranceles no se van. Desde el 24 de julio, Estados Unidos aplica un recargo adicional del 12,5% a lo que llega de Vietnam y China y del 10% a lo de Indonesia, donde Nike fabrica. Cuánto le cuesta a Nike no está cuantificado.
⚠️ Bill Ackman se bajó. Tuvo Nike como el 11% de su cartera y liquidó en noviembre de 2025 con un -30%, porque dudaba de que recuperase los márgenes prepandemia: justo la variable de la que depende todo lo de arriba.
Mi lectura del gráfico
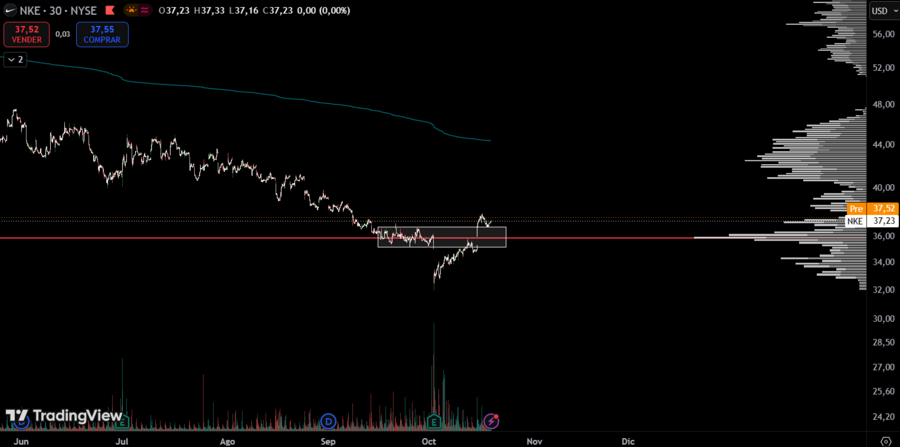
Antes comentaba que entrar en Nike era intentar coger el cuchillo cayendo. En aquel momento, lo único que veía eran algunas divergencias alcistas en los indicadores de precio, pero podían esfumarse si la caída continuaba. No tenía una señal suficientemente clara para entrar.
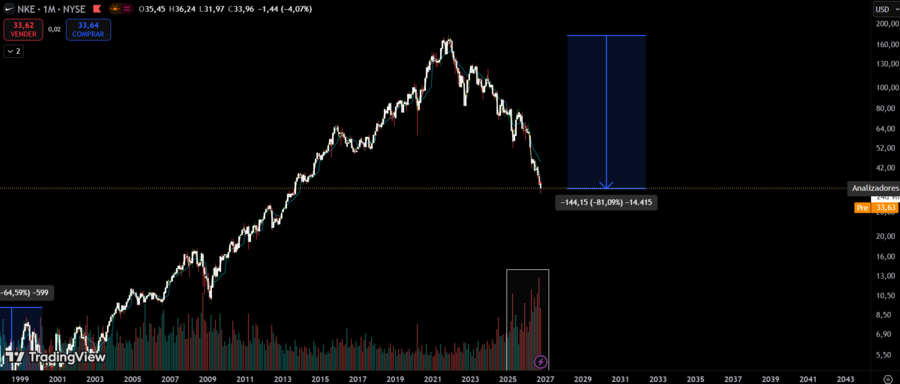
Sin embargo, el volumen mensual empezó a dejar una pista interesante. En septiembre se negociaron casi 700 millones de acciones de Nike, el mayor volumen mensual desde 1990, por encima incluso de octubre de 2008. Podría tratarse de un clímax vendedor, aunque por sí solo no confirma un suelo.
Gráfico mensual de Nike
Lo interesante es que ahora el comportamiento del precio empieza a acompañar esa lectura. En el gráfico horario, el precio ha roto la estructura menor y se encuentra en fase de test. Es un movimiento que podría encajar con un proceso de acumulación y ofrece una señal más concreta que las divergencias que observaba inicialmente.
Gráfico de Nike en velas de 30 minutos.
Por fundamentales, Nike no es una ganga: el precio ya descuenta una recuperación de los márgenes que todavía está por demostrar. Pero la mejora de la estructura técnica cambia el planteamiento. Ahora hay una señal que encaja mejor con mi forma de operar, aunque el escenario todavía debe confirmarse.
¿Oportunidad o trampa de valor? Nuestro veredicto
Ni una cosa ni la otra. Nike no es una trampa de valor: una empresa que parece barata porque su negocio se está muriendo. Nike sigue generando más de lo que le cuesta el dinero, aunque por poco, ha recuperado las estanterías y está remontando en running. Lo que está roto es el margen.
Pero tampoco está barata, y ese es el peaje. Es la acción más cara del sector por PER futuro y, a 33,96 dólares, el precio ya descuenta buena parte de la recuperación del margen. Ha caído un 6 % desde que publicamos este análisis en septiembre (36,10 dólares) y, con la información disponible desde el 1 de octubre, no ha quedado más barata. En el escenario central, el potencial está más o menos en línea con el riesgo asumido, ni más ni menos. Encaja para quien invierta a cinco años o más y pueda soportar que la acción siga cayendo durante buena parte de 2027, mientras se digieren los problemas de China y los recortes.
Tres fechas clave. El 16 y 17 de noviembre, el Investor Day, donde se presentarán los objetivos de margen a varios años: la cita del año. También en noviembre, habrá que ver si Nike sube el dividendo por 25.º año consecutivo o lo congela. Y en enero de 2027 arranca la nueva etapa en China.
¿Dónde más comprar acciones de Nike?
Si prefieres comparar antes de abrir cuenta, estas son las otras opciones con acceso al mercado americano del ranking de mejores brókers para acciones americanas:
⚠️ Mira la comisión de cambio de divisa, que suele costar más que la de compra. Nike cotiza en dólares y tu cuenta está en euros, así que cada operación pasa por una conversión. Por otro lado, el dividendo no llega entero: Estados Unidos retiene un 15% con el W-8BEN firmado y un 30% sin él, y lo recuperas en la renta por la deducción por doble imposición.
Lecturas relacionadas
|
7 min lectura
Disney demuestra por qué vender más no siempre significa ganar más
El 2 de octubre cerró en 33,87$, después de llegar a tocar 31,97 $. Desde el cierre del 28/09 en 36,39 $, ha perdido aproximadamente un 7% Estos son los datos que comunicaron el 1 de octubre: - Ventas: 11.200 M$, -4% interanual. - BPA: 0,48 $. - Margen bruto: 42,8%, - Norteamérica: +2%. - China: -26%. - Nike Direct: -9% en moneda constante. - Digital: -13%. - La compañía ahora prevé que las ventas de FY2027 caigan un porcentaje alto de un dígito.
- Además, han anunciado Pace, un programa de transformación que pretende generar unos 2.500 M$ de ahorro acumulado hasta 2031, con unos 1.000 M$ de costes asociado El margen bruto ha pasado del 42,2% al 42,8%. No es espectacular, pero demuestra que el problema no es que Nike esté perdiendo dinero a toda velocidad, pero en China un -26% es brutal, que no es un trimestre aislado porque en China acumula ya nueve trimestres consecutivos de caída. Para el próximo Investor Day aportarán con más detalle cuál es su estrategia a varios años, qué objetivos de ventas y márgenes tiene, cómo piensan crecer y, sobre todo, qué resultados financieros esperan conseguir a medio/largo plazo. Las incógnitas son hasta dónde pueden recuperar el margen y el beneficio y cuánto tardará Nike en recuperarse, lo cual requiere paciencia.
¡Excelente y muy riguroso análisis, Francisco! Creo que das en el clavo al separar el concepto de "empresa rota" del de "márgenes comprimidos".
Lo más interesante del artículo es ver cómo el precio actual ya descuenta una recuperación moderada (zona de 8 de margen), pero castiga el riesgo temporal de lo que queda de 2026 y el giro en China de enero de 2027. Para el inversor de corto plazo es un auténtico "cuchillo cayendo", pero mirar a 3-5 años con una marca con esta capacidad de generación de caja y un PER normalizado empieza a tener mucho sentido, aunque el dividendo obligue a vigilar de cerca la caja libre a corto plazo.
Las citas clave serán el Investor Day de noviembre y ver cómo digieren el canal online en China. ¡Gracias por compartir un desglose tan detallado