#6272
Re: Derecho de reclamación de la Agencia Tributaria por cotización a las Mutualidad de agua, gas y electricidad - IRPF
El código Procedimiento G229 de la Agencia Tributaria corresponde a la gestión del Modelo 100 (Declaración anual del Impuesto sobre la Renta de las Personas Físicas - IRPF).
Cuando en este procedimiento aparece el concepto Asunto: dt2_H100, hace referencia a una gestión específica vinculada a la Disposición Transitoria Segunda (DT 2ª) de la Ley del IRPF aplicada a herederos.
Si estás revisando el estado de un expediente con este asunto, significa que Hacienda está tramitando la devolución por mutualidades de una persona fallecida y se encuentra en la fase de verificar la declaración del IRPF (G229 / Modelo 100) presentada en su nombre o la rectificación correspondiente para aplicar el ajuste de la DT 2ª
Qué documentación suele requerir Hacienda en este punto?
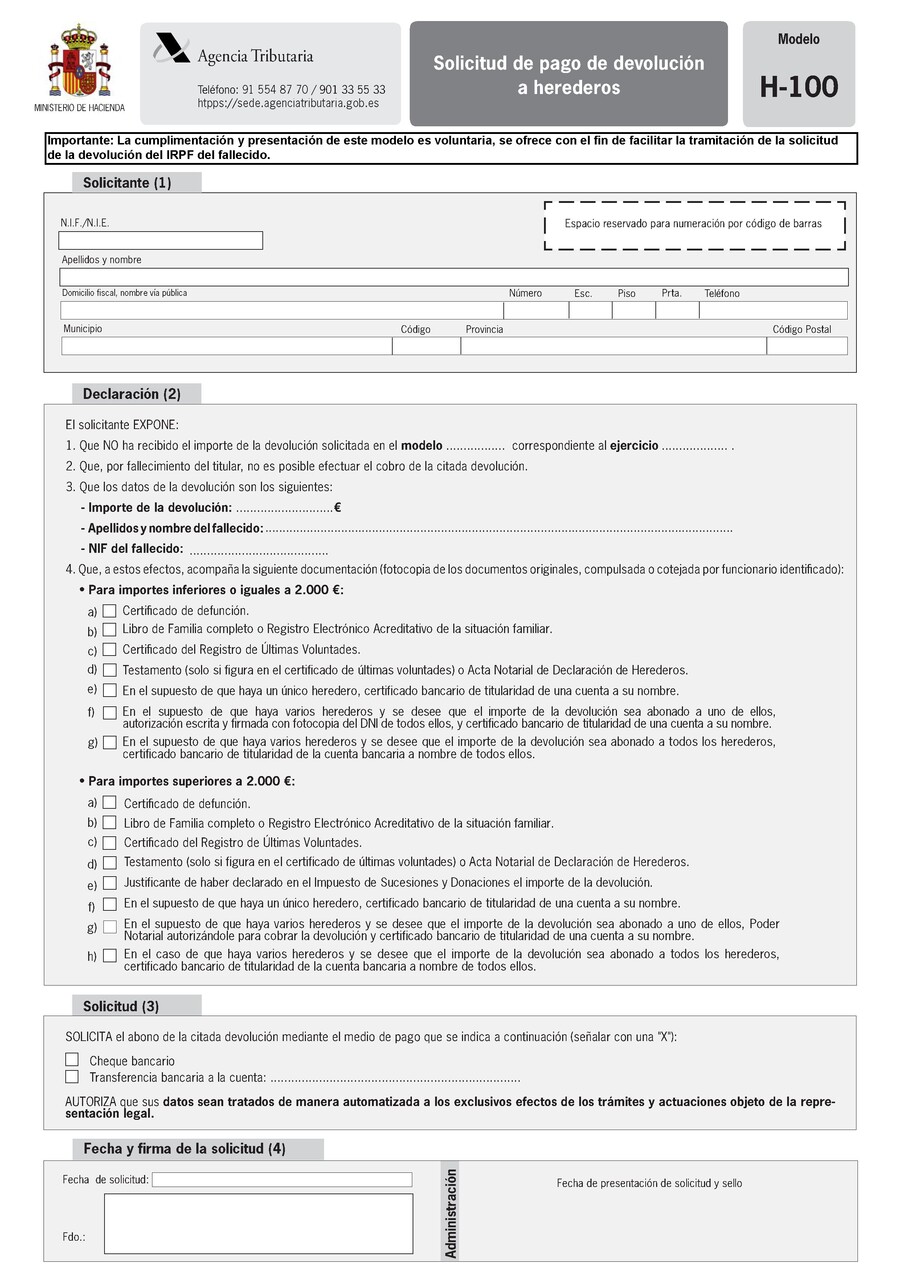
Para liberar el pago a los herederos a través del Modelo H-100, la Agencia Tributaria suele exigir que se aporte la siguiente documentación complementaria a través de la plataforma:
Para importes menores o iguales a 2.000 €:
- Certificado de defunción.
- Libro de familia completo.
- Certificado de Últimas Voluntades y Testamento (o Acta de Declaración de Herederos si no había testamento).
- Certificado bancario del IBAN donde se solicita el abono, firmado por todos los herederos, o una autorización formal con copia del DNI de cada uno.
Para importes superiores a 2.000 €:
- Toda la documentación anterior.
- Justificante de haber incluido este derecho de cobro (el dinero a devolver) en la declaración del Impuesto de Sucesiones