
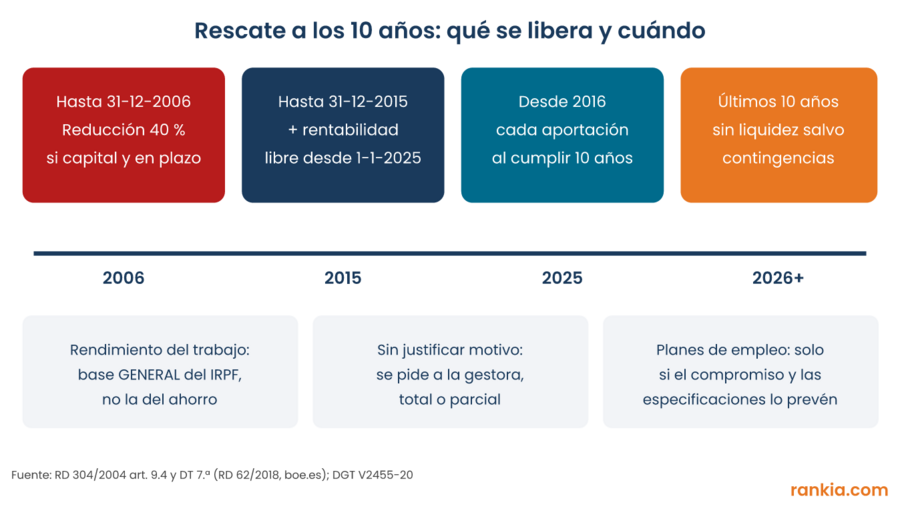
Rescatar un plan de pensiones con 10 años de antigüedad es posible desde el 1 de enero de 2025: puedes sacar, sin alegar ningún motivo, el dinero de las aportaciones que hayan cumplido diez años, junto con la rentabilidad que han generado. Ese dinero tributa como rendimiento del trabajo en la base general del IRPF, no en la base del ahorro, así que se suma a tu sueldo o pensión y puede costarte entre un 24 % y más de un 40 % según tu nivel de ingresos. Solo las aportaciones anteriores a 2007 cobradas en forma de capital pueden tener una reducción del 40 %, y únicamente dentro de un plazo concreto.
Hasta ahora el gran argumento contra los planes de pensiones era que el dinero quedaba bloqueado hasta la jubilación. Esa puerta se ha abierto, pero no es gratis. Aquí tienes qué aportaciones puedes rescatar, cómo se calcula la antigüedad, cuánto se queda Hacienda con ejemplos numéricos, cómo pedirlo a tu gestora y en qué casos te conviene más no tocar el plan. La norma es el Real Decreto 62/2018, que modificó el Reglamento de planes y fondos de pensiones, y el criterio fiscal sale de las consultas de la Dirección General de Tributos (DGT).
¿Qué aportaciones puedes rescatar a los 10 años?
Las que tienen al menos diez años de antigüedad, más sus rendimientos, y en cualquier importe: todo o solo una parte. El artículo 9.4 del Reglamento de planes y fondos de pensiones permite a los partícipes de planes individuales y asociados «disponer anticipadamente del importe, total o parcial» de los derechos consolidados que correspondan a esas aportaciones. No hay que justificar desempleo, enfermedad ni ninguna otra causa.
Requisito |
Qué dice la norma |
En la práctica |
|---|---|---|
Antigüedad |
Aportaciones con al menos 10 años |
Se mira aportación por aportación, no la fecha de apertura del plan |
Primeras disponibles |
Aportaciones hasta el 31-12-2015, desde el 1-1-2025 (disposición transitoria 7.ª del Reglamento) |
Lo aportado hasta 2015 y su rentabilidad ya se puede sacar |
Importe |
Total o parcial |
Puedes sacar solo lo que necesites y dejar el resto invertido |
Planes individuales y asociados |
Sin condiciones adicionales |
Basta con solicitarlo a la gestora o comercializadora |
Planes de empleo |
Solo si lo permite el compromiso y lo prevén las especificaciones del plan |
Pregunta a la empresa o a la comisión de control |
Otros productos |
Planes de previsión asegurados (PPA), planes de previsión social empresarial y mutualidades |
Mismo supuesto, por remisión de la disposición transitoria 7.ª |
Seguir aportando |
Compatible con nuevas aportaciones (art. 11.5 del Reglamento) |
Puedes rescatar lo antiguo y seguir aportando y desgravando |
Fuente: Real Decreto 62/2018 (BOE de 10 de febrero de 2018) y texto consolidado del Real Decreto 304/2004. El Banco de España lo resume igual en su portal del cliente bancario: se rescatan «aportaciones realizadas hace más de 10 años» sin «justificar una causa específica».
Cómo se calcula la antigüedad de cada aportación
Cada aportación cuenta su propio plazo de diez años. Si aportaste en marzo de 2016, ese dinero queda libre en marzo de 2026; lo que aportaste en diciembre de 2016, en diciembre de 2026. La única excepción es el primer bloque: todo lo aportado hasta el 31 de diciembre de 2015 quedó disponible de golpe el 1 de enero de 2025, porque la norma retrasó su entrada en vigor diez años.
Fecha de la aportación |
Disponible por antigüedad desde |
Comentario |
|---|---|---|
Hasta el 31-12-2015 |
1-1-2025 |
Incluye la rentabilidad acumulada por esas aportaciones |
Durante 2016 |
Al cumplir 10 años, a lo largo de 2026 |
Se liberan una a una |
Durante 2017 |
Al cumplir 10 años, a lo largo de 2027 |
Igual que las de 2016 |
Aportaciones de los últimos 10 años |
Aún no |
Solo por jubilación u otras contingencias y supuestos de liquidez |
Si has movido el plan de una gestora a otra, la antigüedad no se pierde: el traspaso conserva las fechas de cada aportación, y la gestora de destino debe tener ese historial. Antes de pedir el rescate, solicita a tu entidad un certificado con los derechos consolidados disponibles por antigüedad, desglosando lo anterior a 2007, que es lo que puede tener ventaja fiscal.
¿Cómo tributa el rescate de un plan de pensiones a los 10 años?
Como rendimiento del trabajo: se integra en la base imponible general del IRPF del año en que cobras, igual que una nómina. Lo confirmó la DGT en la consulta vinculante V2455-20, planteada por Inverco: las cantidades percibidas por la disponibilidad de derechos consolidados «tienen la consideración de rendimientos del trabajo». No tributan en la base del ahorro (19 % a 30 %), que es donde van los fondos de inversión, sino en la escala general, que es progresiva y más cara.
Tributa todo lo que cobras, aportaciones y rentabilidad, porque en su día esas aportaciones ya redujeron tu base imponible. La gestora te practica una retención a cuenta al pagar y en la declaración de la renta ajustas la diferencia. Esta es la escala general orientativa, sumando la parte estatal y una autonómica equivalente:
Base liquidable general |
Tipo estatal |
Tipo total orientativo (estatal + autonómico) |
|---|---|---|
Hasta 12.450 € |
9,5 % |
19 % |
De 12.450 a 20.200 € |
12 % |
24 % |
De 20.200 a 35.200 € |
15 % |
30 % |
De 35.200 a 60.000 € |
18,5 % |
37 % |
De 60.000 a 300.000 € |
22,5 % |
45 % |
Más de 300.000 € |
24,5 % |
47 % o más |
La columna estatal es la del Manual de Renta de la Agencia Tributaria (artículo 63 de la Ley del IRPF). La autonómica cambia según dónde vivas: algunas comunidades tienen tipos más bajos y otras más altos, así que toma la última columna como una aproximación. Tienes el detalle en los tramos del IRPF.
La reducción del 40 %: solo para aportaciones anteriores a 2007
Si parte de lo que rescatas procede de aportaciones hechas hasta el 31 de diciembre de 2006 y lo cobras en forma de capital, esa parte solo tributa al 60 %. Es el régimen transitorio que se mantuvo tras la reforma del IRPF de 2007, y la DGT ha aceptado que se aplique también al rescate por antigüedad. Tiene tres condiciones:
- 📅 Solo aportaciones hasta el 31-12-2006 (y su parte de rentabilidad). Lo aportado desde 2007 tributa al 100 %.
- 💶 Solo en forma de capital, es decir, en un pago único. Si cobras en forma de renta o en pagos periódicos, no hay reducción.
- ⏳ Solo dentro de plazo: el ejercicio en que pides por primera vez la disposición anticipada y los dos siguientes. Según la DGT, el supuesto se produce cuando se cumplen dos requisitos a la vez, que haya aportaciones con diez años de antigüedad y que el partícipe solicite expresamente el rescate (consultas V2524-24 y V0665-25, recogidas por Primera Lectura y Cuatrecasas).
Hay dos matices que pueden hacerte perder la reducción. El primero: si ya estás jubilado o puedes cobrar el plan por jubilación, Hacienda trata el cobro como prestación de jubilación (DGT, V2455-20), y el plazo que cuenta es el de la jubilación. La DGT ha insistido en que poder disponer desde 2025 «no abre por sí sola un nuevo plazo» si el de la jubilación ya venció (consulta V0710-26, según Iberley). El segundo: la reducción se aplica una vez por contingencia; si la usas ahora con el rescate por antigüedad, no podrás volver a usarla después para esas mismas aportaciones. Antes de pedir el rescate en capital de aportaciones antiguas, conviene revisar con un asesor fiscal qué plazo es el tuyo.
Ejemplos: cuánto pagas según lo que rescates
Cuanto más rescates en un solo año y más ganes, mayor es el porcentaje que se lleva Hacienda. Los cálculos siguientes miden el IRPF adicional que genera el rescate sobre una base general previa, con la escala orientativa anterior, sin la reducción del 40 % y sin mínimos ni deducciones.
Rescate |
Base previa 15.000 € |
Base previa 30.000 € |
Base previa 45.000 € |
|---|---|---|---|
5.000 € |
1.200 € (24 %) |
1.500 € (30 %) |
1.850 € (37 %) |
10.000 € |
2.688 € (27 %) |
3.336 € (33 %) |
3.700 € (37 %) |
20.000 € |
5.688 € (28 %) |
7.036 € (35 %) |
7.800 € (39 %) |
40.000 € |
13.074 € (33 %) |
15.236 € (38 %) |
16.800 € (42 %) |
Cálculo propio de Rankia con la escala general estatal de la AEAT duplicada como aproximación de la autonómica. Tu cifra real dependerá de tu comunidad, tus mínimos personales y familiares y tus deducciones; el simulador de Renta WEB de la Agencia Tributaria te da la cifra exacta.
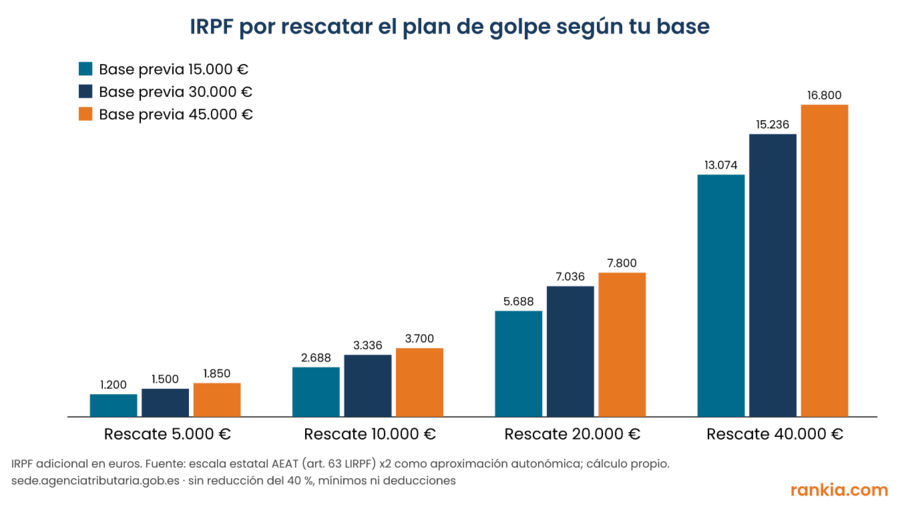
Ejemplo 1: repartir el rescate en varios años. Laura tiene una base general de 30.000 € y 40.000 € disponibles por antigüedad. Si los saca de golpe, paga unos 15.236 € de IRPF adicional. Si saca 10.000 € al año durante cuatro años, paga unos 3.336 € cada año, 13.344 € en total: casi 1.900 € menos, porque no sube tanto de tramo. A cambio, el dinero que deja en el plan sigue expuesto a los mercados.
Ejemplo 2: aportaciones anteriores a 2007. Javier, con la misma base de 30.000 €, tiene 15.000 € procedentes de aportaciones de antes de 2007. Si los cobra en capital dentro del plazo, solo integra 9.000 € (el 60 %) y paga unos 2.966 €, frente a los 5.186 € que pagaría sin reducción. Ahorra unos 2.200 €, pero solo si el plazo sigue abierto y no lo agotó antes con otra contingencia.
Ejemplo 3: un año de ingresos bajos. Si rescatas en un año en que tu base general es baja, por ejemplo durante un año sabático o justo antes de que empiece tu pensión pública, el mismo rescate de 10.000 € sobre una base de 15.000 € cuesta unos 2.688 €, frente a los 3.700 € con una base de 45.000 €. El momento importa tanto como la cantidad.
Cómo pedir el rescate a tu gestora paso a paso
Se pide a la entidad gestora o comercializadora del plan, sin justificar motivo. Cada entidad tiene su formulario, pero el proceso suele ser este:
- 🧾 Pide el desglose de derechos disponibles por antigüedad, separando lo anterior a 2007.
- ✍️ Presenta la solicitud indicando el importe (total o parcial) y la forma de cobro. Si hay aportaciones anteriores y posteriores a 2007, el Reglamento obliga a indicar a cuáles corresponde el cobro parcial (art. 10 bis).
- 🪪 Aporta tu DNI y la cuenta de abono, y la documentación que exija tu plan. Tienes la lista habitual en qué documentos hay que aportar para rescatar un plan de pensiones.
- ⏱️ Cobro: para los supuestos excepcionales de liquidez, el Reglamento fija un máximo de 7 días hábiles desde que entregas la documentación (art. 10.5). Confirma el plazo con tu gestora.
Sobre la forma de cobro, el Reglamento permite hacerlo «mediante un pago o en pagos sucesivos», pero algunas entidades solo ofrecen el capital, como cuentan varios usuarios en el foro. Si quieres repartir el rescate en varios años para pagar menos, tienes una alternativa sencilla: pedir rescates parciales en capital en ejercicios distintos. Las demás formas de cobrar el plan las tienes en cómo rescatar un plan de pensiones.
¿Cuándo no compensa rescatar el plan a los 10 años?
Que puedas sacar el dinero no significa que te convenga. El plan de pensiones tiene sentido fiscal si desgravas a un tipo alto mientras trabajas y rescatas a un tipo más bajo cuando ya no tienes nómina. Rescatar mientras sigues trabajando rompe esa lógica en varios casos:
- 📉 Si tu tipo marginal hoy es igual o mayor que cuando aportaste. Si desgravaste al 30 % y rescatas al 37 %, devuelves a Hacienda más de lo que te ahorraste.
- 🔒 Si no tienes una necesidad concreta. El dinero que sacas deja de crecer para la jubilación, y lo que pagas de IRPF no lo recuperas.
- ⏳ Si tienes aportaciones anteriores a 2007 y estás cerca de jubilarte. Gastar la reducción del 40 % ahora puede salirte más caro que usarla en tu jubilación con menos ingresos.
- 🔁 Si lo que buscas es una gestora mejor o más barata. Para eso no hay que rescatar: el traspaso entre planes no tributa. Compara opciones en el comparador de planes de pensiones.
Sí puede tener sentido rescatar si te enfrentas a una deuda cara, a un gasto imprescindible o a un año de ingresos muy bajos, y, en general, si haces el rescate en tramos pequeños que no te suban de escalón. Y recuerda la otra cara: precisamente porque ahora existe esta puerta de salida, el plan es menos ilíquido de lo que era, lo que reduce uno de los principales argumentos en contra de aportar.
Perspectiva de la comunidad Rankia
En el foro de Fiscalidad las dudas sobre el rescate por antigüedad giran en torno a dos temas: si se puede cobrar en forma de renta y cómo tributa. En el hilo «Rescate plan pensiones más de 10 años en forma de renta», abierto en cuanto entró en vigor el supuesto, un partícipe contaba la respuesta de su entidad:
«me dicen que no es posible hacerlo en forma de renta»
— @Salust (foro de Fiscalidad de Rankia, enero 2025)
— @Salust (foro de Fiscalidad de Rankia, enero 2025)
En el mismo hilo, otro usuario recordaba lo que muchos olvidan al hacer cuentas: «toda la cantidad rescatada computa como rentas del trabajo» — @Rucko. El debate refleja algo que se repite en la comunidad: las entidades no siempre ofrecen todas las formas de cobro que permite el Reglamento, y antes de firmar conviene pedir por escrito qué opciones hay.
En este vídeo del canal de Rankia, «¿Cómo planificar el rescate de los planes de pensiones?», tienes las claves para decidir cuándo y cómo cobrar el plan. Si todavía estás eligiendo dónde invertir, revisa los planes de pensiones más rentables a 3, 10 y 20 años.
Preguntas frecuentes sobre el rescate a los 10 años
¿Puedo rescatar mi plan de pensiones a los 10 años sin motivo?
Sí. Desde el 1 de enero de 2025 puedes sacar el dinero de las aportaciones con al menos diez años de antigüedad, y su rentabilidad, sin justificar ninguna causa. En planes de empleo depende de lo que digan sus especificaciones.
Sí. Desde el 1 de enero de 2025 puedes sacar el dinero de las aportaciones con al menos diez años de antigüedad, y su rentabilidad, sin justificar ninguna causa. En planes de empleo depende de lo que digan sus especificaciones.
¿Cuánto se paga a Hacienda por rescatar un plan de pensiones a los 10 años?
Tributa como rendimiento del trabajo en la base general del IRPF, a tu tipo marginal: con la escala orientativa, entre un 19 % y un 47 %. Por ejemplo, rescatar 10.000 € con una base de 30.000 € cuesta unos 3.336 €.
Tributa como rendimiento del trabajo en la base general del IRPF, a tu tipo marginal: con la escala orientativa, entre un 19 % y un 47 %. Por ejemplo, rescatar 10.000 € con una base de 30.000 € cuesta unos 3.336 €.
¿El rescate a los 10 años tributa en la base del ahorro?
No. Aunque parezca una inversión, el dinero de un plan de pensiones tributa en la base general, como un sueldo, porque las aportaciones redujeron tu base imponible cuando las hiciste.
No. Aunque parezca una inversión, el dinero de un plan de pensiones tributa en la base general, como un sueldo, porque las aportaciones redujeron tu base imponible cuando las hiciste.
¿Se aplica la reducción del 40 % al rescate por antigüedad?
Sí, pero solo a la parte de aportaciones hechas hasta el 31 de diciembre de 2006, cobrada en forma de capital y dentro del ejercicio de la primera solicitud y los dos siguientes, según la DGT. Si ya podías cobrar por jubilación, cuenta el plazo de la jubilación.
Sí, pero solo a la parte de aportaciones hechas hasta el 31 de diciembre de 2006, cobrada en forma de capital y dentro del ejercicio de la primera solicitud y los dos siguientes, según la DGT. Si ya podías cobrar por jubilación, cuenta el plazo de la jubilación.
¿Puedo rescatar solo una parte del plan?
Sí. El Reglamento permite disponer del importe total o parcial. Rescatar en varios años reduce el impacto fiscal porque no subes tanto de tramo.
Sí. El Reglamento permite disponer del importe total o parcial. Rescatar en varios años reduce el impacto fiscal porque no subes tanto de tramo.
¿Puedo seguir aportando si rescato lo antiguo?
Sí. El rescate por antigüedad es compatible con seguir aportando al plan, y esas nuevas aportaciones siguen reduciendo tu base imponible con los límites habituales. Tienes los detalles en cuánto desgrava un plan de pensiones.
Sí. El rescate por antigüedad es compatible con seguir aportando al plan, y esas nuevas aportaciones siguen reduciendo tu base imponible con los límites habituales. Tienes los detalles en cuánto desgrava un plan de pensiones.
¿Las aportaciones de 2016 cuándo se pueden rescatar?
Cada una al cumplir diez años: lo aportado en marzo de 2016 queda disponible en marzo de 2026, y así sucesivamente.
Cada una al cumplir diez años: lo aportado en marzo de 2016 queda disponible en marzo de 2026, y así sucesivamente.
Este artículo tiene carácter informativo y no es asesoramiento fiscal ni de inversión. Los cálculos de IRPF son orientativos: usan la escala estatal duplicada como aproximación de la autonómica y no incluyen mínimos personales, deducciones ni la situación de cada contribuyente. Consulta tu caso con tu gestora o con un asesor fiscal antes de rescatar.


