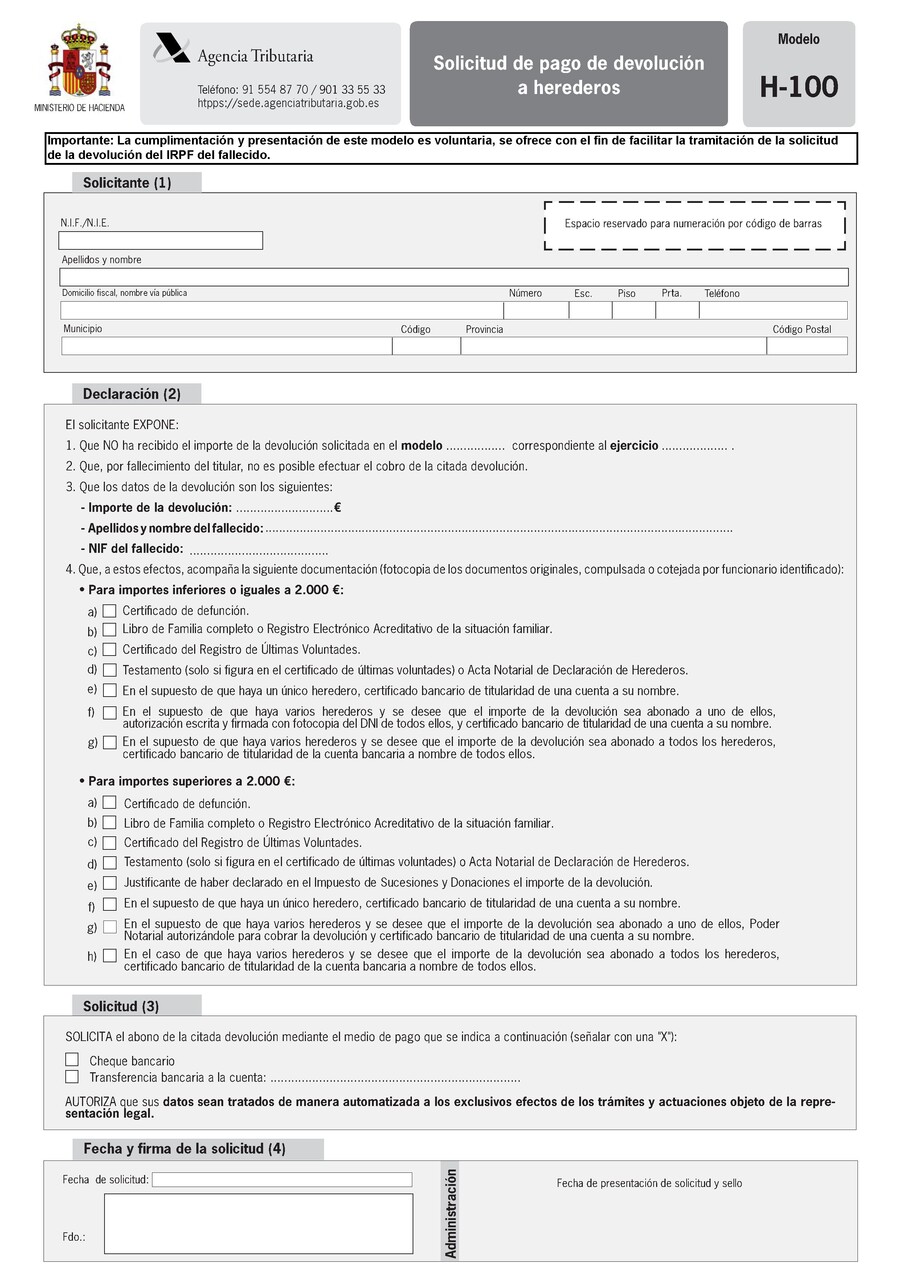
a la declaración de herederos añdes justificante de la autoliquidación del Impuesto de Sucesiones y a mayores si incluís certificado bancario de la cuenta en la que quereis recibir las devolucione, pues lo incluís (es muy práctico si teneis una cuenta en la que todos los titulares sois los herederos
Respecto a las declaraciones con modificaciones pendientes de DT2, ¿es posible que hacienda no diga nada después de tanto tiempo esperando? ¿Se ha realizado ya algún pago?
Adjunta: - Certificado de defunción. - Certificado de últimas voluntades. - Testamento. - Escritura de herencia. Tuve que comprimirla de 75 a 6 MB porque no deja subirla. - Anexo III relleno y opcionalmente con firma digital. -X DNI no necesario porque identificas con certificado de usuario.
Actualización caso que conozco con rectificación de autoliquidación en los ejercicios 2019, 2020 y 2021 y sin rectificación en el ejercicio 2022, retenida devolución del ejercicio 2024 y aún en tramitación declaración de la renta de ejercicio 2025. Contribuyente fallecido el año pasado.
Mayo 2024, formulario Agosto 2024, funcionario habilitado presenta rectificación del ejercicio 2022 (la que no había sido objeto de rectificación de autoliquidación previa). Mayo 2025, formulario.
Un hijo se da de alta en el registro de sucesores a finales de 2025
Principios de marzo 2026, resolución estimatoria del ejercicio 2022.
Mediados de julio 2026, resolución estimatoria de los ejercicios 2019, 2020 y 2021.
Hoy por la mañana notificaciones a la sucesora, con liquidación de cada ejercicio importe más intereses de demora. Total a devolver y tras practicar deducciones liquidación de 0 euros. Que como se dijo, al no corresponderle a la viuda esos derechos de crédito del causante ante hacienda. Por ello incluyen en estas notificaciones Pendiente de abono al que se dio de slta en el registro de sucesores. Al mismo tiempo, notificaciones al hijo que se dio de alta en el registro de sucesores, con los mismos totales a devolver de las notificaciones a la viuda, ordenadas transferencias en el dia de hoy que también incluye intereses de demora entre cada una de las fechas de cada una de las resoluciones y la fecha de orden de pago, el día 2 de septiembre. En estas notificaciones a viuda e hijo que figura en el registro de sucesores también está la devolución del ejercicio 2024, importe superior a 2000 euros. En ningún momento se presentó modelo H-100. La única documentación presentada fue la que se aportó al darse de alta en el registro de sucesores... quizás facilitó todo y que no requiriesen presentación modelo H-100 a que en esa documentación se incluyó el certificado bancario de una cuenta en la que son titulares el causante, la viuda y los hijos. No se me ocurre otro motivo para que no requieran modelo H-100 en las devoluciones superiores a 2000 euros ni complementaria de la autoliquidación del impuesto de sucesiones incluyendo el importe de esos derechos de crédito del causante ante hacienda una vez que son firmes (o sea, una vez que ya se tienen las resoluciones estimatorias). Hoy por la noche, en su banco refrescan dstis en varios tramos horarios (uno de ellos a las 23:00) ya figuran todas las transferencias
Excelente noticia que no se requiera el H-100 ni el impuesto de sucesiones incluso siendo mayores de 2k.
Se me ocurre que quizás en las declaraciones modificadas con DT2 pendientes tengan prioridad si hay fallecimiento.
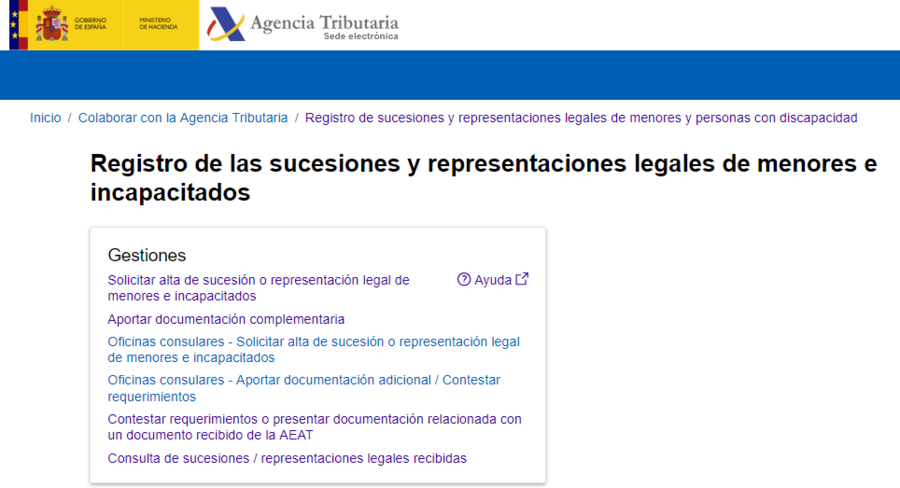
Yo me di de alta en el registro de sucesores pero no se me ocurrió enviar certificado de titularidad ya que lo entendía como un registro, no como una solicitud de devolución tipo H-100.
Hay un enlace para "Aportar documentación complementaria".😉 Creo que adjuntaré un certificaco de titularidad bancario por si acaso agiliza los trámites.
El límite de 2k es por devolución y encima se supone que se necesita un H-100 para cada una de ellas. Yo creo que les han dado orden de agilizar para terminar de una vez las DT2.