Para compensar pérdidas y ganancias en el IRPF, la venta tiene que hacerse dentro del año: antes del 31 de diciembre. Las pérdidas de tus inversiones se restan primero de las ganancias del mismo tipo y, si sobra saldo negativo, puedes aplicarlo contra intereses y dividendos hasta el 25 %; lo que no uses se arrastra durante los cuatro ejercicios siguientes (Agencia Tributaria, Manual práctico de Renta). Con tipos del ahorro del 19 % al 30 %, cada 1.000 € de pérdida bien compensada ahorra entre 190 y 300 € de impuestos.
A continuación verás cómo funciona la compensación de pérdidas en la declaración de la renta, qué revisar en la cartera antes de que acabe el año, cómo te afecta la regla de los dos meses y qué cambia si las pérdidas están en fondos (un traspaso no computa; un reembolso sí) o en acciones y ETF.
La opción de compensar rentas del ahorro, especialmente pérdidas y ganancias patrimoniales, te brinda la oportunidad de tributar únicamente por las ganancias reales generadas por tus inversiones. En términos sencillos, las pérdidas sufridas en una inversión se restan de las ganancias, y solo se grava la diferencia resultante. Este mecanismo te permite utilizar las pérdidas en inversiones para disminuir tu carga fiscal de manera efectiva.
Cómo compensar pérdidas en la declaración de la renta
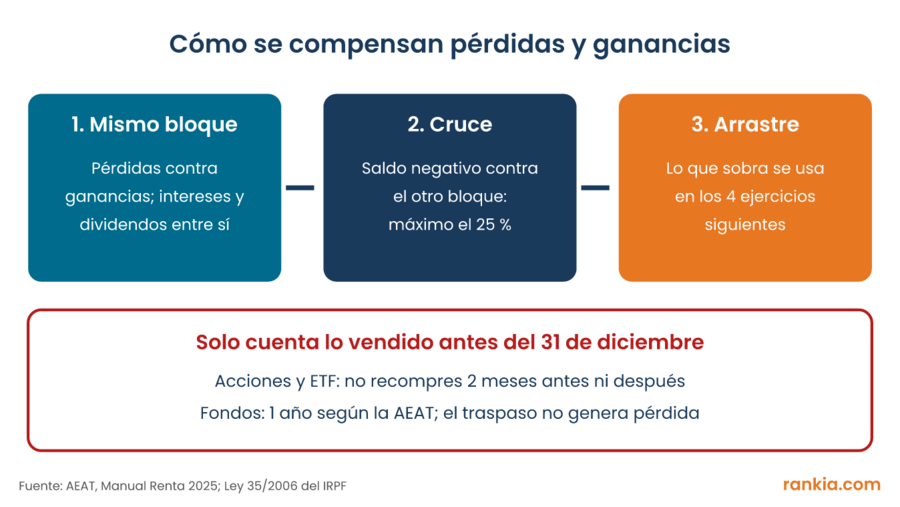
La compensación de pérdidas en la declaración de la renta te permite restar las pérdidas de tus inversiones a las ganancias obtenidas. Primero se compensan dentro del mismo grupo (ganancias con ganancias); si queda saldo negativo, puedes aplicarlo al otro componente de la base del ahorro con un límite del 25 %. Lo que no puedas compensar en el año actual se puede arrastrar durante los cuatro ejercicios siguientes.
¿Qué es la Compensación de perdidas?
La compensación de pérdidas es el mecanismo del IRPF que permite restar las pérdidas obtenidas en inversiones o actividades económicas a las ganancias generadas en el mismo periodo o en los cuatro años siguientes, reduciendo así la base sobre la que se calculan los impuestos. En términos sencillos, si has perdido dinero en alguna inversión o negocio, puedes usar esas pérdidas para reducir el importe sobre el que tributas cuando tengas beneficios.
¿Cómo funciona la compensación de pérdidas en la declaración de la renta?
En España, el proceso de compensación de pérdidas se realiza en la declaración de la renta y sigue estas pautas:
Compensación dentro del mismo grupo de rentas:
Primero debes compensar las pérdidas dentro del mismo grupo.
Por ejemplo, las pérdidas patrimoniales solo pueden compensarse con otras ganancias patrimoniales.
Compensación entre grupos de rentas:
Si, después de compensar dentro del mismo grupo, aún tienes saldo negativo, puedes compensar el resto con otros tipos de rendimientos (por ejemplo, ganancias patrimoniales con rendimientos del capital mobiliario).
El límite de compensación entre distintos grupos es del 25% de los saldos positivos del otro grupo.
Arrastre de pérdidas:
Si en el ejercicio fiscal no logras compensar todas las pérdidas, puedes arrastrarlas durante los cuatro años siguientes en el IRPF (en el Impuesto de Sociedades, el arrastre es indefinido).
Ejemplo práctico: Imagina que un año vendes acciones con una pérdida de 3.000 € y, en el mismo ejercicio, tienes una ganancia de 1.500 € por la venta de un fondo de inversión. Además, cobras 2.000 € en dividendos.
Primero compensas las pérdidas con las ganancias patrimoniales: 3.000 € - 1.500 € = saldo negativo de 1.500 €.
Con ese remanente, puedes aplicarlo sobre los dividendos, pero solo hasta el 25 %: 25 % de 2.000 € = 500 € máximo compensable.
Resultado: tributan 1.500 € de dividendos (en lugar de 2.000 €) y te quedan 1.000 € de pérdidas para arrastrar a los cuatro ejercicios siguientes.
Cómo compensar pérdidas y ganancias antes del 31 de diciembre
El IRPF se liquida por año natural, así que solo entran en la declaración las ventas y reembolsos hechos hasta el 31 de diciembre. Una pérdida latente en la cartera no cuenta hasta que vendes, y una venta hecha el 2 de enero ya computa en el ejercicio siguiente. Por eso las últimas semanas del año son el momento de revisar qué has ganado, qué tienes en pérdidas y qué te conviene cerrar.
Orden de compensación en la base del ahorro y plazos de recompra. Fuente: AEAT, Manual práctico de Renta, y Ley 35/2006 del IRPF.
Revisión de la cartera en cuatro pasos
Suma las ganancias y pérdidas ya realizadas este año con el informe fiscal o los extractos de tu bróker y de tu comercializadora de fondos. Separa las ganancias patrimoniales (ventas) de los rendimientos del capital mobiliario (intereses, dividendos, cupones).
Busca pérdidas pendientes de ejercicios anteriores. Figuran en tu última declaración (anexo C, saldos pendientes de compensar). Se aplican primero las más antiguas y las que cumplen su cuarto año caducan si no hay ganancias contra las que usarlas (AEAT).
Localiza posiciones con minusvalías latentes que ya no quieras mantener o que estés dispuesto a cambiar por otro activo.
Calcula el efecto antes de dar la orden: cuánto impuesto ahorras, qué comisiones pagas y si vas a querer recomprar (la regla de los dos meses o del año puede bloquear la pérdida).
En los fondos, da la orden de reembolso con varios días de margen y comprueba en el justificante la fecha de la operación: según la hora de corte de la comercializadora, el reembolso puede liquidarse con el valor liquidativo de un día hábil posterior.
Ejemplo con acciones: neutralizar una plusvalía
Este año has vendido acciones de la empresa A con 4.000 € de ganancia. En cartera tienes acciones de la empresa B que acumulan 2.500 € de pérdida. Suponiendo que no tienes otras rentas del ahorro, el cálculo queda así (tipo del 19 % del primer tramo):
Concepto
Sin vender B
Vendiendo B antes del 31/12
Ganancia realizada este año (acciones A)
4.000 €
4.000 €
Venta de acciones B con pérdida
No
Sí: −2.500 €
Ganancia neta que tributa
4.000 €
1.500 €
IRPF al 19 %
760 €
285 €
Ahorro fiscal
—
475 €
Si quieres volver a tener acciones de B, no las recompres en los dos meses posteriores a la venta, y comprueba que tampoco compraste títulos de B en los dos meses anteriores: en ese caso la pérdida no se integra este año y queda diferida hasta que vendas las acciones recompradas (art. 33.5 f) de la Ley del IRPF). Si tienes dudas sobre cómo reflejarlo, en cómo incluir la venta de acciones en la declaración de la renta tienes el paso a paso.
Ejemplo con fondos: el traspaso no sirve para aflorar pérdidas
Un traspaso entre fondos de inversión no tributa: las participaciones nuevas conservan el valor y la fecha de adquisición de las antiguas (CNMV, guía de fiscalidad de los fondos de inversión). Ese diferimiento funciona en los dos sentidos. Si traspasas un fondo que está en pérdidas, la pérdida tampoco se computa, así que no podrás usarla para compensar nada. Para materializarla necesitas un reembolso, que sí genera una ganancia o pérdida patrimonial.
Ejemplo: tienes un fondo con 3.000 € de pérdida latente y este año has vendido acciones con 3.000 € de ganancia. Si reembolsas el fondo antes del 31 de diciembre, compensas la ganancia por completo y te ahorras 570 € al 19 %. Si en lugar de reembolsar lo traspasas a otro fondo, la ganancia de las acciones tributa entera y la pérdida sigue latente en el fondo de destino.
Al revés, si el fondo que quieres cambiar está en ganancias, el traspaso es la herramienta: mueves el dinero sin pagar impuestos ese año. Y si vas a recomprar participaciones del mismo fondo tras reembolsarlo con pérdidas, ten en cuenta el plazo: la AEAT encuadra los fondos no cotizados en la letra g) del artículo 33.5, que exige un año (Agencia Tributaria), mientras que la guía de la CNMV habla de dos meses para el mismo fondo. Ante la duda, cuenta con el año. Tampoco intentes aflorar la pérdida donando el fondo: las transmisiones lucrativas en vida no generan pérdidas computables, como explicamos en nunca dones fondos en pérdidas.
Los ETF son la excepción dentro de las instituciones de inversión colectiva: cotizan en bolsa, no admiten traspasos sin peaje fiscal y siguen la regla de los dos meses de las acciones cotizadas.
Cruce entre intereses, dividendos y ganancias: el límite del 25 %
La base del ahorro tiene dos bloques: los rendimientos del capital mobiliario (intereses, dividendos, cupones, venta de letras o bonos) y las ganancias y pérdidas patrimoniales (venta de acciones, fondos, ETF o criptomonedas). Cada bloque se compensa primero dentro de sí mismo, y el saldo negativo de uno solo puede restarse del saldo positivo del otro hasta el 25 % (AEAT).
Ejemplo: este año cobras 4.000 € entre intereses de depósitos y dividendos y no has vendido nada con beneficio. Si reembolsas un fondo con 3.000 € de pérdida, solo podrás compensar 1.000 € (el 25 % de 4.000 €). Tributarás por 3.000 € en lugar de 4.000 €, con un ahorro de 190 €, y los 2.000 € restantes quedarán pendientes para los cuatro ejercicios siguientes. La pérdida rinde mucho más cuando tienes ganancias patrimoniales que neutralizar, porque ahí no hay límite.
Tramos del ahorro: cuánto vale cada euro compensado
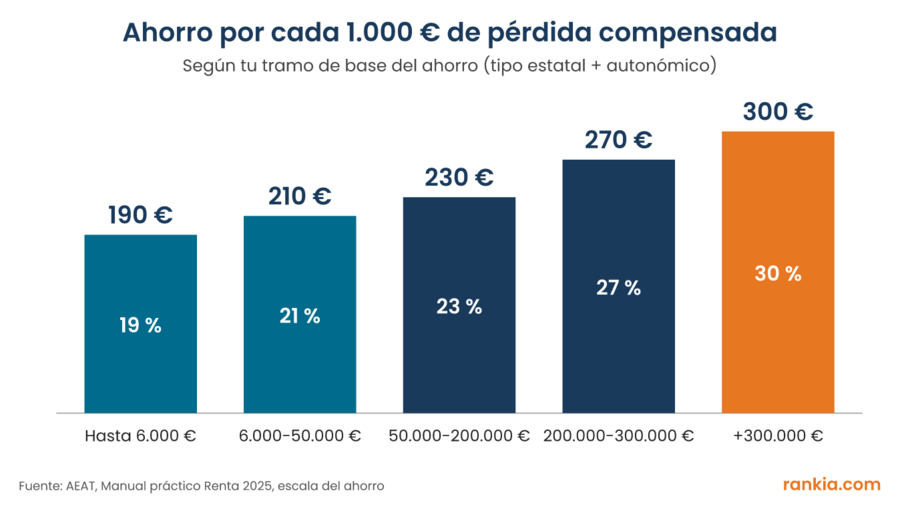
El ahorro fiscal depende del tramo en el que caiga tu base liquidable del ahorro. La escala combina un tipo estatal y otro autonómico idénticos (escala estatal y escala autonómica del Manual práctico de Renta de la AEAT; arts. 66 y 76 de la Ley del IRPF):
Base liquidable del ahorro
Tipo estatal
Tipo autonómico
Tipo total
Hasta 6.000 €
9,5 %
9,5 %
19 %
De 6.000 a 50.000 €
10,5 %
10,5 %
21 %
De 50.000 a 200.000 €
11,5 %
11,5 %
23 %
De 200.000 a 300.000 €
13,5 %
13,5 %
27 %
Más de 300.000 €
15 %
15 %
30 %
Traducido a euros: cada 1.000 € de pérdida que compensas contra ganancias te ahorra 190 € si tu base del ahorro no pasa de 6.000 €, 210 € entre 6.000 y 50.000 €, y hasta 300 € por encima de 300.000 €. Los territorios forales (País Vasco y Navarra) tienen escalas propias.
Cada 1.000 € de pérdida compensada ahorra entre 190 y 300 € según el tramo de la base del ahorro. Fuente: AEAT, Manual práctico de Renta 2025.
Cuándo no conviene vender en pérdidas
Si este año no tienes ganancias ni rendimientos, vender solo para generar la pérdida no ahorra nada ahora. Solo tiene sentido si esperas ganancias en los cuatro años siguientes; si no llegan, la pérdida caduca.
Si los costes se comen el ahorro. Comisiones de compraventa, cambio de divisa y horquilla pueden anular el beneficio fiscal en importes pequeños: para ahorrar 95 € (500 € de pérdida al 19 %) no compensa pagar 20 o 30 € entre venta y recompra.
Si el activo rebota mientras estás fuera. Durante los dos meses (o el año, en fondos) que no puedes recomprar lo mismo, una subida puede costarte más que el impuesto ahorrado.
Si en realidad solo estás aplazando el impuesto. Vender con pérdidas y recomprar más tarde rebaja tu precio de adquisición, así que pagarás más plusvalía cuando vendas definitivamente. Es un diferimiento útil, sobre todo si ahora estás en un tramo alto o tienes pérdidas a punto de caducar, pero no un ahorro garantizado.
¿Cuáles son las ventajas de la compensación de pérdidas?
Ahorro fiscal: Reducir el importe sobre el que se calculan los impuestos.
Optimización de la declaración: Permite equilibrar años de pérdidas con años de beneficios.
Mayor flexibilidad: Puedes arrastrar pérdidas de ejercicios anteriores, lo que amortigua los efectos de malas inversiones o años negativos.
Fomento de la inversión: Este mecanismo incentiva a los contribuyentes a seguir invirtiendo, sabiendo que pueden compensar posibles pérdidas.
Importante 👀
Si durante un ejercicio, el importe de las pérdidas supera al de las ganancias, esa cantidad de diferencia se podrá utilizar para compensar las ganancias; bien las ganancias obtenidas durante ese ejercicio o bien las que se obtengan durante los cuatro ejercicios siguientes.
¿Cómo compensar las pérdidas?
Para poder compensar una variación patrimonial, es necesario que exista una alteración en su patrimonio y que ésta suponga un cambio en el valor de los bienes del contribuyente. Es decir, que las revalorizaciones o devaluaciones latentes sin más no producen ganancias o pérdidas. Hay que vender.
Si al vender, el contribuyente obtiene una pérdida patrimonial, esta se podrá compensar con beneficios obtenidos durante este ejercicio, o la podrá dejar pendiente de compensar para los próximos 4 años.
Y viceversa, si el contribuyente obtiene una ganancia patrimonial, podrá compensar las pérdidas obtenidas durante este año o durante los 4 años anteriores.
Norma antiaplicación
Hay plazos mínimos, la legislación prohíbe beneficiarse de las compensaciones en el valor del patrimonio de un contribuyente cuando éste realice operaciones a muy corto plazo, con el único objetivo de aplicarse la normativa tributaria.
No se computarán como pérdidas patrimoniales las siguientes:
Las no justificadas.
Las debidas al consumo.
Las debidas a transmisiones lucrativas por actos ínter vivos o a liberalidades.
Las debidas a pérdidas en el juego.
Las derivadas de las transmisiones de elementos patrimoniales, cuando el transmitente vuelva a adquirirlos dentro del año siguiente a la fecha de dicha transmisión.
Esta pérdida patrimonial se integrará cuando se produzca la posterior transmisión del elemento patrimonial.
Las derivadas de las transmisiones de valores o participaciones admitidos a negociación en alguno de los mercados secundarios oficiales de valores definidos en la Directiva 2004/39/CE del Parlamento Europeo y del Consejo de 21 de abril de 2004 relativa a los mercados de instrumentos financieros, cuando el contribuyente hubiera adquirido valores homogéneos dentro de los dos meses anteriores o posteriores a dichas transmisiones.
Las derivadas de las transmisiones de valores o participaciones no admitidos a negociación en alguno de los mercados secundarios oficiales de valores definidos en la Directiva 2004/39/CE del Parlamento Europeo y del Consejo de 21 de abril de 2004 relativa a los mercados de instrumentos financieros, cuando el contribuyente hubiera adquirido valores homogéneos en el año anterior o posterior a dichas transmisiones.
¿Cuándo se puede aplicar la compensación de pérdidas?
La compensación de pérdidas se puede utilizar principalmente en los siguientes casos:
Inversiones financieras:
Pérdidas en la venta de acciones, fondos de inversión o criptomonedas.
Pueden compensarse con ganancias patrimoniales obtenidas durante el mismo ejercicio fiscal.
Actividades económicas:
Autónomos y empresas pueden compensar pérdidas de un año con los beneficios de años posteriores.
Pérdidas generadas por intereses negativos, rendimientos de cuentas de ahorro o inversiones fallidas.
Alquileres o negocios con pérdidas:
Si el alquiler de un inmueble da un rendimiento neto negativo, ese saldo se integra en la base imponible general y se compensa con el resto de rentas de esa base (por ejemplo, el salario), no con las ganancias de tus inversiones, que van a la base del ahorro.
¿Qué debes tener en cuenta al aplicarla?
Límites de compensación:
No siempre podrás compensar el 100% de las pérdidas. Existen límites según el tipo de renta y la legislación vigente.
Justificación de las pérdidas:
Debes tener documentación que acredite la pérdida, como informes financieros, contratos de venta o documentos contables.
Plazos de compensación:
No olvides que, en el IRPF, solo puedes arrastrar pérdidas durante los cuatro años siguientes.
Declaración correcta:
Si la compensación no se refleja adecuadamente en la declaración, Hacienda podría no reconocerla. Utiliza los apartados específicos del borrador de la renta para asegurarte de que todo está en orden.
Para saber si puedes aplicar la compensación o no según el tipo de activo que tengas, los plazos son los siguientes:
Tipo de activo
Plazo para no perder la pérdida
Acciones cotizadas / Warrants / ETFs
2 meses antes y después de la venta
Fondos de inversión no cotizados
1 año antes y después de la venta
Valores no admitidos a negociación
1 año antes y después de la venta
Perspectiva de la comunidad Rankia
En el foro de Fiscalidad de Rankia, el hilo La regla de los dos meses, minusvalias acumula más de 600 mensajes de inversores que aplican la norma con operaciones reales. La duda que más se repite es cuándo una pérdida bloqueada por recompras vuelve a poder integrarse, y la respuesta de los foreros más veteranos coincide: hay que vender todos los títulos homogéneos y dejar pasar el plazo sin recomprar. Otros participantes advierten de que, con compras y ventas parciales, el cálculo se complica y conviene revisar cómo lo trata Renta Web antes de presentar la declaración.
"la venta con minusvalías queda liberada porque se ha producido la transmisión efectiva de todas las acciones"
— @Tradingsp, explicando cuándo deja de estar bloqueada una pérdida con recompras (foro de Fiscalidad de Rankia, abril 2021)
La compensación de pérdidas en la declaración de la renta es una herramienta clave para reducir tu factura fiscal, especialmente si has tenido un año complicado en términos de inversiones o actividades económicas. Aplicarla correctamente puede suponer un ahorro real, pero es imprescindible hacerlo dentro de los plazos y con la documentación adecuada para que Hacienda la reconozca sin problemas.
Qué hacer antes del 31 de diciembre: si has realizado ganancias este año y tienes posiciones en pérdidas que ya no quieres mantener, véndelas antes de que acabe el año. Si la pérdida está en un fondo, reembolsa; no traspases. Si quieres seguir expuesto al mismo activo, espera el plazo de recompra o cambia a un valor distinto, por ejemplo con ayuda del comparador de fondos. Y si arrastras pérdidas de hace cuatro ejercicios, este es su último año: priorízalas.
Preguntas frecuentes sobre la compensación de pérdidas
Puedes arrastrar las pérdidas no compensadas durante los cuatro ejercicios fiscales siguientes al año en que se produjeron. Pasado ese plazo, el saldo negativo se pierde y no podrás aplicarlo. Por eso es importante declarar las pérdidas incluso cuando no tengas ganancias con las que compensarlas en ese momento.
Sí, pero con límites. Primero debes compensar las pérdidas patrimoniales con ganancias patrimoniales del mismo ejercicio. Si tras esa compensación aún te queda saldo negativo, puedes aplicarlo sobre los rendimientos del capital mobiliario (dividendos, intereses de depósitos), con un límite máximo del 25 % de dichos rendimientos.
Es la norma antiaplicación del IRPF: si vendes valores cotizados con pérdidas y vuelves a comprar los mismos títulos (o valores homogéneos) en los dos meses anteriores o posteriores a esa venta, Hacienda no reconoce la pérdida en ese ejercicio. La pérdida queda diferida hasta que finalmente se transmita ese activo.
Sí. Las criptomonedas generan ganancias o pérdidas patrimoniales derivadas de la transmisión de elementos patrimoniales, igual que las acciones o los fondos de inversión. Por tanto, las pérdidas en criptomonedas pueden compensarse con ganancias en acciones o fondos en el mismo ejercicio, siguiendo las reglas generales del IRPF.
No hay obligación legal de declarar solo por tener pérdidas, pero es muy recomendable hacerlo. Es la única manera de dejarlas registradas en la AEAT para poder compensarlas en ejercicios futuros. Si no las declaras, no podrás arrastrarlas.
La venta o el reembolso tiene que realizarse dentro del año natural, como muy tarde el 31 de diciembre. En fondos de inversión, da la orden con varios días de margen y comprueba la fecha de la operación en el justificante, porque la hora de corte de la comercializadora puede llevar el reembolso a un día hábil posterior.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal ni recomendación de inversión. La normativa del IRPF puede cambiar y cada situación personal es distinta: consulta con un asesor fiscal antes de vender con pérdidas. Los territorios forales tienen normativa propia. Invertir conlleva riesgo de pérdida del capital.
Buenas tardes, éste año al ver mis datos fiscales me sale en el último apartado
SALDO NETO NEGATIVO DE LAS GANANCIAS Y PERDIDAS PATRIMONIALES PENDIENTES DE COMPENSAR DE LOS EJERCICIOS ANTERIORES CORRESPONDIENTES A LA BASE IMPONIBLE DEL AHORRO, concretamente 14000 euros del año 2024. En 2026 realicé una venta de un inmueble con ganancia patrimonial de 37000 e invertí en un plazo fijo la cuantía total de la transmisión. Mi pregunta es si es el año que viene cuando podré compensar esos 14000 euros con la ganancia de 35000 o si sólo es un tanto por ciento. Igual con el plazo fijo, si los intereses se pueden ver compensados, caso de que no se pueda efectuar la total compensación de esos 14000. Sé que son conceptos diferentes, pero no me aclaro mucho. No sé tampoco si directamente las cantidades se introducen en el programa AEAT o tienes que hacerlo tú, sacando porcentajes del 25 por ciento y demás. Gracias
Gracias María, no te entendí a la primera, disculpzme, gracias por tu ayuda, este año, lo vendo todo, me Quito, telefónica sin pérdidas pues lo compenso y vuelvo a empezar, muchas gracias
Ok gracias eso me habían informado, yo pensaba que al ser de la misma naturaleza lo podía compensar todo el mismo año, vendiendo la cartera entera, iluso de mi, cada vez esto político lo ponen más difícil.
Con los datos que has puesto, las declaras todas el mismo año y tienes unas ganancias de 500€. Si por ejemplo, solo vendes las de telefónica, tienes 10000 de pérdidas, que puedes compensar con el 25% de los rendimientos (intereses, dividendos...) de este año y de los 4 siguientes.
Buenas noches María, le comento, el gestor que me ha hecho décadación me lo ha explicado lo he llamado me lo ha explicado y no me ha quedado claro. Tendré que ir en persona.
Vamos a ver yo estoy ganando con unas acciones del Santander en torno de 8500 euros de beneficio y en Telefónica voy perdiendo en tono de 10000 euros, después tengo algunas acciones de enagas y de neinor con muy pocas pérdidas y muy pocos beneficios.
La duda que tengo, si yo vendo toda mi cartera que sería a lo mejor una ganancia después de ajustar la pérdida con la ganancia de unos 300 euros 400 euros, el mismo año de la delegación fiscal se compensaría todas las pérdidas o creo que entendì a mi gestor que solo el 25%. Por año con un máximo de cuatro años todas son de acciones mercado continuo SANTANDER + 10000 EUROS BENEFICIO TELEFONICA - 9000 EUROS PERDIDAS NEINOR - 600 EUROS PERDIDAS ENAGAS +100 EUROS GANANCIAS
Se podría el mismo año con pensar todas las pérdidas por ejemplo que si yo vendiera este año la cartera entera podría compensar todas las pérdidas el año que viene, obtendría que hacer la declaración durante cuatro años para compensar las pérdidas todas las pérdidas de la misma naturaleza del Ibex 35 o mercado continuo tanto las ganancias como las pérdidas.
?Resumiendo ahora que lo ha explicado se puede compensar todas las pérdidas el mismo año si se gana más dinero en una acción de lo que se pierde en otra? Es de usted gestora te autorizada y hace declaraciones cuánto costaría
Muchas gracias por su tiempo y esfuerzo desde cada día
Tengo una duda que no consigo resolver porque todo el mundo me da opiniones contradictorias.
La inversión en acciones basadas en CFD puede dar perdidas. Pero no se si aplica la regla de los dos meses.
Unas fuentes me dicen que como son productos similares si has comprado/vendido en los dos meses anteriores o posteriores NO puedes declarar las perdidas para compensarlas por ser productos similares.
Otros me dicen que no son productos derivados sin código ISIN por lo que puede declarar la perdida aunque no se haya respetado los dos meses.
Tengo una duda en relación con las pérdidas patrimoniales por la venta de acciones. Dado que en los datos que se trasladan de la cartera de valores figuran los rendimientos obtenidos por la venta de acciones, si en algún caso el precio de venta fue inferior al de compra, ¿no sería preciso anotarlo expresamente en pérdidas patrimoniales ya que ese resultado negativo se volcaría desde la cartera de valores? Entiendo que para compensar pérdidas patrimoniales entre diferentes conceptos (por ejemplo pérdida en venta de acciones y beneficio en venta de un inmueble) hay que indicarlo expresamente con el límite del 25% y si se supera ese límite puede hacerse en los cuatro ejercicios siguientes. Pero si la pérdida y el beneficio se producen en el mismo concepto de transmisión de acciones, ¿no hay que hacer nada para compensar la pérdida al volcarse los datos de la cartera de valores? Gracias.
Este año me gustaría compensar los dividendos de mis acciones vendiendo unas acciones de Telefónica compradas hace muchos años y en las que pierdo bastante.
Según creo puedo deducirme las perdidas un 25 % cada año durante cuatro años, ¿ es correcto?
No quiero vender otras acciones para compensar las perdidas de Telefónica. Sólo me interesa por el tema de dividendos. Salvo que me aconsejéis otra cosa.
Buenos días Amparo. En primer lugar me gustaría darle la enhorabuena por el artículo, es con el que he conseguido aclarar más el tema. Si me lo permite, me gustaría comentar como pienso proceder con la compensación de pérdidas en mi caso y si considera oportuno, dígame donde piensa que estoy equivocado.
A continuación, le expongo mi caso y proceder:
1er Caso-
Hechos:
- Año 2021, Compro Acciones X en mercado USA, que vendo posteriormente con GANANCIAS. Antes de acabar 2021 y sin haber pasado 2 meses vuelvo a comprar acciones de la misma compañía que he vendido después en 2022 con PÉRDIDAS. Después de esas pérdidas, no he vuelto a comprar la compañía.
Como actúo:
- En la renta de 2022 introduzco la operación con las GANANCIAS. En la renta de 2023, introduciré la operación con las PÉRDIDAS, que podré compensar con las GANANCIAS de otras acciones de ese mismo año.
¿Es correcto?. Gracias.
2º Caso-
Hechos:
- Año 2021.Compro en Diciembre, Acción de mercado Español y vendo después en Diciembre, con PÉRDIDAS. Año 2022, NO HAN PASADO 2 meses, compro la misma acción y vendo después con PÉRDIDAS de nuevo. Después NO vuelvo a comprar la acción.
Como actúo:
- En la renta de 2022 introduzco la operación con pérdidas, marcando la casilla " No imputación de pérdidas por recompra de valores homogéneos ", que no podré compensar de ninguna manera. En la renta de 2023 introduciré la pérdida de la venta originada por la SEGUNDA compra realizada en 2022, pudiendo compensar la PÉRDIDA con la GANANCIA en OTRAS acciones.
Buenas tardes, gracias por todas sus respuestas. Tengo dos preguntas en cuanto a la regla de los 2 meses.
(Un ejemplo) Compro Apple 1 de Febrero, vendo el 15 de febrero con pérdidas. Compro las mismas el 1 de Marzo y el 15 de Abril tengo ganancias. ya no compro más la misma acción.
Pregunta 1. Según estoy leyendo las perdidas de Apple que vendí el 15 de febrero podría compensarlas "Esta pérdida patrimonial se integrará cuando se produzca la posterior transmisión del elemento patrimonial." y no tendría que ticar el "No compensación por recompra de valores homogéneos" (porque de abril que me deshice de todas a 31 de diciembre pasan los dos meses)?
Pregunta 2. Incumplir la regla de los dos meses significa que tienes que ticar el "No compensación por recompra de valores homogéneos", pero, ¿esas pérdidas que no puedes compensar las vas a poder compensar en el futuro? (en el caso de que te hayas deshecho de la acción).
Muchisimas gracias por el esfuerzo que hacen al responder las preguntas
Buenas!
Tengo una duda sobre la regla de los dos meses, a ver si me pueden ayudar
Cuando en lugar de comprar y vender acciones se opera en corto y primero se
venden los títulos, y posteriormente en el tiempo se compran para cerrar la posición.
Segun la regla no se imputan las pérdidas si se "adquieren valores homogéneos", pero no dice
si se "reabre una posicion homogénea", y en este caso lo que se haría es vender (no adquirir
valores homogéneos) para reabrir la posicion al día siguiente por ejemplo tras aflorar pérdidas,
¿se podria hacer esto y no aplicaría entonces la regla en este caso?
Muchas gracias!
Buenas tardes, puedes ir vendiendo poco a poco para compensar anualmente la cantidad que creas conveniente; en este aspecto no hay ninguna norma que regule el plazo entre las ventas. Saludos,
Creía tener claro el tema pero el otro día me pusieron en duda. El 16/06/2014 compre POPULAR 2000 ACC y vendí el 18/06/2014 con beneficio. Al día siguiente, el 19/06/2014, compré 1950 acciones del POPULAR que arrastro hasta el día de hoy, mi idea era ir vendiendo en pequeños paquetes cada año de manera que lo que gane con otras acciones pueda compensarlo con las perdidas de lo pequeños paquetes de acciones que vaya vendiendo de POP. Mi pregunta es si para computar la minusvalía de estas acciones de POP tiene que ser una vez vendidas TODAS las POP o puedo ir computando según vaya vendiendo paquetitos cada año para compensar con otras?
Muchas gracias de antemano, pq ahora ya no tengo nada claro
Así es, incluso el año que viene puedes poner solo una parte de la pérdida patrimonial si no quieres compensar el 100% y dejarte otra parte para los posteriores años. Saludos,
Muchas gracias Amparo, entiendo que al no tener ganancias superiores a un año hacienda se da cuenta que no me lo estoy compensando. Luego en la declaración del ejercicio 2015, casilla 423 (en el apartado base imponibe general- compensaciones: saldos netos negativos de ganancias y pérdidas patrimoniales imputables a 2014)pongo la pérdida que quiera compensarme, verdad??