
Hace un tiempo, un familiar me enseñó su cartera con una mezcla de orgullo y duda. Llevaba años en un fondo que ya no le encajaba: comisiones altas para lo que hacía, y una estrategia que no era la que él quería ahora. Quería cambiarse, pero no lo hacía. Su razonamiento me dejó helado por lo sensato que sonaba: «Si vendo ahora, Hacienda se lleva una parte de la ganancia, así que mejor me quedo quieto».
Tenía razón en la primera parte y se equivocaba en la conclusión. En España existe una figura que cambia esa ecuación, y casi nadie la usa: el traspaso entre fondos de inversión. Es una norma pensada justo para esto: cambiar de fondo sin pasar por caja en ese momento.
Tenía razón en la primera parte y se equivocaba en la conclusión. En España existe una figura que cambia esa ecuación, y casi nadie la usa: el traspaso entre fondos de inversión. Es una norma pensada justo para esto: cambiar de fondo sin pasar por caja en ese momento.
Vender no es lo mismo que cambiar
La diferencia es sencilla, y merece explicarse sin jerga. Si vendes un fondo y el dinero vuelve a tu cuenta, tributas por la ganancia en ese momento, como cualquier venta. Si en cambio traspasas —es decir, pides que el dinero pase directamente de un fondo a otro, sin pasar por tu cuenta—, la ganancia no tributa todavía. Queda diferida. Solo pagarás impuestos cuando al final reembolses de verdad, cuando el dinero salga del mundo de los fondos hacia tu bolsillo.
Ojo con un matiz importante, porque aquí hay mucha confusión: esto vale para fondos de inversión. Si vendes un ETF cotizado en bolsa, eso es una venta normal y tributa en el momento, aunque al día siguiente compres otro ETF parecido. El superpoder es de los fondos, no de todo lo que cotiza. Y tampoco es una exención: no es que no pagues nunca, es que pagas más tarde. El diferimiento es la ventaja, no la desaparición del impuesto.
Ojo con un matiz importante, porque aquí hay mucha confusión: esto vale para fondos de inversión. Si vendes un ETF cotizado en bolsa, eso es una venta normal y tributa en el momento, aunque al día siguiente compres otro ETF parecido. El superpoder es de los fondos, no de todo lo que cotiza. Y tampoco es una exención: no es que no pagues nunca, es que pagas más tarde. El diferimiento es la ventaja, no la desaparición del impuesto.
Los números: lo que cuesta vender en vez de traspasar
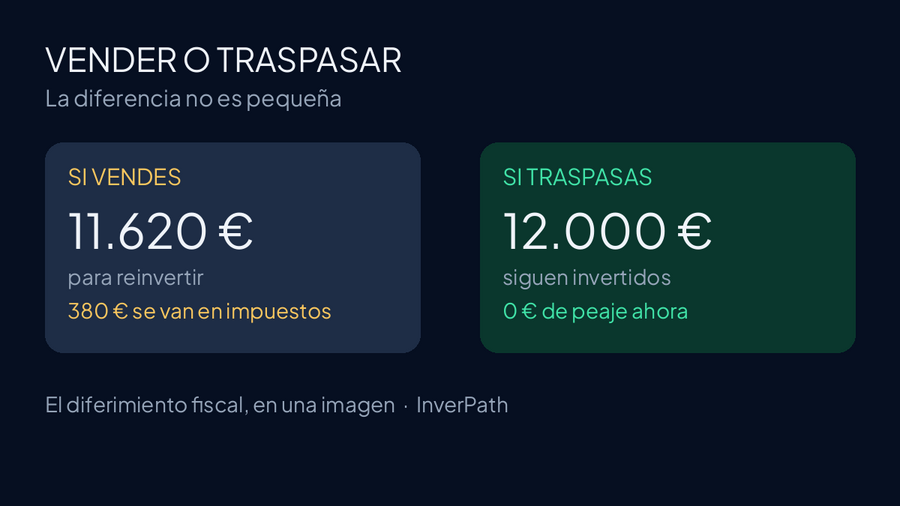
Si vendes y vuelves a invertir. — Esos 2.000 euros de ganancia tributan en la base del ahorro. Como quedan dentro del primer tramo, hasta 6.000 euros, el tipo es del 19%. Pagas 380 euros de impuestos y te quedan 11.620 euros para reinvertir.
Si traspasas. — Los 12.000 euros completos pasan al fondo nuevo. No pagas esos 380 euros ahora; quedan invertidos, trabajando para ti, hasta el reembolso final.
¿Y qué suponen 380 euros de diferencia? Hagamos una ilustración, no una promesa: si esos importes crecieran a un hipotético 5% anual durante 10 años, los 12.000 euros se convertirían en unos 19.547 euros, y los 11.620 en unos 18.928. La diferencia sería de unos 619 euros. No es magia, es interés compuesto sobre un dinero que no salió por la puerta de los impuestos antes de tiempo. Y repito lo importante: el 5% es un ejemplo para ilustrar, no una rentabilidad prometida ni esperada. El mercado puede dar más, menos, o quitar.
El punto no es que 380 euros te hagan rico. Es dinero pagado antes de tiempo, cuando la norma permitía no hacerlo, y un peaje que se acumula si cambias varias veces en tu vida inversora.
Entonces, ¿por qué no lo usa todo el mundo?
Tengo tres sospechas, y me gustaría contrastarlas con vosotros. La primera es desconocimiento puro: nadie te lo explica cuando contratas el fondo. Te hablan de rentabilidad pasada y de comisiones, pero no de cómo salir sin peaje fiscal. La segunda es inercia: cambiar de fondo suena a lío, a formularios, a esperar semanas. En la práctica, el traspaso lo gestiona la entidad destino y suele tardar unos días, pero la percepción de lío frena más que el lío real. Y la tercera es una confusión comprensible: como la mayoría de charlas sobre inversión giran en torno a acciones y ETF, donde vender sí tributa, damos por hecho que con los fondos pasa lo mismo.
Y un freno silencioso: confundir no pagar ahora con no pagar nunca. Al reembolsar al final tributarás por toda la ganancia acumulada. El diferimiento aplaza, no perdona.
Cuándo sí merece la pena traspasar, y cuándo no
El traspaso no convierte un mal fondo en bueno, ni justifica cambiar cada mes. Yo lo veo con sentido en casos claros: cuando la estrategia ya no es la tuya, cuando pagas comisiones altas por algo que otro fondo hace igual por menos, o cuando tu perfil cambia —por ejemplo, al acercarte a la jubilación y querer menos volatilidad—. En esos casos, traspasar te permite corregir el rumbo sin pagar el peaje de vender.
En cambio, no lo veo para salir corriendo en una caída, ni para perseguir el fondo de moda del año, ni para hacer market timing disfrazado de gestión. Cambiar de fondo porque el mercado tiembla una semana es vender el pánico con otro nombre.
Mi familiar, al final, traspasó. Simplemente dejó de pagar un peaje innecesario por corregir una decisión vieja. Lo que más le sorprendió fue lo poco que sabía de una herramienta que llevaba años a su disposición.
Y vosotros, ¿habéis hecho algún traspaso entre fondos alguna vez? ¿Os lo explicó alguien cuando contratasteis vuestro fondo, o lo descubristeis por vuestra cuenta? Y la pregunta que más me interesa: ¿hay algún motivo por el que, sabiendo esto, seguiríais prefiriendo vender antes que traspasar? Os leo.


