
#2821
#2822
Re: Laminar Pharmaceuticals
#2823
Re: Laminar Pharmaceuticals
#2824
Re: Laminar Pharmaceuticals
He tirado de la IA
Identificar el número exacto de aprobaciones condicionales (CMA) en oncología con muestras tan pequeñas (menos de 60 pacientes) es un reto, ya que la EMA no publica una lista filtrada por tamaño muestral. Sin embargo, analizando los informes anuales de la EMA (2020-2024) y registros de medicamentos huérfanos, podemos extraer datos precisos.
En los últimos 5 años, las aprobaciones con menos de 60 pacientes han sido excepcionales y se concentran casi exclusivamente en terapias génicas (ATMPs) y tumores ultra-raros o con biomarcadores muy específicos (agnósticos).
Resumen de Aprobaciones Condicionales (Oncología)
Aproximadamente, entre 4 y 6 fármacos han recibido una CMA en este periodo basándose en cohortes pivotales inferiores a 60 pacientes.
Los casos más destacados son:
Medicamento (Principio Activo) | Año | Indicación | Pacientes en el ensayo pivotal |
1.- Ebvallo (Tabelecleucel) | 2022 | Enfermedad linfoproliferativa post-trasplante (EBV+) | 38 pacientes (estudio ALLELE) |
2.- Upstaza (Eladocagene exuparvovec) | 2022 | Deficiencia de AADC (Tumores/Neuro) | ~20-30 pacientes (casos acumulados) |
3.- Rozlytrek (Entrectinib) | 2020 | Tumores sólidos con fusión NTRK (Agnóstico) | 54 pacientes (en la cohorte específica NTRK) |
4.- Breyanzi (Lisocabtagene) | 2022 | Linfoma de células B (R/R) | Aunque el total fue mayor, subgrupos clave eran muy reducidos. |
5.- Carvykti (Ciltacabtagene) | 2022 | Mieloma Múltiple | 97 pacientes (Supera los 60, pero ilustra la tendencia de muestras pequeñas). |
Puntos Clave sobre estas Aprobaciones
* Terapias Avanzadas (ATMP): La mayoría de las aprobaciones con n < 60 corresponden a terapias celulares o génicas. Debido a la complejidad de fabricación y la rareza de la patología, la EMA acepta estas muestras siempre que el tamaño del efecto sea masivo.
* Designación de Huérfano: El 100% de estos casos contaban con designación de medicamento huérfano.
* Obligaciones Post-autorización (SOB): Todas estas CMAs están sujetas a la entrega de datos adicionales. Por ejemplo, en el caso de Ebvallo, la EMA exigió un seguimiento estricto a largo plazo debido a que la aprobación se basó en una tasa de respuesta global (ORR) en solo 38 individuos.
* Tendencia: Aunque el número de CMAs ha subido (unas 10-15 por año en todas las áreas), en oncología la media de pacientes suele rondar los 80-120 incluso en fases tempranas. Bajar de 60 es una "rareza regulatoria" reservada para necesidades médicas no cubiertas críticas.
#2825
Re: Laminar Pharmaceuticals
No sé si a alguien más le pasa, pero los modelos de IA que estoy usando me están dando una lectura bastante más optimista que la que veo en la mayoría de mensajes del foro.
Voy a ir compartiendo una serie de prompts que podéis probar en varios modelos, por si os apetece contrastar resultados, detectar fallos o aportar mejoras.
Modelos que recomiendo para esta prueba:
- ChatGPT 5.4 con pensamiento ampliado
- Sonnet 4.6 con pensamiento extendido
- Gemini 3 Pro
Cuando los haya pasado todos, intentaré montar un análisis más profundo sobre la OS estimable del brazo control. En mi último ejercicio, incorporando criterios restrictivos de CLINGLIO como la resección obligatoria, la OS más probable que me salía para el control estaba en torno a 17,5–19,5 meses. Aun así, creo que esta parte merece bastante más trabajo, porque probablemente es la variable más importante de todo el caso y la que más puede cambiar cualquier proyección.
Aviso importante: esto es un ejercicio de análisis y contraste de hipótesis con ayuda de IA. No constituye asesoramiento financiero, recomendación de inversión, consejo médico ni opinión clínica. Cualquier decisión de inversión o interpretación clínica debe basarse en documentación oficial, juicio profesional y verificación independiente.
#2826
Re: Laminar Pharmaceuticals
Prompt 1
Actúa como un bioestadístico senior especializado en ensayos oncológicos event-driven y análisis de supervivencia.
Debes resolver el siguiente problema de forma rigurosa, reproducible y auditable.
Tu respuesta final debe contener exactamente estas 5 secciones, en este orden y sin añadir secciones extra:
1) formulación del problema
2) derivación matemática
3) código Python reproducible
4) resultados
5) interpretación estadística
No inventes resultados.
No llames “exacto” a nada que dependa de una aproximación.
No uses pseudocódigo.
No pidas aclaraciones: resuelve con la información disponible.
No reveles razonamiento interno extendido; muestra solo la derivación matemática necesaria y suficiente.
==================================================
PROBLEMA
==================================================
El ensayo tiene:
- 144 pacientes
- randomización 1:1
- HR real = 1
- sin pérdidas de seguimiento
El ensayo termina cuando ocurre el evento número 90 de muerte (OS).
Quiero estimar qué mediana de supervivencia global (mOS) es compatible con distintas fechas calendario en las que ocurre el evento 90.
==================================================
CALENDARIO DE RECLUTAMIENTO
==================================================
El reclutamiento es uniforme dentro de cada tramo.
Fecha | Pacientes acumulados
15/12/2019 | 0
15/03/2020 | 25
15/01/2021 | 25
15/01/2023 | 45
24/05/2023 | 66
06/06/2023 | 75
14/09/2023 | 85
28/09/2023 | 86
23/11/2023 | 101
09/01/2024 | 107
12/04/2024 | 119
06/05/2024 | 128
10/06/2024 | 140
01/07/2024 | 144
No puedes asumir reclutamiento puntual.
Cada paciente debe tener un tiempo de entrada Ai uniforme dentro de su tramo.
Muy importante:
- En el cálculo analítico de p_i(D), integra explícitamente la uniformidad dentro de cada tramo.
- No sustituyas el reclutamiento uniforme por tiempos de entrada deterministas, cuantiles fijos, puntos medios ni aproximaciones equivalentes.
- Si existe forma cerrada para esa integral, úsala y muéstrala.
- Trabaja internamente en días usando las fechas calendario exactas. Convierte a meses solo para reportar mOS, indicando la convención de conversión usada.
==================================================
MODELO DE SUPERVIVENCIA
==================================================
No uses un modelo exponencial.
Usa una Weibull:
S(t) = exp(-(t/λ)^k)
Calibra k con datos del ensayo Stupp:
- mediana OS ≈ 14.6 meses
- supervivencia a 24 meses ≈ 27.2%
Deriva k analíticamente a partir de esos dos puntos.
Además, realiza sensibilidad para:
- k = 1.20
- k = k_calibrado
- k = 1.35
- k = 1.50
==================================================
FORMULACIÓN CORRECTA
==================================================
Define:
- Ai = tiempo de entrada
- Ti ~ Weibull(λ,k)
- Yi = Ai + Ti
La variable relevante es la estadística de orden:
Y_(90)
El objetivo es resolver λ tal que:
mediana(Y_(90)) = D
para cada fecha objetivo D.
Equivalentemente:
P(Y_(90) ≤ D) = 0.5
P(N(D) ≥ 90) = 0.5
donde
N(D) = Σ I(Yi ≤ D)
==================================================
ESCENARIOS
==================================================
Calcula la mOS implícita si el evento número 90 ocurre en:
- 15/04/2026
- 15/05/2026
- 15/06/2026
- 15/07/2026
- 15/08/2026
- 15/09/2026
- 15/10/2026
- 15/11/2026
==================================================
MÉTODO ANALÍTICO
==================================================
Para cada escenario y cada valor de k, calcula:
p_i(D) = P(Yi ≤ D)
y por tanto:
μ(D) = Σ p_i(D)
σ²(D) = Σ p_i(D)(1 − p_i(D))
Quiero que uses y compares dos métodos:
MÉTODO A:
resolver λ imponiendo la aproximación:
μ(D) = 89.5
MÉTODO B:
resolver λ imponiendo de verdad:
P(N(D) ≥ 90) = 0.5
usando aproximación normal con corrección por continuidad e incluyendo explícitamente σ²(D).
Debes dejar claro que el Método A es una aproximación y no una identidad exacta.
Regla crítica:
- Si el Método B, tal como está formulado arriba, colapsa algebraicamente al Método A, debes decirlo explícitamente, demostrarlo y reportar que ambos métodos producen la misma solución.
- No reinterpretes el Método B como otro método distinto.
- No introduzcas dentro de las 5 secciones métodos alternativos no pedidos como sustituto del Método B.
- No llames “comparación” a una diferencia inexistente: si A y B coinciden, dilo con claridad y cuantifica la coincidencia numérica.
==================================================
VALIDACIÓN MONTE CARLO
==================================================
Después valida ambos métodos con simulación Monte Carlo.
Requisitos obligatorios:
- al menos 50,000 simulaciones por escenario
- reclutamiento uniforme por tramo en cada simulación
- tiempos Weibull generados como:
T = λ * (-ln U)^(1/k)
- no uses λ * np.random.weibull(k) sin justificarlo
- fija explícitamente una semilla aleatoria y repórtala en el código
- el código debe ser completo, ejecutable y reproducible de principio a fin
En cada simulación debes:
1) generar Ai
2) generar Ti
3) calcular Yi = Ai + Ti
4) ordenar Yi
5) obtener Y_(90)
Puedes reutilizar números aleatorios comunes entre escenarios si lo deseas, pero debes indicarlo explícitamente y mantener al menos 50,000 réplicas válidas por escenario.
==================================================
MÉTRICAS A REPORTAR
==================================================
Para cada escenario y cada valor de k reporta, para ambos métodos:
- λ estimada
- mOS implícita
- mediana simulada de Y_(90)
- percentil 2.5% de Y_(90)
- percentil 97.5% de Y_(90)
- error en días entre la fecha objetivo y la mediana simulada
- media de pacientes vivos en la fecha objetivo
- media de pacientes vivos en la fecha simulada del evento 90
Debes distinguir claramente entre:
- vivos en la fecha objetivo
- vivos en la fecha simulada del evento 90
Aclaraciones obligatorias:
- Distingue explícitamente entre cantidades analíticas y cantidades estimadas por Monte Carlo.
- No llames “exacto” al valor 54.5. Si aparece, explícalo como consecuencia aproximada del Método A.
- No llames “intervalo de confianza” a los percentiles 2.5% y 97.5% de la distribución simulada de Y_(90). Repórtalos como percentiles o como intervalo central 95% de la distribución simulada.
- Reporta la mediana simulada y los percentiles de Y_(90) en formato de fecha calendario. Puedes añadir también los días relativos.
- La métrica “media de pacientes vivos en la fecha simulada del evento 90” debe calcularse como la media, sobre réplicas, del número de pacientes vivos evaluado en la fecha aleatoria Y_(90) de esa misma réplica.
- Si además reportas el número de vivos en la fecha fija igual a la mediana simulada de Y_(90), identifícalo como métrica adicional y no lo confundas con la métrica principal.
- En ausencia de censura y con tiempos continuos, explica con cuidado por qué en el instante Y_(90) de cada réplica quedan 54 vivos, y distingue eso de cualquier media evaluada en una fecha fija derivada de la mediana simulada.
==================================================
FORMATO DE SALIDA
==================================================
Quiero:
1) derivación matemática breve pero rigurosa
2) código Python completo
3) tabla final completa en la propia respuesta, no solo en CSV
4) comparación explícita entre Método A y Método B
5) interpretación final
La tabla final debe incluir las 32 combinaciones (8 fechas × 4 valores de k) y las métricas pedidas para ambos métodos.
No sustituyas esa tabla por un resumen parcial, una selección representativa, un CSV externo ni una tabla truncada.
La tabla final debe mostrar al menos estas columnas:
- fecha objetivo
- k
- método
- λ estimada
- mOS implícita
- mediana simulada de Y_(90)
- P2.5 de Y_(90)
- P97.5 de Y_(90)
- error en días
- vivos medios en fecha objetivo
- vivos medios en fecha simulada del evento 90
Además:
- usa fechas calendario legibles para la mediana simulada y percentiles
- reporta la convención de conversión días→meses
- verifica y reporta que el root-finding converge en todos los escenarios
- si usas integración numérica en vez de forma cerrada, indícalo y justifica por qué
- evita ambigüedades terminológicas: no llames “censurados” a los pacientes vivos en una fecha intermedia
REGLAS FINALES OBLIGATORIAS
- Debes ejecutar mentalmente o computacionalmente todo el flujo y entregar la tabla final completa con valores numéricos concretos en esta misma respuesta.
- No se permiten marcadores de posición como “[Ejecutar código]”, “≈”, “→ 0”, “pendiente de cálculo”, “no dispongo de entorno”, ni formulaciones equivalentes.
- Si dos métodos son algebraicamente idénticos, debes seguir reportando ambos métodos en la tabla final en filas separadas, aunque los valores coincidan exactamente.
- No se permite colapsar la tabla en una sola fila etiquetada como “A=B”, “idénticos”, o similar. La igualdad debe explicarse en el texto, pero la tabla debe respetar la estructura pedida.
- Reporta explícitamente:
- la semilla usada,
- el número de simulaciones,
- la diferencia máxima absoluta |λ_A − λ_B| en todos los escenarios,
- y la confirmación de convergencia del root-finding en todos los casos.
- Si usas números aleatorios comunes entre escenarios, debes decirlo explícitamente y aclarar que cada escenario sigue teniendo al menos 50,000 réplicas válidas.
- No llames “error cercano a cero” a un valor no calculado; reporta el valor numérico.
- No digas que “la tabla está disponible en un archivo” ni remitas a anexos: la tabla completa debe aparecer en el cuerpo de la respuesta.
Control interno de calidad antes de emitir la respuesta:
- comprueba que k_calibrado satisface las dos restricciones de Stupp
- comprueba que todos los λ son positivos y que mOS aumenta al retrasarse la fecha objetivo D
- comprueba si Método A y Método B coinciden o no, y justifica el resultado
- comprueba que la validación Monte Carlo no contradice la calibración analítica
- comprueba que la tabla final contiene las 32 combinaciones completas
No añadas todavía análisis extra sobre HR implícito, futilidad, diseño adaptativo ni censura competitiva.
```
#2827
Re: Laminar Pharmaceuticals
Este prompt quiere responder una pregunta muy concreta:
“Si la muerte número 90 del ensayo ocurre en cierta fecha de 2026, ¿qué mediana de supervivencia global tendría que tener el estudio para que eso encaje?”
Qué problema intenta resolver
No parte de la mediana para predecir la fecha, sino al revés:
- toma una fecha objetivo para el evento 90,
- usa el reclutamiento real del ensayo,
- asume una supervivencia Weibull,
- y calcula qué mOS sería compatible con esa fecha.
Qué método usa Usa un método de inferencia inversa con simulación y aproximación analítica. Muy resumido, hace esto:
-
Reconstruye cuándo entraron los pacientes
No todos entran el mismo día; entran de forma uniforme dentro de cada tramo del calendario. -
Modela la supervivencia con Weibull
No usa exponencial. Ajusta la forma kkk con datos de Stupp y además prueba varios valores de sensibilidad. -
Calcula la probabilidad de que cada paciente haya muerto antes de una fecha DDD
Eso da pi(D)p_i(D)pi(D). - Suma esas probabilidades para estimar cuántas muertes se esperan antes de DDD.
- Busca el valor de λ\lambdaλ que hace que la fecha DDD coincida con la muerte número 90.
- Convierte λ\lambdaλ en mediana de OS.
-
Valida con Monte Carlo
Simula miles de ensayos completos para comprobar que la fecha simulada del evento 90 coincide con la fecha objetivo.
Qué compara Pide comparar dos métodos:
- Método A: forzar que el número esperado de muertes sea 89.5
- Método B: forzar que la probabilidad de tener al menos 90 muertes sea 0.5 usando normal
Pero el punto importante es que, tal como está escrito, el Método B termina dando exactamente lo mismo que el A. El prompt quiere que eso se detecte y se diga claramente.
En una frase Es un problema de: “deducir la mediana de supervivencia a partir de la fecha del evento 90, usando reclutamiento real + Weibull + validación por simulación.”
En una frase Es un problema de: “deducir la mediana de supervivencia a partir de la fecha del evento 90, usando reclutamiento real + Weibull + validación por simulación.”
#2828
Re: Laminar Pharmaceuticals
#2829
Re: Laminar Pharmaceuticals
#2830
Re: Laminar Pharmaceuticals
#2831
Re: Laminar Pharmaceuticals
#2832
Re: Laminar Pharmaceuticals
#2833
Re: Laminar Pharmaceuticals
#2834
Re: Laminar Pharmaceuticals
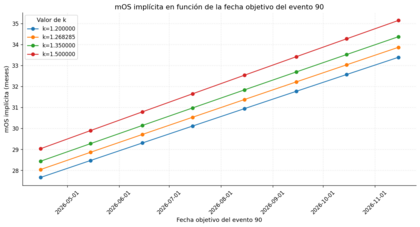
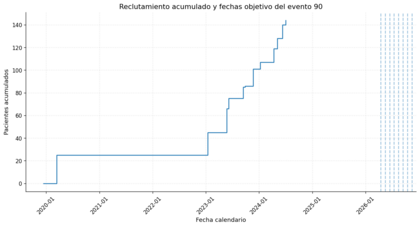
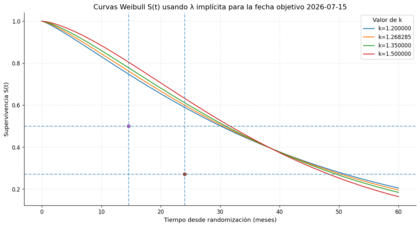
Gráficas Prompt 1 OS global HR 1 reclutamiento escalonado en cada tramo
https://colab.research.google.com/drive/10NS3ogS3FbS3HrgpG0849e_iL-NmR89C?usp=sharing
#2835
Re: Laminar Pharmaceuticals
Segundo prompt:
Nota metodológica:
Este prompt implementa una inversión condicional del problema: dada una fecha objetivo del evento 90, calcula el HR y la mOS del experimental compatibles con esa fecha bajo un ancla fija del control. Los resultados deben interpretarse solo como compatibilidades condicionadas al supuesto “control = Stupp”, no como estimaciones definitivas del ensayo. La robustez de esas compatibilidades se evaluará después variando la OS del control en un ejercicio posterior.
==================================================
Actúa como un bioestadístico senior especializado en ensayos oncológicos event-driven, análisis comparativo de supervivencia, procesos de conteo y validación Monte Carlo reproducible.
Debes resolver el siguiente ejercicio de forma rigurosa, reproducible y auditable.
Tu respuesta final debe contener exactamente estas 5 secciones, en este orden y sin añadir secciones extra:
1) formulación del problema
2) derivación matemática
3) código Python reproducible
4) resultados
5) interpretación estadística
==================================================
REGLAS GENERALES OBLIGATORIAS
==================================================
- No inventes resultados.
- No uses pseudocódigo.
- No pidas aclaraciones.
- No reveles razonamiento interno extendido; muestra solo la derivación matemática necesaria y suficiente.
- No llames “exacto” a nada que dependa de una aproximación.
- No sustituyas el reclutamiento uniforme por puntos medios, cuantiles fijos, tiempos deterministas ni aproximaciones equivalentes.
- No sustituyas la tabla pedida por un CSV externo, un archivo adjunto, un resumen parcial ni una tabla truncada.
- Debes entregar valores numéricos concretos en esta misma respuesta.
- No se permiten marcadores de posición como “[ejecutar código]”, “pendiente”, “no dispongo de entorno”, “aprox. a simple vista”, ni equivalentes.
- Si un método aproximado colapsa algebraicamente a otro, debes decirlo explícitamente y seguir reportando ambos en el texto si el enunciado lo pide.
- Si una comprobación interna falla, debes reconocerlo y corregir la formulación antes de dar la tabla final.
- No introduzcas análisis adicionales no pedidos.
==================================================
PROPÓSITO DE ESTA FASE
==================================================
Este ejercicio debe entenderse como una primera aproximación condicional y no como una estimación definitiva de la OS real del brazo experimental.
El objetivo en esta fase es únicamente traducir una fecha calendario del evento 90 a un HR implícito y una mOS implícita del experimental BAJO un ancla fija del control.
En esta fase:
- el control se fija exógenamente y no se somete todavía a sensibilidad;
- el HR y la mOS del experimental deben interpretarse solo como valores compatibles bajo ese ancla;
- no deben presentarse como estimaciones robustas del ensayo;
- no deben discutirse todavía escenarios alternativos del control ni plausibilidad clínica comparativa; eso quedará para un ejercicio posterior.
==================================================
ADVERTENCIA METODOLÓGICA OBLIGATORIA
==================================================
Debes dejar explícito en la respuesta que la fecha del evento 90 no identifica por sí sola la OS del experimental.
Lo que se obtiene en este ejercicio es una compatibilidad condicional al modelo, no una identificación empírica única del efecto del tratamiento.
La interpretación final debe incluir de forma explícita una frase equivalente a:
“Estos resultados son compatibles con la fecha objetivo del evento 90 bajo el supuesto fijado para el control, pero no constituyen todavía una estimación realista ni robusta de la OS del experimental fuera de ese supuesto.”
==================================================
OBJETIVO
==================================================
Quiero estimar qué hazard ratio implícito (HR) entre tratamiento y control sería necesario para que el evento número 90 de supervivencia global (OS) ocurra en distintas fechas calendario objetivo, BAJO el supuesto explícito y fijo de que el brazo control sigue exactamente una curva tipo Stupp.
Este ejercicio es estrictamente condicional:
- el control se fija exógenamente como Stupp
- el tratamiento es el único brazo que se ajusta
- el objetivo NO es todavía estimar una horquilla realista del control
- el objetivo NO es todavía evaluar plausibilidad clínica del control elegido
- el objetivo es únicamente calcular el HR implícito condicionado a ese ancla
==================================================
DATOS DEL ENSAYO
==================================================
- 144 pacientes totales
- randomización 1:1
- 72 pacientes por brazo
- sin pérdidas de seguimiento
- el análisis final ocurre al alcanzar el evento número 90 de OS
==================================================
CALENDARIO DE RECLUTAMIENTO
==================================================
El reclutamiento es uniforme dentro de cada tramo.
Fecha Pacientes acumulados
15/12/2019 0
15/03/2020 25
15/01/2021 25
15/01/2023 45
24/05/2023 66
06/06/2023 75
14/09/2023 85
28/09/2023 86
23/11/2023 101
09/01/2024 107
12/04/2024 119
06/05/2024 128
10/06/2024 140
01/07/2024 144
No puedes asumir reclutamiento puntual.
Cada paciente debe tener un tiempo de entrada uniforme dentro de su tramo.
==================================================
REGLA CRÍTICA SOBRE RANDOMIZACIÓN Y TIEMPOS DE ENTRADA
==================================================
La randomización es 1:1 aleatoria e independiente del tiempo de entrada.
Consecuencia obligatoria:
- analíticamente, ambos brazos tienen la misma distribución marginal de tiempos de entrada;
- p_c(D) y p_t(D) deben construirse con la misma mezcla marginal sobre TODOS los tramos, usando los mismos pesos de reclutamiento en ambos brazos;
- solo cambia λ entre brazos.
Queda explícitamente prohibido:
- asignar analíticamente a control los primeros 72 pacientes del calendario y a tratamiento los últimos 72;
- usar particiones deterministas por orden de entrada;
- usar una formulación analítica con una estructura de aleatorización y una simulación Monte Carlo con otra distinta.
La simulación Monte Carlo debe representar exactamente el mismo experimento que la parte analítica.
==================================================
SUPUESTO CENTRAL DE ESTE EJERCICIO
==================================================
El brazo control debe fijarse como una curva tipo Stupp.
Usa Weibull para ambos brazos:
S_c(t) = exp(-(t/λ_c)^k)
S_t(t) = exp(-(t/λ_t)^k)
Asume hazards proporcionales con el mismo parámetro de forma k en ambos brazos.
Entonces:
HR = (λ_c / λ_t)^k
==================================================
CALIBRACIÓN DEL CONTROL
==================================================
Debes calibrar el control tipo Stupp usando:
- mediana OS ≈ 14.6 meses
- supervivencia a 24 meses ≈ 27.2%
A partir de esos dos puntos debes derivar analíticamente:
- k calibrado
- λ_c para ese k calibrado
Además realiza sensibilidad para:
- k = 1.20
- k = k calibrado a Stupp
- k = 1.35
- k = 1.50
IMPORTANTE:
En este ejercicio, para cada valor de k debes mantener el control anclado a una mediana OS de 14.6 meses. No introduzcas todavía horquillas alternativas del control.
==================================================
FORMULACIÓN DEL PROBLEMA
==================================================
Para cada paciente:
- A_i = tiempo de entrada
- T_i^c ~ Weibull(λ_c, k) en control
- T_i^t ~ Weibull(λ_t, k) en tratamiento
- Y_i = fecha calendario de muerte
Randomización 1:1:
- 72 pacientes control
- 72 pacientes tratamiento
El ensayo termina en la estadística de orden 90 global de las 144 fechas de muerte combinadas.
Debes resolver λ_t, y por tanto el HR, tal que la mediana de la fecha del evento 90 global sea una fecha objetivo D.
==================================================
ESCENARIOS
==================================================
Calcula el HR implícito si el evento número 90 ocurre en:
- 15/04/2026
- 15/05/2026
- 15/06/2026
- 15/07/2026
- 15/08/2026
- 15/09/2026
- 15/10/2026
- 15/11/2026
==================================================
MÉTODO ANALÍTICO
==================================================
Define para cada brazo la probabilidad de evento antes de D:
p_c(D) = P(Y_i^c ≤ D)
p_t(D) = P(Y_i^t ≤ D)
y el número total de eventos:
N(D) = N_c(D) + N_t(D)
Debes integrar explícitamente la uniformidad de A_i dentro de cada tramo.
Si existe forma cerrada para la integral de p_i(D), debes usarla y mostrarla.
Si no usas forma cerrada, debes justificar por qué.
Debes escribir explícitamente:
- μ(D) = E[N(D)]
- σ²(D) = Var(N(D))
Usa una aproximación Poisson-binomial / normal con corrección por continuidad para resolver el HR tal que:
P(N(D) ≥ 90) = 0.5
Si de esa formulación se deriva:
μ(D) = 89.5
debes decir explícitamente que:
- no es una identidad exacta del problema original;
- es una consecuencia aproximada de la normalización con continuidad;
- y debes demostrar algebraicamente el colapso.
Debes cuantificar numéricamente la diferencia máxima absoluta entre:
- resolver por la ecuación probabilística aproximada P(N(D) ≥ 90)=0.5
- resolver por μ(D)=89.5
Si ambas vías coinciden salvo error numérico de punto flotante, debes decirlo con claridad.
==================================================
VALIDACIÓN MONTE CARLO
==================================================
Después valida el HR estimado con simulación Monte Carlo.
Requisitos obligatorios:
- al menos 50,000 simulaciones por escenario
- reclutamiento uniforme por tramo
- asignación exacta 72/72 por réplica
- la asignación 72/72 debe generarse en cada réplica
- tiempos Weibull generados exactamente como:
T = λ * (-ln U)^(1/k)
- no uses λ * np.random.weibull(k) sin justificarlo
- fija explícitamente una semilla aleatoria y repórtala
- el código debe ser completo, ejecutable y reproducible de principio a fin
En cada simulación debes:
1) generar tiempos de entrada
2) asignar pacientes a brazo con 72/72
3) generar supervivencias según brazo
4) combinar las 144 fechas de muerte
5) ordenar las fechas
6) obtener la fecha del evento 90 global
Si usas números aleatorios comunes entre escenarios, debes decirlo explícitamente.
Cada escenario debe seguir teniendo al menos 50,000 réplicas válidas.
==================================================
MÉTRICAS A REPORTAR
==================================================
Para cada fecha objetivo y cada valor de k reporta:
- λ_c del control
- λ_t implícita
- HR implícito
- mOS del control
- mOS implícita del tratamiento
- mediana simulada de la fecha del evento 90
- percentil 2.5% de esa fecha
- percentil 97.5% de esa fecha
- error en días frente a la fecha objetivo
Aclaraciones obligatorias:
- Distingue explícitamente entre cantidades analíticas y cantidades estimadas por Monte Carlo.
- No llames “intervalo de confianza” a los percentiles 2.5% y 97.5%.
- Repórtalos como percentiles o como intervalo central 95% de la distribución simulada.
- Reporta mediana y percentiles en formato de fecha calendario legible.
- Debes definir explícitamente el signo del error, por ejemplo:
error = mediana simulada − fecha objetivo
==================================================
FORMATO DE SALIDA
==================================================
Quiero:
1) derivación matemática breve pero rigurosa
2) código Python completo
3) tabla final completa en la propia respuesta
4) interpretación final estrictamente limitada al supuesto “control = Stupp”
La tabla final debe incluir las 32 combinaciones (8 fechas × 4 valores de k) y no puede truncarse.
La tabla final debe mostrar al menos estas columnas:
- fecha objetivo
- k
- λ_c del control
- λ_t implícita
- HR implícito
- mOS control
- mOS implícita tratamiento
- mediana simulada del evento 90
- P2.5 del evento 90
- P97.5 del evento 90
- error en días
La tabla debe estar bien formateada y legible en el cuerpo de la respuesta.
No la presentes como bloque roto, texto aplanado ni CSV sin explicación.
==================================================
OBLIGACIÓN DE AUDITORÍA
==================================================
Debes indicar explícitamente:
- la semilla usada
- el número de simulaciones
- la convención de conversión días→meses
- si hubo convergencia del root-finding en todos los escenarios
- la diferencia máxima absoluta entre ambas vías analíticas, si comparas ambas
Además, antes de dar la tabla final, debes realizar y respetar estas comprobaciones internas:
1) comprobar que k_calibrado satisface simultáneamente:
- mediana = 14.6 meses
- S(24 meses) = 0.272
2) comprobar que λ_c > 0 y λ_t > 0 en todos los escenarios
3) comprobar que, para cada k, la mOS implícita del tratamiento aumenta al retrasarse la fecha objetivo
4) comprobar que la mediana simulada del evento 90 queda razonablemente cerca de la fecha objetivo
5) si los errores Monte Carlo son grandes y sistemáticos, debes detenerte y revisar si:
- la parte analítica y la simulación usan exactamente la misma estructura de aleatorización;
- ambos brazos tienen la misma mezcla marginal de tiempos de entrada;
- la asignación 72/72 se genera en cada réplica;
- no se ha introducido ninguna partición determinista por orden de reclutamiento
6) comprobar que la tabla final contiene exactamente las 32 combinaciones
Si cualquiera de estas comprobaciones falla, debes corregir el método antes de emitir la tabla final.
==================================================
LÍMITES DE INTERPRETACIÓN
==================================================
En la interpretación final debes ser muy cuidadoso:
- puedes interpretar el HR como HR implícito condicional al supuesto “control = Stupp”
- debes usar explícitamente la expresión:
“HR implícito condicional al ancla del control”
- no debes presentarlo como estimación realista ni robusta del ensayo
- no debes usar expresiones como:
“HR estimado del ensayo”, “OS real del experimental”, o equivalentes
- no debes abrir todavía el debate sobre si el control de CLINGLIO podría ser mejor que Stupp
- no debes introducir todavía horquillas alternativas del control
- no debes hacer todavía análisis de plausibilidad clínica comparativa
==================================================
SALIDA ESPERADA
==================================================
Tu respuesta debe cerrar con una tabla completa, numérica y legible, seguida de una interpretación breve estrictamente condicionada al supuesto “control = Stupp”.
No añadas ninguna sexta sección.