Me parecería bien dejar de copiar y pegar los correos aquí. Si todos somos inversores, el correo acaba llegando. Me parecería correcto borrar incluso los anteriores. El resto de debate sobre ellos no.
Lo comparto. No sé si conocéis alguna manera de hacer esto más privado entre accionistas (grupo privado en Telegram o similar). He llegado hace poco, pero creo que sería conveniente.
Es probable que si las Juntas fueran confidenciales sabríamos algo más. Que cada mes nos hayan ido informando también es destacable. Se puede hacer firmar algún documento de confidencialidad. Creo que nos beneficiaria.
Xavi, yo la culpa que les echo es que no han gestionado bien el tema de los minoritarios. Igual se llevan una sorpresa si hacen una ampliación de capital, por inventarme algo, a 2 euros que dure un mes y para los socios actuales (siempre y cuando nos expongan claramente la situación y perspectivas de la empresa). Incluso creando una empresa que funcione como vehículo de inversión para agilizarles la gestión. No van a conseguir 20 M y nuevamente representa un esfuerzo que no puede hacerlo todo el mundo, pero ya tienes la sensibilidad que se presupone que debes tener. No les puedes exigir más.
Supongo que lo ideal sería hacer un grupo privado de Telegram, en el que solo se pudiera entrar mostrando tu certificado de acciones (la empresa te lo envía enseguida). Y no como el grupo actual que hay sesenta y tantas personas, y sigue entrando gente, y no sabemos quienes son. Pero si sabéis otra forma...
Desconocía que lo habian enviado también esta mañana. Otro inversor que conozco me ha dicho que lo había recibido esta tarde. Por cierto yo todavía no lo he recibido.
Los dos últimos emails que han llegado son el de la Convocatoria de la Junta (que llegó el 03-04 octubre), y el que enviaron ayer de Información complementaria de la Junta. Por el motivo que sea, los envían en 3-4 lotes. Los que tienen suerte lo recibieron ayer a primera hora, yo lo recibí a las 20:45h (supongo que es el segundo lote), y el resto lo recibirá durante el día de hoy y/o mañana. Ya me he quejado varias veces, y no parece que tenga solución. Si no llega, toca esperar.
Hola, me acaba de entrar el email de respuesta a la carta de Carla. Con una valoración de la empresa firmada el 8/9/25 por unos auditores que valoran la acción con los datos de balance de cierre de 31/12/2024, precia acción: 1,64€ precio derecho suscripción preferente: 1,63€ para justificar esta ampliación. El 11/09/25 recibí el email “Novedades septiembre 2025” donde un experto externo valoraba el precio por acción de 15,4€, y ampliando la ronda hasta el 30/10/2025
Supongo que en estos días recibiréis el email y lo comentaréis más en profundidad Saludos
Como es que están tan desesperados por el cash? Pensaba que con un HR de ≅ 0,5 en PFS en el MGMT metilado se iba sobrado para negociar un mini up-front con unas Pharmas con la que se ha mantenido contacto desde hace muchos meses, sino años.
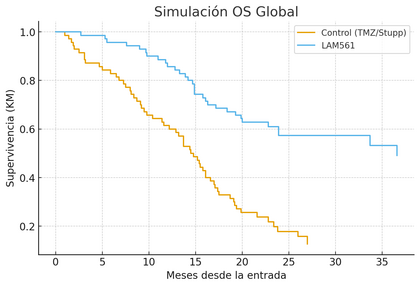
Simulando la OS global con los pocos datos que nos han compartido me sale un HR de entre 0,33 y 0,41 en OS global:
45 pacientes reclutados en dic 2022.
101 pacientes reclutados en nov 2023 → +56 en ese año.
140 pacientes reclutados en jun 2024 → +39 en 6 meses.
90 exitus previstos para febrero de 2026
Lo más racional es pensar que el 2OHA tiene un efecto tardío dado que tarda meses en distribuirse, acumularse y modular la membrana por lo que solo es efectivo en los pacientes con mejor pronóstico y por ello a las 60 PFS no se vio significancia estadística pero la van a ver a las 90 OS.
Comparto datos simulando que el grupo control y el experimental replican las curvas y distribución del grupo Temozolomida en el ensayo Stupp. 2005. Obviamente en este ensayo los pacientes recibirán tratamientos y curas más actualizados que les mejoraran la calidad de vida y el pronóstico pero una comparativa tan holgada con el Stupp. 2005 debería sentar una base más que suficiente como para negociar con las Pharmas desde una posición que no es compatible con una dilución como la que se nos plantean en el primer email y se nos intenta justificar en el segundo.
Todo es posible, pero yo sin más explicaciones no lo veo. En esta breve narrativa flash que nos han pasado me falta el sustento necesario como para justificar tanta dilución: Demasiado shock en tan pocas palabras.
¿Qué pensais? A corto plazo las estamos viendo canutas, pero sigue siendo una opción para obtener una bonita jubilación??
Vamos a estimar la valoración potencial de Laminar Pharma si el medicamento LAM561 solo se aprueba para pacientes con glioblastoma MGMT metilado, usando los parámetros que ya me diste:
💊 Precio por tratamiento: €80 000
💰 Royalties: 20–25 %
🌍 Ámbito global (EE. UU., UE, Japón, resto del mundo)
📈 Pacientes metilados: ~35–40 % del total
🧮 Cálculo paso a paso
1️⃣ Estimación de pacientes globales
Casos nuevos de glioblastoma al año (global): ~60 000
24 000 pacientes × €80 000 = €1,92 mil millones/año
Este sería el mercado total direccionable (TAM) para el subgrupo metilado.
3️⃣ Ingresos para Laminar (por royalties)
RoyaltiesIngreso anual potencial (royalties) | 20 % | €384 M | 25 % | €480 M👉 Entre €380 y €480 M/año de ingresos potenciales por royalties globales.
4️⃣ Valoración estimada de empresa (DCF simplificado)
Tomando un múltiplo conservador de 5× ingresos anuales futuros descontados, típico en biotech con producto huérfano en oncología avanzada:
Valor = €380–480 M × 5 = €1,9 – 2,4 mil millones
5️⃣ Comparativa con el escenario “todos los pacientes” (metilados + no metilados)
EscenarioMercado total (TAM)Ingresos Laminar (royalties)Valoración estimada | Todos los pacientes | ~€5 000 M | €1 000 M/año | €5 000 M | Solo metilados | ~€1 900 M | €380–480 M/año | €1 900–2 400 M📉 Reducción de valoración: ~60 % respecto al escenario “global”. 💡 Interpretación
Laminar seguiría siendo una empresa potencialmente unicornio (valor > €1 000 M) incluso con eficacia restringida a los metilados.
La etiqueta “terapia dirigida a biomarcador” podría atraer licencias o adquisición por grandes farmacéuticas centradas en neuro-oncología.
Si obtiene aprobación condicional EMA + designación huérfana FDA, la valoración se consolidaría en el rango €1,8–2,5 mil millones, incluso sin cobertura en no metilados.