Acceder

Mejores artículos de inversión y bolsa: recomendaciones, análisis, opiniones...

746 respuestas
Mejores artículos de inversión y bolsa: recomendaciones, análisis, opiniones...

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
50 / 51
#736

El fondo soberano más rentable del mundo advierte de una correción en la Bolsa estadounidense

 
El Fondo de Pensiones de Nueva Zelanda, certificado como el fondo soberano con mayor rendimiento del mundo, ha alertado que las inversiones en las acciones de la Bolsa de Estados Unidos sufrirán una corrección en el futuro, a pesar de los buenos resultados desempañados en los últimos años.

"La rentabilidad de las acciones estadounidenses en los últimos dos años es casi el doble de la rentabilidad anualizada de los últimos 20 años, por lo que cabría esperar que en algún momento se produjera una reversión a la media", ha destacado la consejera delegada de Guardians of New Zealand Superannuation, que administra el fondo, Jo Townsend.

El vehículo de inversión estatal ha informado que cerrará el ejercicio de 2026 con una valoración de 94.400 millones de dólares neozelandeses (unos 47.000millones de euros), lo que supone una mejora anual de 9.300 millones de dólares neozelandeses (4.650 millones de euros).

En este sentido, el fondo ha indicado que su rentabilidad se situó en el 14,17% --una vez deducidos costes y antes de impuestos en Nueva Zelanda-- durante los 12 meses finalizados el 30 de junio de 2026, superando "ampliamente" el rendimiento del 2,71% de las letras del Tesoro a 90 días en el mismo periodo, aunque quedó 0,1% por debajo del índice de la cartera de referencia, elaborada por los inversores del fondo.

No obstante, el buen desempeño de los últimos años parece abrir a partir de ahora una etapa con menores rendimientos en la cartera por la renta variable, lo que ha provocado rebajar las previsiones de rentabilidad anual de del 7,8% al 7,2%.

"Seguiremos siendo evaluados en función de si generamos más valor para los contribuyentes del que se obtendría si el Gobierno utilizara los activos del fondo para amortizar deuda, y de si nuestras rentabilidades a largo plazo superan a las de una estrategia pasiva con un nivel de riesgo equivalente", ha sostenido Townsend 

#738

Resultados del Barómetro Bitstack; España y Bitcoin

 Según la encuesta, Bitcoin se consolida como la segunda divisa en la que más confían los españoles para preservar su valor a diez años, solo por detrás del euro.

Confianza monetaria: Tras el euro (65%), los españoles señalan a Bitcoin (8%) como la divisa en la que más confían, por delante del dólar estadounidense (6%) y el franco suizo (4%). Entre los menores de 45 años esta cifra sube al 10%, y entre quienes ya poseen Bitcoin, al 34%.

Notoriedad y adopción: El barómetro revela que el 95% de los españoles ha oído hablar de Bitcoin, aunque solo el 18% afirma que sabría explicarlo. El 9% lo posee actualmente, con una clara brecha generacional: 17% entre los 25-34 años frente a solo 3% entre los 55-64 años. Para el 28% de los propietarios, Bitcoin fue su primera inversión financiera, porcentaje que asciende al 44% entre los de 25-34 años.

Ahorro y jubilación: Los datos muestran que casi uno de cada dos españoles menores de 45 años (45%) considera que Bitcoin puede ser útil para preparar la jubilación, frente al 33% de los mayores de 45. Entre los propietarios, el motivo principal para mantenerlo es la inversión a largo plazo (47%).

Políticas públicas: El estudio detecta una actitud pragmática: minar Bitcoin con excedentes de energía renovable es la única propuesta con balance neto positivo (42% a favor, 51% entre los 25-34 años, frente a 37% en contra). En cambio, solo el 27% apoyaría una reserva estratégica nacional de Bitcoin.

España en el contexto europeo
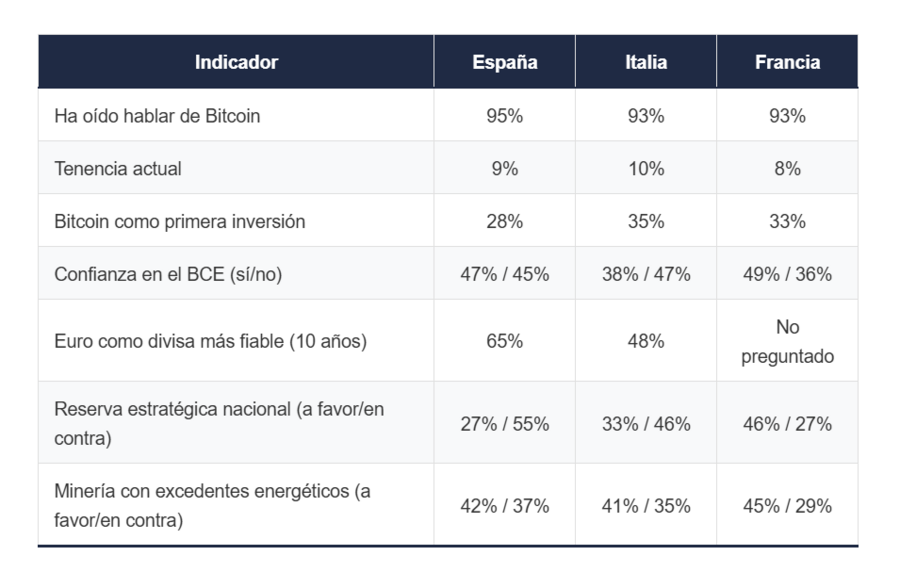
El barómetro, que también recoge datos equivalentes de Francia e Italia, permite comparar la posición española:
 
Los resultados del barómetro sitúan a España como el mercado con mayor notoriedad de Bitcoin de los tres países analizados, pero también como el más cauto en materia de políticas públicas: mientras Francia se muestra mucho más favorable a una reserva estratégica nacional (46% a favor), España es el país con mayor rechazo (55% en contra). En cambio, España lidera claramente el vínculo entre Bitcoin y jubilación (45% en el tramo 18-44 años, frente al 34% en Francia y 33% en Italia).

Según explica Álvaro Gómez-Ballesteros, CFO de Bitstack, estos resultados reflejan que los españoles ya sitúan a Bitcoin por delante del dólar como reserva de confianza a largo plazo, y que su papel como herramienta de ahorro para la jubilación gana terreno frente al resto de mercados europeos analizados.

  Los españoles confían más en el bitcoin que en el dólar o el franco suizo, según Bitstack 


Los españoles sitúan al bitcoin como la segunda divisa en la que más confían, por delante del dólar o el franco suizo, según se desprende de una encuesta elaborada por Bitstack y difundida este martes.

Tras el euro (65%), los españoles señalan a bitcoin (8%) como la divisa en la que más confían, por delante del dólar estadounidense (6%) y el franco suizo (4%). Entre los menores de 45 años esta cifra sube al 10%, y entre quienes ya poseen la criptomoneda, al 34%.

"Lo que parecen pensar los españoles es que una moneda cuya oferta nadie puede ampliar merece ser conservada a lo largo de la vida laboral", ha afirmado el director financiero de Bitstack, Álvaro Gómez-Ballesteros.

El barómetro indica que el 95% de los españoles ha oído hablar de bitcoin, aunque solo el 18% afirma que sabría explicarlo. De su lado, el 34% ha oído hablar de la divisa sin saber realmente qué es. Entre los propietarios actuales, solo el 54% afirma que sabría explicar el Bitcoin.

El 9% lo posee actualmente, con una brecha generacional: 17% entre los de 25-34 años frente a solo 3% entre los 55-64 años. La tenencia es mayor entre los hombres (12%) que entre las mujeres (6%).

Respecto al largo plazo, casi uno de cada dos españoles menores de 45 años (45%) considera que el bitcoin puede ser útil para preparar la jubilación, frente al 33% de los mayores de 45. Entre los propietarios, el motivo principal para mantenerlo es la inversión a largo plazo (47%), seguida de la diversificación de la cartera (39%) y la protección contra la inflación (37%).

Asimismo, también el 47% planea mantener Bitcoin durante más de tres años, incluido un 32% durante más de cinco años, mientras que otro 32% de los propietarios actuales ha entrado en el mercado en el último año.

Para casi uno de cada dos propietarios españoles (43%), el Bitcoin formó parte de su primera experiencia de inversión: el 28% empezó con él y otro 15% comenzó con Bitcoin y otros productos al mismo tiempo 

Datos del Barómetro Bitstack "España y Bitcoin", elaborado por Selvitys mediante encuesta CAWI a 2.000 personas representativas de la población española de 18 a 64 años, con trabajo de campo realizado entre el 31 de julio y el 7 de agosto de 2026. Margen de error de entre 1,0 y 2,2 puntos. Toda publicación de estos datos debe citar: "Encuesta Selvitys para Bitstack". 
#739

Re: Mejores artículos de inversión y bolsa: recomendaciones, análisis, opiniones...

 
La inteligencia artificial (IA) deberá generar alrededor de 5,4 billones de dólares (unos 4,66 billones de euros al cambio actual) de valor anual para los clientes a mediados de la próxima década con el fin de justificar el despliegue de infraestructuras previsto hasta 2030, según un análisis de Schroders, que sitúa en cerca de 9 billones de dólares (7,76 billones de euros) la inversión acumulada en centros de datos de IA entre 2026 y 2030.

La gestora estima que la inversión anual en centros de datos vinculados a la IA --incluidos chips, redes, terrenos, edificios e infraestructura eléctrica-- ronda ya un billón de dólares en 2026. Esta inversión podría elevarse hasta unos 2,9 billones de dólares en 2030 si mantiene un ritmo de crecimiento anual del 30%, en línea con el extremo inferior de las previsiones de Nvidia, que apunta a un desembolso anual de entre 3 y 4 billones de dólares para ese ejercicio.

El especialista global en tecnología de Schroders Jonathan McMullan ha señalado que el debate sobre si esta inversión acabará siendo rentable no se resolverá mediante analogías con la electrificación, los ferrocarriles o la burbuja de las telecomunicaciones de comienzos de siglo, sino atendiendo a la capacidad de la IA para generar ingresos y productividad suficientes para sus clientes.

1,2 DÓLARES DE VALOR POR DÓLAR INVERTIDO

Según el marco de cálculo de Schroders, cada dólar de inversión anual en activos fijos para centros de datos requiere unos 0,63 dólares de ingresos anuales por infraestructura. Tras incorporar los márgenes de los proveedores de modelos y software y los costes de implantación para los clientes, la IA debe generar unos 1,19 dólares de valor anual para el usuario final por cada dólar invertido en infraestructura.

La firma resume esta relación en una regla: por cada billón de dólares invertido anualmente en centros de datos, serían necesarios alrededor de 1,2 billones de dólares de valor anual para los clientes. En términos de la vida útil de los activos, que fija en una media aproximada de diez años, cada dólar de inversión de capital debería acabar generando unos 6 dólares de valor para el cliente.

RENTABILIDAD ESPERADA

Schroders parte de la hipótesis de que los operadores de centros de datos buscan una rentabilidad sobre el capital del 15% y un margen operativo del 30%; que las compañías de modelos y software cobran 1,5 veces el coste de la infraestructura subyacente; y que los clientes exigen también un retorno del 15% sobre el coste total de adopción.

La gestora calcula que, una vez maduro el parque de activos construido entre 2026 y 2030, previsiblemente hacia 2033 y 2034, la inversión acumulada deberá generar 5,4 billones de dólares de valor anual para los clientes.

UN OBJETIVO EQUIVALENTE AL 4,5% DEL PIB MUNDIAL

Esta cifra equivale aproximadamente al 20% del beneficio operativo empresarial mundial actual y al 4,5% del PIB global, según el informe. A cierre de 2030, la base neta de activos se aproximaría a 7 billones de dólares, aunque se reduciría hasta unos 4,5 billones tras la amortización en el periodo posterior.

Schroders sostiene que las aplicaciones de IA identificables actualmente, entre ellas el desarrollo de software, los servicios tecnológicos, la atención al cliente y el trabajo administrativo e intelectual podrían aportar entre 2,2 y 3,7 billones de dólares de valor anual. Esta cantidad cubriría aproximadamente la mitad de las necesidades estimadas.

El resto debería proceder de una combinación de ahorro de costes laborales y operativos, crecimiento adicional de los ingresos empresariales, ganancias de cuota de mercado y nuevas aplicaciones todavía no desarrolladas o no cuantificables.

LA FACTURA DE IA DEBERÁ CRECER UN 45% ANUAL

La firma estima que los clientes pagan actualmente unos 300.000 millones de dólares anuales por servicios de IA, incluyendo IA en la nube, modelos y software nativo. Para que el despliegue previsto de infraestructura resulte sostenible en su fase de madurez, esa factura tendría que alcanzar unos 4,2 billones de dólares, lo que exigiría un crecimiento anual aproximado del 45% durante siete años.

El análisis advierte, no obstante, de que existe un desfase relevante entre la inversión y el retorno económico. La construcción de un centro de datos puede prolongarse entre 18 y 24 meses y las aplicaciones empresariales más profundas requieren uno o dos años adicionales de implantación y cambios organizativos antes de reflejar su impacto en las cuentas.

Así, un dólar invertido en infraestructura de IA en 2025 podría no traducirse en valor para el cliente hasta 2028 o más tarde. Por ello, Schroders considera que el ciclo puede parecer injustificado durante varios años aun cuando termine generando retornos suficientes.

La entidad identifica tres condiciones para que el actual nivel de inversión sea racional: que el crecimiento del gasto de capital se modere en algún momento, que las infraestructuras puedan construirse y entrar en funcionamiento según lo previsto --en un contexto condicionado por la energía, los semiconductores y la capacidad de construcción-- y que el valor para los clientes se materialice antes de que sea necesario refinanciar los activos.

Schroders concluye que la cuestión no será solo si la IA crea el valor necesario para compensar la inversión, sino qué empresas y segmentos de la cadena tecnológica lograrán capturarlo, dado que algunos sectores podrían sufrir presión sobre sus ingresos mientras otros concentran los beneficios del ciclo inversor 

#740

Las gestoras culpan al déficit público del subidón de tipos en renta fija, pero atisban su estabilización

 
Las gestoras de fondos internacionales han achacado el subidón de las rentabilidades en la renta fija de los últimos meses a las políticas fiscales agresivas, los altos déficits públicos y las crecientes necesidades de emisión de deuda por parte de los Estados --más allá de los vientos de cola derivados del conflicto en Oriente Próximo--, al tiempo que han adelantado una inminente estabilización de los bonos soberanos.

En España, la rentabilidad del bono soberano con vencimiento a 10 años se ha instaurado por encima de la barrera del 4% desde el pasado miércoles, cota que no registraba desde octubre de 2023, cuando la economía europea atravesaba una ola inflacionista que llevó al Banco Central Europeo (BCE) a elevar los tipos de interés hasta ese umbral.

La tónica se repite a nivel internacional. En Francia e Italia, los bonos del Estado con igual plazo rozaban el viernes el 4,7%, mientras que al otro lado del charco, la deuda soberana estadounidense a 10 años se mantenía por segundo día consecutivo en el entorno del 5,2%, nivel que no repetía desde junio de 2007 en plena crisis financiera.

"La política fiscal de los mercados desarrollados sigue siendo extremadamente agresiva, con déficits públicos considerables, un nivel de deuda pública ya de por sí extremadamente elevado y la consiguiente necesidad de colocar en el mercado cantidades cada vez mayores de bonos del Estado. El hecho de que esto ocurra en un contexto de subida de los tipos de interés no hace sino añadir más presión a las finanzas públicas", ha argumentado el gestor de fondos de renta fija en Generali AM, Stefano Fiorini.

En esta misma línea, el director de Deuda de Mercados Emergentes y Materias Primas de Schroders, Abdallah Guezour, ha advertido que resulta "evidente" que el mercado se encamina hacia "una fase crítica del ciclo de los bonos soberanos".

A pesar de que los elevados rendimientos actuales resultan atractivos entre los inversores en renta fija al partir de un punto más atractivo para generar ingresos y rentabilidades potenciales, los especialistas cuestionan las oportunidades por el riesgo que conlleva el actual contexto, que podría no estar dando una contrapeso adecuado a la incertidumbre.

"El aumento de los rendimientos ha mejorado las oportunidades de obtener ingresos en toda la clase de activos, pero, con unos 'spreads' ajustados, los inversores no reciben necesariamente una compensación equitativa por cada riesgo que asumen", ha precisado el gestor de carteras en TwentyFour AM, Eoin Walsh.

BRECHA ENTRE MERCADOS DESARROLLADOS Y EMERGENTES

Al mismo tiempo, dentro del alza de las rentabilidades de los mercados de deuda los analistas han identificado que pese a tratarse de un movimiento global, ha dado lugar a un comportamiento "muy diferente" entre mercados desarrollados y mercados emergentes.

En cifras, desde inicios del mes de febrero --momento previo al comienzo de la guerra de Irán, utilizado habitualmente como catalizador de los repuntes--, el interés de las obligaciones del Estado de China a 10 años ha pasado del 1,8% al 1,67%, lo que implica una caída de 13 puntos básicos. En el caso de la India, su deuda contiene los avances y transita desde el 6,7% al 7,1% en el mismo periodo de tiempo, aumentando su rendimiento en tan solo 40 puntos básicos.

El contraste con las economías occidentales es acusado. En ese mismo lapso, las rentabilidades de los bonos estatales al mismo plazo se han tensionado con fuerza: España suma un repunte de 88 puntos básicos, Estados Unidos escala 100 puntos y tanto Italia como Francia encarecen sus costes de financiación por encima de los 120 puntos básicos.

"La subida de los rendimientos ha sido mucho más intensa en los mercados desarrollados que en los emergentes, donde unos niveles de deuda más moderados y una mayor flexibilidad fiscal y monetaria han contribuido a una evolución más favorable de los bonos soberanos. Además, estos se benefician de tipos reales --con la inflación descontada-- más atractivos", ha explicado Fiorini.

Por otro lado, a la renta fija gubernamental occidental le ha surgido un nuevo competidor que empuja aún más sus rendimientos: las emisiones corporativas de grado de inversión para financiar los programas de Inteligencia Artificial (IA) de las principales multinacionales tecnológicas.

En cifras, la firma de inversión Muzinich & Co calcula que la emisión bruta total de este tipo de instrumentos financieros superará los 2 billones de dólares en 2026 y no afectará únicamente al mercado de crédito estadounidense, ya que estos emisores están diversificando progresivamente sus programas de financiación.

ESTABILIZACIÓN PESE A "LA FALTA DE CREDIBILIDAD"

Pese a las presiones, los rendimientos en los mercados desarrollados parecen haber encontrado su techo y las gestoras ya adelantan su estabilización en los niveles actuales, especialmente teniendo en cuenta la posibilidad de un 'short squeeze' --un estrangulamiento de posiciones cortas que fuerza a los inversores bajistas a comprar a toda prisa para cubrir sus pérdidas, acelerando la corrección de las rentabilidades--, que tal y como ha apuntado Guezour, podría verse desencadenado por los esfuerzos continuos del Tesoro estadounidense para contener el coste de financiación.

No obstante, el estratega de Schroders ha alertado de que el principal motivo de preocupación a largo plazo sigue siendo "la credibilidad de la política estadounidense, con el riesgo cada vez mayor de que los acontecimientos actuales puedan derivar en una auténtica crisis fiscal".

"Sin un marco fiscal convincente, estos esfuerzos podrían, por el contrario, atraer aún más la atención sobre la dinámica extremadamente desfavorable de oferta y demanda en el segmento a largo plazo del mercado de bonos estadounidense, erosionando aún más la confianza tanto en el Tesoro como en la Reserva Federal", ha concluido Guezour 

#741

Grisi (Santander) ve un mercado "sobrerreaccionado" respecto a los tipos de interés y fija el techo en el 3%

 
El consejero delegado de Banco Santander, Héctor Grisi, ha defendido que el mercado ha sobrerreaccionado respecto a las estimaciones de las próximas subidas de tipos de interés por parte del Banco Central Europeo (BCE), que ya descuenta entre tres y cuatro nuevas alzas.

En este sentido, el CEO de la entidad financiera se ha mostrado más prudente y ha anticipado que el precio del dinero podría encontrar su techo en el 3% para finales del presente año, lo que implicaría devolver las tasas a niveles que no se registraban desde diciembre de 2024.

"Yo soy un poco más cauteloso y cautelosamente optimista de lo que pueda suceder. Yo creo que dos subidas sería lo adecuado para mantener y restringir un poquito la inflación. Así, deberíamos de estar más o menos con tipos alrededor del 2,75 o 3% para el cierre del año", ha argumentado el ejecutivo durante su intervención en un foro 'Encuentro Financiero XVII' organizado por KPMG y el periódico 'Expansión'.

A partir de ese punto, el banquero ha avanzado que habría que valorar "cómo se desarrollan las situaciones en los diferentes escenarios", lo que podría elevar "tal vez un poquito por encima del 3%" las tasas hacia mitad de 2027, para que, posteriormente, empiecen a bajar hacia finales de ese mismo ejercicio. "Eso es más o menos lo que nosotros estimamos", ha apostillado.

Pese a la visión optimista, Grisi ha recordado que se ha visto un pico de inflación alto en el mes de agosto. En cifras, el coste de vida aumentó un 4,3% interanual en España, mientras que en el resto de la Unión Europea estuvo en niveles de entre el 3,5% y el 4%.

"Creo que eso es una inflación demasiado alta comparado con un tipo neutral. El Banco Central Europeo dice que los tipos neutrales, donde vamos a decir que no hace ni frío ni calor, están alrededor del 2,25% o 2,5%. Estos tienen que irse por encima de eso", ha remarcado el segundo máximo representante del banco cántabro, quien, al mismo tiempo, ha respaldado que las autoridades monetarias "tienen apretar un poco las tuercas y atacar de lleno la inflación" para que ceda.

PIEZAS CLAVE

Respecto a las recientes compras que el Grupo ha realizado en Reino Unido --TSB-- y Estados Unidos --Webster Bank--, el representante del Santander ha reivindicado que son "exactamente piezas" que la entidad necesitaba para hacer que las operaciones de la firma en esas geografías sean "mucho mejores".

"En Reino Unido, somos ahora el tercer banco ya en número de cuentas corrientes. Eso nos permite tener una mejor estructura de depósitos para ser mucho más competitivos. En el caso de Estados Unidos, necesitábamos la parte que nos faltaba, que era básicamente dar entrada en banca comercial a las empresas medianas y pequeñas, donde no teníamos un brazo fuerte en ese sentido", ha respaldado el consejero delegado.

De cara a futuras compras, el directivo ha reiterado que va haber una pausa por los próximos dos años en adquisiciones y ha abogado por ser responsables nuevas posibilidades que puedan surgir.

"Necesitamos tiempo para digerir las adquisiciones que hicimos en Reino Unido y en Estados Unidos. Nuestros equipos están trabajando para llevarlas a cabo y hacerlas lo más rápido posible, pero aún hay que detonar las sinergias que le dijimos al mercado", ha aseverado el CEO de Santander.

DIFERENCIA RESPECTO A EEUU Preguntado por la simplificación regulatoria exigida por el sector a las autoridades competentes del bloque comunitario, el baquero ha expuesto que puede suponer una palanca para impulsar el crecimiento.

En esta línea, Grisi ha criticado el lento desarrollo en Europa respecto a los Estados Unidos. "Si vemos el déficit de crecimiento que hemos tenido respecto a los Estados Unidos, identificamos que ha sido de 0,7 a 1,7 puntos porcentuales cada año en los últimos 20 ejercicios. Eso nos separa tremendamente y lo que nosotros tenemos que hacer es alcanzarlos", ha precisado.

Así, el mandatario del Santander ha exhortado a adaptar y simplificar la regulación bancaria del continente para ser mucho más competitivos, aunque sin relejar las exigencias. "Hay que hacerla mucho más fácil para nosotros para poder competir palmo a palmo con lo que tenemos que competir", ha subrayado el número dos del cántabro.

Asimismo, el consejero delegado ha descartado que el intento de las autoridades europeas por movilizar una parte sustancial del ahorro europeo hacia la inversión directa tenga algún tipo de implicación negativa en el negocio bancario al verse reducidos los depósitos de los clientes.

"Nosotros no lo vemos así, vemos que es una oportunidad, porque lo más importante es que el ahorro se canalice hacia inversiones productivas y ahí es precisamente donde la banca puede jugar un papel muy importante. Somos un instrumento más y sentimos que la gente tiene que tener la capacidad de invertir donde más le convenga", ha concluido el CEO de Santande 

#742

Gortázar (Caixabank) anticipa un menor crecimiento hipotecario en 2027 por el alza de precios y tipos

 
El consejero delegado de Caixabank, Gonzalo Gortázar, ha adelantado que de cara al próximo año la entidad financiera que dirige prevé una caída en el crecimiento del crédito hipotecario debido al alza de precios de la vivienda y el repunte de los tipos de interés por parte del Banco Central Europeo (BCE), para el que mercado descuenta ya hasta cuatro subidas adicionales, lo que llevaría las tasas hasta el 3,5%.

"Creo que nos acercamos a un problema de asequibilidad y también influye el hecho de que los tipos de interés actuales y los de largo plazo estén más altos. De cara al año que viene vamos a ver una desaceleración en el crecimiento --de prestamos a la vivienda--, porque hay mucha gente que querría comprar casa, pero no llegan a los precios actuales desafortunadamente", ha remarcado el banquero durante su intervención en el foro 'Encuentro Financiero XVII' organizado por KPMG y el periódico 'Expansión'.

No obstante, el CEO de la firma ha puesto en valor el desarrollo en las otras dos categorias de crédito, consumo y empresas, que impulsan el alza de la financiación concedida por el grupo. En este sentido, el directivo ha destacado que el crecimiento del consumo está aumentando entre un 11 y un 12% interanual.

"Quizá el ratio sea algo menor en los próximos meses, pero creemos que estará por encima del 10%", ha calculado Gortázar, quien ha especificado que de cara al año que viene "puede moderarse un poco". No obstante, el ejecutivo ha augurado que en la visión de largo plazo, el crédito al consumo todavía "tiene margen de recorrido" gracias la "fuerza y confianza" que presenta.

Respecto al crédito a empresas, el CEO de Caixabank ha aseverado que el comportamiento del segmento ha sido "mejor del esperado" y superior a la evolución de los tipos, pese a la incertidumbre.

"Los riesgos van a estar ahí fuera siempre y ahora están muy centrados en Irán o en los riesgos de mercado, la inteligencia artificial, pero nuestros empresarios tienen que seguir invirtiendo, avanzando y estamos viendo una demanda razonable de inversión acompañando el crecimiento del PIB nominal", ha subrayado el representante del banco.

EL IMPACTO DE LA 'IA' EN EL EMPLEO

Por otro lado, el CEO de Caixabank ha detallado que la aplicación de la inteligencia artificial (IA) en el grupo ya está dando sus frutos en la operativa de la entidad. "Como empleado, la IA es un apoyo extraordinario para consultar la información, sacarla, gestionarla y ofrecerla a un cliente de una manera que sea fácil y que responda a sus necesidades", ha puntualizado.

Respecto a la mejora en el trabajo, Gortázar ha matizado que la IA pese a estar permitiendo ahorrar hasta dos horas a la semana en según qué tareas, "no está transformando la entidad, solo le está aportando algo más de productividad".

Al mismo tiempo, el consejero delegado ha pronosticado que de cara al futuro, la IA permitirá mantener las tasas de crecimiento actuales "sin necesidad de ir añadiendo personas en la misma proporción en la que crecemos".

"Tendrá una capacidad para nosotros de reducir muchos de los procesos que tenemos subcontratados, con lo cual eso sí puede tener un impacto en el empleo", ha subrayado. En este contexto, el directivo de Caixabank ha reconocido que va a haber posiciones que a consecuencia de la mayor productividad queden vacantes.

Respecto al avance del plan estratégico 2025-2027 del Grupo, el CEO ha indicado que pese a faltar todavía la segunda mitad de este año y el que viene entero, "los grandes desafíos de crecimiento, de transformación y de rentabilidad llevan "una marcha muy fuerte" y espera "cumplirlos y excederlos".

De cara a la siguiente hoja de ruta, Gortazar prevé que la inteligencia artificial y sus consecuencias estén en el eje central de la misma 

#743

Bankinter centra su estrategia inversora española en valores como Santander, Indra, Iberdrola y ACS

 
El listado de valores españoles recomendados por la estrategia de inversión de Bankinter ha quedado compuesto por Santander, BBVA, CaixaBank, Indra, Iberdrola, Endesa, ACS, Ferrovial, Cellnex y Aena, según se desprende del informe de estrategia y perspectivas correspondientes al cuarto trimestre del 2026.

En el listado de cotizadas figuran otros nombres de procedencia internacional como Nvidia, Broadcom, AMD, TSMC, ASML, Micron y LAM en el ámbito de los semiconductores.

Respecto al área de tecnología, Bankinter ha incluido Microsoft, Alphabet, Meta, Apple, Amazon y Netflix, mientras que entre los bancos recomendados también destacan Unicredit, Commerzbank, Intesa, Citigroup, Morgan Stanley y Bank of America.

Junto a Indra, la entidad recomienda dentro del sector de la defensa a Rheinmetall, Leonardo, Thales, Lockheed Martin y RTX, y a Vinci en infraestructuras.

Por último, Bankinter señala a Enel, E.On, RWE y Next Era en el sector de 'utilities'.

De cara al futuro, unos beneficios empresariales que siguen sorprendiendo al alza y un mercado que descuenta el escenario actual exigente ofrecen, según Bankinter, potenciales de revalorización dispares comprendidos entre el 11% en el caso de Europa y del 36% en Estados Unidos, este último debido al impulso de los semiconductores.

En el caso español, Bankinter prevé un potencial del 16%, por encima de países como Portugal (14%) y de la media regional (11%).

El equipo de análisis liderado por Ramón Forcada mantiene una exposición elevada a renta variable respaldada por las expectativas de crecimiento en beneficios "sólidas", en gran parte por tendencias como la inteligencia artificial, la electrificación y el incremento de la inversión en defensa, pero también porque considera que el balance de riesgos ya apunta hacia un escenario "más favorable" de cara a 2027.

"Respecto al balance de riesgos, el mercado descuenta en la actualidad un escenario exigente en variables clave como petróleo, expectativas de tipos o rentabilidades de los bonos", esgrimen los analistas de Bankinter.

Así, la entidad prevé que el precio del crudo se modere hasta los 80 dólares por barril a medida que se relajen las tensiones geopolítica.

En política monetaria, estiman que tanto el Banco Central Europeo (BCE) como su homólogo estadounidense, la Reserva Federal (Fed) aplique dos subidas de los tipos de interés hasta comienzos del 2027, frente a las tres que descuenta el mercado.

El informe recalca que el impacto de las elecciones de medio mandato en Estados Unidos, que se celebrarán el próximo 3 de noviembre, tendrán un impacto "reducido", puesto que el mercado descuenta una probabilidad elevada de que la Cámara de Representantes caiga en manos demócratas.

En relación al repunte de las rentabilidades de los bonos soberanos a nivel mundial, Bankinter prevé que la guerra en Oriente Medio continúe impulsando el precio del petróleo por encima de la cota psicológica de los 100 dólares y, por tanto, seguirá tensionando la curva de bonos.

Ante este escenario, el equipo de analistas de la entidad mantiene su estrategia de inversión centrada en bonos de elevada calidad crediticia, en la parte corta y media de la curva (hasta cinco años), opta por posiciones en bonos de gobiernos para diversificar y por el crédito corporativo de elevada calidad.

Respecto al ámbito de las divisas, Bankinter sostiene que el conflicto en Irán, enquistado, se convierte en un factor de soporte para el dólar, que permanecerá apreciado frente al euro en un rango de entre 1,12 y 1,17 'billetes verdes'.

Asimismo, estiman que el yen debería moderar su depreciación tras las subidas de tipos, el estrechamiento del diferencial en relación a Europa y Estados Unidos y las intervenciones del gobierno americano y japonés 

#744

JB Capital prevé que la banca bata previsiones el tercer trimestre y apuesta por Bankinter y Sabadell

 
La firma de análisis JB Capital espera que la próxima campaña de resultados correspondiente al tercer trimestre de 2026 actúe de nuevo como un "catalizador positivo" para el sector bancario de España y Portugal, con las entidades cumpliendo o incluso elevando las estimaciones de cifras de negocio para el conjunto del ejercicio y con Sabadell y Bankinter entre sus favoritos.

En un informe previo a la presentación de cuentas, la firma de análisis ha realizado un ajuste de sus estimaciones para el conjunto del sector y prevé ahora que la rentabilidad (RoTE, por sus siglas en ingles) continúe mejorando desde el entorno del 19% estimado para 2026 hasta superar el 21% en 2028.

Al mismo tiempo, JB Capital proyecta un crecimiento del beneficio por acción (BPA) de los bancos ibéricos de alrededor del 12%, tanto en 2027 como en 2028, una cifra que se sitúa "holgadamente por encima" del promedio del 9% previsto para las entidades del selectivo europeo 'Stoxx Europe 600'.

Este perfil de ganancias, sumado a una rentabilidad total por dividendo estimada de aproximadamente el 7%, respalda la visión "positiva" del análisis sobre el sector financiero de la península, tal y como atestigua el grupo financiero, que percibe ya una mejora de los márgenes de clientes.

"Aunque el beneficio de unos tipos más altos debería trasladarse con cierto retraso, dada la evolución no paralela de la curva de tipos, los datos del sector ya apuntan a una recuperación de los márgenes con clientes", reza el estudio.

MAYOR COMPETENCIA EN HIPOTECAS, MÁS MARGEN EN EMPRESAS

En el apartado del crédito, los expertos pronostican que la cartera avance en línea con la estimación del 4% anual para el periodo 2026-2028, con posibilidades de superar dicha cota en el mercado portugués.

A nivel nacional, la cartera de hipotecas creció un 3,9% interanual en julio. Sin embargo, la nueva producción cayó un 1% en comparación con el mismo mes del año anterior y el tipo de interés medio de la nueva producción se alzó un punto básico en el mes, hasta el 2,89%, tras el empuje del Euríbor, que se situó en el pasado mes de septiembre en el 3,247% y que anticipa un repunte aún mayor de las tasas de interés en los próximos meses. "Consideramos esto un síntoma positivo de un mercado que camina hacia una mayor racionalidad", defiende el informe.

Pero el repunte de las tasas no augura 'per se' una mejora de las cifras de negocio. Si bien el alza podría hacer prever una mejora en los márgenes de intereses, la subida de tipos, sumada a los elevados precios de la vivienda, también podría lastrar los volúmenes de financiación. Tanto es así, que el propio CEO de Caixabank, Gonzalo Gortázar, avanzó en declaraciones recientes que la entidad financiera que dirige ya estima "una caída en el crecimiento del crédito hipotecario" en los próximos meses.

"La mayor competencia se concentra en el mercado hipotecario, donde algunos bancos continúan señalando los precios poco atractivos como el principal obstáculo para elevar su cuota", apostillan desde JB Capital.

En este sentido, las entidades financieras españolas identifican el segmento corporativo como el más competitivo en términos de rentabilidad. De hecho, los primeros ejecutivos de Banco Sabadell, Marc Armengol, y de Unicaja, Isidro Rubiales, coincidían recientemente en fijar como prioridad el crecimiento en el negocio de empresas, un ámbito en el que desde la firma de inversión anticipan "una mejora en los volúmenes" de cara a los próximos trimestres.

Por otro lado, el informe también destaca un entorno macroeconómico "relativamente benévolo" en la península ibérica y la solidez del sector privado, factores que deberían mantener contenidos los riesgos de morosidad a pesar del actual contexto de tipos e inflación.

BBVA, EL MENOS ATRACTIVO

En cuanto a la selección de valores a medio plazo, JB Capital sitúa a Bankinter y Banco Sabadell como sus apuestas principales ('top picks'). De Bankinter, los analistas destacan su atractivo binomio de crecimiento y rentabilidad con mayor resistencia ante cambios de ciclo.

Así, la firma reitera la recomendación de 'Comprar' sobre el banco naranja y mantiene su precio objetivo en los 22,5 euros, al considerar que merece una prima frente a sus competidores por "la resiliencia de su modelo de negocio".

Respecto al vallesano, la firma mantiene el precio objetivo de 4,50 euros (equivalente a un potencial del 23%) y su consejo de 'Comprar'. Sin embargo, se muestra algo cauto ante los resultados del tercer trimestre del año, dada la "baja sensibilidad" del margen de intereses, por lo que sitúa su recuperación más gradual que los comparables y pronostica un beneficio un 5% por debajo del consenso.

En el lado opuesto, BBVA se revela como la opción menos preferida de JB Capital, al considerar que la acción cotiza con prima frente a la valoración ponderada por beneficios de sus principales filiales geográficas, lo que sugiere que "la sólida ejecución operativa en España y México ya está recogida, en gran medida, en el precio".

Al mismo tiempo, los autores del estudio atisban riesgos a la baja en las estimaciones de consenso para el beneficio de 2028, especialmente en Turquía y Argentina, y creen que el impacto sobre el beneficio por acción de nuevas recompras de títulos es cada vez "menor". Así, le atribuyen un precio objetivo de 24 dólares y recomiendan 'Infraponderar'.

Para Unicaja, el informe avanza que el margen de intereses tocó suelo en el segundo trimestre de 2026 y que la repreciación pasará a terreno positivo en el segundo semestre, tal y como señaló previamente la dirección de la entidad.

Sin embargo, los especialistas de JB Capital pronostican que, en conjunto, la entidad crezca "ligeramente por debajo del mercado" en los próximos ejercicios. Así, tras la sólida revalorización del valor en 2026, postulan que la cotización es "ajustada" y confirman su consejo de 'Neutral', con un precio objetivo de 3,8 euros por acción.

CAIXABANK, CON UN POTENCIAL DEL 30%

De entre todas las entidades que cotizan en el Ibex 35, a excepción de Santander que no queda recogida en el estudio, JB Capital identifica a Caixabank como "el mejor vehículo para posicionarse" ante el escenario macroeconómico ibérico.

Así, la compañía asigna al banco un precio objetivo de 15,3 euros por acción, con un potencial alcista de cerca del 30% respecto al cierre del viernes, y reafirma su posición en 'Comprar'. Pese a ello, los analistas defienden haber adoptado una "postura ligeramente más prudente" con el crecimiento de los depósitos debido al repunte de la inflación en España y una postura de "cautela" de cara a la publicación de las cuentas del tercer trimestre del año 

#745

Las gestoras discrepan sobre la repercusión económica de las elecciones en España

 
Las gestoras discrepan sobre el efecto a corto plazo en los mercados como consecuencia del adelanto de la convocatoria de elecciones generales en España, que tendrá lugar el próximo 29 de noviembre.

Para Aberdeen Investments, añadir otro evento de riesgo a una agenda política europea, ya está "saturada" de por sí, "podría agravar la ola de ventas, cada vez más generalizada, en los mercados de deuda soberana de la periferia".

"España no ha sido el epicentro de este episodio, pero su coste de financiación ha comenzado a subir, siguiendo la estela de los movimientos más pronunciados registrados en Francia e Italia", especifica la economista política senior de la firma, Lizzy Galbraith.

De esta manera, la firma considera que un gobierno liderado por el PP, que sería "el resultado más probable de las elecciones", se traduciría en "una política de inmigración más restrictiva, una presión al alza sobre el gasto en defensa y una menor prioridad para la política climática".

En cambio, desde JP Morgan pronostican que la celebración de elecciones anticipadas en España podría tener "repercusiones limitadas en las perspectivas económicas a muy corto plazo", puesto que se basarán en las cifras macroeconómicas obtenidas.

"La mayor fragmentación política y la inercia normativa de los últimos años pueden haber lastrado la inversión privada, aunque es probable que cualquier efecto agregado quedara eclipsado por potentes motores de crecimiento, como la expansión de la población activa impulsada por la inmigración y la inversión financiada por el Next Generation EU", indica la gestora en un informe.

La compañía también espera que la formación de un gobierno con mayoría parlamentaria reduzca la incertidumbre en torno a la capacidad legislativa.

BANCA Y SOCIMIS, LAS MÁS BENEFICIADAS del IBEX 35 POR LAS ELECCIONES

Dentro del Ibex 35, los valores más beneficiados por la celebración de comicios nacionales, según XTB, serían los bancarios y las socimis, ambos por posibles cambios regulatorios en sus sectores.

En el caso de la banca, la empresa pone el foco en CaixaBank ante una eventual rebaja del impuesto bancario en caso de un posible cambio de gobierno: "Una reducción del gravamen, manteniendo el resto de factores constantes, mejoraría el beneficio y la capacidad de remunerar al accionista", identifica el informe.

Otras entidades, como Sabadell y Unicaja, también ofrecen una exposición elevada al negocio español, frente a valores como Santander y BBVA, que podrían beneficiarse, pero su diversificación internacional "diluye el peso relativo de las decisiones fiscales españolas".

Por otra parte, XTB señala a Merlin por su apuesta por los centros de datos, que aumenta su sensibilidad al proyecto regulatorio que exige cubrir al menos el 80% del consumo eléctrico con nueva generación renovable: "Una eventual flexibilización podría facilitar el desarrollo de proyectos y reducir las exigencias asociadas a su suministro energético", explica.

Asimismo, afirman que Colonial podría verse favorecida si disminuyera la incertidumbre sobre el régimen de las socimis, si bien su vínculo con los centros de datos "es mucho menor": "En ambas compañías, los tipos de interés, la financiación y la evolución de los alquileres seguirán siendo determinantes".

Por su parte, Martin Wolburg, economista sénior en Generali Investments, cree que las elecciones anticipadas en España son menos una apuesta para la economía que un proceso de reinicio largamente esperado, y recuerda que España no ha aprobado un nuevo presupuesto desde 2023, y los proyectos de ley siguen fracasando votación a votación, más recientemente los decretos de vivienda de la semana pasada.

En este sentido, señala que al convocar elecciones para el 29 de noviembre, Pedro Sánchez ha dado a España la oportunidad de poner fin al bloqueo en el Parlamento. Los bonos del Estado español se mantuvieron en general estables. Sin embargo, parte del riesgo político ya estaba descontado por el mercado, con el diferencial del bono a diez años frente al bund cerca de un máximo de un año, en torno a los 65 puntos básicos.

En cuanto al posible resultado electoral, indica que las encuestas apuntan a un gobierno liderado por el PP que dependería de Vox. "Los inversores probablemente acogerían favorablemente ese escenario si aporta una mayoría operativa y un presupuesto. Sin embargo, Sánchez ya ha desafiado a las encuestas anteriormente, y otro Parlamento fragmentado simplemente prolongaría el estancamiento", indica.

"Quienquiera que gane gobernará desde una posición de fortaleza: crecimiento aproximadamente el doble que la media de la eurozona, calificaciones crediticias 'A' por parte de las tres principales agencias y una ratio de deuda en descenso. Pero el nuevo gobierno también se enfrentará a una aguda crisis de vivienda, una deuda todavía cercana al 100% del PIB y unos factores de apoyo cada vez más debilitados. Cabe esperar ruido político, pero un cambio de rumbo para la economía española parece poco probable, al menos por el momento", concluye el economista de Generali Investments 

#746

Vanguard predice una corrección en los mercados en un año y medio por la IA: "Las valoraciones están altas"

 
La gestora estadounidense Vanguard ha pronosticado una cierta corrección en la renta variable mundial dentro de 18 meses derivada de la inversión masiva actual en el desarrollo de la inteligencia artificial.

"En los próximos 12 a 18 meses, los 'capex' seguirán siendo altos, seguirá habiendo inversión en inteligencia artificial, pero después habrá cierta corrección", avanzó la economista de Vanguard, Josefina Rodríguez, en un encuentro con los medios de comunicación para presentar sus perspectivas macroeconómicas y de mercados.

El retroceso en los mercados, continuó, será catalizado por una posible falta de monetización de esta nueva tecnología, la mayor competencia que puede hacer caer los precios, los cuellos de botella físicos, con centros de datos que demandan mucha energía eléctrica, y por la intensificación de la regulación por parte de los gobiernos.

No obstante, Rodríguez ha apuntado que, si bien existe "mucha incertidumbre" respecto al futuro desarrollo de la inteligencia artificial, la corrección en renta variable sería "algo menor" en Europa por su mayor diversificación, puesto que en esta región pesan el sector financiero y energético.

Con todo, si esta corrección derivada de la inteligencia artificial arrastra a la economía mundial a una recesión, "Europa se vería más expuesta a una posible recesión global" en el caso de que esta tecnología no cumpla con las expectativas existentes.

Pese a estas perspectivas, la gestora mantiene una posición positiva respecto al desarrollo de la inteligencia artificial, con una primera fase de concentración de la inversión en Asia y en grandes empresas de Estados Unidos y una segunda que beneficie en el corto plazo a empresas más pequeñas y localizadas en otros países, lo que impulsaría al alza las Bolsas.

En concreto, la gestora espera un retorno anual del 5% para la renta variable de Estados Unidos para los próximos diez años, del 4,6% en renta variable estadounidense 'growth', del 7,4% en renta variable estadounidense 'value' y del 5,6% en renta variable de mercados desarrollados fuera de Estados Unidos.

Asimismo, Vanguard estima que la inversión privada en Estados Unidos crezca un 10% en 2027 por la inteligencia artificial y que impulse el PIB del país hasta el 3%, por encima del consenso de los mercados del 2%.

En el ámbito de la renta fija, la gestora espera un retorno anual aproximado del 5% en los bonos estadounidenses en los próximos diez años: "Seguimos viendo mucho atractivo en los bonos y un riesgo mucho menor siempre y cuando no haya 'defaults'", recalcó Rodríguez.

La gestora ha asegurado que el repunte de las rentabilidades de la deuda gubernamental a nivel mundial responde a una combinación de la alta inflación y a que la actividad económica continúa siendo muy resiliente.

ENDURECIMIENTO DE LA POLÍTICA MONETARIA

Además de la exposición a la inteligencia artificial, Vanguard ha resaltado la aparición de una "segunda ola" de encarecimiento del precio del barril de crudo y del gas natural.

Como novedad frente a los meses previos al verano, la economista de la gestora ha destacado el "desacople entre los precios del refino y del petróleo", con aumentos de precios en ambos. También ha puesto de manifiesto los niveles bajos de almacenamiento de gas natural europeos a las puertas del invierno.

La consecuencia directa es un endurecimiento de la política monetaria por parte de los bancos centrales. En este sentido, Vanguard prevé dos subidas de los tipos de interés por parte del Banco Central Europeo (BCE) y del Banco de Inglaterra para los próximos seis meses.

Sobre los futuros pasos de la Reserva Federal estadounidense (Fed, por sus siglas en inglés), Vanguard cuenta con tres escenarios. El primero de ellos, el más probable, coincide con el experimentado en la década de los 90 durante el desarrollo de las telecomunicaciones y espera que la inteligencia artificial impulse al alza la productividad y la economía y ayude a la sostenibilidad fiscal.

El segundo escenario, basado en la década de los 80 y más pesimista, prevé que la inteligencia artificial no sea lo suficientemente transformadora, genere mayores presiones fiscales y aumente la inflación, con su consecuente incremento de los tipos de interés. Por último, el tercer escenario, el más pesimista y menos probable, se centra en la dominancia fiscal y la Fed no tendría mucho margen para aumentar las tasas por los riesgos fiscales 

#747

KKR teme que los bonos mantengan niveles altos durante un periodo prolongado y lastren la economía

 
El fondo de inversión KKR ha identificado como el "peor de los casos" en el ámbito de la renta fija que los bonos mantengan los niveles actuales altos a largo plazo, algo que lastraría la actividad económica.

"El peor de los casos sería que los diferenciales se mantuvieran en torno a los niveles actuales durante un periodo prolongado, lastrando la actividad económica, pero sin alcanzar niveles lo suficientemente elevados como para obligar a los responsables políticos a actuar con disciplina", asegura el responsable de macroeconomía global y asignación de activos de KKR, Henry McVey, en un informe.

La intervención política, explica McVey, se aplicaría través del Instrumento de Protección de la Transmisión (TPI), el mecanismo del Banco Central Europeo (BCE) para contener los diferenciales.

Como ejemplo, KKR cita el ejemplo de Francia, donde la rentabilidad del bono a 10 años escaló hasta el 4,912% la semana pasada, hasta máximos de 2002: "Hasta que la Comisión Europea pueda certificar que la política fiscal francesa sigue una trayectoria sostenible (lo que requerirá cierto progreso sostenible), el BCE tendrá las manos atadas".

El fondo ha desestimado la idea de que el rendimiento a 10 años francés alcance el entorno del 7%. Este escenario, explica el experto, "probablemente catalizaría una corrección fiscal que el BCE podría entonces respaldar a través del TPI".

No obstante, ha descartado que se repita la situación registrada en 2011 por la existencia hoy en día de más medidas de protección. "Sin embargo", ha matizado sobre Francia, "el camino por delante no será fácil, ya que es necesario ajustar los presupuestos, algo difícil de hacer durante la campaña electoral".

Por otra parte, el informe destaca que, en relación a los bonos con vencimientos cortos, los mercados pueden estar descontando sucesivas subidas de los tipos de interés en los mercados desarrollados.

"La amplitud y la velocidad de este reajuste sugieren que el extremo corto podría estar descontando ahora algo más restrictivo que nuestro escenario base", especifica.

En este contexto, KKR ha elevado del 2,5% al 2,75% su previsión de los tipos de interés por parte del BCE de cara al cierre del ejercicio, por lo que esperan una subida más de 0,25 puntos básicos, y considera que los mercados están descontando "demasiadas subidas de tipos a corto plazo" 

#749

Jupiter AM apuesta por la banca europea para diversificar su cartera frente a la tecnología

 
La gestora Jupiter Asset Management (Jupiter AM) ha aumentado su exposición al sector bancario europeo en el último año para diversificar su cartera en un momento marcado por la euforia respecto a los valores tecnológicos, en especial por la inteligencia artificial.

En un encuentro con los medios con motivo del décimo aniversario de Jupiter AM de la apertura de su oficina en España, el gestor de inversiones en el equipo de renta variable sistemática, Amadeo Alentorn, destacó que en los últimos 12 meses "ha habido oportunidades buenísimas" en el sector financiero porque "los bancos llevaban baratos muchos años".

El gestor ha citado como ejemplos entidades como Banco Santander o Société Générale, y a nivel general, ha confirmado haber alcanzado rentabilidad "del 30%-40%" gracias a compañías con "hojas de balance saneadas y un sentimiento de mercado que han apoyado esos fundamentales".

"Nos han diversificado de la tecnología", señaló Alentorn durante su intervención, y agregó que los dos riesgos presentes en la actualidad en el ámbito de la renta variable son "las valoraciones elevadas y la concentración muy alta en empresas muy grandes".

En este contexto, la gestora ha reivindicado el uso de la gestión activa para sortear la incertidumbre y volatilidad que caracteriza los mercados en momentos como en el actual.

No obstante, Jupiter AM también ha estado expuesto al auge de la inteligencia artificial, en especial a los semiconductores y gracias a los centros de datos, pero también al sector de la salud donde esta tecnología ayuda a acelerar el descubrimiento de sus productos.

Asimismo, la gestora sobreponderó el sector del software hace un año y redujo su posición a medida que aparecían los riesgos ligados a la inteligencia artificial. A partir de la fuerte corrección sufrida por estas compañías, especificó, "aparecieron oportunidades": "Hemos vuelto a entrar en algunas posiciones de software" a raíz de este momento, declaró Alentorn.

Respecto al ámbito de la renta fija, la gestora ha virado hacia América y Latinoamérica en un contexto marcado por el repunte de las rentabilidades de los bonos gubernamentales a nivel mundial.

NUEVO FONDO

Por otra parte, la gestora ha anunciado el lanzamiento del 'Jupiter Global Monthly Income Bond Fund' en mercados como Reino Unido, Europa, Latinoamérica y 'US Offshore'.

La estrategia, que estará gestionada por Hilary Blandy, invertirá en crédito corporativo global a través de la combinación de bonos 'investment grade' con crédito 'high yield' y mantendrá una duración --sensibilidad a los tipos de interés-- moderada.

A diferencia de otros fondos de renta fija flexible, este vehículo se mide frente a un índice de referencia específico diseñado a medida que combina bonos 'investment grade' de menor vencimiento y bonos 'high yield' emitidos por compañías de mercados desarrollados.

La cartera está compuesta por entre 100 y 150 emisores y la calificación crediticia media combinada del fondo se situará normalmente dentro de 'investment grade', mientras que la exposición a divisas extranjeras se cubrirá habitualmente respecto a la divisa base, minimizando así el posible impacto de las fluctuaciones de las divisas sobre la rentabilidad.

El vehículo es un subfondo UCITS perteneciente a la sicav Jupiter Global Fund y está registrado en el Reino Unido, Irlanda, Alemania, Austria, Países Bajos, Italia, Francia, Luxemburgo, España, Portugal, Dinamarca, Finlandia y Suiza 

#750

JP Morgan AM defiende que el mercado está siendo "demasiado agresivo" al prever subidas de los tipos

 
JP Morgan Asset Management (AM) ha asegurado en un encuentro con los medios que las TIRes --las tasas internas de retorno, o la rentabilidad prevista de una inversión-- en el ámbito de la renta fija están descontando un crecimiento económico a nivel mundial "mejor del que se esperaba".

"Al mercado de renta fija lo que le importa es si el crecimiento económico se mantiene y los resultados empresariales", declaró la directora de Estrategia para España y Portugal de la firma, Lucía Gutiérrez-Mellado.

La subida de las rentabilidades de la deuda gubernamental, en especial del bono a 10 años de Francia y su homólogo estadounidense, acumulan un repunte acumulado de 50 puntos básicos solo en septiembre y de más de 100 puntos básicos desde comienzos del 2026.

Gutiérrez-Mellado ha explicado que la subida responde, por una parte, a la financiación de la inversión que están realizando tanto empresas como gobiernos: "El sector tecnológico hasta ahora no había acudido al mercado de deuda", subrayó, y la duda que se plantean los inversores en la actualidad es "si tanta deuda va a ser absorbida".

En paralelo, el repunte procede del encarecimiento del petróleo y su posible impacto en la inflación por el posible riesgo de que este indicador se vuelva persistente.

En este escenario, la gestora prevé subidas de los tipos de interés a ambos lados del Atlántico, si bien ha destacado que "el mercado está siendo demasiado agresivo" al descontar políticas monetarias más restrictivas tanto en Estados Unidos como en Europa.

"Vemos más subidas en Estados Unidos y en Europa, pero no tantas como está descontando el mercado", afirmó la directora de Estrategia para España y Portugal de la firma, sin especificar cuántas esperan en el corto y medio plazo.

La firma defiende que la renta fija "ayuda a descorrelacionar de la renta variable", salvo que exista un repunte de la inflación. En este caso, explicó la directiva, "la diversificación sería con activos alternativos".

CRECIMIENTO ECONÓMICO SÓLIDO

Para JP Morgan AM, el crecimiento económico está siendo "bastante razonable" este año gracias a la fortaleza de los resultados empresariales, en gran parte por el impulso de la inteligencia artificial, y pese a unos niveles de deuda "que preocupan y que están causando algo de volatilidad", además de las tensiones geopolíticas.

Respecto a este último punto, la gestora ha apuntado que la guerra "se está alargando más de lo que a todos nos hubiera gustado", pero si el resto del conjunto de la economía aguanta, los países pueden afrontar con un precio del crudo que supera los 100 dólares.

Por regiones, Europa "ha aguantado mejor de lo esperado", si bien se trata de un crecimiento "más discreto" respecto a Estados Unidos. En su caso, la evolución positiva se debe a los primeros efectos del plan fiscal centrado en infraestructuras y defensa de Alemania, puesto que la actividad manufacturera "empieza a repuntar".

En contraposición, Estados Unidos sigue mostrando una fortaleza "bastante importante" muy ligada al impacto de la inteligencia artificial, pero también gracias al plan fiscal ejecutado en el país.

En relación a la celebración de las elecciones 'mid-term' que tendrán lugar en Estados Unidos el próximo 3 de noviembre, Gutiérrez-Mellado ha avanzado que los días previos habrá "algo de volatilidad en los mercados, pero a medio y largo plazo lo que importa es si la economía y las empresas crecen".

Por otra parte, la firma no descarta que China se vea obligada a "tomar medidas" para estimular "una economía que lleva arrastrando un problema importante" de demanda.

DIVERSIFICACIÓN EN LAS CARTERAS

En cuanto a la composición de sus carteras, JP Morgan AM ha apostado por la diversificación para hacer frente a la concentración del sector tecnológico en los índices como consecuencia del auge de la inteligencia artificial.

"Tenemos que ver si hay demanda que rentabilice toda la inversión que están haciendo las grandes tecnológicas. Este crecimiento tan fuerte del sector tecnológico ha provocado que los índices, sobre todo el americano y el de mercados emergentes, estén muy concentrados", declaró Gutiérrez-Mellado.

Ante esta situación, la firma defiende diversificar con renta variable europea por el menor peso de valores tecnológicos y con alternativos. "2022 fue la prueba, los que tuvieron alternativos en cartera capearon mejor el temporal porque ayudan a descorrelacionar", afirmó la directiva.

De esta manera, la gestora se mantiene más positiva en renta variable que en renta fija por el crecimiento económico y también ha observado un mayor interés por los fondos cotizados (ETFs, por sus siglas en inglés), donde sí tienen un mayor foco en renta fija