Hablar de Banco Santander en los tiempos que corren es analizar una auténtica apisonadora de generar beneficios que, trimestre a trimestre, sigue pulverizando sus propios registros operativos. Tras haber cerrado un ejercicio histórico superando ampliamente los 12.000 millones de euros de beneficio neto, los datos del arranque del año no muestran signos de agotamiento, impulsados por un margen de intereses en Europa que aguanta mejor de lo esperado y el tiro constante de su división global de consumo y pagos. La estrategia de diversificación geográfica sigue funcionando como el engranaje de un reloj: la ligera desaceleración de algunos mercados maduros se compensa holgadamente con el dinamismo en América, manteniendo la rentabilidad sobre el capital tangible (RoTE) instalada de forma holgada por encima del 15% y el ratio de capital CET1 por encima del 14%.
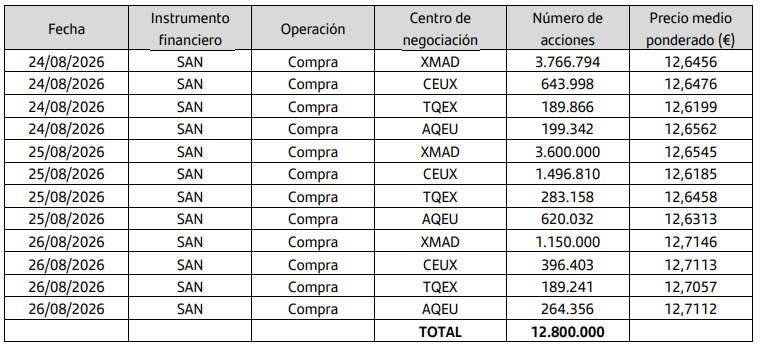
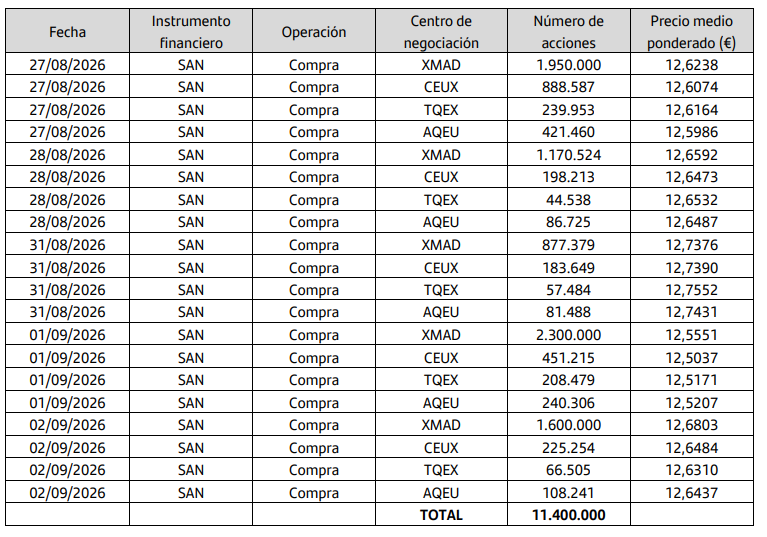
Para la comunidad de inversores que buscamos retribución directa en metálico o amortización de papel, el gran pilar de la tesis sigue siendo su agresiva política de asignación de capital. El compromiso de destinar aproximadamente el 50% del beneficio ordinario mediante la combinación de dividendos en efectivo —con incrementos de doble dígito— y potentes programas de recompra de acciones está dando unos frutos brutales. Con el último plan masivo de recompras en marcha tras la venta de participaciones no estratégicas como la de Polonia y la caja generada de forma recurrente, el banco continúa retirando millones de acciones en circulación a paso firme. Esta reducción drástica del capital social incrementa de forma directa el beneficio por acción y el valor contable tangible para los que nos quedamos dentro a largo plazo.
Sin embargo, el frente de riesgos no se ha volatilizado y explica por qué el valor mantiene cierto descuento frente a sus métricas fundamentales. El ciclo de bajadas de tipos de interés por parte del Banco Central Europeo empieza a ejercer cierta presión sobre el margen de clientes en la península ibérica, lo que obligará a la entidad a apretar aún más en la gestión de costes y en la captación de comisiones para mantener el ritmo. Por otro lado, la exposición a divisas en mercados emergentes como Brasil o México aporta esa volatilidad cambiaria que suele atemorizar a los grandes fondos institucionales anglosajones, a lo que se suma la sombra de un entorno regulatorio o fiscal en España que sigue arañando parte del margen neto.
A los precios a los que cotiza, Santander representa la opción clásica de un banco sistémico en plena madurez de su ciclo de caja. Para quien busque un valor de alta rentabilidad por dividendo sustentado en recompras continuadas que protegen la cotización por abajo, el título ofrece una visibilidad excelente. Para quienes esperan multiplicar su inversión a corto plazo, la enorme liquidez y el enorme volumen de acciones que todavía tiene en el mercado hacen que las subidas sigan siendo pausadas y exigentes. En definitiva, es un valor defensivo con una salud financiera envidiable, pero donde hay que tener paciencia para ver aflorar todo su valor intrínseco.