Los mejores brokers de futuros 2026 son iBroker (CNMV; MEFF desde 0,90€/contrato Mini; EUREX desde 0,75€/Micro; TradingView/VisualChart), MEXEM (custodia IBKR; +20 mercados; desde 1€ USD/contrato), Interactive Brokers (+30; EUREX desde 0,80€/Micro; CME desde 0,25$/Micro E-mini), DEGIRO (BaFin; desde 0,75€/contrato; 1€ liquidación), AvaTrade (CBI/CNMV; ~70 contratos; CME 0,75$/1,75$).

El trading de futuros consiste en comprar y vender contratos estandarizados sobre un activo a un precio y fecha pactados — sin necesidad de poseerlo. Con los contratos micro (MES desde ~$2.370 de garantía) se puede empezar con capital reducido. Guía paso a paso con iBroker y estrategias para principiantes.

Estrategia de trading en oro: abrir posición larga el jueves por la noche y venderla el viernes por la noche (24 h), usando el cierre a las 11 pm (Alemania); sin stop ni take profit. André Stagge busca el alza típica de los viernes.

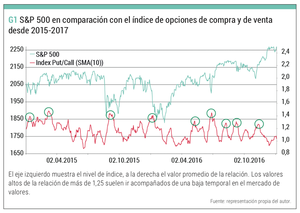
La estrategia Ruckert en el S&P 500 usa la relación de venta de opciones de compra (PCR): entra long cuando la PCR (SMA 10) supera un umbral; salida a 60 días hábiles o +8%. Con umbral 1.40: ganancia 84%, pérdida máx ~10,5%, acierto 100%. estrategia de trading cuantificable.
Para operar con éxito el trading de futuros con datos del COT, Max Schulz (Larry Williams, 2014) usa gráfico semanal y confirma en el diario: 2-3 h/semana, 30 min nocturnas. Riesgo: 5% (tendencia) o 2% (contra semanal). Máx 6 posiciones.

La liquidez en mercados de derivados se impulsa con CME: E-Micro (1/10 del contrato) sobre S&P 500, Nasdaq 100, Russell 2000 y Dow Jones; y MEFF prepara mayo 2019 xRolling® FX Rolling Spot (perpetuo, roll diario) en 17 pares, liquidación en euros.
: El VXX")
El VXX (iPath S&P 500 VIX Short Term Futures) de Barclays Capital es un ETN con gasto total 0,89% anual y casi $1000M en AUM; existe desde 2009 y no sigue el VIX, sino futuros del VIX.

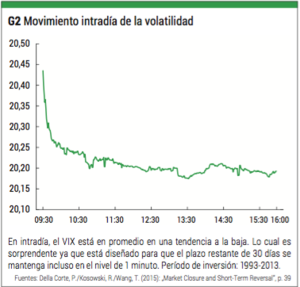
La prima de riesgo de volatilidad (prima de riesgo de volatilidad) en futuros existe pero es pequeña: al comparar futuros con vencimiento promedio 30 días vs VIX 30 días, Tony Cooper halla sobreestimación futura. Para capturarla: vender futuros y mantener hasta vencimiento.

La estrategia COT trading usa el informe COT (publicado viernes) y el COT Commercial Index: largo si índices 6 y 12 meses >75; corto si <25. Requiere 15.000$ (mejor 30.000$). Ejemplo: señal 15.12.2017, ganancia 9.000$ con riesgo 1.040$.

Una orden Bracket combina compra/venta + Stop Loss + Take Profit (OSO/OCO) para fijar holgura y limitar pérdidas y ganancias, permitiendo programar el risk/reward ratio en gestión del riesgo. Clicktrade e iBroker la incorporaron esta semana.

El índice de volatilidad VIX mide la volatilidad esperada del mercado bursátil de EE. UU.: lo calcula la CBOE con volatilidades de opciones y estima el rango del S&P 500 en % para 30 días; máximo 20/11/2008: 80,86% y mínimo 03/11/2017: 9,14%.

La operativa con futuros permite especular o cubrirse con spreads en materias primas; Rankia ofrece el curso online (15 h, 5 sesiones) impartido por el CTA Gregory Plascintar (Call y Put), con acceso a grabaciones y dudas. Precio: 200€.

El informe de compromiso de los traders (CoT) lo publica la CFTC (Washington) cada viernes 21:30 CET; el 1º data de 1924. Se basa en grandes especuladores, pequeños especuladores y no reportables, y solo sirve como parte de una vista general.

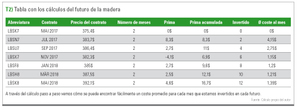
Traspasar contratos de futuros correctamente es rentable: en contango, el coste medio del rolling puede variar por mes; para madera 2017, septiembre cuesta 2,75 USD/mes y el “más barato” es noviembre con 1,15 USD/mes. Clave: contratos de futuros y curva a término.
El patrón de falsa ruptura de Larry Williams detecta reversión: vela 2 cierra bajo el mínimo de la vela 1 y vela 3 cierra sobre el máximo de la vela 2 (alcista); al revés para bajista. Entra en la siguiente vela: compra en el máximo de la vela 3 o venta en el mínimo.

El Relative Strength Index (RSI), de Welles Wilder, se calcula con RSI=Hn/(Bn+Hn)*100 (Hn=promedio de subidas, Bn=sumatorio de caídas) y detecta giros por divergencias; sobrecompra 70-100 y sobreventa 0-30.

La volatilidad multiplica el riesgo del apalancamiento al operar con futuros: con 1:10 (1€ garantías/10€ nominal) la variabilidad de tu cuenta se multiplica por 10; una caída del 10% del subyacente puede agotar garantías y sacarte del mercado. Apalancamiento típico 1:5 a 1:20.