Qué Verás en Options Edge
Este es el primer artículo que publico en Rankia, así que explicaré brevemente en qué consiste mi operativa en bolsa y qué podrás encontrar semanalmente en mi blog.
Desde hace unos años llevo a cabo una operativa con opciones que consiste en vender volatilidad, principalmente vendo opciones Put sobre índices y algunas acciones individuales.
Para quién no entienda bien el concepto, vender volatilidad es muy similar al modelo de negocio de una aseguradora. Cuando alguien quiere protegerse contra algo, compra un seguro pagando una prima. En el caso de la bolsa, un inversor o institución que quiera protegerse contra una posible caída del Euro Stoxx puede comprar Puts del Euro Stoxx para estar cubierto si esa caída llega.
Yo estoy en el lado opuesto de esa operación, yo vendo esa Put a quien quiere comprar la protección. Si te estás preguntando por qué esta operativa es rentable déjame que te lo explique brevemente. En los índices como el Euro Stoxx o el S&P500, la volatilidad implícita suele ser mayor que la volatilidad que finalmente realiza el índice.
El diferencial entre la volatilidad implícita y la volatilidad realizada se conoce como prima de riesgo de volatilidad. Cuando la volatilidad implícita es mayor a la realizada es rentable situarte en el lado del vendedor de opciones, cuando la realizada es mayor que la implícita, ocurre lo contrario y los que están largos de opciones obtienen el premio.
Por lo tanto, el principio básico que hace que esto sea rentable es que los inversores están dispuestos a pagar más por un seguro de lo que realmente cuesta, de igual forma que con un seguro del coche o del hogar.
Seguiré explicando este concepto más adelante pero hoy quiero hacer un resumen o reporte de cómo se encuentran en este momento los mercados de volatilidad.
Régimen de Volatilidad Actual
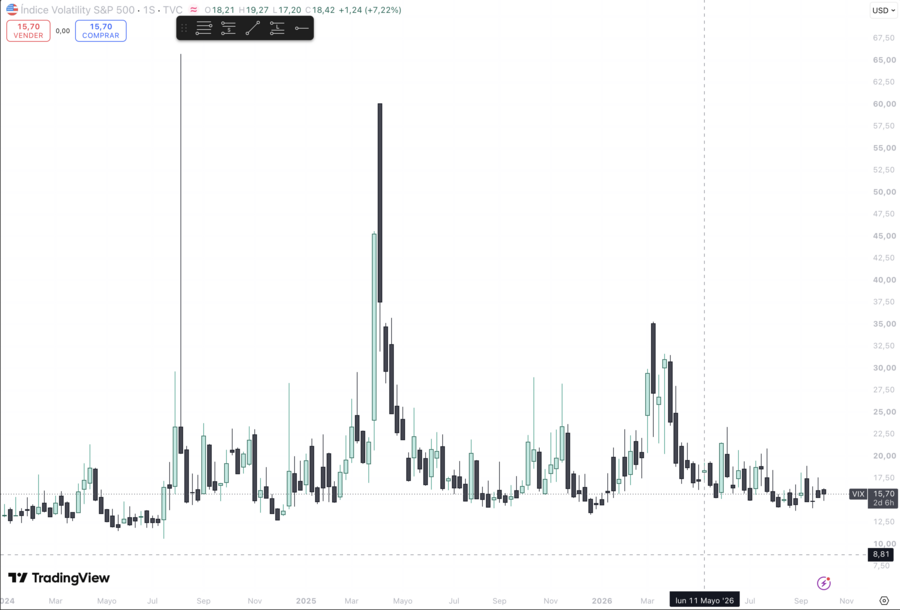
Empecemos por lo básico, el VIX. Un VIX en 15,7 puntos (en el momento que escribo esto) es un VIX normal-bajo. El VIX a 9 días y el VIX a 3 meses también se encuentran en niveles bajos. El mercado no parece descontar mucha volatilidad en las próximas semanas, sin embargo, los bonos nos dicen otra cosa.
Si nos fijamos en el MOVE, que es el índice que estima la volatilidad para el mercado de bonos, podemos ver como ha repuntado bastante en las últimas semanas. Ahora mismo el MOVE está a 6,5 veces el VIX. La anomalía aquí no es que el MOVE este en niveles de 105-110, lo raro es que el VIX siga en 15 puntos con el MOVE a estos niveles.
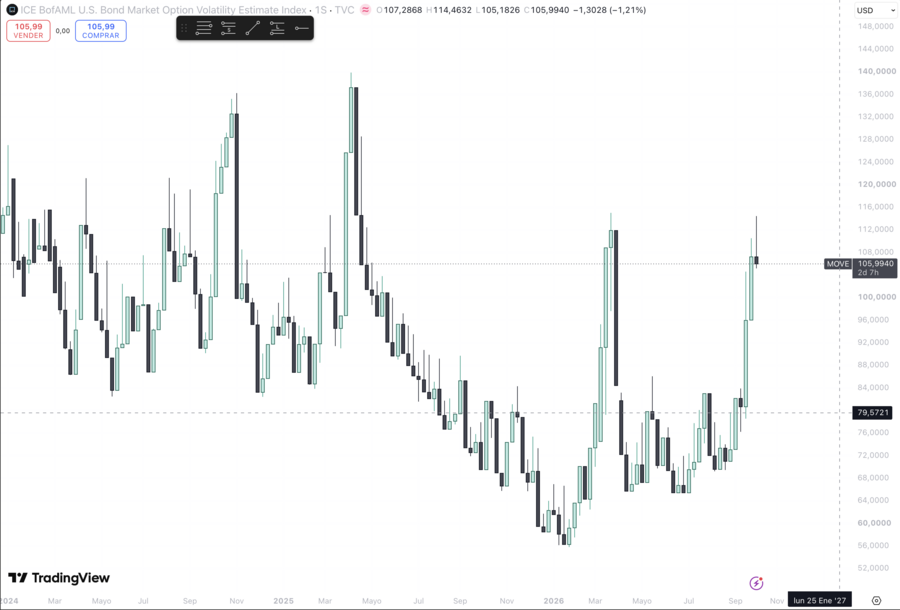
Podríamos pensar que quizás la volatilidad en los bonos se contagie al mercado de equities, pero esta situación la vivimos en 2023 con el VIX a estos niveles y finalmente la divergencia se cerró con el MOVE yendo a buscar al VIX, no al revés.
Si finalmente el MOVE no retrocede y es el VIX quien va a buscar al MOVE, podemos ver un VIX por encima de los 25 puntos o incluso llegar a los 30 puntos, pero esto no tiene por qué ocurrir simplemente es algo que tenemos que tener en cuenta y vigilarlo con cierta frecuencia.
Si este fuera el caso y el VIX repunta hasta los 25-30 puntos, todas las posiciones cortas de vega, como son las opciones vendidas, se verán perjudicadas. Por otro lado, será un régimen óptimo para vender nueva volatilidad, con la volatilidad implícita elevada las primas que cobraremos por vender Puts serán realmente grandes.
Otra cosa que llama bastante la atención son las compras continuadas de opciones Call en el TLT desde principios de septiembre. De momento, todo el que ha entrado en esa operativa está perdiendo dinero porque el TLT no ha dejado de caer. Con la subasta a 10 y 30 años de esta semana podría rebajarse un poco el interés y que los bonos rebotaran un poco.
Además si nos fijamos en otros ETFs de bonos como el IEF o el LQD, vemos que todos tienen un IV Rank elevado, es decir, la volatilidad que tienen ahora mismo es realmente alta comparado a la volatilidad que suelen tener. Esta parte apoyaría que la divergencia entre el MOVE y el VIX se redujera porque el MOVE fuera a buscar al VIX, en ese caso el nerviosismo de los bonos no se contagiaría a la bolsa y el VIX seguiría en estos niveles.
Ahora bien, parte de estas compras de Calls no tienen porque ser apuestas a que los bonos hacen suelo en este nivel, pueden ser una cobertura de bolsa. Con las puts del SPX baratas, se puede proteger una cartera de acciones comprando bonos porque históricamente suben en los crashes, aunque en un entorno de inflación esa cobertura no tendría por qué funcionar.
¿Qué debemos vigilar?
Después de poner los índices de volatilidad en contexto y ver que está pasando con los ETFs de los bonos estadounidenses, vamos a ver qué tenemos que vigilar en las próximas semanas:
- Inversión de la estructura temporal del VIX(Backwardation).
- Si los inversores empiezan a comprar cada vez más protección(Puts).
- Si el MOVE sigue a estos niveles o converge con el VIX.
- En caso de que empiece a repuntar la volatilidad en Estados Unidos, ver si empieza a afectar a Europa también.
Conclusiones
Como es el primer artículo no he querido hacerlo demasiado largo, simplemente explicar un poco la operativa que sigo semana a semana y en qué me estoy fijando ahora mismo.
De aquí en adelante subiré todos los domingos una lectura del régimen de volatilidad para analizar qué ha pasado esa semana y qué podemos esperar para la siguiente semana. Una vez visto esto veremos que opciones tenemos y si realmente tenemos una ventaja para estar cortos de volatilidad o no.
Si te gusta el contenido sobre opciones te invito a que te suscribas para estar actualizado todas las semanas y conocer la forma en la que opero.
Si has llegado hasta aquí te agradezco tu tiempo y espero que hayas encontrado valor en el post.
Un abrazo,
Jaime.