Muchas de las correcciones ,como es bien sabido, no son selectivas, y entonces es cuando aparece la divergencia entre los fundamentales y los precios (anomalía)
Es la oportunidad que estaba esperando todo inversor.
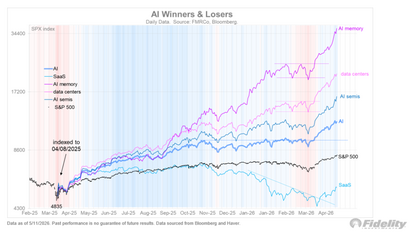
Y fuera de las correcciones ocurre una asimetría entre las grandes expectativas de algunos activos que concentran todo el optimismo del mercado (ya está reflejado en el precio) al paso que otros activos o regiones han quedado fuera, presentan mejores precios y en caso de sobrevenir una corrección ya están incluso a descuento.
Una asimetría de rezagados que a veces tarda en ser recompensada.
Hay que diseñar objetivos creibles y alcanzables ,por lo que decías en otra entrada.
No pretendemos capturar el 100% de la mayor subida del mejor mercado, sería muy pretencioso.
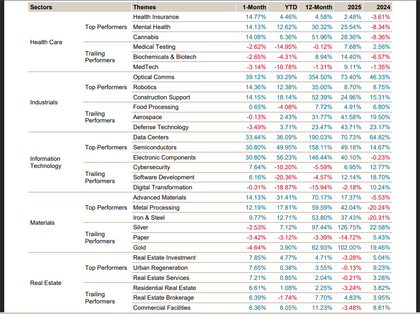
Si con la Cartera Táctica capturas el 50% de un sector que ha subido 100% (p.ej en este caso Semicunductores) y cuando llega una corrección sólo capturas el 75% por la estructura del resto de la cartera, tienes muchas probabilidades de conseguir los objetivos manteniendo cierto margen de seguridad.
Ya que no priorizamos maximizar al máximo la rentabilidad con el conjunto de la Cartera Patrimonialista (Núcleo) lo compensamos con la Táctica, bajamos el riesgo-mercado (beta <1 en el Núcleo) y elegimos nosotros el riesgo y el cuando con la Táctica/Satélite
El resultado es un Sharpe superior a la media de los posibles comparables
La base científico-académica es el Método/Modelo de Fischer Black and Jack Treynor, Core-Satellite, pero no es un calco, es más bien una evolución o adaptación por nuestra parte.