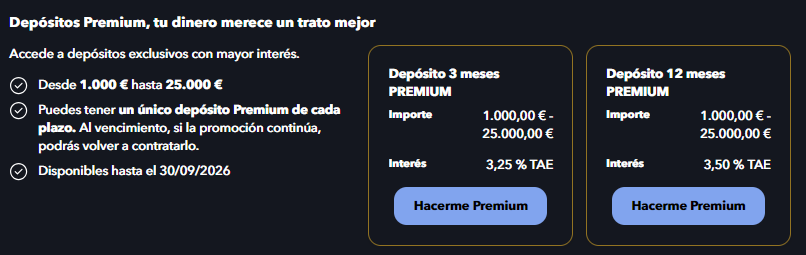
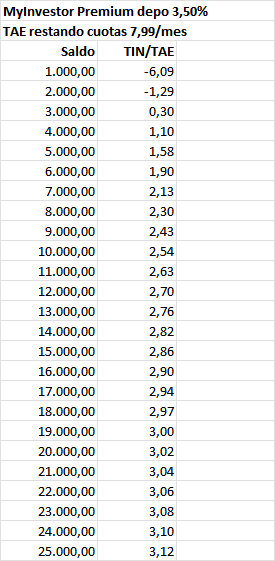
Y añadiendo el depósito a 3 meses al 3'25%, por otros 25K:
- Manteniendo ambos contratados continuamente (renovando el de 3 meses cuando venza), por los 25K de máximo de cada uno, equivale a tener 50K durante un año al 3'18% aprox.
- Eso es contando con que el de 3 meses siga vigente en próximos trimestres, y que no le bajen su tipo de interés ni el importe máximo contratable. Cosas que no están garantizadas.
Lo único sí garantizado es que, el que contrate ambos ahora, va a disfrutar de ellos al menos durante este primer trimestre.
- Tampoco está garantizado que el coste de la suscripción premium se mantenga en los 7'99 €/mes actuales.
- La rentabilidad final seguramente sea ligeramente menor que la aquí calculada, pues puede ocurrir que alguna de las fechas de renovación del depósito a 3 meses caiga en fin de semana. Ya sabemos que las órdenes de contratar depósito hechas en finde, se ejecutan en el siguiente día hábil, aunque el importe se retira inmediatamente de la cuenta.
En esos casos, teniendo la cuenta relativamente bien remunerada, conviene esperarse hasta ese día hábil y ordenar entonces la constitución del nuevo depósito.
- A esto habría que añadir el disfrute de la cuenta remunerada, actualmente al 2'6%, hasta 70K.
Si se usa, bajará la rentabilidad global/total, pero al menos dará cabida a mantener mayor saldo en la Entidad, para quien le venga bien (actualmente, en cuentas remuneradas, no hay tantas por encima del 2'6%, salvo promos cortas de bienvenida, o Trade).
- Sabiendo además que si sube el tipo del BCE, subirá también el de la cuenta (BCE + 0'1%).
Pudiéndose dar el caso que la cuenta llegase a remunerar a un tipo similar a la rentabilidad global aquí calculada: si el tipo del BCE llega al 3%, la cuenta daría un 3'10%.
Con todo, y en definitiva, la oferta no está por encima de la de otras entidades, pero sí vuelve a ser relativamente competitiva, al menos a fecha de hoy. Pero ya veremos cómo reaccionan otras entidades, ante la reciente subida del BCE.