Buenos días.
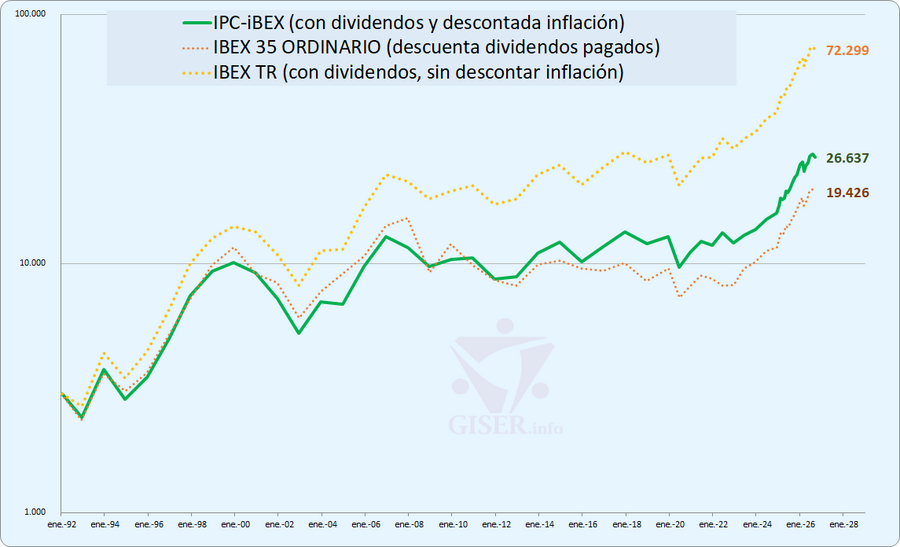
El IBEX35 en minimos de julio, en 19.087 puntos
Fuertes caídas en Europa… El STOXX 600 camino de la media de 200 sesiones
PMI manufacturero de España (sep.): 51,0, frente al 50,2 esperado y 49,5 anterior.
Micron presentó unos resultados muy sólidos, con ingresos, beneficio por acción y flujo de caja claramente por encima de lo esperado. Además, destacó la fortaleza de la demanda en centros de datos, cloud, automoción y memoria, impulsada por la IA.
Lo importante, sin embargo, era la guía. Para el próximo trimestre, Micron espera 61.500 millones de dólares de ingresos, frente a los 57.000 millones previstos, y un BPA ajustado de 38,15 dólares, también por encima del consenso.
El punto débil estuvo en los márgenes: espera un margen bruto del 86,3%, ligeramente por debajo del 86,7% esperado y de las expectativas más exigentes del mercado, que estaban entre el 87,5% y el 88%. La empresa asegura que este trimestre debería marcar el suelo de márgenes y que después volverían a mejorar.
El DXY logró ligeras ganancias; el JPY se debilitó tras la encuesta Tankan; los futuros del Treasury estadounidense a 10 años se mantuvieron contenidos después de que ayer los rendimientos del Tesoro subieran a lo largo de toda la curva.
Las bolsas de Asia-Pacífico cotizaron mixtas, siguiendo el comportamiento similar registrado en EE. UU.; Las bolsas europeas cotizan ligeramente en negativo.
Los futuros del crudo retrocedieron gradualmente durante la noche en medio de un flujo de noticias geopolíticas relativamente tranquilo; el oro al contado rebotó ligeramente.
Un funcionario estadounidense dijo que el secretario de Estado, Rubio, exigió que la delegación de Irán ante la ONU abandone inmediatamente EE. UU. después de que las negociaciones se estancaran.
El presidente de EE. UU., Trump, dijo que habrá novedades sobre Irán muy pronto, al tiempo que afirmó que EE. UU. tiene un control casi total del estrecho de Ormuz y que la guerra podría terminar pronto.
– De cara a la jornada, entre los principales focos destacan el IPC de Suiza (sep.), el presupuesto de Francia, los recortes de empleo Challenger de EE. UU. (sep.), las solicitudes de subsidio por desempleo (26/sep.), el PMI manufacturero ISM (sep.) y el PIB de la Fed de Atlanta (T3). Entre los ponentes figuran Bailey, Mann y Pill del BoE; Cipollone, Lagarde y Schnabel del BCE; Barkin, Collins, Schmid, Waller, Jefferson, Bowman, Cook, Williams y Logan de la Fed; y Rogers del BoC. Emisiones de deuda de España y Francia. Resultados de Accenture, McCormick y Nike.
Fuente: serenity-markets.com
Un saludo!
Mañana sabré explicar lo que ocurrió hoy