Pues ahí está el cambio, gracias por la investigación!
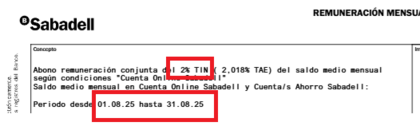
Edito: es raro porque yo abrí la cuenta en agosto de 2024 y ya me remuneró ese mes, cobré la primera liquidación en septiembre de 2024 y el 1/8/25 ya bajó al 2% estándar, así que no sé. Pero bueno, ahora está como ya hemos dicho, el desde cuándo no es muy relevante jejeje
Jeje, es que me 'picaste' -en el mejor de los sentidos- y me quedé con ganas, me 'contagiaste', por saber cuándo exactamente habían cambiado esa cláusula, que -cómo no- es a su favor, claro.
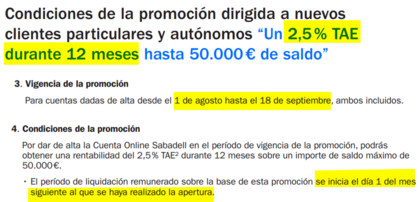
Edito. Cuando abriste en ago-24, entiendo que tu promo era esta: El 2,5% -dicen- se iniciaba el 1 del mes siguiente, en tu caso desde el 1-sep. Pero eso no quita que desde el día de tu apertura hasta 31-ago te correspondiera liquidación al 2%, tipo estándar o no promocional por aquel entonces. ¿En el justificante de tu liquidación del mes ago-24, del 1 al 31, cobrada el 15-sep-24, qué tipo han utilizado? Tendría que ser, entiendo, el 2%. ¿Podrías comprobarlo? Gracias anticipadas. Es que si te hubiesen liquidado por los días de agosto, mes de aquella apertura, al 2,5%, habrían incumplido sus propias bases, aunque no sería la 1ª vez, pues dicen actualmente que el pago de intereses mensuales...
se realiza los días 15 del mes siguiente (o el primer día hábil anterior) a cada mes de liquidación de la promoción.
Y ya sabemos que no lo cumplen, si el 15 es inhábil, pagan el primer día hábil posterior, no el anterior como indican en sus BBLL.
Por el motivo que sea, no me abre el estadillo del 15 septiembre de 2024 (pago del mes de agosto 2024), pero supongo que en su día lo miré y ponía 2,5%, porque me sorprendió haber cobrado remuneración del mes de agosto. Porque cuando le remuneración empezaba "al mes siguiente", el mes de apertura no había nada, ni siquiera el estándar de la cuenta (como me pasó en 2023).
Sin embargo he mirado el de agosto de 2025 (pagado el 15 de septiembre 2025) y está al 2%, así que el mes de agosto de 2024 (el mes de apertura) ya remuneró al 2,5% y julio de 2025 fue el último al 2,5% (que he mirado su liquidación del 15/8/25 y viene al 2,5%).
Para confirmar de nuevo (acabo de mirarlo), cuenta abierta en agosto de 2024.
A todo esto hay que sumar las comunicaciones que llegan por email y por la app avisándote de la bajada al tipo estándar cuando acaba la promo, éstas me llegaron en julio 2025 avisando de que sería el último mes (no recuerdo las palabras exactas pero venían a decir eso)
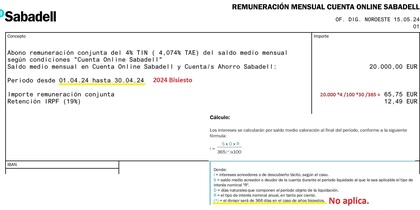
Mejor para nosotros. El recibo es de abr24 y el cálculo es el del contrato actual. No sé si modificaron el método de cálculo y metieron el 366 que antes no existía.
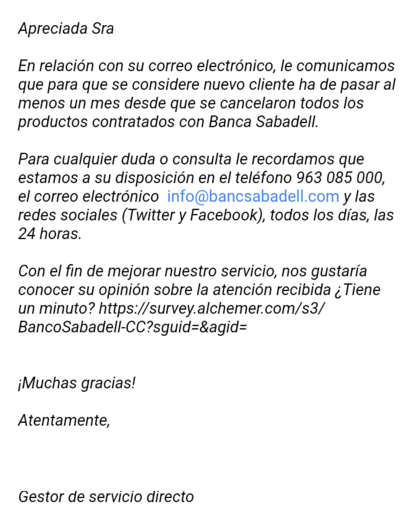
Siempre se ha hablado del mes de Sabadell pero nunca me lo he cuestionado porque no me ha hecho falta abrir menos de 1 mes después del cierre, pero para esta vez quizás me haga falta.
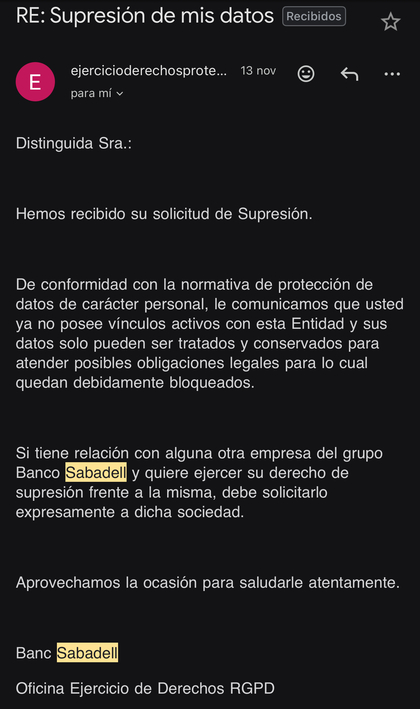
Sabemos si hay casos confirmados que hayan sido considerados nuevos clientes habiendo abierto la cuenta habiendo pasado menos de 1 desde el cierre anterior (con y sin supresión de datos)?
Yo haría supresión de datos. En Sept. 2024 abrí cta. para la promo nómina vigente (300 € brutos) después de llevar 1 año de baja y no me quisieron pagar aludiendo que ya había sido cliente con nómina en 2023 y no me correspondía. Al final reclamación al BdeE y promo cobrada.
Yo acabo de terminar promo de 1 año (me di de alta el 6/12/24), por lo que este 15 de diciembre me toca la última liquidación de intereses, correspondiente a noviembre. Veremos cómo me la hacen.