Unilever es un búnker defensivo, pero con ingresos estancados. La escisión de los helados busca mejorar márgenes frente a rivales como P&G. Sin embargo, a 56,50 €, el modelo DCF calcula su valor justo en 58,50 €, dejando un mínimo margen de seguridad del 3,4%.

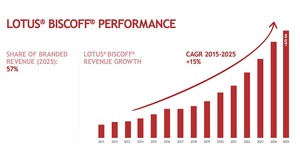
Doce años después, la tesis de Lotus Bakeries se cumplió con creces gracias al éxito global de Biscoff. El negocio es excelente, pero la cotización actual ya descuenta el crecimiento futuro. El riesgo hoy no es la calidad, sino un precio elevado que reduce el margen de seguridad.

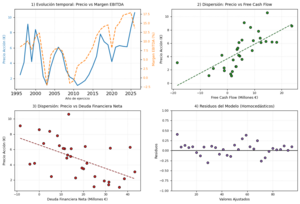
Este informe calcula el valor real de Azkoyen mediante la estimación de un modelo econométrico multivariante que analiza las cuentas de los últimos 31 años de la compañía. El análisis se centra en las cuatro palancas reales del negocio.

Anatomía del colapso del circulante en Bodegas Riojanas. Análisis contable de sus estados financieros, el estrangulamiento de la caja por el desfase comercial del producto y el nuevo plan de viabilidad estratégica de Vintae.

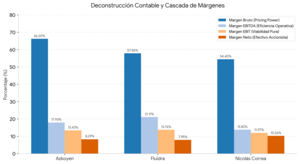
Este análisis deconstruye la cascada contable de Azkoyen, Fluidra y Nicolás Correa para demostrar la asimetría de sus márgenes: cómo la optimización del balance y la fiscalidad logran que la menor eficiencia en costes directos iniciales se transforme en la mayor rentabilidad neta

Radiografía financiera avanzada del grupo industrial. Examen técnico de la eficiencia de márgenes de valor añadido y la rentabilidad del capital empleado. Incluye valoración cuantitativa por múltiplos de mercado y estimación del valor intrínseco de la compañía por descuento de fl
Se cumplen siete años del último análisis de Azkoyen y se han cumplido las expectativas: la acción ha subido casi un 90% durante este tiempo. Es por tanto lo opuesto al grupo Dia, la última empresa analizada.A día de hoy el balance de la empresa está totalmente saneado: bien capitalizado, con...
Tubacex es el primer productor mundial de tubos sin soldadura en acero inoxidable y altas aleaciones de níquel, y uno de los pocos que dispone de una producción integrada: fabricación de acero, extrusión en caliente y laminación en frío de los tubos.
Moncler es una de tantas empresas de moda Made in Italy, cuyas principales características son la exclusividad, el diseño, la elegancia, la excelencia y artesanía en todo el proceso productivo, la calidad de la materia prima, la sofisticación y hasta un estilo de vida.
El sector del vending sigue estando muy atomizado. Ninguna empresa española de vending supera el 2% de participación en el mercado español. Las diez primeras empresas que lideran el mercado del vending en España no llegan al 10% del total del mercado.
La evolución de la cotización es un fiel reflejo de la burbuja inmobiliaria, pasando de cotizar entre los 5 y los 7 euros a principios de 2001 a cotizar por encima de los 45 euros a principios de 2007, por tanto experimentó un crecimiento feroz, de un 650% aproximadamente en términos absolutos
Inditex es uno de los mayores grupos de distribución de moda del mundo. Tiene ocho formatos comerciales (marcas), más de 6000 tiendas y presencia en 88 mercados (países) de los cinco continentes.
IIndra ofrece una completa gama de soluciones y servicios avanzados que cubren toda la cadena de valor de las empresas, desde la consultoría, pasando por el desarrollo de proyectos, la integración e implantación de soluciones tecnológicas, hasta la externalización de sistemas de información y los procesos de negocio
Se trata de un fabricante de sistemas completos de frenado que entraría perfectamente en el ranking de las mejores empresas italianas cotizadas.
A falta de empresas españolas galleteras que coticen en bolsa no hay más remedio que cruzar los Pirineos para buscar alguna compañía con este perfil.