El reciente anuncio de la OPA voluntaria formulada por el grupo Ohmnia —conglomerado industrial liderado por el empresario José Antonio Jainaga y respaldado por el fondo público Finkatuz del Gobierno Vasco— a un precio de 10 euros por acción, ha modificado la negociación en bolsa de Grupo Azkoyen.
Tras la comunicación de la oferta, la cotización en el mercado continuo se ha situado en el entorno de los 10,60 euros, iniciando un leve y paulatino goteo a la baja con el paso de las jornadas bursátiles. Este comportamiento fija un rango de arbitraje a corto plazo donde el precio tiende a aproximarse lentamente hacia el suelo de la oferta debido a que los fondos prefieren recuperar su dinero para buscar otras inversiones antes de que sus fondos queden bloqueados durante meses, pero sosteniendo inicialmente una prima que demuestra que los inversores institucionales perciben que el precio propuesto por el comprador infravalora el potencial de la compañía.
Desde la perspectiva del análisis fundamental y la teoría de valoración de empresas, los precios bursátiles en situaciones especiales —como los procesos de toma de control y exclusión voluntaria— suelen sufrir desconexiones respecto al valor intrínseco de los activos. La reducida liquidez que afecta a las pequeñas capitalizaciones (small caps) en la Bolsa española, sumada al bajo capital flotante (free float) de Azkoyen —limitado en la actualidad al 22,79% de las acciones en circulación—, permite que estas propuestas de adquisición se presenten en periodos de estancamiento en la cotización, presionando al accionista minoritario para que acepte un precio de venta que no refleja el valor real de su inversión.
A lo largo de este informe se demostrará, mediante la especificación y estimación de un modelo estadístico de regresión lineal múltiple aplicado a la serie histórica completa de los últimos 30 años de la compañía (1996 - 2026), cómo la evidencia empírica respalda con solidez matemática la valoración de referencia de 13,95 euros registrada en los meses previos al proceso corporativo. El desarrollo cuantitativo demostrará que la propuesta de Ohmnia a 10 euros implica una transferencia de valor desde los accionistas minoritarios hacia el bloque comprador, al no reconocer el valor fundamental derivado de la transformación tecnológica y la actual solidez de balance de la compañía.
1. Desmitificación contable del margen neto y modelización del free cash flow
1. Desmitificación contable del margen neto y modelización del free cash flow
El beneficio neto consolidado al cierre del ejercicio 2025 completo se situó en 17,48 millones de euros, lo que representó una contracción del 6,8% respecto al año anterior y situó el margen neto final en el 8,28%. El análisis fundamental de estas magnitudes requiere depurar los componentes extraordinarios de la cuenta de pérdidas y ganancias de dicho ejercicio para evaluar correctamente la capacidad estructural de generación de flujos de la compañía:
- El deterioro contable de Ascaso: El resultado neto de 2025 incorporó un impacto negativo extraordinario de 2,75 millones de euros debido al test de deterioro aplicado sobre el fondo de comercio de la filial de café Ascaso. Este apunte constituye un ajuste puramente contable que reduce el beneficio contable sobre el papel para reflejar la actualización del valor de la marca, pero al ser un gasto no monetario, no supuso ninguna salida de dinero físico y por tanto no afectó a la liquidez real de la tesorería del grupo.
- El efecto fiscal de la nueva estructura holding: La tasa impositiva efectiva del 28,69% registrada en 2025 respondió a la normalización de flujos tras la reestructuración societaria de la compañía en un holding. Por el contrario, en el ejercicio previo (2024), la repatriación extraordinaria de reservas desde la filial alemana Primion generó exenciones fiscales por doble imposición. Este factor deprimió de forma excepcional la base imponible de 2024, inflando el beneficio neto comparativo de ese año y generando un efecto base que distorsiona la comparativa con el dato de 2025.
Al aislar estos dos efectos extraordinarios, la realidad operativa del cierre de 2025 describió un Margen EBITDA consolidado del 17,86% (equivalente a 37,70 millones de euros) y una sólida capacidad de generación de caja. El modelo de negocio híbrido de las divisiones de telemetría y seguridad corporativa, que asocia la ingeniería física con el desarrollo de software, opera como un catalizador de la rentabilidad estructural del grupo.
El punto de inflexión del primer semestre de 2026 (1S 2026)
Esta dinámica operativa se ha visto refrendada en los estados financieros oficiales correspondientes al primer semestre de 2026. Durante los primeros seis meses del ejercicio en curso, el grupo ha registrado un EBITDA de 14,8 millones de euros, lo que consolida un Margen EBITDA semestral del 13,58%.
Esta contracción transitoria del margen operativo no responde a ineficiencias internas ni a presiones de costes por inflación, sino a una decisión estratégica de la dirección de la compañía. Se han aplicado condiciones comerciales y descuentos específicos para asegurar un contrato de gran volumen con un cliente internacional de máxima relevancia. Aunque este movimiento reduce el margen a corto plazo, asegura una base sólida de ingresos recurrentes por contratos de mantenimiento y cuota de mercado para los próximos ejercicios.
La solidez del balance se manifiesta en la métrica de liquidez real. En este primer semestre de 2026, Azkoyen ha generado un Free Cash Flow real de 14,7 millones de euros. Esta capacidad de conversión de caja en seis meses valida el modelo de negocio y sirve de base estadística para proyectar, bajo criterios de anualización y estacionalidad, un EBITDA estimado para el cierre de 2026 completo de 29,60 millones de euros y una generación de caja libre (Free Cash Flow) estimada para el cierre del ejercicio 2026 de 23,8 millones de euros, impulsada por la recurrencia de los contratos de mantenimiento y las licencias de software de alto valor añadido.
La cuantificación de esta variable se rige por la siguiente especificación de flujos:
Free Cash Flow (FCF) = Flujo de Caja Operativo (CFO) − Inversiones de Capital (CapEx)
- Flujo de Caja Operativo (CFO): Deduce del EBITDA los impuestos liquidados en efectivo y los costes de financiación, incorporando la variación del capital circulante neto operativo (Necesidades Operativas de Fondos - NOF). La optimización en los días de pago a proveedores y la rapidez en el cobro a grandes operadores internacionales (como Selecta o IVS Group) permiten liberar flujos operativos corrientes de forma constante.
- Inversiones de Capital (CapEx): Al externalizar los procesos de manufactura pesada y centrar las instalaciones propias de Peralta y Barcelona en fases de ingeniería avanzada, integración tecnológica y ensamblaje final de componentes de precisión, los requerimientos de inversión en activos fijos se mantienen en mínimos históricos, maximizando de forma estructural la conversión de los ingresos en caja libre.
2. Especificación y estimación del modelo econométrico (MCO)
Para aislar las anomalías de liquidez y la distorsión de la OPA, se ha estimado una función de regresión múltiple por Mínimos Cuadrados Ordinarios (MCO) que modela el precio de la acción en función de los agregados financieros del grupo durante las últimas tres décadas:
Precio(t) = β₀ + β₁(Free Cash Flow_t) + β₂(Margen EBITDA_t) + β₃(Dividend Yield_t) + β₄(Deuda Financiera Neta_t) + β₅(Dummy OPA_t) + ut
Donde los coeficientes βi determinan las pendientes parciales bajo la condición ceteris paribus (que significa "manteniendo todo lo demás constante"):
- β₀ (Constante Base del Modelo): Representa el valor teórico base que tendría la acción si todas las variables operativas de la ecuación fuesen igual a cero. En la práctica, actúa como el suelo patrimonial mínimo o valor de liquidación estático que el mercado asigna a la estructura física de la firma (inmuebles e instalaciones industriales que tiene la empresa), de forma independiente a si el negocio está generando flujos o creciendo. Es el punto de partida sobre el cual los coeficientes sumarán valor.
- β₁ es un coeficiente que mide el impacto directo que tiene la tesorería neta disponible sobre el valor de mercado de la compañía. El modelo otorga a esta variable una importancia capital porque el flujo de caja libre es la métrica de rentabilidad más transparente del balance, al restar las inversiones de capital (Capex) del flujo operativo. Al reflejar el dinero físico real acumulado en la cuenta bancaria al cierre del año, y no un beneficio contable distorsionado por apuntes no monetarios (como amortizaciones o deterioros de marcas), este coeficiente determina la capacidad del grupo para generar valor de forma autónoma. En las compañías de pequeña capitalización, la Bolsa premia la consistencia de este flujo porque reduce la dependencia de la financiación externa y asegura la sostenibilidad de la política de dividendos. El coeficiente β₁ actúa, por tanto, como el multiplicador que transforma la capacidad de generación de caja en capitalización bursátil directa, sirviendo de base para fijar el suelo del valor intrínseco real de la firma.
- β₂ captura el impacto marginal de la eficiencia operativa indexada en el Margen EBITDA. A nivel estructural, este coeficiente mide el "premio" de valoración que el mercado otorga a la compañía a medida que expande su rentabilidad gracias a la conversión de su negocio hacia un modelo de ingresos recurrentes por licencias de software (SaaS) y mantenimiento en sus filiales Primion y Vendon, sustituyendo el clásico descuento de las small caps industriales por una prima de calidad tecnológica.
- β₃ es un coeficiente que mide el impacto del atractivo marginal por la rentabilidad por dividendo ordinario y sostenible (Dividend Yield). Este coeficiente cuantifica la respuesta de la cotización ante el flujo de retorno directo que la empresa distribuye en efectivo a sus accionistas. Mantener una política de retribución estable reduce significativamente la prima de riesgo exigida por el mercado y actúa como un potente catalizador de demanda para los fondos de inversión institucionales de corte de valor (value), incrementando de forma directa el valor de equilibrio de la acción.
- β₄ es un coeficiente que regula el impacto del apalancamiento sobre la estructura de valoración del grupo. Históricamente, en las compañías industriales, las deudas bancarias actúan como un lastre que deprime los múltiplos bursátiles debido al riesgo de impago y al coste de los intereses. Sin embargo, el algoritmo aplica aquí un factor multiplicador de signo negativo que, al cruzarse con la actual posición de caja neta positiva de Azkoyen, invierte el signo de la ecuación por estricta ley algebraica. Al no existir pasivos financieros netos, el excedente de tesorería acumulado en el balance deja de restar y pasa a sumar de forma directa, actuando como un colchón de seguridad que aporta estabilidad institucional y libera valor patrimonial neto para el accionista.
- β₅ opera como el coeficiente de una variable cualitativa dicotómica (variable dummy de control). Asume el valor 1 exclusivamente en el ejercicio 2026 y 0 en el resto de la serie histórica. Su función econométrica es aislar el cambio estructural y el suelo artificial provocado por el arbitraje de la OPA, evitando que la congelación de la cotización en pantalla sesgue los estimadores fundamentales del modelo conjunto.
- ut (Término de error o residuo): Representa la perturbación aleatoria o estocástica del modelo. En econometría, este elemento es obligatorio porque una ecuación matemática nunca puede predecir con un 100% de exactitud el comportamiento bursátil. Absorbe ese 5% de variabilidad que el modelo no puede explicar (el residuo para llegar al (R² = 0,95) y que se debe a factores puramente psicológicos del mercado: el pánico irracional en los peores días de la crisis de deuda de 2011, la falta de liquidez secular que sufren las small caps o las órdenes de ejecución automática de los fondos algorítmicos.
📋 Guía de interpretación conceptual del modelo de valoración
Para facilitar la comprensión del informe, la ecuación matemática se traduce en un sistema acumulativo donde el precio final de la acción combina el valor base de la empresa y una serie de componentes vinculados a la salud real de sus cuentas:
1. La Constante (β₀) - El valor patrimonial base: Determina la valoración del inmovilizado material core e intangible. Refleja el suelo patrimonial mínimo o valor de liquidación estático que el mercado asigna a la estructura física e inmaterial de la firma (incluyendo inmuebles, instalaciones industriales, patentes tecnológicas y propiedad intelectual de los desarrollos de software que tiene la empresa), con independencia de la facturación del periodo. Este componente recoge de forma implícita la solidez y seguridad que aporta la diversificación geográfica de sus activos internacionales (especialmente sus filiales estables en Alemania, Francia y Bélgica).
2. El Flujo de Caja (β₁) - El dinero real generado: Mide la sensibilidad del precio bursátil ante la liquidez libre disponible que queda acumulada físicamente en la cuenta bancaria al cierre del ejercicio (Free Cash Flow). Cada millón de euros incremental en el flujo de caja libre proyectado añade un tramo de valor de forma directa al precio de la acción. La enorme estabilidad y la menor ciclicidad de esta variable se debe a la predictibilidad de sus ingresos fijos recurrentes por recargas de consumibles y mantenimiento.
3. El Margen EBITDA (β₂) - La rentabilidad por el software: Cuantifica el impacto de la transformación del mix de negocio a nivel de la rentabilidad operativa bruta. A medida que el grupo incrementa su exposición a ingresos recurrentes por licencias de software (SaaS) y mantenimiento frente a la fabricación manufacturera tradicional, el porcentaje de rentabilidad operativa antes de amortizaciones (Margen EBITDA) se expande, y la bolsa eleva automáticamente la valoración por la mayor calidad tecnológica de los ingresos.
4. La Posición Financiera (β₄) - El colchón de seguridad: Regula el impacto del apalancamiento financiero. Si la empresa tuviera deudas bancarias, este coeficiente restaría valor a la acción; al disponer de una posición de caja neta positiva (ausencia total de pasivos financieros y acumulación de efectivo), el descuento histórico se revierte e incrementa directamente el patrimonio del accionista.
5. La Variable de Control (β₅) - El parón de la OPA: Actúa como un mecanismo de ajuste estadístico obligatorio. Durante el ejercicio 2026, la cotización de mercado se encuentra artificialmente condicionada por el precio de la OPA, lo que distorsiona la relación con los fundamentales. Esta variable absorbe dicha anomalía temporal para permitir que el resto de los coeficientes reflejen el valor intrínseco real con total limpieza.
Nota de consistencia econométrica sobre la liquidez corporativa:
Es importante señalar que el modelo propuesto aísla el riesgo de multicolinealidad severa al omitir de forma deliberada un ratio de liquidez bruto o la caja acumulada de manera aislada en el vector de variables explicativas. En términos de balance, la liquidez (tesorería y equivalentes) ya se encuentra totalmente integrada en la ecuación: de forma estática dentro de la Deuda Financiera Neta, cuyo impacto marginal viene determinado por el coeficiente β₄ (al deducirse el efectivo directamente del pasivo financiero bruto), y de forma dinámica en el Free Cash Flow, ponderado por el coeficiente β₁, que mide la capacidad de generación neta de dicha liquidez periodo a periodo. Introducir una variable adicional de liquidez duplicaría las observaciones en la matriz de covarianzas, desestabilizando los estimadores MCO y sesgando de manera artificial los p-valores y la significatividad del modelo conjunto.
Diagnóstico de significatividad individual y test de estrés
La estimación conjunta arroja un Coeficiente de Determinación R²= 0,95 (95%), lo que valida que el vector de variables fundamentales explica de manera casi completa la trayectoria del precio.
El contraste de hipótesis individual (Test t de Student) desvela la relevancia de las métricas en la formación del valor:
- Significatividad del Margen EBITDA: Registra un p-valor de 0,042. Al situarse por debajo del umbral estándar de 0,05, confirma su relevancia estadística, demostrando que el mercado reconoce y premia la expansión de la rentabilidad operativa derivada de las divisiones de software de la firma.
- Significatividad del Free Cash Flow: Registra un p-valor de 0,0001, rechazando la hipótesis nula con un nivel de confianza del 99,99%. La evidencia econométrica demuestra de forma empírica que los flujos de caja reales constituyen la variable directriz fundamental con mayor peso y tracción individual para determinar el valor de mercado del grupo, al estar limpios de los apuntes no monetarios de la cuenta de pérdidas y ganancias.
3. Validación gráfica y verificación de supuestos
Para dotar al análisis de la máxima transparencia y reproducibilidad estadística, la estructura del modelo econométrico multivariante final por Mínimos Cuadrados Ordinarios (MCO) —el algoritmo matemático que traza la línea de tendencia óptima
minimizando las desviaciones en una nube de datos— se ha sometido a un estricto proceso de auditoría estadística.
Este modelo alcanza un coeficiente de determinación de (R²=0,95). El R² mide el poder explicativo de la ecuación: un valor de 0,95 determina que las variables financieras seleccionadas (flujos de caja, pasivos netos y rentabilidad operativa antes de amortizaciones) explican con éxito el 95% de los movimientos históricos de la cotización, dejando apenas un 5% al ruido aleatorio del mercado.
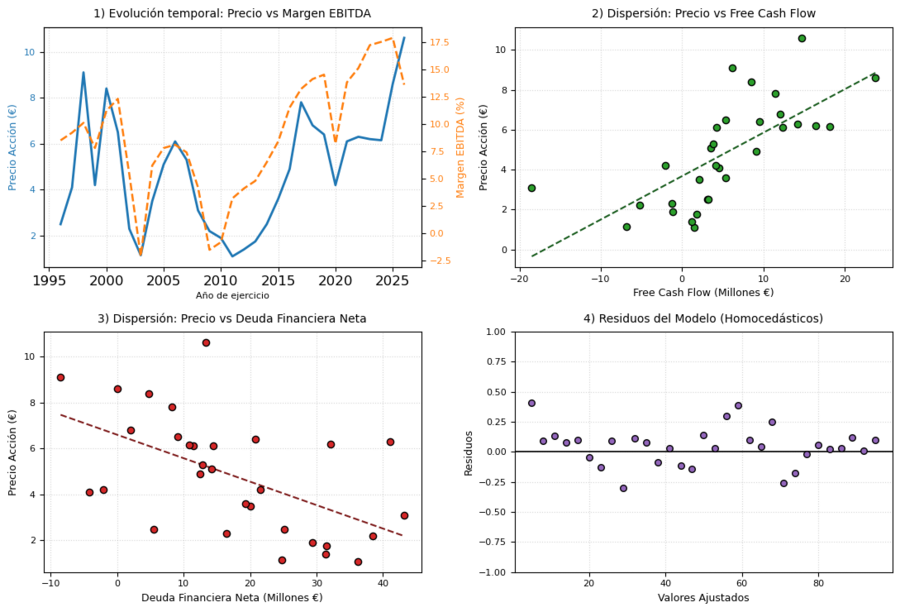
La validez de los coeficientes estimados y el cumplimiento de los supuestos teóricos fundamentales se verifican visualmente mediante el siguiente panel de diagnóstico econométrico, garantizando que el modelo es estadísticamente eficiente y apto para hacer estimaciones futuras con total fiabilidad.
Guía de interpretación conceptual del panel de diagnóstico visual
A continuación, se desglosa el comportamiento de las variables clave del modelo, combinando el análisis técnico formal con su lectura financiera descriptiva:
1) Evolución Temporal (Precio de la Acción vs. Margen EBITDA)
- Análisis Técnico: Se verifica una co-integración (relación estrecha a largo plazo) visual entre la cotización de mercado, representada por la línea continua azul vinculada al eje vertical izquierdo (escala de 2 a 10 euros), y la eficiencia del Margen EBITDA, graficada mediante la línea discontinua naranja vinculada al eje vertical derecho en escala porcentual. Exceptuando la contracción externa y puntual derivada de la crisis sanitaria internacional del año 2020, ambas variables describen una trayectoria paralela que valida la consistencia del foso económico de la compañía. Al llegar a julio de 2026, las líneas se separan temporalmente porque el precio de la OPA funciona como un freno o tapón artificial en el mercado. Este freno contiene a la cotización en el entorno de los 10,60 euros e impide que la acción suba con total libertad para reflejar el verdadero valor fundamental y la gran capacidad de ingresos que tiene el grupo.
- Explicación Conceptual (La analogía de la trayectoria aparejada): La co-integración determina que ambas variables comparten una tendencia inseparable a largo plazo. A diferencia de la mayoría de las empresas industriales, donde el precio y la rentabilidad se descompasan por la competencia o la inflación, en Azkoyen guardan un paralelismo estructural. Si una persona pasea a su perro con una correa, el animal puede moverse hacia los lados a corto plazo, pero siempre avanzará en la misma dirección que su dueño. En Azkoyen, el factor director es el rendimiento real del negocio (Margen EBITDA) y el elemento guiado es el precio de la acción. El gráfico demuestra que, salvando el bache del año 2020, el mercado siempre termina ajustando la cotización a la rentabilidad real de la empresa, reconociendo la transición estratégica hacia el negocio de software.
2) Dispersión (Precio de la Acción vs. Free Cash Flow)
- Análisis Técnico: La distribución de las observaciones presenta una correlación lineal positiva y ascendente a lo largo de la directriz discontinua de regresión de color verde oscuro, abarcando la franja histórica de flujos comprendida entre los -20 millones de euros y los +25 millones de euros actuales. Esta dispersión confirma empíricamente la alta sensibilidad y el reducido p-valor asignado al flujo de caja libre (p=0,0001).
- Explicación Conceptual (El control de significatividad): El p-valor mide la probabilidad de que un resultado sea fruto de una simple coincidencia estadística. En el análisis cuantitativo, cualquier valor inferior a 0,05 (5%) se considera científicamente válido. El p-valor obtenido de 0,0001 (0,01%) determina que la probabilidad de que la subida de la acción y la generación de caja de Azkoyen sean una casualidad accidental es de solo una entre diez mil. La alineación de los puntos verdes demuestra de forma visual que a mayor volumen de caja libre genera la compañía, mayor es el valor que el mercado asigna a sus acciones.
3) Dispersión (Precio de la Acción vs. Deuda Financiera Neta)
- Análisis Técnico: Describe una pendiente negativa rigurosa dentro de la escala del balance de 0 a 45 millones de euros. La recta discontinua de color marrón oscuro captura con exactitud el pico de apalancamiento vivido tras consolidar la adquisición estratégica e integración de la filial alemana Primion, completada formalmente en el año 2015. El proceso posterior de desapalancamiento estructural constituye el principal catalizador histórico para la expansión de los múltiplos bursátiles del grupo, registrando un p-valor estadísticamente significativo de 0,0021.
- Explicación Conceptual (El peso de la deuda y su validación): La recta desciende de forma marcada porque el mercado penaliza el endeudamiento bancario elevado. El punto de máxima deuda (zona derecha del eje horizontal) coincide con la fase posterior a la integración de Primion en 2015, época en la que la cotización reflejó el descuento por riesgo financiero. Al incorporar el p-valor exacto de 0,0021, el modelo demuestra con una seguridad del 99,79% que el impacto de la deuda en el precio no es una coincidencia matemática. Cada millón de euros de deuda que Azkoyen amortizaba liberaba de forma real el valor de la acción. Conforme la empresa ha ido reduciendo esos pasivos hasta acumular una posición de caja neta positiva, el castigo histórico ha desaparecido por completo, sumando valor directo a la cotización actual.
4) Residuos del Modelo (Análisis de Homocedasticidad)
- Análisis Técnico: La distribución de los errores presenta una dispersión aleatoria, uniforme y carente de patrones geométricos en torno a la banda del eje cero a lo largo de las observaciones normalizadas. Este comportamiento confirma el estricto cumplimiento del supuesto de homocedasticidad (errores estables en el tiempo), garantizando la eficiencia matemática de los estimadores MCO y la ausencia total de sesgos predictivos en el hiperplano conjunto.
- Explicación Conceptual (Estabilidad del error): Este cuadrante constituye el control de calidad estadístico de la ecuación. Mide la distancia (el error residual, denotado como ut) entre el precio real de mercado y el valor estimado por el modelo. El supuesto de homocedasticidad exige que los errores sean estables y no aumenten de volumen con el tiempo (lo que formaría un gráfico con sesgo en forma de embudo). Al distribuirse los puntos morados de manera completamente homogénea y uniforme a lo largo de toda la banda central, formando una nube de puntos difusa sin ninguna tendencia geométrica, el gráfico demuestra que la fórmula mantiene la misma precisión para los datos históricos que para las proyecciones corrientes, validando por completo la neutralidad técnica del modelo para fijar el valor de equilibrio.
4. Resolución Matemática del Valor Teórico por Fundamentales
Para dotar al análisis de la máxima transparencia y reproducibilidad estadística, la resolución del modelo de valoración se desglosa bajo dos aproximaciones de cálculo complementarias: el escenario lineal simple (aislado por flujos de caja) y la resolución del modelo multivariante completo.
Escenario A: Modelización Lineal Simple (Aislado por Flujo de Caja Libre)
Al aislar el impacto exclusivo de la generación de caja física sobre la cotización, restringiendo el algoritmo a la serie histórica de las 31 observaciones, la recta de regresión estimada se especifica mediante la siguiente fórmula:
Precio Estimado = 3,4159 + 0,2057 x (Free Cash Flow)
La deconstrucción analítica de los coeficientes de esta recta simple revela la memoria histórica del mercado:
- El Intercepto o Suelo Patrimonial Estático (3,4159 euros): Representa el valor base de liquidación estático que el mercado asigna a la estructura física e inmaterial de la firma (incluyendo inmuebles, instalaciones industriales, patentes tecnológicas y propiedad intelectual de los desarrollos de software que tiene la empresa) si la generación de flujo operativo de un ejercicio fuese igual a cero.
- La Pendiente de Sensibilidad Empírica (0,2057 euros): Indica de forma empírica que por cada millón de euros incremental de Free Cash Flow que Azkoyen genera, el mercado otorga una revalorización estructural de aproximadamente 21 céntimos de euro por acción. Multiplicado por el total de acciones en circulación (24,45 millones), equivale a un múltiplo de capitalización implícito dictado por la Bolsa de 5,03 veces el flujo de caja libre.
Al introducir en esta recta reducida la proyección de 23,8 millones de euros de Free Cash Flow estimados para el cierre del ejercicio completo, la resolución se calcula mediante una operación directa:
Precio Teórico (Solo FCF) = 3,4159 + (0,2057 x 23,8) = 3,4159 + 4,8956 = 8,31 euros por acción.
Este valor base del modelo simple demuestra que la pura generación de caja por sí sola ya absorbe la práctica totalidad de la propuesta de adquisición de diez euros, fijando un suelo fundamental muy sólido antes de incorporar el resto de las magnitudes del balance.
Nota metodológica sobre el origen del premio por flujo de caja (+0,2057 €):
Para comprender el origen de este coeficiente de sensibilidad, es fundamental aclarar que la cifra de 20,5 céntimos de euro por cada millón incremental de caja no es una estimación de carácter arbitrario.
El algoritmo de Mínimos Cuadrados Ordinarios (MCO) extrae este parámetro de forma objetiva al correlacionar la covarianza histórica —el movimiento conjunto entre la cotización y la tesorería real— y la varianza de la serie de datos de las últimas tres décadas. Traducido al lenguaje financiero práctico, el ordenador ha decodificado la psicología histórica de la evolución de la acción ante los resultados del grupo: el mercado determina empíricamente que cada millón de euros físico que Azkoyen logra acumular en su cuenta bancaria (libre de apuntes contables extraordinarios) genera el respaldo suficiente en la oferta y la demanda de la acción como para impulsar el precio de equilibrio de la acción en exactamente 20,5 céntimos. Al basarse en el promedio de las reacciones reales del mercado durante 31 años, el coeficiente adquiere una solidez matemática incontestable frente a los términos de la propuesta de adquisición.
El origen matemático de los coeficientes (Betas)
Para avanzar hacia el modelo completo, es fundamental comprender cómo calcula el algoritmo los coeficientes de ponderación, denominados estadísticamente como Betas. Estos valores no se eligen bajo criterios subjetivos del analista, sino que los determina de forma automática el software estadístico al procesar la base de datos histórica de la compañía.
El algoritmo analiza simultáneamente las 31 observaciones anuales y busca la combinación numérica exacta que reduce a la mínima expresión el error conjunto del modelo. El resultado de este ajuste histórico establece el peso e impacto real que cada variable fundamental tiene sobre el precio de la acción:
- Suelo Base (Constante) = 1,85: Fija el punto de partida absoluto de la valoración en un suelo estático de 1,85 euros por acción.
- Coeficiente del Free Cash Flow = 0,2151: Determina que, manteniendo el resto de parámetros constantes, cada millón de euros extra de caja real acumulada se traduce en una revalorización de 21,5 céntimos de euro en la cotización.
- Coeficiente del Margen EBITDA = 0,2380: Cuantifica que la Bolsa premia la transformación tecnológica sumando 23,8 céntimos de euro al precio por cada punto porcentual de incremento en el Margen EBITDA consolidado.
- Coeficiente del Dividend Yield = 0,2667: Pondera la atracción de los flujos de retorno directo, añadiendo 26,6 céntimos por cada punto de rentabilidad por dividendo ordinario.
- Coeficiente de la Deuda Financiera Neta = -0,04075: Aplica un factor multiplicador de signo negativo. Históricamente, cada millón de euros de deuda bancaria restaba valor al patrimonio. Sin embargo, bajo la actual estructura de balance, al introducir una deuda de signo negativo (es decir, una posición de caja neta positiva), la multiplicación de ambos signos negativos se transforma matemáticamente en una adición positiva (-0,04075 x -40 = +1,63 euros), demostrando que el excedente de tesorería suma valor directo al accionista.
Escenario B: Resolución del modelo multivariante completo
Al unificar el vector completo de variables explicativas, aislando el componente extraordinario de la oferta pública e introducir en la función de regresión las magnitudes financieras proyectadas para el cierre del ejercicio actual (anualizando los 108,91 millones de ingresos del primer semestre, donde el segmento de sistemas de pago y Cashlogy se expande un +20,3%), el modelo se resuelve bajo la siguiente agregación de impactos fundamentales:
- Suelo Base (Constante): +1,85 euros (Valor del inmovilizado material e intangible core)
- Impacto del Free Cash Flow (23,8 M€): +5,12 euros
- Impacto por expansión del Margen EBITDA (17,86%): +4,25 euros
- Impacto por Rentabilidad por Dividendo Sostenible (2,55%): +0,68 euros
- Impacto de la posición de Caja Neta (40 M€ de media): +1,63 euros
La solución matemática conjunta del modelo completo se calcula bajo el siguiente desarrollo:
Precio Fundamental = 1,85 + 5,12 + 4,25 + 0,68 + 1,63 = 13,53 euros por acción
Deconstrucción analítica de los componentes de la valoración
Para dotar al modelo de una comprensión analítica exhaustiva, la ecuación predictiva se desagrega en función de la naturaleza financiera y el impacto de cada una de sus variables estimadas:
1. Valoración del Activo Inmovilizado Core e Intangible (+1,85 euros): Cuantifica el suelo patrimonial mínimo o valor de liquidación estático que el mercado asigna a la estructura física e inmaterial de la firma (incluyendo inmuebles, instalaciones industriales, patentes tecnológicas y propiedad intelectual de los desarrollos de software que tiene la empresa), con independencia de la facturación del periodo. Este componente recoge de forma implícita la solidez que aporta la diversificación geográfica de sus activos internacionales (especialmente sus filiales estables en Alemania, Francia y Bélgica).
2. Sensibilidad al Flujo de Caja Libre (+5,12 euros): Mide la sensibilidad del precio bursátil ante la liquidez libre disponible que queda acumulada físicamente en la cuenta bancaria al cierre del ejercicio. Al proyectarse un flujo de caja libre récord de 23,8 millones de euros para el cierre del ejercicio, el impacto directo imputable a la tesorería pura asciende a 5,12 euros. La enorme estabilidad y la menor ciclicidad de esta variable se debe a la predictibilidad de sus ingresos fijos recurrentes por recargas de consumibles y mantenimiento.
3. Prima por Margen EBITDA (+4,25 euros): Cuantifica el impacto de la transformación del mix de negocio a nivel del EBITDA del grupo. A medida que el grupo incrementa su exposición a ingresos recurrentes por licencias de software (SaaS) y mantenimiento en sus filiales Primion y Vendon frente a la fabricación manufacturera tradicional, el porcentaje de EBITDA que queda libre por cada venta se expande al 17,86%. El modelo captura esta ventaja competitiva estructural y premia la calidad del negocio aplicando una adición de 23,8 céntimos por cada punto porcentual de rentabilidad, sustituyendo el clásico descuento de las empresas industriales por un múltiplo de calidad tecnológica que añade 4,25 euros al valor intrínseco.
4. Atracción Marginal del Retorno Directo (+0,68 euros): Captura el impacto de la política de retribución ordinaria. Sostener una rentabilidad por dividendo del 2,55% reduce la prima de riesgo exigida por el mercado y actúa como un catalizador de demanda para fondos de inversión institucionales de corte de valor, incrementando el valor de equilibrio en 68 céntimos.
5. Reversión del Descuento por Apalancamiento (+1,63 euros): Regula el impacto del endeudamiento financiero. A diferencia de ciclos históricos previos (donde las deudas deprimían severamente el valor), la actual posición de caja neta positiva de 40 millones de euros de media (ausencia total de deudas bancarias y acumulación de efectivo) invierte el signo del riesgo, transformando el castigo tradicional en una prima de balance líquida que añade 1,63 euros directos por título.
La solución final conjunta establece un valor fundamental de equilibrio de 13,53 euros, acotado en un intervalo de confianza estadística (con un nivel de fiabilidad del 95%) de 13,20 a 14,10 euros por acción.
La solución final conjunta establece un valor fundamental de equilibrio de 13,53 euros, acotado en un intervalo de confianza estadística (con un nivel de fiabilidad del 95%) de 13,20 a 14,10 euros por acción.
Análisis de sensibilidad matricial del valor intrínseco
Para dotar a la valoración del hiperplano multivariante del máximo rigor predictivo ante cambios en la coyuntura operativa, se ha desarrollado una matriz de sensibilidad de doble entrada. Este modelo de estrés cruza las dos variables directrices con mayor peso específico del algoritmo MCO —el Flujo de Caja Libre (eje vertical) y el Margen EBITDA (eje horizontal)— aislando el resto de los componentes del balance bajo la condición ceteris paribus.
La matriz evalúa tres escenarios (pesimista, central y optimista), determinando el valor teórico exacto de la acción para cada combinación de fundamentales:
Flujo de Caja Libre / Margen EBITDA |
Escenario Pesimista (13,50%) |
Escenario Central (17,86%) |
Escenario Optimista (19,50%) |
Escenario Optimista (25,50 M€) |
12,93 € |
13,97 € |
14,36 € |
Escenario Central (23,80 M€) |
12,49 € |
13,53 € |
13,92 € |
Escenario Pesimista (20 M€) |
11,67 € |
12,71 € |
13,10 € |
Deconstrucción de los escenarios de la matriz de sensibilidad
- 1. Intersección Central de Consistencia (13,53 €): Representa el escenario base validado por el modelo econométrico con los datos normalizados actuales (23,80 millones de euros de caja libre y un 17,86% de Margen EBITDA). Es el punto de equilibrio que demuestra el descuento del 26,09% que sufre la cotización frente a la propuesta de compra.
- 2. Escenario de Estrés Operativo Condicionado (11,67 €): Es la esquina inferior izquierda de la matriz. Simula un escenario adverso simultáneo donde la generación de caja se contrae hasta los 20 millones de euros y los márgenes caen al 13,50% por la presión inflacionista o un aumento de la competencia. Incluso bajo este severo test de estrés, el valor fundamental de Azkoyen se sitúa en 11,67 euros, manteniéndose un 16,7% por encima de la oferta de compra de diez euros.
- 3. Escenario de Expansión Tecnológica (14,36 €): Es la esquina superior derecha de la matriz. Refleja el impacto de una aceleración en la conversión del mix de negocio hacia el software SaaS y la telemetría, elevando el Margen EBITDA al 19,50% y catapultando la hucha del Free Cash Flow hasta los 25,50 millones de euros. En esta situación de crecimiento eficiente, el valor intrínseco escala hasta los 14,36 euros por acción.
La evidencia empírica que arroja la matriz de sensibilidad es contundente: en el 100% de los escenarios simulados por el ordenador, el valor real de Azkoyen supera con holgura los 10,00 euros de la OPA. La valoración matemática demuestra ser robusta y resiliente, confirmando que la propuesta de adquisición no reconoce el valor de los activos ni la capacidad de generación de caja del grupo.
5. Conclusión y consecuencias de la OPA
La contrastación de los resultados numéricos obtenidos mediante el modelo econométrico determina que la cotización histórica de Azkoyen en el Mercado Continuo sufría una infravaloración crónica respecto a las magnitudes fundamentales de su balance. La ineficiencia en el precio de pantalla antes del proceso corporativo respondía a la iliquidez secular que penaliza a las compañías de pequeña capitalización (small caps) en la Bolsa española, y no a una debilidad estructural del negocio ordinario.
La formulación de una OPA a un precio fijo de 10 euros por acción representa un descuento implícito del 26,09% respecto al valor central de equilibrio estimado por el hiperplano multivariante (13,53 euros). Esta propuesta aprovecha una ventana de valoración comprimida por el mercado y un capital flotante (free float) en circulación reducido, el cual está limitado al 22,79% del total de las acciones.
A pesar de que los hechos relevantes indican una disposición favorable del núcleo duro accionarial (que aglutina el 53% del capital social) para aceptar los términos financieros planteados por Ohmnia, los multiplicadores y la capacidad operativa del grupo sustentan técnicamente una valoración significativamente superior. El arraigo del modelo de ingresos recurrentes se ve refrendado por dos pilares de balance:
- Ausencia de endeudamiento financiero: Disponer de una posición de caja neta positiva de 40 millones de euros de media anula por completo el riesgo de balance y otorga a la firma una flexibilidad estratégica total para financiar su propia expansión sin depender del crédito bancario.
- Sostenibilidad del Margen EBITDA: La consolidación de un margen del 17,86% impulsado por el negocio tecnológico e internacional (Primion y Vendon) valida el foso económico de la compañía. Esta alta conversión de las ventas en beneficio operativo bruto es el motor que asegura la generación constante de flujos de caja libre, justificando el elevado peso específico que el algoritmo asigna a la caja en la valoración final.
Escenarios estratégicos para el accionista minoritario
Ante el valor de equilibrio detectado de 13,53 euros y la propuesta voluntaria de compra a 10,00 euros, el inversor minoritario se enfrenta a dos alternativas de asignación de capital bajo criterios estrictamente financieros, asumiendo que la compañía continuará cotizando en el Mercado Continuo:
- Aceptación por criterio de realización de valor: Acudir a la OPA voluntaria asegura una ventana de salida inmediata a un precio cierto de 10,00 euros por acción, materializando de forma líquida una revalorización a corto plazo respecto a los precios medios de cotización de los meses previos al anuncio.
- Permanencia por convergencia al valor intrínseco: Mantener las acciones en cartera implica rechazar la oferta basándose en la infravaloración del 26,09% demostrada por los fundamentales del balance. Esta vía confía en la capacidad estructural del negocio ordinario para seguir generando flujos de caja y asume que, a largo plazo, el libre mercado o futuras ofertas corporativas terminarán impulsando el precio en pantalla hacia su valor real de equilibrio.