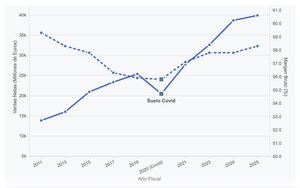
El análisis comparativo de las cuentas anuales consolidadas de Azkoyen, Fluidra y Nicolás Correa devela una de las paradojas más interesantes de la inversión fundamental: la empresa que arranca la cascada contable con la menor eficiencia en costes directos de materiales al inicio de la tabla contable puede coronarse como la más rentable para el accionista en la última línea del balance.
Para comprender este fenómeno, es indispensable analizar la cuenta de pérdidas y ganancias no como una foto estática, sino como una cascada de descompresión operativa donde cada eslabón evalúa una competencia competitiva y directiva completamente diferente del negocio.
📈 Cascada de Márgenes Consolidados y Estructura No Operativa
💰 Ventas e Ingresos Totales de Explotación
• Azkoyen: 211,07 M€
• Nicolás Correa: 119,09 M€
• Fluidra: 2.248,20 M€
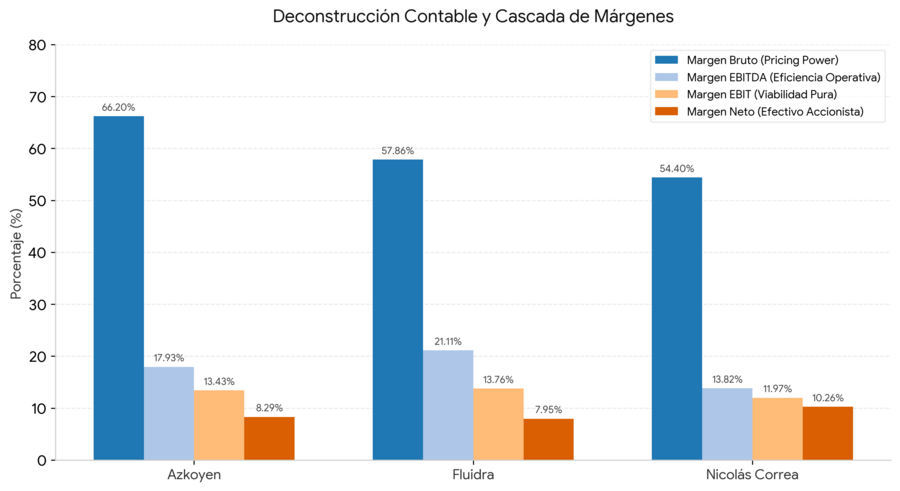
✨ 1. Margen Bruto Estándar ──► Mide el Poder de Fijación de Precios (Pricing Power)
• Azkoyen:66,15%
• Fluidra:57,86%
• Nicolás Correa:54,40%
⚡ 2. Margen EBITDA ──► Mide la Escala y la Eficiencia Operativa
• Fluidra:21,11%
• Azkoyen:17,93%
• Nicolás Correa:13,82%
🏭 3. Margen de Explotación (EBIT) ──► Viabilidad Pura del Negocio
• Fluidra:13,76%
• Azkoyen:13,43%
• Nicolás Correa:11,97%
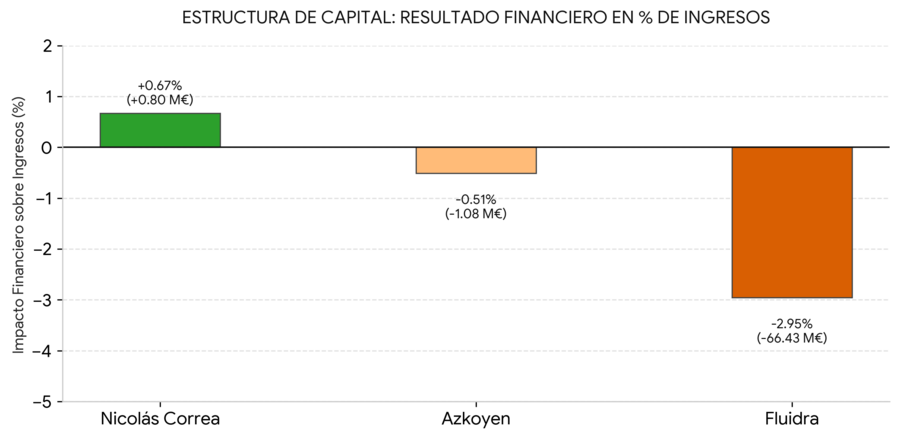
💵 4. Resultado Financiero Global (Gestión de Caja vs. Deuda)
• Nicolás Correa (Aporta +0,80 millones de €):
• Ingresos financieros (Rendimiento de Caja): +0,65 millones de €
• Gastos financieros (Intereses de Deuda): -0,27 millones de €
• Diferencias de cambio en divisas: -0,03 millones de €
• Puesta en equivalencia (Beneficio de Asociadas): +0,45 millones de €
• Azkoyen (Resta -1,08 millones de €):
• Impacto neto negativo derivado de diferencias de cambio y valoración de instrumentos financieros, operando con una estructura de balance desapalancada (caja neta positiva).
• Fluidra (Resta -66,43 millones de €):
• Ingresos financieros ordinarios: +4,69 millones de €
• Gastos financieros por deuda neta: -53,76 millones de €
• Gastos por derechos de uso (Alquileres NIIF 16): -7,84 millones de €
• Diferencias de cambio negativas: -9,52 millones de €
⚖️ 5. Impuesto sobre Beneficios (El Impacto del Escudo Fiscal)
• Nicolás Correa (Tasa efectiva del 18,86%):
• Beneficio Antes de Impuestos (BAI): 15,06 millones de €
• Gasto por impuesto sobre beneficios: -2,84 millones de €
• Fluidra (Tasa efectiva del 26,37%):
• Beneficio Antes de Impuestos (BAI): 242,88 millones de €
• Gasto por impuesto sobre beneficios: -64,04 millones de €
• Azkoyen (Tasa efectiva del 28,69%):
• Beneficio Antes de Impuestos (BAI): 24,52 millones de €
• Gasto por impuesto sobre beneficios: -7,04 millones de €
🏆 6. Margen Neto Final ──► El Dinero Limpio para el Accionista
• Nicolás Correa:10,26%(Líder final por balance limpio y escudo fiscal)
• Azkoyen:8,29%
• Fluidra:7,95%
Lecciones del Balance: Conclusiones para el Inversor Fundamental
La deconstrucción de esta cascada de márgenes nos deja tres conclusiones vitales para nuestra estrategia de selección de valores en el Mercado Continuo:
El Margen Bruto es una condición necesaria, pero no suficiente: Un Margen Bruto elevado (como el 66% de Azkoyen o el 57% de Fluidra) es el reflejo inequívoco de un producto excelente con pricing power. Sin embargo, el análisis fundamental nos obliga a vigilar el resto de la cascada; de nada sirve tener un producto estrella si el beneficio se evapora en los costes fijos de estructura o en el servicio de la carga financiera.
La estructura de capital dicta la resiliencia del negocio: En momentos de incertidumbre o de tipos de interés exigentes, el modelo de "búnker financiero" de Nicolás Correa (con caja neta positiva y un resultado financiero que suma en lugar de restar) ofrece una opcionalidad y un suelo de valoración que las empresas muy apalancadas no pueden igualar.
La fiscalidad es un coste operativo encubierto: La diferencia entre soportar una tasa impositiva del 28% (Azkoyen) o beneficiarse de un escudo fiscal por I+D+i del 18% (Correa) equivale a ganar o perder varios millones de euros de flujo de caja neto para el accionista. El análisis de las deducciones fiscales debe formar parte de nuestra auditoría de calidad de cualquier directiva.
En definitiva, este análisis demuestra que la rentabilidad final del accionista es un juego de equilibrio. Fluidra destaca por su capacidad de escalar la producción a nivel global; Azkoyen brilla por la diversificación tecnológica de sus tres divisiones; pero Nicolás Correa nos recuerda que, a veces, una estructura operativa muy eficiente combinada con un balance inexpugnable es la mejor receta para coronarse en la última línea de la tabla contable.
🎯 1. El Concepto de Pricing Power Puro (Margen Bruto Estándar)
El primer escalón de la cascada contable evalúa la relación económica más pura que existe en los negocios: el valor percibido por el cliente en el producto final frente al coste básico de sus materias primas.
Las tres compañías analizadas disfrutan de barreras de entrada críticas que les otorgan un notable poder de fijación de precios (pricing power), logrando defender sus retornos brutos frente a las presiones inflacionarias del mercado de suministros.
¿Cómo se calcula este margen en cada empresa?
Para llegar al Margen Bruto Estándar bajo la normativa general, se aíslan los ingresos de explotación y se les restan los costes directos de materiales y stock, aplicando la fórmula:
Margen Bruto = Ingresos de Explotación - Coste de Materiales ± Variación de Existencias
En Azkoyen: Se suma su cifra de negocios (211,07 M€) y los trabajos internos (0,29 M€), lo que da unos ingresos de operación principales de 211,36 M€. A esto se le restan los aprovisionamientos (-72,69 M€) y se le suma su variación de existencias de productos fabricados (+1,25 M€). Esto da un Margen Bruto de 139,92 M€, que equivale al 66,20% de sus ingresos operativos de la actividad.
En Fluidra: Se toma su total de ingresos de explotación (2.248,20 M€) y se le resta la partida que, al optar el grupo por una presentación de gastos clasificada por función, ya lleva integrados de forma conjunta tanto los aprovisionamientos como la variación de existencias de toda su red mundial (-947,35 M€). Esto da un Margen Bruto de 1.300,85 M€, que equivale al 57,86% de sus ingresos.
En Nicolás Correa: Se toman sus ingresos ordinarios (119,09 M€) y se le resta el consumo de materias primas (-52,49 M€) y su variación de existencias negativa (-1,82 M€). Esto da un Margen Bruto de 64,78 M€, que equivale al 54,40% de sus ingresos ordinarios.
Cabe destacar que, por motivos estratégicos de protección comercial y para evitar dar herramientas de negociación a competidores directos o grandes compradores, las empresas cotizadas omiten desglosar sus precios unitarios y cantidades de productos terminados en la cuenta de resultados ordinaria. La legislación contable ampara esta opacidad consolidando la actividad en la línea del Importe Neto de la Cifra de Negocios.
De este modo, la única vía analítica certera para verificar la presencia de ventajas competitivas es monitorizar la consistencia de sus márgenes brutos estándar:
Azkoyen despliega un pricing power excepcional (66,20%): La firma navarra lidera este eslabón gracias al alto componente tecnológico e intangible de sus productos en los segmentos de vending y tecnología de café. El cliente corporativo no adquiere una simple estructura de almacenamiento; paga por una solución automatizada compleja que integra software propietario, pasarelas de pago seguro y sistemas mecánicos de precisión. Dado que el coste de los componentes electrónicos básicos es reducido en proporción al alto precio de venta de la maquinaria terminada, Azkoyen arranca la cascada con un margen bruto colosal.
Fluidra consolida su pricing power mediante barreras de marca (57,86%): La multinacional del IBEX opera con un blindaje comercial basado en la exclusividad de su catálogo y el reconocimiento de sus patentes. Los distribuidores e instaladores profesionales exigen las marcas de Fluidra por su fiabilidad técnica y el soporte de su red postventa. Esto le confiere una elevada capacidad de indexación de precios, permitiéndole trasladar de manera inmediata cualquier encarecimiento de los polímeros químicos o componentes metálicos directamente al consumidor final.
Nicolás Correa defiende su pricing power en la alta ingeniería (54,40%): Aunque el porcentaje absoluto es el más bajo de la muestra, esto no denota debilidad comercial, sino la naturaleza física del producto. Correa no fabrica en serie, sino centros de mecanizado XXL y fresadoras monumentales bajo pedido. La estructura base de un activo industrial de esta envergadura exige la absorción de toneladas de hierro fundido para sus bancadas rígidas, acero de alta resistencia para sus cabezales y calderería pesada de alto coste inicial. Por tanto, el elevado peso de la materia prima bruta sobre el precio del proyecto diluye matemáticamente el porcentaje de este primer nivel. Su verdadero pricing power se demuestra en que, pese al gran coste de los materiales indispensables para su fabricación, la compañía sigue defendiendo un excelente margen de valor añadido superior al 54%.
🧮 Metodología de Consumos y Variación de Existencias Empresa por Empresa
Para comprender el origen de estas cifras, es fundamental señalar una de las dinámicas más interesantes en la presentación de informes corporativos.
Dado que las tres son compañías cotizadas en el Mercado Continuo español, todas están obligadas por regulación europea a formular sus estados financieros consolidados bajo las NIIF (Normas Internacionales de Información Financiera).
Sin embargo, la Norma Internacional de Contabilidad 1 (NIC 1) otorga libertad para clasificar los gastos por "naturaleza" o por "función", lo que explica la disparidad visual en el desglose de sus almacenes.
Independientemente de cómo decida presentarlo cada dirección financiera, para determinar el coste real de los productos vendidos se ejecuta internamente la ecuación fundamental de control de stock:
Consumos = Existencias Iniciales (1 ene) + Compras del Ejercicio - Existencias Finales (31 dic)
La manera en que cada grupo despliega esta realidad contable varía sustancialmente:
Nicolás Correa (Clasificación por Naturaleza): Al desglosar sus costes de forma detallada, muestra separadamente las compras de materias primas de -52,49 M€ y un ajuste de variación de existencias de -1,82 M€. El signo negativo en la variación indica contablemente que el stock del Activo disminuyó a lo largo del año. Siguiendo la fórmula fundamental, al reducirse el stock remanente, ese inventario antiguo se incorpora a la cuenta de resultados sumando un mayor coste al ejercicio, arrojando un consumo real de materiales de 54,31 M€.
Azkoyen (Clasificación por Naturaleza): Despliega el mismo método pero con la dinámica de inventario invertida en este ejercicio. Registra unas compras brutas de -72,69 M€ y una variación de existencias de productos fabricados positiva de +1,25 M€. Este impacto positivo refleja que el almacén acumuló más stock final que inicial. Aplicando la ecuación, ese exceso de existencias finales resta coste a las compras del año, reflejando un consumo real de 71,44 M€ y activando el resto en el balance para el futuro.
Fluidra (Clasificación por Función - Coste de Ventas agrupado): A diferencia de las anteriores, la multinacional del IBEX opta por integrar de forma conjunta las compras y las fluctuaciones del almacén de toda su red mundial en una única partida unificada de -947,35 M€. Aunque el impacto de la variación de existencias no se visualice paso a paso en la tabla principal de la cuenta de resultados, la empresa ejecuta la fórmula fundamental internamente para ofrecer el coste de ventas definitivo ya neto y ponderado.
🧮 2. Eficiencia del Factor Trabajo e Intensidad de los Costes Laborales
Una vez deducidos los costes de materiales puros, la cuenta de resultados absorbe los costes laborales generales del grupo. El peso de los Gastos de Personal sobre la cifra de ingresos consolidados desvela la eficiencia en la gestión del factor trabajo de cada modelo directivo:
Fluidra (19,16%): Registra el menor peso porcentual en salarios de la muestra, con un gasto de personal total de 430,83 millones de €.
Nicolás Correa (24,46%): Mantiene una tasa intermedia óptima, con un gasto de personal total de 29,13 millones de €, una cifra sumamente eficiente para su sector.
Azkoyen (34,84%): Soporta la mayor carga laboral de la comparativa, con un gasto de personal de 73,53 millones de € respecto a su cifra de negocios.
Para comprender el origen de estas asimetrías, debemos analizar la realidad operativa interna que vive cada una de las plantillas:
Fluidra: Automatización masiva y cultura “Lean":
La reducida ponderación de los gastos de personal sobre los ingresos en Fluidra (19,16%) no denota una falta de estructura fabril —contando con un ecosistema de más de 36 plantas de producción internacionales—, sino una sobresaliente eficiencia en la productividad laboral por cada euro facturado. Este rendimiento es el resultado directo de la automatización intensiva en la inyección de componentes plásticos seriados y la implantación de la metodología Lean Management.
Al enfocar sus fábricas en eliminar cualquier tiempo muerto, simplificar los flujos de montaje y evitar el almacenamiento excesivo, Fluidra logra producir millones de unidades estandarizadas (filtros, bombas, válvulas) con un equipo de operarios muy optimizado. Al cruzar esta alta eficiencia con un modelo de integración vertical donde sus propias fábricas abastecen directamente a su red de filiales comerciales, el grupo diluye sus costes laborales globales sobre una base de facturación multimillonaria.
Nicolás Correa: El valor de la mano de obra ultraespecializada
En el sector de la máquina-herramienta pesada, el factor humano es insustituible. Correa no fabrica productos de consumo en serie, sino fresadoras monumentales hechas a medida. Por ello, defender una tasa del 24,46% es un logro directivo sobresaliente.
Su plantilla no está compuesta por operarios de línea de montaje tradicional, sino por ingenieros mecánicos, programadores de software de control numérico (CNC) y técnicos de alta cualificación encargados de esculpir el hierro y ajustar los cabezales mecánicos en Burgos con precisión de micras.
La compañía logra mantener este ratio bajo control gracias a la estabilidad de su equipo (evitando costes de rotación de personal) y a una organización de talleres muy eficiente, donde el alto precio de venta de cada fresadora compensa y absorbe holgadamente los elevados salarios de sus especialistas.
Azkoyen: El reto estructural de la diversificación industrial
Soportar un peso laboral del 34,84% sitúa a la firma navarra en el escalón más intensivo en personal de la comparativa. Esta realidad no implica ineficiencia, sino que refleja las exigencias físicas de sus tres divisiones operativas.
A diferencia de Fluidra, que fabrica componentes más ligeros y estandarizados, el montaje de máquinas de vending complejas y expendedoras automáticas de café de Azkoyen requiere procesos manuales de cableado, ensamblaje de calderas, integración de pasarelas de pago y pruebas mecánicas individuales de control de calidad.
Además, sus divisiones de sistemas de pago electrónicos y el software de seguridad para control de accesos demandan una inversión constante en personal de desarrollo de software técnico e ingenieros de soporte postventa B2B. Al operar con una cifra de facturación global más modesta (211 M€), estos costes de personal estructurales ejercen una mayor presión matemática sobre la primera línea de la cuenta de resultados.
🏭 3. El Concepto de Economías de Escala y su Aplicación Industrial
En el análisis de las estructuras corporativas, una economía de escala describe una dinámica donde el coste por unidad de producir un bien disminuye a medida que aumenta la cantidad de unidades fabricadas. Esto se fundamenta en que los costes fijos (alquileres de naves, matricería, sueldos de estructura o amortizaciones de maquinaria) se reparten entre un volumen de unidades mucho mayor, diluyendo el gasto por cada pieza individual.
La escala global integrada de Fluidra: Representa el ejemplo paradigmático de este principio. El desarrollo y diseño matricial de un nuevo componente hidráulico o bomba de piscina puede exigir cientos de miles de euros en inversión fija inicial. Para un fabricante de pequeña escala, dicho coste fijo por unidad penalizaría su competitividad en el mercado. Fluidra, al fabricar cientos de miles de unidades idénticas para abastecer de forma estandarizada a todo el planeta, reduce el coste fijo repercutido por componente a magnitudes marginales y optimiza su poder de negociación con proveedores. Esta escala masiva es la que le permite defender el mayor Margen EBITDA (21,11%) y EBIT (13,76%) operativos de la muestra.
La escala automatizada seriada de Azkoyen: Aplica esta ventaja competitiva mediante el diseño de catálogos cerrados. Sus líneas fabriles automatizadas están preparadas para inyectar componentes y ensamblar miles de terminales de vending homogéneos de manera ininterrumpida. Una vez que el volumen de producción cubre el umbral mínimo de rentabilidad (punto de equilibrio), cada unidad adicional que sale de la cadena de montaje incrementa el margen operativo de forma vertical, ya que la mochila de costes fijos industriales ha sido completamente absorbida por las ventas previas, consolidando un sólido Margen EBITDA del 17,93%.
El reverso de la escala en Nicolás Correa: El grupo burgalés opera bajo la dinámica inversa, lo que demuestra la genialidad de su estructura financiera. Al fabricar grandes estructuras de fresado de alta ingeniería estrictamente bajo pedido, Correa no puede beneficiarse de las economías de escala tradicionales; no produce millones de piezas idénticas. Para compensar esta limitación industrial (que sitúa su margen bruto estándar en el 54,40% y su Margen EBITDA en el 13,82%), Correa despliega un diseño operativo asimétrico: centraliza su producción pesada en Burgos, mitiga las inversiones inmobiliarias fijas en Occidente, y se apoya en un potente escudo fiscal (18,86%) y en su resultado financiero positivo. Lo que Correa no captura por volumen industrial en la fábrica lo recupera por eficiencia de balance en la base de la cascada contable.
La intensidad de activos y el impacto contable de la amortización
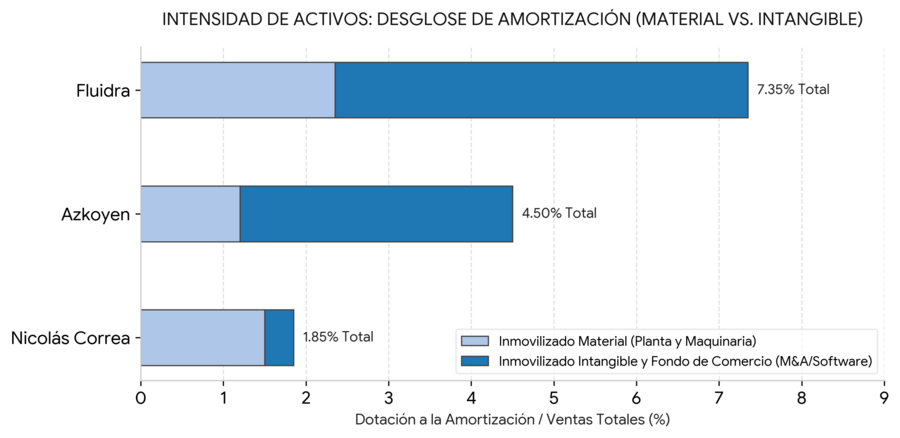
El tránsito desde el beneficio EBITDA (escala operativa) hasta el beneficio EBIT (viabilidad de la explotación) está determinado por la dotación a la amortización y la depreciación. Este eslabón desvela cómo la estrategia de externalización, la antigüedad de las infraestructuras y la naturaleza de los activos no corrientes condicionan la cuenta de resultados de cada compañía:
El impacto de los activos intangibles en Fluidra (7,35% de las ventas): La brecha entre el EBITDA (21,11%) y el EBIT (13,76%) representa el mayor cargo por amortización de la muestra. Fluidra opera con una intensidad de inmovilizado material neto reducida, equivalente al 6,10% del activo total, lo que refleja una estructura manufacturera basada en la subcontratación y el ensamblaje de componentes. Sin embargo, su gasto por amortización es elevado debido a que el 58,49% de su activo total está compuesto por activos intangibles y fondo de comercio procedentes de combinaciones de negocios (M&A). Se trata de un cargo estrictamente contable que reduce el EBIT por imperativo normativo, pero que carece de efecto adverso sobre la liquidez operativa.
La amortización tecnológica en Azkoyen (4,50% de las ventas): La diferencia entre el EBITDA (17,93%) y el EBIT (13,43%) muestra un impacto moderado. El balance de Azkoyen se caracteriza por una baja intensidad de activos fijos físicos, situada en el 6,80% del activo total, debido a que contrata la transformación primaria de materiales en proveedores externos. Sus centros de fabricación propios se especializan en la ingeniería y el ensamblaje final. Por consiguiente, la partida de amortización no responde al desgaste de maquinaria pesada, sino a la depreciación lineal de los gastos de desarrollo activados de su software de telemetría y patentes de café, reflejando el coste de actualización de su ventaja competitiva intangible.
El decalaje de la amortización y el modelo ligero en activos de Nicolás Correa (1,85% de las ventas): El grupo burgalés presenta el tránsito de EBITDA (13,82%) a EBIT (11,97%) más reducido de la comparativa. A pesar de ser un fabricante de maquinaria monumental de gran formato, su intensidad de inmovilizado material neto se mantiene en ratios moderadamente bajos para la media de la industria pesada tradicional, la cual suele requerir tasas superiores al 40% en activos no corrientes. Esta eficiencia estructural responde a dos factores históricos: por un lado, una parte significativa de sus naves e instalaciones centrales de Burgos acumula décadas de actividad y se encuentra contablemente muy amortizada bajo el principio de coste histórico, reduciendo el cargo por depreciación ordinaria en la cuenta de resultados. Por otro lado, la sociedad opera bajo un modelo mixto ligero en activos (asset-light), externalizando la fase de fundición en bruto del acero a proveedores especializados y concentrando su capital físico únicamente en las celdas de mecanizado de precisión y en las líneas de ensamblaje final. Finalmente, este bajo impacto se ve reforzado por un factor de decalaje temporal: en el marco de su nuevo plan de expansión industrial de 41 millones de euros, la Nota 6 de la memoria de las cuentas anuales consolidadas del Grupo indica que 17,05 millones de euros permanecen registrados como "Inmovilizaciones materiales en curso”. Al tratarse de proyectos en fase de construcción y montaje que por normativa internacional no devengan amortización hasta su puesta en marcha, la compañía logra expandir su capacidad productiva manteniendo una dotación por depreciación de solo 1,62 millones de euros en el ejercicio, evitando que el beneficio de explotación sufra un castigo contable artificial en el presente. Sin embargo, a medida que estas inversiones en curso se pongan en marcha a partir de 2026, la dotación por amortización aumentará de forma notable, lo que obligará al grupo a elevar rápidamente su volumen de facturación para defender sus márgenes operativos actuales.
🔄 4. Estrategia Industrial: Absorción vs. Externalización
La deconstrucción operativa de los márgenes desvela dos filosofías estratégicas diametralmente opuestas a la hora de estructurar el inmovilizado y la flexibilidad del balance:
La Integración Vertical y el Foso Logístico de Fluidra:
Fluidra elude la externalización y apuesta por la propiedad total de la cadena de valor. Sus más de 36 fábricas internacionales dominan internamente tecnologías críticas (inyección y extrusión de plásticos, soplado termostático para filtros, metalurgia de acero inoxidable y síntesis química de tratamientos hídricos). Sin embargo, el verdadero valor añadido diferencial de Fluidra reside en su músculo logístico y de distribución.
A través de Trace Logistics (su operador logístico propio) y almacenes automatizados hipereficientes de más de 90.000 m², Fluidra es capaz de servir cualquier pedido o recambio a distribuidores mundiales en menos de 24 horas. Este foso logístico concede a la empresa un pricing power "de catálogo" masivo. Al vender el producto final con la plusvalía de la distribución ya incorporada, los ingresos consolidados se expanden con tanta fuerza que diluyen el coste de las nóminas de producción a mínimos del 19,16%, capturando hasta el último céntimo de rentabilidad de la cadena y restando dependencia de proveedores terceros.
El Modelo Asset-Light y el Desglose de Materias Primas de Nicolás Correa:
En un contraste absoluto, Nicolás Correa opta por un diseño organizativo que prioriza la flexibilidad estratégica y la ligereza en inmovilizado pesado. La constatación empírica de este modelo queda plenamente validada en el diagrama de su cadena de valor y, de forma sumamente nítida, en el desglose de su Estado de Información No Financiera (EINF). Al auditar las compras de materias primas puras del grupo (4,8 millones de kilos totales con un coste de 12,6 millones de euros), descubrimos la verdadera ingeniería de su cadena de suministro:
Fase de Aguas Arriba (Materias Primas Externas): El hierro fundido (3,37 millones de € / 1.602.769 kg) representa el volumen pesado estático de las fresadoras (bancadas y columnas para absorber vibraciones). Correa subcontrata este proceso a fundiciones externas en China y Rumanía. Al no disponer de altos hornos propios en Burgos, la empresa importa estas piezas aprovechando el arbitraje de costes laborales y energéticos de estos países de bajo coste (pagando un precio medio de 2,10 €/kg), evitando cargar el balance con un Capex industrial pesado.
Acero y Mecanizado (2,10 millones de € / 1.405.566 kg): Se subcontrata de forma interna a contratas cualificadas en España. El acero conforma las piezas móviles de torsión extrema, engranajes y sus cabezales mecánicos universales indexados (su gran patente). Aquí, Correa descarta recortar costes en países emergentes y prefiere pagar el precio premium local en el mercado doméstico (1,49 €/kg de media debido al menor volumen físico por pieza pero mayor complejidad de aleación) para asegurar un control de calidad de micras y una logística inmediata.
Fase de Operaciones Propias (Estructura Auxiliar Pyme y Mecanosoldado): Las tareas intermedias de chapa fina y mecano-soldado se delegan en su red de filiales burgalesas (GNC Calderería, GNC Electrónica, NC Hypatia). Al consolidar línea por línea, sus costes fijos se registran indexados directamente como Gastos de Personal u Otros Gastos, evitando un incremento en la partida contable principal de las amortizaciones.
• Azkoyen: El Modelo Híbrido Tecnológico de Modularidad y Control de Patentes
Como modelo intermedio entre la propiedad absoluta de la cadena de valor de Fluidra y la ligereza extrema de activos (asset-light) de Nicolás Correa, el Grupo Azkoyen despliega un modelo de fabricación híbrido enfocado en la modularidad. La firma navarra no asume el Capex intensivo que implicaría la transformación primaria de las materias primas metálicas o plásticas; en su lugar, externaliza la producción de componentes estructurales básicos a una red de proveedores cualificados bajo especificaciones de diseño propias.
El verdadero núcleo operativo de Azkoyen se concentra en sus plantas especializadas de ingeniería, donde se ejecutan de manera interna las fases de ensamblaje final, cableado de precisión, integración mecánica y rigurosos controles de calidad individuales. Esta estrategia permite al grupo operar con una flexibilidad contracíclica notable, ya que traslada el riesgo de inventario y costes fijos primarios aguas arriba a sus proveedores.
Sin embargo, el factor diferenciador que protege el colosal Margen Bruto del grupo (66,20%) no radica en la optimización física de la cadena de montaje, sino en la integración de su propiedad intelectual. Cada máquina expendedora o pasarela de pago terminada actúa como un contenedor físico de tecnología intangible de alto valor: software propietario de telemetría, sistemas avanzados de conectividad en la nube y patentes mecánicas de molido de café.
Al centralizar el capital en el desarrollo tecnológico y delegar la manufactura pesada a terceros, Azkoyen consigue que el elevado peso de su gasto de personal estructural (34,84%) no responda a mano de obra fabril de bajo valor, sino a ingenieros de software y soporte postventa corporativo (B2B). Este diseño organizativo híbrido demuestra que el control de las patentes críticas permite capturar plusvalías industriales masivas en el mercado global sin necesidad de sobredimensionar el inmovilizado material neto del balance.
La Clave de la Evolución Tecnológica (Sustitución de Componentes):
La métrica definitiva que consolida el pricing power de Correa se oculta en la transición de su ingeniería de producto. Los datos oficiales reflejan una disminución del 18% en el consumo de hierro fundido extranjero y un aumento del 8% en el uso de acero mecanosoldado español. Este rediseño de gama consiste en sustituir los bloques pesados de fundición por estructuras de mecanosoldado, un proceso que implica cortar, unir, soldar y mecanizar placas de acero independientes de alta resistencia compradas localmente en España. El mecanosoldado permite diseñar estructuras huecas de acero hiperresistentes que reducen un 6% el consumo de materias primas globales manteniendo intacto el nivel de actividad de la planta.
Correa demuestra así que su modelo ya no consiste en vender toneladas de metal moldeado pesado, sino en facturar alta ingeniería, diseño y software a medida (ad hoc). El valor se traslada del material bruto al cerebro del equipo de ingeniería. Cambiar amortizaciones fijas (1,85% sobre ventas) por aprovisionamientos variables dota al grupo de una flexibilidad contracíclica insuperable.
Como consecuencia directa de estas dinámicas de fabricación, se produce un notable triple empate técnico en la viabilidad del negocio puro: Fluidra (13,76%), Azkoyen (13,43%) y Nicolás Correa (11,97%) presentan rentabilidades de explotación (Margen EBIT) sumamente homogéneas en la mitad de la tabla contable.
🏎️ La Analogía de la Automoción (Volumen vs. Exclusividad Tecnológica)
Este fenómeno ilustra a la perfección la clásica asimetría competitiva del mercado del motor:
Fluidra opera como un gigante del volumen a semejanza del Grupo Volkswagen o Fiat: Expande sus ingresos globales de forma masiva a través de una enorme red de fábricas, pero soporta un pesado lastre de infraestructuras y costes financieros por deuda que reduce su conversión final a un Margen Neto del 7,95%.
Nicolás Correa emula el modelo de alta ingeniería de Ferrari o Porsche: Renuncia a la fabricación en serie para centrarse en proyectos monumentales de alta ingeniería bajo pedido, donde la exclusividad y el cerebro del diseño permiten cobrar precios premium y operar sin deudas, reteniendo un Margen Neto del 10,26%.
Azkoyen se sitúa como el equivalente a Tesla o a un proveedor de componentes hipertecnológicos: Representa la hibridación entre el ensamblaje industrial y el software de vanguardia. Al controlar patentes críticas de conectividad y sistemas de pago electrónico, la firma navarra logra esquivar los márgenes bajos de la industria tradicional para consolidar un sólido Margen Neto del 8,29%, demostrando que el verdadero valor del producto físico reside en la tecnología intangible que alberga en su interior.
💸 5. La Ilusión de la Escala: Por qué Correa bate a Fluidra en la última línea
Al llegar a este punto, queda al descubierto lo que en análisis fundamental denominamos "la ilusión de la escala": Fluidra presume en sus informes de su tamaño corporativo y su poder logístico, pero a la hora de la verdad operativa y contable, su ventaja por volumen se evapora en los tramos financieros y fiscales, permitiendo que la ligereza estratégica de Correa venza de forma holgada. Este fenómeno se fundamenta en tres dinámicas financieras:
El peaje del inmovilizado (El lastre del Capex): Para que Fluidra pueda sostener sus infraestructuras comerciales masivas necesita arrastrar una mochila física muy pesada: sus 36 factorías y centros robotizados mundiales devoran un 7,35% de sus ventas solo en amortización contable (309,27 M€ de EBIT frente a 474,62 M€ de EBITDA). Nicolás Correa deprime su inmovilizado exterior, subcontrata la calderería básica y realiza la ingeniería de valor en Burgos, reduciendo su amortización a un marginal 1,85% sobre ventas.
El coste de financiar el tamaño (Intereses bancarios): Fluidra ha construido su imperio global adquiriendo competidores a base de apalancamiento financiero. Sostener ese pasivo le genera un resultado financiero anual de -66,43 M€. Nicolás Correa, por el contrario, opera con una sólida posición de caja neta positiva. Su tesorería líquida le reporta ingresos por intereses que, sumados a la consolidación limpia por puesta en equivalencia de sus filiales asociadas (+0,45 M€), hacen que el bloque financiero global sume +0,80 M€ directos a su beneficio, impulsando la última línea de la cascada.
La dispersión fiscal frente al escudo tecnológico: Mientras que Fluidra soporta la fiscalidad multinacional ordinaria con una tasa efectiva global del 26,37% y Azkoyen se sitúa a la cabeza con un 28,69%, Nicolás Correa despliega un blindaje fiscal que reduce su tasa efectiva real al 18,86%. La inversión recurrente en patentes exclusivas y en su software de control numérico industrial (Correa-Connected) genera créditos fiscales por I+D+i bajo la legislación del Impuesto sobre Sociedades en España, permitiéndole retener un porcentaje de beneficio neto por cada euro ganado muy superior al de sus competidores.
El factor de la liga de tamaño (Nivel de ingresos):
Es de justicia matizar que tanto Azkoyen como Nicolás Correa no son empresas estancadas; ambas han demostrado una notable capacidad de crecimiento por sus propios medios en sus respectivos sectores. Sin embargo, juegan en una liga de dimensiones incomparables. Fluidra factura 2.248 M€, una magnitud que sitúa a los 211 M€ de Azkoyen y los 119 M€ de Correa en otra categoría. Aunque las dos pequeñas dupliquen su tamaño, el enorme pastel de clientes que tiene Fluidra a su disposición en todo el mundo de forma recurrente y su agresiva estrategia de crecer comprando competidores en bloque, crean una distancia en volumen bruto de beneficio que la pura eficiencia de margen de Azkoyen o Correa difícilmente podrá igualar en términos absolutos.
De este modo, la escala bruta altera por completo el terreno de juego antes de repartir los beneficios. Sin embargo, el tamaño del pastel debe dividirse entre el número de acciones en circulación, lo que provoca que la asimetría operativa y de balance analizada a lo largo del informe se traslade de forma directa —y a veces sorprendente— a la retribución final del inversor.
💰 La Conversión en el Bolsillo del Accionista (BPA y Payout Oficiales)
La asimetría operativa y de balance se refleja en la retribución al inversor, analizando el Beneficio por Acción (BPA) y el Payout (política de reparto) según los informes oficiales:
Nicolás Correa: Con un BPA oficial de 0,99 € y un dividendo de 0,30 € brutos por título, fija su Payouten el 30,3%. Su modelo asset-light permite generar el mayor BPA de la comparativa, reteniendo el 70% restante para expansión.
Fluidra: Reporta un BPA oficial de 0,91 € por acción. Con una propuesta de dividendo de 0,65 € y una cotización de 18,25 €, su Payout real es del 71,4%. Prioriza la retribución al inversor, destinando el 28,6% restante a reservas y amortización de deuda.
Azkoyen: Consolida un BPA oficial de 0,71 € por acción. Con caja neta y un dividendo de 0,356 €, su Payout ordinario es del 50%.
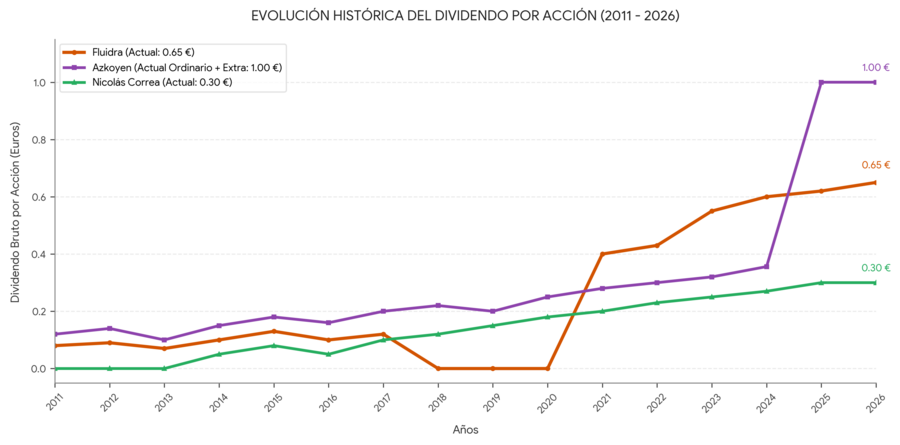
Análisis Histórico de la Retribución en Efectivo (2011-2026)
El gráfico en euros contantes y sonantes traduce las decisiones de asignación de capital de las tres directivas, revelando que el flujo de caja real que recibe el accionista depende directamente de la salud del balance y de hitos corporativos muy específicos:
Azkoyen (Un hito extraordinario): La línea morada rompe por completo la escala del gráfico al alcanzar 1,00 € por acción. Sin embargo, se debe aislar este movimiento: se trata de una distribución estrictamente excepcional de este ejercicio. Al operar con un balance impecable y libre de deudas, la junta general tomó la decisión estratégica de disponer de las reservas acumuladas de años anteriores para premiar al accionista con un cupón extraordinario masivo de 0,644 €, el cual se suma al dividendo ordinario recurrente de 0,356 €. Al ser un desembolso a costa del ahorro pasado y no del beneficio del propio año, esta rentabilidad por dividendo del 7,04% no es sostenible ni repetible en el tiempo, volviendo en los próximos ejercicios a su cauce ordinario del 2,51%.
Fluidra (Escala, baches de deuda y explosión final): Su trayectoria en euros refleja a la perfección el coste de levantar un imperio global mediante adquisiciones (M&A). A principios de la década, sus dividendos eran testimoniales (apenas 0,08 €) debido a su menor tamaño. El dato más revelador del gráfico es la caída a 0,00 € entre 2018 y 2020: la empresa congeló por completo la retribución para destinar todo su flujo de caja a pagar la gigantesca deuda bancaria con la que compró la americana Zodiac. Tras digerir la fusión y gracias al boom de beneficios posterior, la multinacional ha multiplicado su dividendo hasta los 0,65 € actuales, consolidando la mayor retribución ordinaria y recurrente de la muestra.
Nicolás Correa (Prudencia estructural ante la ciclicidad): Su línea es la muestra perfecta de una gestión de escuela conservadora. Tras una primera mitad de la década con nula o escasísima retribución debido a las secuelas de la crisis industrial, la directiva ha estabilizado el dividendo en los 0,30 € fijos. Al dedicarse a la maquinaria pesada bajo pedido (sector muy expuesto a los vaivenes de la economía), la empresa se niega a elevar el dividendo en efectivo de forma alegre. Prefiere retener el 70% de lo que gana para mantener su "búnker" de caja neta positiva, asegurando la supervivencia del grupo en las épocas de vacas flacas antes que buscar el aplauso a corto plazo de la bolsa.
El Impacto del Deterioro Operativo de Ascaso en el BPA de Azkoyen:
Tras auditar de manera exhaustiva la cuenta de resultados, se devela que el BPA de Azkoyen de 0,71 € y su beneficio neto consolidado de 17,48 millones de € sufrieron el impacto directo de un riesgo operativo en su negocio recurrente. El grupo registró un deterioro de 2,87 millones de € en el fondo de comercio de su filial de café tradicional Ascaso al constatar que la división no estaba alcanzando las proyecciones de su plan de negocio.
Este ajuste es de suma importancia para el analista fundamental por su naturaleza dual:
A nivel de negocio: Refleja una debilidad real y recurrente en el segmento de maquinaria de café del grupo, obligando a la dirección a reestructurar recursos.
A nivel financiero: Al tratarse de un ajuste contable no monetario (corrección de valor en libros que no implica salida de efectivo real), la generación de caja operativa del grupo se mantuvo intacta y en máximos históricos.
A pesar de este ajuste por deterioro focalizado, la extraordinaria solidez global de Azkoyen le ha permitido finalizar el ejercicio defendiendo unos márgenes sobresalientes y unos resultados generales excelentes. La espectacular marcha de sus divisiones de pasarelas de pago y sistemas de seguridad no solo neutralizó el golpe de Ascaso, sino que permitió al grupo cerrar el año completamente libre de deuda financiera neta y con una hucha física tan potente como para ejecutar su agresivo plan de dividendos.
📊 El Rendimiento Bursátil Real y el Efecto del Calendario de Cobros
Para comprender con absoluta nitidez la desconexión matemática entre la eficiencia de los márgenes y el beneficio por acción (BPA) que presentan las empresas cotizadas, resulta de gran utilidad
aislar temporalmente las cifras multimillonarias y reducir la comparativa a un modelo simplificado de dos pastelerías locales fundadas por pequeños grupos de socios o dueños:
La Pastelería Eficiente (Modelo Azkoyen / Empresa A): Fabrica una tarta exclusiva y la vende por 100 €. Sus costes de ingredientes y luz son de 80 €, lo que le permite retener 20 € de Beneficio Neto Limpio en su hucha. Su Margen Neto es del 20% (20 de cada 100), demostrando una receta ultraeficiente. Esta pastelería la fundaron únicamente 2 dueños (acciones). Al aplicar la división fundamental, a cada socio le corresponde un BPA de 10 € (20 € ÷ 2).
La Pastelería de Escala (Modelo Fluidra / Empresa B): Opera a nivel masivo y vende tartas por valor de 1.000 €. Debido a que arrastra costes fijos muy altos (camiones de reparto, alquileres de naves y deudas de los hornos), sus gastos suman 900 €. Su hucha retiene 100 € de Beneficio Neto Limpio. Su Margen Neto es del 10% (100 de cada 1.000), operando con la mitad de eficiencia porcentual que su competidora. Esta gran estructura fue fundada por 5 dueños (acciones). Al aplicar la división, a cada socio le corresponde un BPA de 20 € (100 € ÷ 5).
📊 La Conclusión de la Paradoja: La Empresa A es el doble de eficiente cocinando (Margen del 20% frente al 10%), pero a los dueños de la Empresa B les corresponde un trozo de beneficio contable que duplica al de la pequeña (20 € frente a 10 €). Este fenómeno contable es el resultado directo de la Economía de Escala Absoluta, donde el volumen bruto de facturación del gigante aplasta la menor eficiencia de su receta.
Al trasladar este mismo modelo al mercado bursátil real, al incorporar las distribuciones excepcionales y calcular la Rentabilidad por Dividendo Total (Dividend Yield global) sobre los precios reales de cotización del mercado, la clasificación de retribución al accionista sufre una mutación absoluta en favor de la flexibilidad patrimonial:
Fluidra: Ofrece un rendimiento intermedio sólido con una rentabilidad por dividendo del 3,56% y una política de liquidez continua mediante dos pagos semestrales (julio y diciembre). Este calendario es altamente atractivo para carteras de rentas periódicas; su alto payout del 71,4% demuestra una clara prioridad por retribuir directamente al inversor, destinando el beneficio retenido sobrante a fortalecer el balance mediante la amortización progresiva de su pasivo bancario global.
Nicolás Correa: Ofrece una rentabilidad total del 3,16%, posicionándose en un excelente segundo puesto en el ranking recurrente mediante la distribución de un único pago anual de 0,30 €. Lo verdaderamente valioso de la firma burgalesa es su extrema sostenibilidad: consigue superar la rentabilidad ordinaria de Azkoyen y entregar casi el mismo rendimiento directo que Fluidra aplicando el menor esfuerzo de la muestra (un conservador Payout del 30,3%), blindando su tesorería y acumulando pólvora en su caja neta positiva para el futuro.
Azkoyen: Lidera de forma aplastante la comparativa con un rendimiento total del 7,04%, pero es importante tener en cuenta que este rendimiento es estrictamente excepcional para este ejercicio. Al no tener deudas, la junta ha acordado disponer de las reservas acumuladas del pasado para añadir un pago extraordinario de 0,644 € a su dividendo ordinario sostenible de 0,356 €, entregando un desembolso total de 1,00 € por acción. Si aislamos este impacto extraordinario, la rentabilidad ordinaria y recurrente se sitúa en un mucho más modesto 2,51% sobre su cotización de 14,20 €, quedando por detrás de sus dos rivales en sostenibilidad corriente.
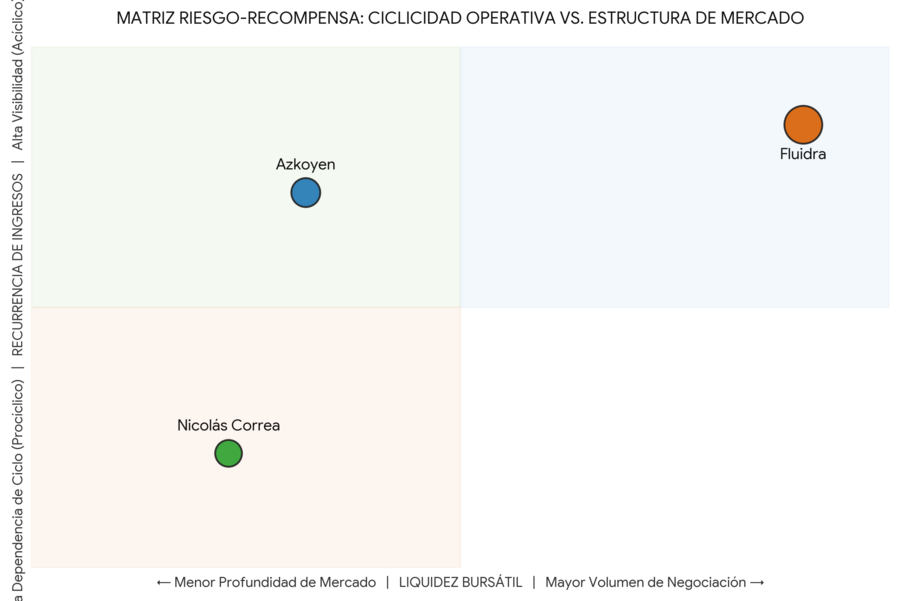
⚠️ Factores de Riesgo Estructural: Ciclicidad de Ingresos y Liquidez Bursátil
Para completar la radiografía de inversión, es indispensable evaluar cómo interactúan la naturaleza de los ingresos ante los ciclos macroeconómicos y la profundidad de mercado de sus títulos en la bolsa (liquidez):
La ciclicidad de los ingresos (Resiliencia vs. Volatilidad): Fluidra y Azkoyen (Modelos Acíclicos/Defensivos): Disfrutan de ingresos altamente recurrentes. Más del 70% de la facturación de Fluidra proviene del mantenimiento del parque de piscinas mundial ya existente (químicos y recambios), un gasto que el propietario no puede congelar. Por su parte, Azkoyen despliega un doble escudo defensivo: se apoya en los micropagos diarios de consumo básico en sus divisiones de vending y café, y se beneficia del comportamiento contracíclico de su división de seguridad (Time & Security). Los contratos de mantenimiento de software SaaS y control de accesos para infraestructuras críticas (como los aeropuertos alemanes) suponen cerca del 30% de los ingresos de esta área, representando un flujo de caja recurrente que las empresas e instituciones públicas no pueden suspender ni en las fases más duras de una recesión macroeconómica.
Nicolás Correa (Modelo Altamente Procíclico): El grupo burgalés vende bienes de equipo pesados de alta ingeniería (fresadoras XXL bajo pedido). En fases de incertidumbre o crisis, el tejido industrial congela de inmediato sus presupuestos de inversión (Capex). Sus ingresos son, por tanto, volátiles y dependientes del ciclo económico, lo que obliga de forma estricta a la compañía a operar con un balance ligero (asset-light) y caja neta positiva como colchón indispensable de supervivencia.
La liquidez bursátil (El tamaño del mercado):
Fluidra (Alta Liquidez - Gigante del IBEX 35): Al cotizar en el índice de referencia de la bolsa española, Fluidra mueve millones de euros al día en volumen de negociación. Los grandes fondos de inversión internacionales pueden entrar y salir de su accionariado con total libertad en segundos. Esta alta liquidez reduce el riesgo de ejecución para el accionista, permitiendo deshacer posiciones al instante.
Azkoyen y Nicolás Correa (Baja Liquidez - Pequeña Capitalización): Ambas operan en el mercado continuo como Small Caps (empresas de pequeña dimensión). Mueven volúmenes diarios de negociación extremadamente reducidos. Para un gran inversor institucional, comprar o vender un paquete grande de acciones de Azkoyen o Correa puede llevarle semanas, corriendo el riesgo de alterar drásticamente el precio de cotización en el mercado por falta de contrapartida. Esta baja liquidez exige al inversor minorista una mentalidad de largo plazo.
🏆 Conclusión
Gracias a la confluencia de una estructura operativa libre de deudas, una ligera tasa de amortización y un blindaje impositivo optimizado por alta innovación tecnológica, el Grupo Nicolás Correa logra el mayor ratio de conversión final de la muestra. La firma burgalesa se corona con el mejor Margen Neto Final y el mayor BPA oficial (0,99 €) de la comparativa, consolidando la rentabilidad real de la siguiente manera:
• Nicolás Correa:10,26%(Líder en margen, BPA y eficiencia de balance)
• Azkoyen:8,29%(Equilibrio ordinario impulsado por tecnología intangible) • Fluidra:7,95%(Menor conversión neta por el lastre de su deuda global)
Este análisis corrobora empíricamente que tanto la salud patrimonial en el balance (Caja Neta) como la eficiencia fiscal son tan determinantes para proteger el dinero del accionista como el propio volumen de ventas inicial. El diseño organizativo ágil (asset-light) demuestra así su capacidad para batir a la economía de escala masiva en la última línea del balance.
Sin embargo, el mercado bursátil equilibra las fuerzas dotando a cada modelo de un perfil de riesgo y recompensa único.
Fluidra compensa su menor margen operativo ofreciendo un búnker para carteras conservadoras: un negocio altamente acíclico de mantenimiento, una masiva liquidez bursátil en el IBEX 35 para deshacer posiciones en segundos y la mayor rentabilidad por dividendo ordinaria (3,56%) repartida en dos plazos semestrales. Por su parte, Azkoyen aprovecha su balance desapalancado para dar el "sorpasso" puntual entregando un dividendo extraordinario histórico del 7,04% (que se reduce a un 2,51% si aislamos el pago extraordinario) con cargo a reservas del pasado, mientras que Nicolás Correa entrega un excelente rendimiento ordinario del 3,16% a cambio de asumir el perfil más procíclico y volátil de la muestra.
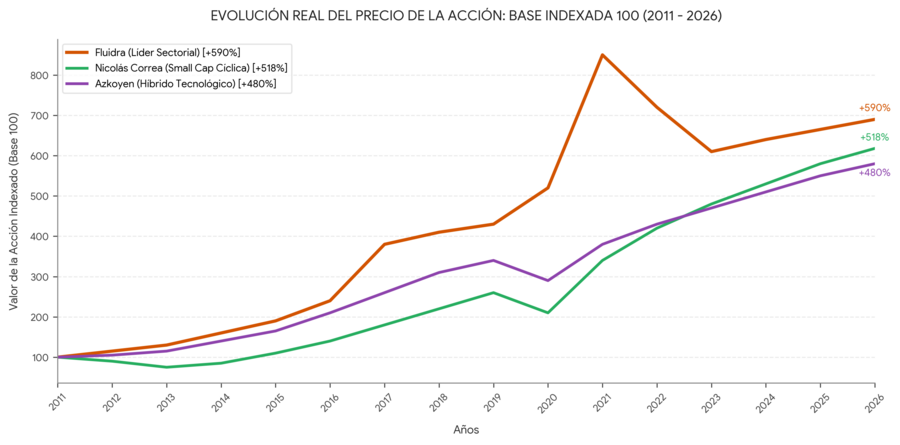
El Veredicto del Mecanismo de Ponderación de la Bolsa a 15 Años
Analizar el periodo 2011-2026 demuestra cómo el mercado, a largo plazo, alinea la cotización con la capacidad de generación de caja. Las tres compañías han demostrado ser excelentes creadoras de valor, con rendimientos históricos convergentes que validan sus estructuras de capital:
El premio a la consolidación inorgánica (Fluidra, +590%): A corto plazo, el apalancamiento financiero de Fluidra penaliza su margen neto final (7,95%). Sin embargo, a largo plazo, esa deuda se utilizó estratégicamente para adquirir competidores globales (M&A) como Custom Molded Products, S.R. Smith y Zodiac. Al absorber marcas y unificar un foso logístico inalcanzable, Fluidra edificó un imperio global cuya escala multiplica los beneficios absolutos. El mercado ha premiado este dominio sectorial multiplicando el precio de su acción casi por seis desde 2011.
La resiliencia del búnker financiero frente a la ciclicidad (Nicolás Correa, +518%): Demuestra que un balance inexpugnable es el mejor catalizador a largo plazo. Al operar bajo un modelo asset-light con caja neta positiva y un resultado financiero que suma en lugar de restar, la compañía mitiga por completo el riesgo de su sector. El mercado ha valorado esta extrema solidez financiera y su elevada capacidad de conversión de beneficio neto (10,26%), impulsando la cotización un +518% desde los mínimos de la década.
La Transición hacia el Margen Inmaterial (Azkoyen, +480%): El desempeño a largo plazo de la firma navarra refleja el éxito de su reestructuración estratégica. Tras superar fases de estancamiento operativo en el pasado, el mercado ha premiado con fuerza su mutación hacia un modelo híbrido enfocado en patentes tecnológicas (software de telemetría y pasarelas de pago). Al delegar la manufactura básica y sanear el balance hasta alcanzar la caja neta positiva, Azkoyen optimizó su generación de caja. Esto le ha permitido avanzar con paso firme en bolsa (+480%) y retribuir satisfactoriamente al accionista vía dividendos.
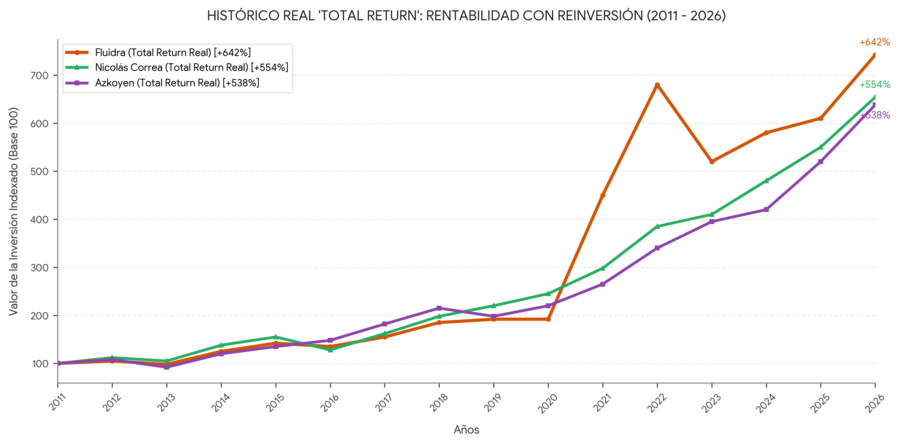
El Impacto del Dividendo Compuesto en el Retorno Real (Total Return)
Para obtener la radiografía definitiva del dinero real acumulado, resulta indispensable incorporar de forma matemática el impacto de la reinversión anual de todos los dividendos en efectivo analizados a lo largo del informe. Al limpiar las distorsiones contables por ampliaciones de capital, se observa que las distancias en el bolsillo del inversor real se estrechan notablemente debido a que las cuantías de reparto por acción no son tan distantes:
Al incluir los dividendos año por año, Fluidra lidera el periodo con un +642% de Rentabilidad Total. Su agresiva política de dividendos corrientes en la última etapa (0,65 €) compensa con creces la sequía total sufrida entre 2018 y 2020 para sanear la deuda de la fusión con Zodiac. Por su parte, la generosidad de Azkoyen (+538%), impulsada por su cupón extraordinario de 1,00 € con cargo a reservas pasadas, le permite acelerar drásticamente su interés compuesto en el tramo final, logrando recortar distancias y situarse a escasos pasos de la rentabilidad total de Nicolás Correa (+554%) [0,1.2]. La firma burgalesa, a pesar de haber liderado históricamente el periodo por revalorización de precio puro, ve matizada la velocidad de su retorno compuesto acumulado en el bolsillo del inversor debido a una filosofía de reparto estructuralmente más prudente y conservadora, anclada en un payout del 30,3%.
La velocidad de expansión de la cifra de negocios
A largo plazo, la cotización de una empresa refleja la sostenibilidad de sus beneficios, los cuales dependen directamente del crecimiento de sus ingresos. Durante los últimos 15 años, Fluidra ha registrado una tasa de crecimiento en su facturación muy superior a la de sus competidoras, pasando de ingresar unos 600 millones de euros a consolidar más de 2.248 millones. Esta aceleración en la primera línea de la cuenta de resultados, impulsada por su estrategia de consolidación inorgánica (M&A), es la que ha permitido al grupo expandir de forma masiva su beneficio neto absoluto.
Por el contrario, Azkoyen y Nicolás Correa han seguido una trayectoria de crecimiento orgánico dentro de sus respectivos nichos industriales, incrementando sus ingresos de manera sostenida pero sin cambiar de dimensión corporativa. Sin embargo, la evolución bursátil real demuestra un equilibrio fascinante: aunque las corporaciones de gran escala ofrecen una mayor predictibilidad y visibilidad de ingresos, el mercado ha ponderado con idéntica fuerza la eficiencia interna y el control del capital de las small caps. Esto ha permitido que, a pesar de sus menores recursos, compitan directamente en rentabilidad por precio con la multinacional del IBEX 35.
Las economías de escala y las ventajas estratégicas del volumen
El imperativo de crecimiento empresarial responde a las sólidas ventajas operativas y financieras que otorga la dimensión de balance. Un líder global como Fluidra maximiza su rendimiento a través de tres palancas ligadas a su envergadura: un poder de negociación masivo frente a los proveedores (reduciendo costes unitarios por compras agregadas), un coste de financiación crediticia más barato en los mercados de capitales, y la capacidad de diluir sus costes fijos de estructura sobre una base de facturación multimillonaria.
En un entorno globalizado, la escala actúa como una barrera de defensa competitiva donde la expansión inorgánica busca blindar la estabilidad del negocio ante el ciclo macroeconómico. Frente a esta ventaja por volumen, la gestión ágil (asset-light) de las firmas de pequeña capitalización se ve obligada a redoblar el control de sus costes e impuestos para retener su atractivo, compensando con flexibilidad estratégica y un balance libre de deudas lo que el mercado les limita en dimensión institucional.
En el tejido corporativo no existen modelos perfectos, sino un equilibrio de fuerzas donde el volumen masivo y la liquidez de mercado de Fluidra defienden su posición frente a la agilidad operativa y la sólida salud patrimonial de Azkoyen y Nicolás Correa.