Euríbor hoy 9 de noviembre de 2026: tres bajadas seguidas y la cifra que decide si este mes supera a octubre
Euríbor hoy 9 de noviembre de 2026: tres bajadas seguidas y la cifra que decide si este mes supera a octubre
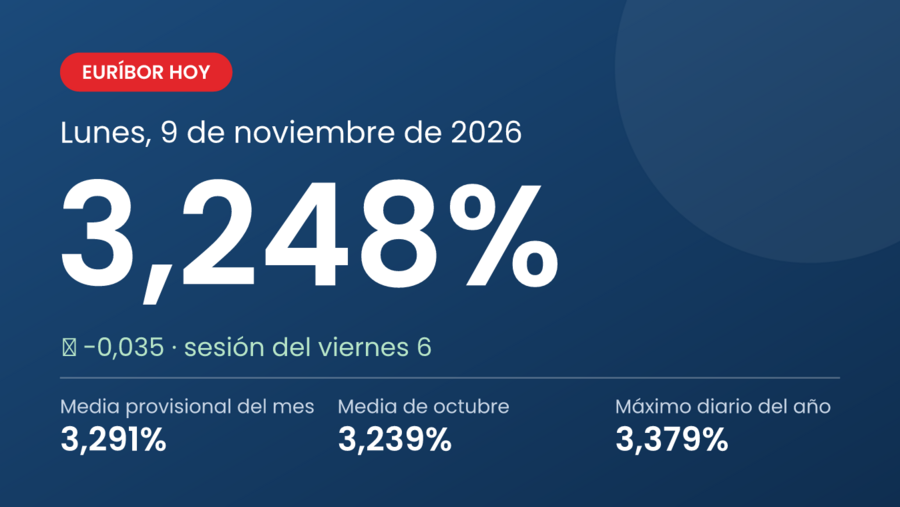
El euríbor hoy, 9 de noviembre de 2026, está en el 3,248% tras la sesión del viernes: baja 0,035 puntos y encadena tres caídas. La media de noviembre va en el 3,291% y necesita un 3,223% para igualar octubre: así queda tu cuota en diciembre.
El euríbor hoy, lunes 9 de noviembre de 2026, está en el 3,248%, el fijo de la sesión del viernes 6. Baja 0,035 puntos, su mayor caída diaria de noviembre, y encadena tres bajadas seguidas hasta su nivel más bajo desde el 26 de octubre. La media provisional del mes se queda en el 3,291%.
La cifra que conviene vigilar esta semana es el 3,223%: lo que tendría que promediar el euríbor en las 16 sesiones que quedan para que noviembre cierre igual que octubre. El viernes se quedó a 25 milésimas.
El euríbor a 12 meses baja al 3,248% el viernes 6 de noviembre; la media provisional de noviembre se sitúa en el 3,291%.
Euríbor hoy 9 de noviembre de 2026: tercera bajada y mínimo desde el 26 de octubre
El euríbor a 12 meses, el índice de la mayoría de hipotecas variables en España, cierra el viernes en el 3,248%. Desde el 3,317% del martes 3, ha perdido 0,069 puntos en tres sesiones:
Dato
Valor
Euríbor del viernes 6/11/2026
3,248%
Variación frente al jueves 5
−0,035 puntos
Media provisional de noviembre (5 de 21 sesiones)
3,291%
Frente a la media de octubre (3,239%)
+0,052 puntos
Frente a la media de noviembre de 2025 (2,217%)
+1,074 puntos
Nivel que necesita el resto del mes para igualar octubre
3,223%
Máximo diario de 2026
3,379% (25 de septiembre)
Euríbor diario: la primera semana de noviembre acaba en negativo
De viernes a viernes, el euríbor baja 0,058 puntos, desde el 3,306% del 30 de octubre. La subida del martes fue la única de la semana, y el viernes deja atrás el 3,283% que daba el euríbor del 6 de noviembre:
Sesión
Euríbor a 12 meses
Variación diaria
Viernes 6 de noviembre
3,248%
−0,035
Jueves 5
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
Viernes 30 de octubre
3,306%
−0,002
¿Por qué baja el euríbor si se espera una subida del BCE?
La bajada del viernes coincide con una huida de los inversores hacia la deuda. El jueves, el índice de semiconductores de Filadelfia se desplomó un 12,2%, su peor día desde 2020, y arrastró al Nasdaq (−5,5%) y al S&P 500 (−4,4%), según Euronews.
Cuando las bolsas caen, sube la demanda de bonos y bajan sus rentabilidades: el bono alemán a 10 años cedió 3 puntos básicos, hasta el 3,22%, el viernes por la mañana. El euríbor a 12 meses recoge los tipos que se esperan para todo un año y suele moverse en la misma dirección.
Mientras, los tipos de interés del BCE siguen en el 2,50% para la facilidad de depósito. Tras la reunión del 29 de octubre, los analistas sitúan la próxima subida en diciembre.
Las citas que pueden mover el euríbor esta semana
Esta semana llegan datos de inflación de Estados Unidos, Alemania y España, la referencia que mira el BCE para decidir en diciembre:
Martes 10: IPC de Estados Unidos.
Miércoles 11: IPC de Alemania, la mayor economía de la eurozona.
Viernes 13: dato definitivo del IPC de octubre en España y segunda lectura del PIB de la eurozona del tercer trimestre.
Toda la semana: intervenciones de miembros del Comité Ejecutivo del BCE en foros económicos.
Euríbor noviembre 2026: lo que necesita para no superar a octubre
Noviembre tiene 21 sesiones y ya van cinco. Con el dato del viernes, la media provisional baja al 3,291%, desde el 3,302% del jueves, pero sigue 0,052 puntos por encima de octubre.
Si el euríbor se quedara en el 3,248% hasta fin de mes, noviembre cerraría en el 3,258%: aún por encima del 3,239% de octubre. Para igualarlo, las 16 sesiones que faltan tendrían que promediar el 3,223%. La media mensual definitiva la publica el Banco de España a primeros de diciembre.
Cuánto pagarás si tu hipoteca se revisa en diciembre
Esa media es la que usarán las revisiones de diciembre. Así quedaría la cuota de una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, según cómo acabe el mes:
Euríbor medio en lo que queda de mes
Media final de noviembre
Cuota en diciembre
Revisión anual: frente a hace un año
Revisión semestral: frente a junio
3,150%
3,184%
875,37 €
+86,30 €/mes
+34,48 €/mes
3,223% (iguala octubre)
3,239%
880,47 €
+91,40 €/mes
+39,59 €/mes
3,248% (se queda como el viernes)
3,258%
882,24 €
+93,17 €/mes
+41,36 €/mes
3,300%
3,298%
885,90 €
+96,83 €/mes
+45,02 €/mes
3,379% (máximo diario del año)
3,358%
891,48 €
+102,41 €/mes
+50,59 €/mes
Cálculo con el mismo capital y plazo en las dos revisiones, sin descontar lo amortizado. La cuota de hace un año sale de la media de noviembre de 2025 (2,217%) y la de junio, de la de mayo de 2026 (2,804%).
En todos los escenarios, la revisión anual sube entre 86 y 102 euros al mes, y la semestral, entre 34 y 51 euros. Cuanto mayor sea tu capital pendiente, más se nota el euríbor en las hipotecas variables.
Ventajas y desventajas de amortizar antes de la revisión
Euríbor a 3, 6 y 12 meses: el semestral sube cuatro sesiones seguidas
Los tres plazos no se mueven igual en la sesión del viernes:
Plazo
Viernes 6 de noviembre
Variación diaria
Media provisional de noviembre
Media de octubre
Euríbor a 12 meses
3,248%
−0,035
3,291%
3,239%
Euríbor a 6 meses
3,016%
+0,002
3,008%
2,975%
Euríbor a 3 meses
2,794%
−0,018
2,769%
2,635%
El euríbor a 6 meses encadena cuatro subidas y sigue por encima del 3%, mientras el euríbor a 3 mesescede 0,018 puntos tras marcar el jueves su máximo desde diciembre de 2025.
Evolución del euríbor en 2026: noviembre, por encima de septiembre y octubre
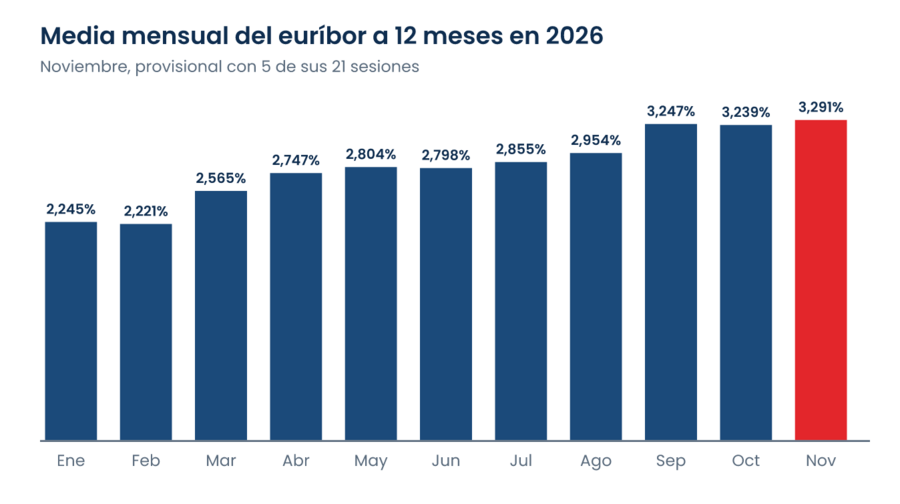
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y subida casi continua desde marzo. Con cinco sesiones, noviembre va 1,074 puntos por encima de hace un año y supera, de momento, las medias de septiembre (3,247%) y octubre (3,239%).
Media mensual del euríbor a 12 meses en 2026; noviembre, provisional con cinco sesiones.
Preguntas frecuentes
¿A cuánto está el euríbor hoy?
En el 3,248%, el fijo de la sesión del viernes 6 de noviembre de 2026. Baja 0,035 puntos y es su nivel más bajo desde el 26 de octubre. El dato de este lunes lo publica el EMMI a las 11:00.
¿Cuánto tiene que bajar el euríbor para que noviembre no supere a octubre?
Tendría que promediar el 3,223% en las 16 sesiones que quedan, 25 milésimas menos que el dato del viernes. Si se mantiene en el 3,248%, noviembre cerraría en el 3,258%, por encima del 3,239% de octubre.
¿Cuánto subirá mi hipoteca en la revisión de diciembre?
Con la media actual (3,291%), una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 885,25 euros al mes: 96,18 euros más que hace un año en la revisión anual y 44,37 euros más en la semestral.
¿Por qué ha bajado el euríbor el viernes?
La bajada coincide con la caída de las bolsas tras el desplome de los fabricantes de chips en Wall Street. Los inversores compraron deuda y el bono alemán a 10 años bajó hasta el 3,22%.
¿Qué es el euríbor hoy becario?
Es como muchos buscan el dato diario, por el apodo del autor de un conocido blog del euríbor. El fijo es el mismo: el EMMI publica uno por sesión, y el del viernes es el 3,248%.
¿Qué diferencia hay entre el euríbor diario y el mensual?
El diario es el fijo de cada día hábil; el mensual, la media de todas las sesiones del mes. Tu hipoteca se revisa con el mensual, y las medias del euríbor histórico se remontan a 1999.
¿Cuándo es la próxima reunión del BCE?
El 16 y 17 de diciembre, con la decisión de tipos el día 17. El depósito está en el 2,50% y, tras la reunión del BCE del 29 de octubre, los analistas esperan una subida de un cuarto de punto.