Euríbor hoy 6 de noviembre de 2026: segunda caída seguida, pero tu revisión de diciembre aún sale más cara
Euríbor hoy 6 de noviembre de 2026: segunda caída seguida, pero tu revisión de diciembre aún sale más cara
El euríbor hoy, 6 de noviembre de 2026, baja al 3,283% en la sesión del jueves y encadena dos caídas pese a la inflación del 4%. La media provisional de noviembre queda en el 3,302%: cuánto sube tu hipoteca si se revisa en diciembre y qué hace el euríbor a 3 meses.
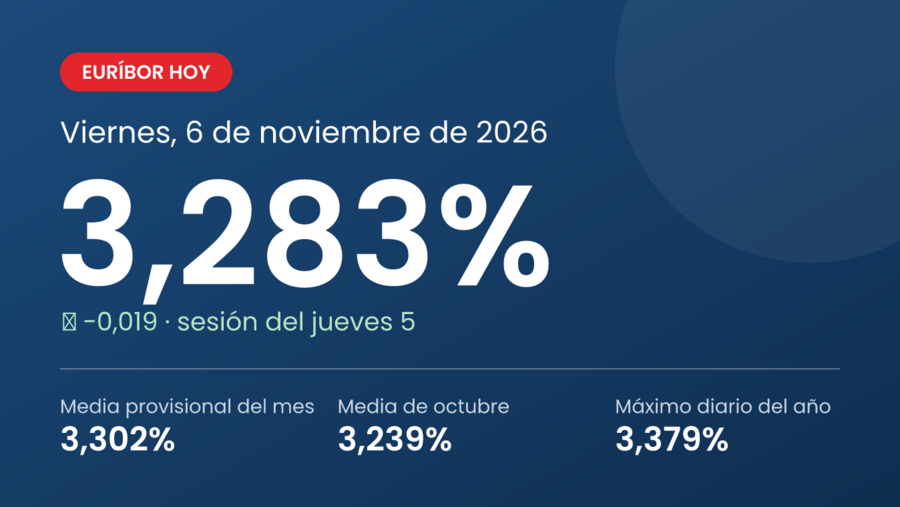
El euríbor hoy, viernes 6 de noviembre de 2026, está en el 3,283%, el dato de la sesión del jueves 5. Baja 0,019 puntos, encadena su segunda caída seguida y marca su nivel más bajo desde el 27 de octubre. La media provisional de noviembre se queda en el 3,302%, aún por encima del 3,239% de octubre.
Lo llamativo es el momento: es el primer fijo que recoge la inflación de octubre de la eurozona, que subió al 4%. Aun así, el plazo a 12 meses baja, mientras el de 3 meses sube a su nivel más alto desde diciembre de 2025.
El euríbor a 12 meses encadena dos bajadas, pero la media de noviembre sigue por encima de la de octubre.
Euríbor hoy 6 de noviembre: segunda bajada y mínimo desde el 27 de octubre
El euríbor a 12 meses, el índice de la mayoría de hipotecas variables en España, cierra el jueves en el 3,283%. Con las dos bajadas de esta semana ha perdido 0,034 puntos desde el 3,317% del martes 3.
Dato
Valor
Euríbor del jueves 5/11/2026
3,283%
Variación frente al miércoles 4
−0,019 puntos
Media provisional de noviembre (4 sesiones)
3,302%
Frente a la media de octubre (3,239%)
+0,063 puntos
Frente a la media de noviembre de 2025 (2,217%)
+1,085 puntos
Máximo diario de 2026
3,379% (25 de septiembre)
Distancia al máximo del año
−0,096 puntos
Euríbor diario: las ocho últimas sesiones
El jueves vuelve por debajo del 3,30% por primera vez desde el 28 de octubre y borra la subida del martes:
Sesión
Euríbor a 12 meses
Variación diaria
Jueves 5 de noviembre
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
Viernes 30 de octubre
3,306%
−0,002
Jueves 29
3,308%
+0,018
Miércoles 28
3,290%
+0,028
Martes 27
3,262%
+0,037
Euríbor hoy becario: el mismo dato oficial
Si buscas el euríbor hoy becario, el apodo de las crónicas de un conocido blog, el dato es el mismo: el EMMI publica un solo fijo por sesión. El de este jueves, 3,283%, sustituye al 3,302% que daba el euríbor del 5 de noviembre.
¿Por qué baja el euríbor si la inflación sube al 4%?
El dato adelantado de Eurostat situó la inflación de la zona euro en el 4% en octubre, su nivel más alto desde 2023. El fijo del jueves es el primero que lo recoge, porque el EMMI calcula el euríbor con operaciones del día hábil anterior.
La clave está en los plazos. El de 3 meses, que ya cubre la reunión del BCE de diciembre, sube 0,053 puntos, hasta el 2,812%. El de 12 meses baja: cuando el plazo corto sube y el largo cae, el mercado suele adelantar una subida próxima, no una escalada larga de tipos.
Tipos del BCE: los tipos de interés del BCE siguen en el 2,50% (depósito), el 2,65% (operaciones principales) y el 2,90% (facilidad marginal).
Próxima reunión: el 16 y 17 de diciembre. El mercado descuenta una subida de tipos del BCE de un cuarto de punto, que llevaría el depósito al 2,75%.
Relevo en Fráncfort: será una de las dos últimas reuniones antes de la dimisión de Lagarde, efectiva el 7 de febrero de 2027.
Euríbor noviembre 2026: la media baja al 3,302% y necesita un 3,224% para igualar octubre
Noviembre tiene 21 sesiones y ya van cuatro: 3,304%, 3,317%, 3,302% y 3,283%. Con ellas, la media provisional baja al 3,302%, frente al 3,308% que marcaba con tres sesiones.
Para cerrar el mes en el 3,239% de octubre, las 17 sesiones que faltan tendrían que promediar el 3,224%, casi seis centésimas por debajo del dato de hoy. La media mensual definitiva la publica el Banco de España a primeros de diciembre.
Cuánto sube tu hipoteca variable si se revisa en diciembre
Esa media es la que usarán las revisiones de diciembre. Así quedaría la cuota de una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, según dónde cierre noviembre:
Media de noviembre
Cuota en diciembre
Frente a revisar con la media de octubre
Revisión anual: frente a hace un año
3,150%
872,29 €
−8,18 €/mes
+83,22 €/mes
3,239% (igual que octubre)
880,47 €
0,00 €/mes
+91,40 €/mes
3,283% (dato de hoy)
884,53 €
+4,06 €/mes
+95,46 €/mes
3,302% (media actual)
886,29 €
+5,82 €/mes
+97,22 €/mes
3,379% (máximo diario del año)
893,43 €
+12,96 €/mes
+104,36 €/mes
3,450%
900,03 €
+19,56 €/mes
+110,96 €/mes
Cálculo con el mismo capital y plazo en las dos revisiones, sin descontar lo amortizado en el último año. La cuota de hace un año sale de la media de noviembre de 2025 (2,217%).
En todos los escenarios, la revisión anual sale entre 83 y 111 euros al mes más cara que hace un año. El peso del euríbor en las hipotecas variables se nota más cuanto mayor es el capital pendiente.
Hipoteca fija o variable con el euríbor en el 3,28%
Con el euríbor por encima del 3,2% y un BCE que podría subir tipos en diciembre, una variable puede salir más cara que la fija. Estas tres fijas cierran tu cuota desde la firma:
Hipoteca Fija BBVA: 2,85% TIN (3,76% TAE) con nómina, seguro de hogar y seguro de amortización; sin bonificar, 4,59% TAE.
Hipoteca Fija Sabadell: 2,75% TIN (3,67% TAE) con nómina y seguros de vida, hogar y protección de pagos; sin bonificar, 4,23% TAE.
Hipoteca Naranja Fija ING: precio personalizado según tu perfil, con nómina o ingresos de al menos 600 € y seguros de vida y hogar. Financia hasta el 80%.
Hipoteca Fija BBVA
TIN bonificado:
2.85 %
TAE bonificado:
3.76 %
*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de protección de pagos
Financiación máxima:
80%
Evolución del euríbor en 2026: noviembre sigue por encima de octubre
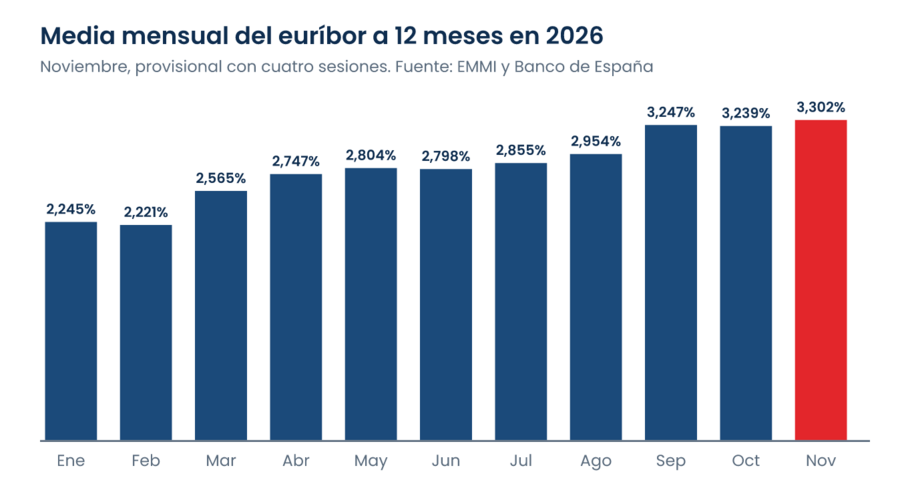
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y escalada desde marzo. Noviembre va 1,085 puntos por encima de hace un año:
Mes
Media 2026
Media 2025
Variación interanual
Variación mensual 2026
Enero
2,245%
2,525%
−0,280
—
Febrero
2,221%
2,407%
−0,186
−0,024
Marzo
2,565%
2,398%
+0,167
+0,344
Abril
2,747%
2,143%
+0,604
+0,182
Mayo
2,804%
2,081%
+0,723
+0,057
Junio
2,798%
2,081%
+0,717
−0,006
Julio
2,855%
2,079%
+0,776
+0,057
Agosto
2,954%
2,114%
+0,840
+0,099
Septiembre
3,247%
2,172%
+1,075
+0,293
Octubre
3,239%
2,187%
+1,052
−0,008
Noviembre (provisional, 4 sesiones)
3,302%
2,217%
+1,085
+0,063
Media mensual del euríbor a 12 meses en 2026; noviembre, provisional con cuatro sesiones.
Preguntas frecuentes
¿A cuánto está el euríbor hoy?
En el 3,283%, el fijo de la sesión del jueves 5 de noviembre de 2026. Baja 0,019 puntos y es su nivel más bajo desde el 27 de octubre. El dato del viernes lo publica el EMMI a las 11:00.
¿Por qué baja el euríbor si sube la inflación?
Porque el plazo a 12 meses refleja los tipos esperados para todo un año, no solo la próxima reunión. El de 3 meses, que cubre la del 17 de diciembre, sí sube, hasta el 2,812%, su máximo desde diciembre de 2025.
¿Cuál es la media del euríbor de noviembre de 2026?
Va en el 3,302% con 4 de las 21 sesiones del mes, 0,063 puntos por encima de octubre. Para igualar el 3,239% de octubre, el índice tendría que promediar el 3,224% en las 17 sesiones que quedan.
¿Cuánto sube mi hipoteca si se revisa en diciembre?
Con la media actual, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 886,29 euros al mes: 97,22 euros más que hace un año y 5,82 euros más que con la media de octubre.
¿Cuándo es la próxima reunión del BCE?
El 16 y 17 de diciembre, con la decisión de tipos el día 17. El depósito está en el 2,50% y el mercado descuenta una subida de un cuarto de punto. La reunión del BCE del 29 de octubre los dejó sin cambios.
¿Qué diferencia hay entre el euríbor diario y el mensual?
El diario es el fijo que publica el EMMI cada día hábil; el mensual es la media de todas las sesiones del mes. Tu hipoteca se revisa con el mensual, y las medias del euríbor histórico se remontan a 1999.