Para comprar una casa de 200.000 euros con hipoteca necesitas tener ahorrados entre 53.000 y 65.500 euros: la entrada del 20%, los impuestos y los gastos de la compra. Con un colchón del 10% para imprevistos, la cifra sube hasta los 72.000 euros.
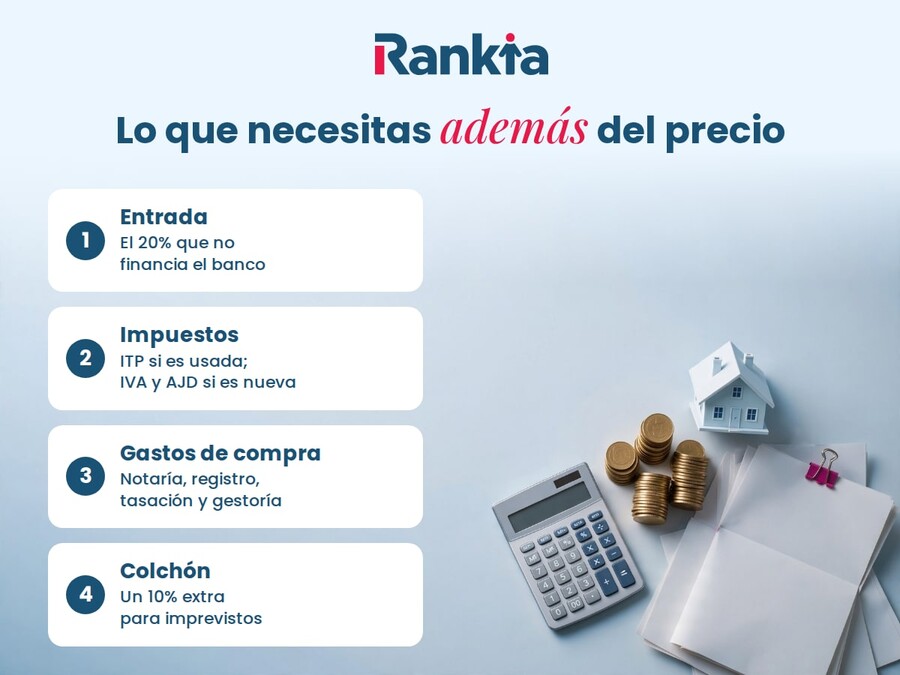
- Entrada: 40.000 euros, el 20% del precio que el banco no financia.
- Impuestos: de 12.000 a 20.000 euros de ITP si la vivienda es usada, y de 21.000 a 23.000 de IVA y AJD si es nueva.
- Gastos de compra: de 875 a 2.500 euros entre notaría, registro, tasación y gestoría.
- Colchón: un 10% más para imprevistos, de 5.300 a 6.550 euros.
Si estás pensando cuánto dinero necesitas para comprar una casa de 200.000 euros, no basta con la entrada. También pagas impuestos y gastos que no van en el precio, y la hipoteca que elijas decide tu cuota.
¿Cuánto dinero necesito para comprar una vivienda de 200.000€?
Para comprar una vivienda de 200.000€ con hipoteca necesitas ahorrar entre el 26% y el 33% de su precio. El banco presta como mucho el 80%; el 20% restante, los impuestos y los gastos de la compra salen de tu bolsillo.
Esos 200.000 euros son el precio acordado con el vendedor, no el coste final para ti. Lo que necesitas depende de si compras con hipoteca o al contado, de si la vivienda es nueva o de segunda mano y de la comunidad autónoma.
¿Qué porcentaje suele financiar el banco?
En España, los bancos suelen financiar hasta el 80% del valor de la vivienda o de la tasación, lo que sea menor. Esto significa que el comprador debe aportar al menos el 20% restante con dinero propio.
📌 Ejemplo
Si el banco financia el 80%:
- 80% de 200.000 € = 160.000€
- 20% de 200.000 € = 40.000€
👉 Por tanto, la entrada mínima suele ser 40.000€.
¿Qué pasa si no tengo el 20%?
Si no tienes el 20% puedes encontrarte con varias opciones, pero todas implican más riesgo o más coste:
- Pedir el aval del ICO para tu primera vivienda si tienes 35 años o menos o menores a cargo, con límites de ingresos: cubre hasta el 20% del préstamo hasta el 31 de diciembre de 2027.
- Buscar una hipoteca al 100% con un banco y con condiciones más estrictas.
- Contactar con un bróker hipotecario, aunque el coste pueda ser mayor debido a los honorarios.
- Buscar ayuda familiar o una aportación externa.
💡 Con nuestro servicio gratuito de asesoramiento hipotecario, un asesor compara ofertas y negocia con los bancos por ti el tipo de interés y las condiciones según tu perfil.
Asesoramiento Hipotecario ¡Gratuito! 🏠
Impuestos al comprar una vivienda de 200.000€ (segunda mano vs. nueva)
Los impuestos cambian según si la vivienda que vas a adquirir es de segunda mano o es una vivienda nueva, y también dependen de la comunidad autónoma en la que vayas a comprar.
Impuestos en vivienda de segunda mano (ITP)
En una vivienda de segunda mano, el impuesto principal es el ITP (Impuesto de Transmisiones Patrimoniales). Este impuesto varía por comunidades: en casi todas va del 6% al 10%, y en el País Vasco es del 4% si es tu vivienda habitual. Muchas comunidades aplican además tipos reducidos a jóvenes, familias numerosas o personas con discapacidad.
- ITP del 6%: 12.000€.
- ITP del 10%: 20.000€.
📌 En una vivienda de 200.000 €, puedes pagar entre 12.000 € y 20.000 € en impuestos solo por el ITP.
Impuestos en vivienda nueva (IVA + AJD)
En una vivienda nueva no se paga ITP, sino:
- IVA (10% en vivienda habitual).
- AJD (Actos Jurídicos Documentados), que suele estar entre 0,5% y 1,5%.
Gastos adicionales al comprar (notaría, registro, tasación, gestoría)
Además de los impuestos, hay gastos de compra de vivienda que no puedes evitar.
Por arancel, la notaría de una compraventa de 200.000 € parte de unos 340 euros y el registro, de unos 177, antes de IVA. La notaría, el registro y la gestoría de la hipoteca los paga el banco, igual que su AJD; tú pagas la tasación y las copias que pidas.
💡 Recuerda que si solicitas la tasación desde nuestra web con una de las tasadoras homologadas por el Banco de España, puedes obtener un descuento exclusivo de hasta un 30%.
Concepto |
¿Para qué sirve? |
Coste aproximado |
|---|---|---|
Notaría |
Escritura de compraventa (la de la hipoteca la paga el banco) |
410 € – 1.000 € |
Registro de la Propiedad |
Inscribir la vivienda a tu nombre |
215 € – 300 € |
Tasación |
Valorar el inmueble para la hipoteca |
250 € – 600 € |
Gestoría (opcional) |
Liquidar los impuestos e inscribir la compraventa |
0 € – 600 € |
Total |
Sin gestoría o con ella |
875 € – 2.500 € |
Por arancel, la notaría de una compraventa de 200.000 € parte de unos 340 euros y el registro, de unos 177, antes de IVA. La notaría, el registro y la gestoría de la hipoteca los paga el banco, igual que su AJD; tú pagas la tasación y las copias que pidas.
💡 Recuerda que si solicitas la tasación desde nuestra web con una de las tasadoras homologadas por el Banco de España, puedes obtener un descuento exclusivo de hasta un 30%.
Otros gastos relacionados con la hipoteca
Si compras con hipoteca, el préstamo tiene costes propios: comisiones y seguros. No se pagan todos el día de la firma, pero suben el coste total. Por eso lo que pagas por una hipoteca de 200.000 euros cambia tanto de un banco a otro.
Comisión de apertura: ¿cuándo se aplica y cómo negociarla?
La comisión de apertura es lo que cobran algunos bancos por formalizar la hipoteca. BBVA, Sabadell e ING no la cobran en sus hipotecas fijas; si existe, la Ley 5/2019 obliga a cobrarla una sola vez y a incluir en ella los gastos de estudio y tramitación.
- ¿Cuánto puede costar? Es un porcentaje del capital: con un 1%, en una hipoteca de 160.000 euros pagarías 1.600 euros.
- Amortizar antes de tiempo: en una fija, la ley limita la comisión por amortización anticipada al 2% de lo que devuelvas los 10 primeros años y al 1,5% después.
¿Cómo reducirla o evitarla?
- Negociar con el banco antes de firmar.
- Comparar varias ofertas, porque no todos los bancos la cobran.
- En algunos casos, puedes compensarla con otros productos, aunque esto no siempre compensa el coste real.
Seguros vinculados (hogar y vida)
La ley obliga a asegurar la vivienda hipotecada contra incendio y daños, y muchos bancos rebajan el tipo si contratas con ellos otros seguros. Inclúyelos en tu presupuesto: se pagan cada año.
- Seguro de hogar: la cobertura de daños del edificio es obligatoria, pero puedes contratarla con la aseguradora que quieras.
- Seguro de vida: no es obligatorio. Cubre la deuda pendiente si falleces o quedas incapacitado, y suele bonificar el tipo.
¿Son obligatorios?
El de daños sí; el seguro de vida de la hipoteca no. Si el banco te pide pólizas, la Ley 5/2019 le obliga a aceptar las de otra aseguradora con la misma cobertura, aunque entonces puedes perder la bonificación.
Ejemplo real de presupuesto para comprar una vivienda de 200.000€
Esta tabla suma lo que pagas de tu bolsillo con una hipoteca del 80%, según la vivienda sea usada o nueva.
Concepto |
Vivienda de segunda mano |
Vivienda nueva |
|---|---|---|
Entrada (20%) |
40.000 € |
40.000 € |
Impuestos |
12.000 € – 20.000 € (ITP del 6%-10%) |
21.000 € – 23.000 € (IVA del 10% + AJD del 0,5%-1,5%) |
Gastos (notaría, registro, tasación y gestoría) |
875 € – 2.500 € |
875 € – 2.500 € |
Total que necesitas ahorrar |
52.875 € – 62.500 € |
61.875 € – 65.500 € |
Colchón para imprevistos (10% del total) |
5.288 € – 6.250 € |
6.188 € – 6.550 € |
💵 Total con colchón |
58.163 € – 68.750 € |
68.062 € – 72.050 € |
Colchón extra recomendado para imprevistos
Además de los gastos de compra, reserva un 10% de lo que necesitas ahorrar como margen de seguridad: entre 5.300 y 6.550 euros, ya sumados en la tabla. Este colchón te servirá para cubrir posibles imprevistos como:
- Reformas o pequeños arreglos de la vivienda.
- Gastos de mudanza o mobiliario inicial.
- Reparaciones no previstas.
- Alta de suministros o seguros obligatorios.
Mantener este fondo te permitirá evitar sobresaltos financieros después de firmar la hipoteca y comenzar tu nueva etapa con tranquilidad.
¿Cuánto pagarás al mes por la hipoteca de 160.000 euros?
Si el banco te presta el 80%, firmas una hipoteca de 160.000 euros. A tipo fijo del 3% y 30 años, la cuota ronda los 675 euros al mes, calculada con el sistema de amortización francés.
Plazo |
TIN del 2,5% |
TIN del 3% |
TIN del 3,5% |
|---|---|---|---|
20 años |
848 € |
887 € |
928 € |
25 años |
718 € |
759 € |
801 € |
30 años |
632 € |
675 € |
718 € |
Alargar el plazo baja la cuota, pero pagas más intereses: al 3%, unos 82.800 euros a 30 años, frente a 67.600 a 25 años.
¿Qué hipoteca elegir para financiar el 80% restante?
Con los ahorros listos, lo que más pesa en el coste es el tipo de interés. Medio punto menos en 160.000 euros a 30 años son unos 44 euros al mes y unos 15.800 euros en todo el préstamo. Entre las mejores hipotecas de este momento, estas tres fijas no cobran comisión de apertura y mantienen la cuota estable:

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente
- Hipoteca Fija BBVA: desde 2,85% TIN y 3,76% TAE bonificada a 15 años, con nómina, seguro de hogar y seguro de amortización. El primer mes, un punto menos de TIN.
- Hipoteca fija Sabadell: 2,75% TIN y 3,67% TAE bonificada con nómina y seguros de vida, hogar y protección de pagos; sin ellos, 4,23% TAE.
- Hipoteca Naranja fija ING: precio personalizado para cada cliente y mejor tipo si la casa tiene certificado energético A, B o C. Plazo de hasta 25 años.
Compara la TAE con las bonificaciones que de verdad vas a cumplir: si dejas la nómina o los seguros, el tipo sube al sin bonificar. Entre las hipotecas más baratas también hay opciones sin vinculaciones.
Consejos para ahorrar y preparar la compra de una vivienda de 200.000€
Ahorrar para comprar una vivienda no significa solo reunir la entrada, sino de planificar bien tus finanzas para llegar con seguridad al momento de compra. Estos consejos te ayudarán a organizar bien tu ahorro y evitar errores.
¿Cómo calcular tu capacidad de ahorro mensual para comprar una casa?
Antes de fijarte un objetivo de ahorro, es fundamental saber cuánto puedes ahorrar realmente cada mes sin comprometer tu estabilidad financiera. Para ello, conviene hacer un cálculo sencillo pero realista:
- Ingresos mensuales netos: salario o ingresos que recibes cada mes.
- Gastos fijos: alquiler, suministros, alimentación, transporte, seguros y otros gastos recurrentes.
- Ahorro posible al mes: la diferencia entre ingresos y gastos.
Con ese dato sabrás cuánto tardarás en reunir los 58.000-72.000 euros que necesitas con el colchón incluido. Ahorrando 500 euros al mes, juntar 58.000 te lleva unos 9 años y 8 meses; con 1.000 euros, 4 años y 10 meses. Un plan para ahorrar la entrada con una cantidad fija al mes ayuda a cumplir el objetivo.
Estrategias para ahorrar más rápido y llegar antes a la entrada
Si ves que tu capacidad de ahorro es baja, existen varias estrategias para acelerar el proceso sin asumir riesgos innecesarios:
- Reducir gastos prescindibles: revisar suscripciones, ocio o gastos que no son esenciales.
- Planificar un presupuesto mensual: asignar una cantidad fija al ahorro y cumplirla.
- Ahorrar de forma automática: programar transferencias automáticas a una cuenta de ahorro.
- Buscar alternativas de vivienda más asequibles: ampliar zonas de búsqueda o valorar viviendas con un precio inferior.
Aplicar estas estrategias de forma constante puede marcar la diferencia y ayudarte a alcanzar antes el dinero necesario para comprar una casa de 200.000€.
¿Cómo evitar sorpresas en el presupuesto al comprar una vivienda?
Uno de los errores más comunes al comprar una vivienda es no tener en cuenta todos los gastos asociados, lo que puede provocar problemas de liquidez en el último momento. Para evitarlo, conviene anticiparse:
- Pide una simulación de hipoteca antes de empezar: te permitirá conocer la cuota mensual y los gastos vinculados al préstamo.
- Infórmate de los impuestos en tu comunidad autónoma: el ITP o el AJD pueden variar bastante según dónde compres.
- Haz una lista de gastos extra: mudanza, reformas, mobiliario, alta de suministros o pequeños arreglos iniciales.
Planificar todos estos gastos desde el principio te ayudará a comprar con más tranquilidad y a no llevarte sorpresas desagradables justo antes de firmar.
🏠 Consigue la mejor hipoteca con nuestros asesores hipotecarios
Comprar una vivienda de 200.000 € implica mucho más que pagar el precio de venta. Con hipoteca, necesitas entre 53.000 € y 65.500 € ahorrados para la entrada, los impuestos y los gastos, y hasta 72.000 € con el colchón del 10%. Planificar el ahorro y comparar ofertas es clave para comprar sin sorpresas.
Ventajas y desventajas de dar solo el 20% de entrada
Aportar solo la entrada mínima te deja más ahorro libre, pero encarece la hipoteca:
Pros
- Más liquidez: conservas ahorro para impuestos, gastos y el colchón de imprevistos.
- Financiación estándar: el 80% de la tasación es lo que conceden casi todos los bancos.
- Compras antes: necesitas 40.000 € de entrada, frente a 60.000 € si aportas un 30%.
Contras
- Más deuda: 160.000 € de hipoteca, frente a 140.000 € si aportas un 30%.
- Cuota más alta: a 30 años y al 3%, unos 84 € más al mes.
- Más intereses: unos 10.400 € más en todo el préstamo con ese mismo tipo.
Preguntas frecuentes
¿Cuánto es la entrada de un piso de 200.000 euros?
Si el banco financia el 80%, la entrada es de 40.000 euros, el 20% del precio. A eso se suman los impuestos, de 12.000 a 23.000 euros según la vivienda y la comunidad, y los gastos de la compra.
¿Qué gastos de la hipoteca paga el banco?
Desde la Ley 5/2019, el banco paga la notaría, el registro y la gestoría de la hipoteca, y también el AJD del préstamo. Tú pagas la tasación y las copias de la escritura que pidas.
¿Cuánto tengo que ganar para una hipoteca de 160.000 euros?
Depende del tipo. A 30 años, la cuota es de unos 675 € al 3% y de 764 € al 4%. Si no quieres que pase del 35% de tus ingresos, necesitas entre 1.927 y 2.182 euros netos al mes.
¿Se puede comprar una casa de 200.000 euros sin ahorros?
Es difícil: son pocos los bancos que conceden hipotecas al 100%, y el aval del ICO solo cubre a jóvenes de 35 años o menos y a familias con menores. Aun así, los impuestos y gastos, de 13.000 a 25.500 euros, tendrás que pagarlos tú.
¿Puedo pagar la entrada con dinero de mis padres?
Sí. Si te lo regalan, es una donación y tributa en el impuesto de donaciones de tu comunidad, que en muchas tiene bonificaciones altas entre padres e hijos. Si te lo prestan, firma un contrato y declara el préstamo a Hacienda, aunque está exento. El banco te pedirá justificar de dónde sale el dinero.
¿Cuánto dinero necesito para comprar una casa de 300.000 euros?
Con el mismo cálculo, la entrada del 20% es de 60.000 euros y el ITP, de 18.000 a 30.000. En total, entre 78.000 y 90.000 euros en segunda mano, más notaría, registro y tasación.