Mejores roboadvisors en España 2026: comparativa y análisis
Mejores roboadvisors en España 2026: comparativa y análisis
EDITOR's CHOICE
Mejores roboadvisors 2026 en España. Indexa Capital (mín. 1.000 €, gestión del 0,520% al 0,080%, más de 178.000 clientes), MyInvestor (mín. 150 €, coste total 0,40–0,43%), Finnk (mín. 1.000 €, gestión 0,45%), Carteras Easy de Renta 4 (mín. 100 €, 0,25% más fondos) y Finizens (coste total 0,29–0,62%).
Los roboadvisors se han consolidado como una de las formas más sencillas de invertir a largo plazo mediante carteras diversificadas, gestión automatizada y costes reducidos.
En este artículo comparamos los principales roboadvisors de España para analizar:
Comisiones, inversión mínima y rentabilidad histórica.
Qué opción encaja mejor según tu perfil de riesgo y capital disponible.
Los 5 mejores roboadvisors y cómo invertir en ellos
Tras analizar el mercado español, hemos elegido 5 roboadvisors que destacan por costes, diversificación, rebalanceo, transparencia y fiscalidad. Primero encontrarás un resumen rápido con puntos fuertes y a quién encaja cada uno; más abajo, el análisis individual y la comparativa uno a uno. No es recomendación personalizada; las rentabilidades pasadas no garantizan resultados futuros. Además puedes utilizar un comparador de roboadvisors para complementar esta información.
1. Roboadvisors MyInvestor: opiniones, comisiones y cómo empezar a invertir
MyInvestor es un banco español que ofrece carteras indexadas automatizadas con comisiones muy bajas. El servicio de gestión discrecional lo presta MyInvestor Banco, S.A. y está delegado en Andbank Wealth Management, SGIIC, S.A.U. Supervisado por la CNMV. Los fondos en los que invierte la cartera tienen como depositario a Inversis Banco, S.A.
Aspecto
Detalle
💼Producto
Mejores carteras de fondos indexadas.
💰Inversión mínima
150 €.
💲Comisiones
Coste total típico: 0,40–0,43 % anual.
Comisión de gestión: 0,15 %
Comisión de custodia: 0,15 %
TER de los fondos: 0,10–0,13 %.
⭐Punto fuerte
Inversión mínima más baja. Permite combinar indexado con otros productos (fondos activos, hipotecas, cuenta remunerada).
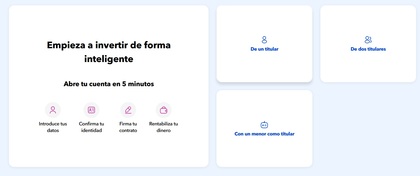
Alta online: crea tu cuenta, verifica identidad (DNI/NIE + selfie) y completa el cuestionario de perfil.
Firma y vincula: firma el mandato de gestión y vincula tu IBAN.
Aporta e invierte: haz tuprimera aportación desde 150 € (puedes programar aportaciones). MyInvestor invierte y rebalancea por ti; puedes retirar cuando quieras.
Pasos para hacerte cliente de MyInvestor- Fuente. web oficial MyInvestor
Además, puedes aprovechar la promoción Plan Amigo de MyInvestor:
Invita a tus amigos y consigue hasta 1.500 € brutos, 25 € brutos para ti y 25 € brutos para tus primeros 60 amigos, si ambos cumplís alguna de estas condiciones:
Tener 100 € invertidos en fondos, carteras indexadas (roboadvisor), acciones o planes…
Anfitrión e invitado disponen de 3 meses desde la apertura de la cuenta del invitado para cumplir alguna de estas condiciones.
2. Indexa Capital ¿El roboadvisor líder en España?
Indexa Capital es un gestor automatizado español fundado en 2015. Opera como Agencia de Valores y está autorizado y supervisado por la CNMV. Su propuesta se basa en gestión indexada, costes muy bajos y reajustes automáticos de carteras. Gestiona, asesora o administra más de 6.290 M€ y ya supera los 178.000 clientes (datos a 30 de septiembre de 2026). Si buscas el detalle de sus comisiones por tramos, sus carteras y cómo abrir cuenta, lo tienes en nuestra opinión completa de Indexa Capital.
Características
Definición
🏆 Regulación
Autorizados y supervisados por la CNMV
🔒 Fondo de garantía
FOGAIN (Fondo de Garantía de Inversiones) hasta 100.000€, al ser Indexa agencia de valores FGD (Fondo de Garantía de Depósitos) hasta 100.000€ para el efectivo y los valores depositados en el banco custodio (Inversis o Cecabank) y para la cuenta remunerada (A&G Banco)
💼 Activos financieros
Carteras de fondos indexados
Planes de pensiones indexados y EPSV
Planes de pensiones de empleo (empresas y autónomos)
Seguro de vida
Productos comercializados por terceros
Participaciones en empresas privadas
Cuenta de ahorro remunerada
🌐 Mercados
Diversificación global
💻 Tipos de cuenta
5; Cuenta de fondos, cuenta de planes de pensiones o EPSV, cuenta de plan de empleo, cuenta de seguro de vida riesgo y cuenta de ahorro remunerada indexada.
💲Comisiones
La única comisión que cobran en las carteras de fondos es la comisión de gestión de cartera entre 0,520 % y 0,080 % anual.
💰 Depósito mínimo
Depósito mínimo inicial: 1.000 € para nuevos clientes y 500 € si ya tienes cualquier otro servicio contratado con Indexa. 50 € para planes de pensiones individuales o EPSV, y plan de empleo y 10.000 € para cuentas de ahorro remuneradas.
📧 Contacto
Correo electrónico:info@indexacapital.com Teléfono: 900 431 282 desde España y (+34) 91 994 22 17 desde fuera de España Chat en vivo
¿Cómo puedo empezar a invertir en Indexa Capital?
Para empezar a invertir en Indexa Capital es tan sencillo como seguir 3 pasos:
Aportación/traspaso: haces una transferencia o traspaso; mínimo 1.000 €. Lo invierten en una cartera diversificada de fondos indexados con comisiones muy bajas.
Listo: ellos gestionan y vigilan por ti. Tu dinero está a tu nombre en el banco custodio (Cecabank o Inversis) y están autorizados y supervisados por la CNMV.
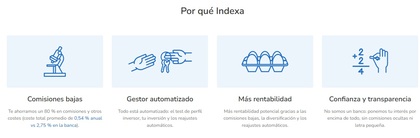
Beneficios de Indexa Capital - Fuente: Web oficial de Indexa
Además, ahora dispones de 3 novedades muy interesantes:
🏦 Cuenta remunerada BCE–0,5 % → TAE variable 2,00 % (tipo de depósito del BCE del 2,50 % menos 0,5 puntos), sin comisiones, depositada en A&G Banco y cubierta por el FGD (mín. 10.000 €).
📉 Planes de pensiones/EPSV → inversión mínima reducida a 50 €.
🤖 Comparador de carteras → analiza tu cartera y la compara con una cartera Indexa mediante IA.
3. Finnk: una opción diferencial dentro de la gestión automatizada
Finnk es una plataforma de inversión desarrollada por Kutxabank Investment que ofrece gestión discrecional de carteras basada en fondos de inversión. Su propuesta se centra en carteras diversificadas, con mayor peso en renta variable y orientadas a inversores que buscan crecimiento a largo plazo, incorporando además tecnología avanzada como la inteligencia artificial.
Aspecto
Detalle
💼 Producto
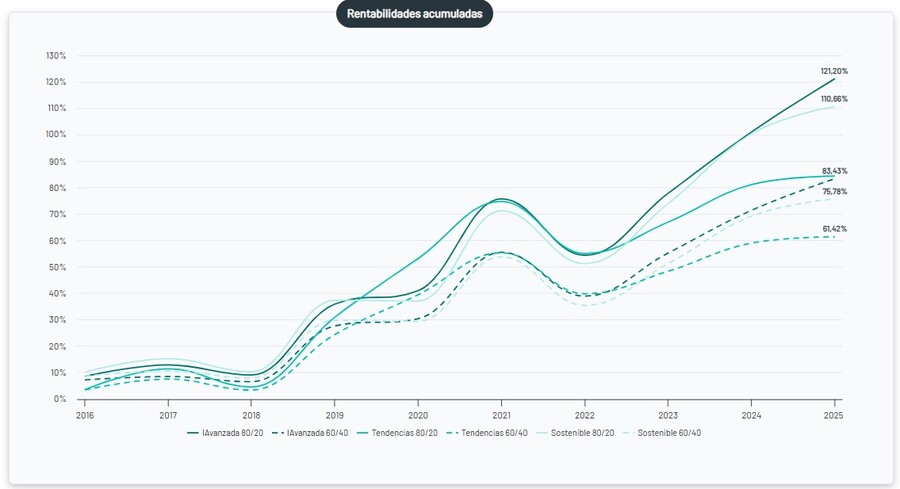
Carteras delegadas de fondos de inversión diversificadas, con distintos modelos (IAvanzada, Tendencias y Sostenible).
📈 Perfil de inversión
Enfoque en perfiles dinámicos, con carteras tipo 60% renta variable / 40% renta fija para horizontes de 5 años y 80% renta variable / 20% renta fija para horizontes de + 5 años.
💰 Inversión mínima
Desde 1.000 €
💲 Comisiones
Gestión: 0,45%
Custodia, suscripción, reembolso y mantenimiento: 0%
Coste medio de los fondos: aprox. 0,21% – 0,73% según cartera
🧠 Modelo de gestión
Integración de inteligencia artificial en el diseño de carteras
🌍 Diversificación
Carteras compuestas por 9–10 fondos, con amplia diversificación geográfica y sectorial
⭐ Punto fuerte
Alto nivel de diversificación + enfoque en renta variable + combinación de tecnología y acompañamiento humano en todo momento
🔎 ¿Qué tal ha funcionado en la práctica?
La cartera IAvanzada 80/20 es un buen ejemplo. Según los datos que publica Finnk, cerró 2025 con una rentabilidad del 10% y sumó un 13,2% en el primer semestre de 2026. Si se toma su serie histórica completa, que incluye un periodo simulado anterior a su lanzamiento comercial en 2024, la propia Finnk le atribuye un 121,2% acumulado, por encima de la rentabilidad de sus carteras más conservadoras y de la media del sector (65%).
Esto no es casualidad, sino consecuencia de su mayor exposición a renta variable y de un enfoque claramente orientado al crecimiento a largo plazo.
¿Cómo empezar a invertir en Finnk?
Empezar a invertir en Finnk es un proceso sencillo y totalmente digital:
Cuestionario inicial El usuario completa un test para definir su perfil de riesgo, objetivos y horizonte temporal.
Asignación de cartera Se propone una cartera adaptada entre diferentes modelos (IAvanzada, Tendencias o Sostenible).
Aportación Se realiza una inversión desde 1.000 €, que se distribuye automáticamente en una cartera diversificada de fondos.
Gestión delegada Un equipo profesional gestiona y ajusta la cartera en función del mercado.
4. Carteras Easy: combinación de gestión activa con inteligencia artificial
Aunque Carteras Easy no es uno de los roboadvisors más grandes ni de los más comentados en España —y habrá quien piense que no puede competir con los “clásicos” del indexado—, sí nos parece una opción interesante precisamente por venir de Renta 4 Banco, una de las entidades más reconocidas en inversión en España.
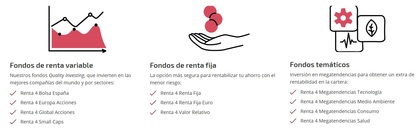
Carteras Easy es el servicio de carteras automatizadas de Renta 4 Banco: combina IA + gestión activa para construir una cartera de fondos de Renta 4 Gestora (renta fija, renta variable y temáticos). Se contrata desde 100 € —lo que lo convierte en un producto de inversión ideal para principiantes— y destaca por sus comisiones competitivas: un 0,25% por el servicio, más la comisión de las clases limpias de los fondos utilizados. Renta 4 Banco es entidad de crédito supervisada por Banco de España y consta en la CNMV.
Aspecto
Detalle
💼Producto
Carteras que invierten en una selección de fondos de renta variable, renta fijos y temáticas con los que, gracias a la inteligencia artificial, se crea una cartera de fondos personalizada para cada cliente. Ideal para principiantes.
💰Inversión mínima
100 €.
💲Comisiones
Comisión competitiva del 0,25% más las comisiones de gestión de las clases limpias de los fondos, que se liquida de forma trimestral.
⭐Punto fuerte
Un 0,25% de comisión que marca la diferencia: mientras otros productos superan fácilmente el 0,40%–0,80%, aquí pagas menos y eso, a largo plazo, se traduce en más dinero para ti.
¿Cómo invertir en Renta 4 Banco?
Como con todos los roboadvisors vistos con anterioridad, para empezar a invertir con las carteras Easy de Renta 4 Banco, solo tienes que seguir unos pocos pasos:
Responde unas preguntas: completa un cuestionario de perfil e idoneidad con tus objetivos, horizonte y tolerancia al riesgo. Con eso te proponen una cartera ajustada a ti (la puedes revisar antes de seguir).
Firma el contrato: valida tu identidad y firma el contrato de gestión discrecional asociado a tu cartera Easy (y la apertura de cuenta si aún no eres cliente). Eso autoriza a Renta 4 a gestionar la cartera según tu perfil.
Realiza un ingreso: haz una transferencia o traspaso para activar la cartera (desde 100 €). Si quieres, programa aportaciones periódicas y sigue todo desde la web/app mientras ellos rebalancean por ti.
¿En qué invierten las carteras Easy? - Fuente: Web Renta 4 Banco
5. Finizens: el roboadvisor que premia la fidelidad con comisiones decrecientes
Finizens es un gestor automatizado español (Agencia de Valores) que ofrece carteras indexadas de bajo coste y rebalanceo automático. Está autorizado por la CNMV y actúa además como agente de seguros exclusivo de Caser (DGSFP).
Sus productos principales son: Plan de Inversión (carteras de fondos indexados depositadas en Inversis), Planes de Pensiones (gestionados por Caser Pensiones, depositario Cecabank) y Plan de Ahorro / Plan para Niños
Aspecto
Detalle
💼Producto
Plan de inversión compuesto por carteras de fondos indexados depositadas en Inversis. También dispone de planes de pensiones (depositario Cecabank) y planes de ahorro o para niños.
💰Inversión mínima
1.000 €. Aportaciones mensuales o puntuales cuando tú quieras, con un mínimo de 100€ por aportación.
💲Comisiones
Coste total estimado: 0,29–0,62 % anual.
Comisión de gestión: 0,14–0,41 % (baja un 0,02 % cada año).
Comisión depositaria: 0,06–0,12 %.
Gastos de productos: ~0,09 %.
⭐Punto fuerte
Reducción progresiva de comisiones cada año y plan de inversión flexible (fondos, pensiones y ahorro infantil).
¿Cómo invertir en Finizens?
Siguiendo en la misma línea que el resto de roboadvisor, Finizens también tiene 3 pasos para empezar a invertir:
Responde unas preguntas: haz el cuestionario de perfil (objetivos, plazo y tolerancia al riesgo). Con eso te proponen una cartera indexada ajustada a ti.
Firma digital: verifica tu identidad y firma el mandato de gestión y la documentación del producto (fondos/ahorro/pensiones).
Aporta o traspasa: haz tu primera aportación y, si quieres, programa aportaciones periódicas.
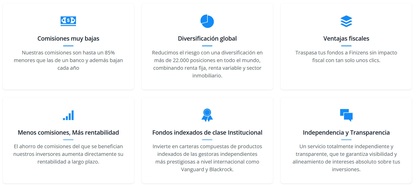
Aspectos destacables de la cartera de fondos de Finizens - Fuente: Web Finizens
Comparativa de comisiones de los roboadvisors
Ahora veamos una comparativa rápida de cuánto pagaríamos en comisiones con cada uno de los roboadvisors vistos anteriormente:
Roboadvisor
Inversión mínima
Coste total aprox.
Enfoque principal
Indexa Capital
1.000 €
~0,21–0,74 % según patrimonio (gestión del 0,520% al 0,080%)
Indexado puro por tramos
MyInvestor
150 €
~0,40–0,43 %
Indexado low cost
Finizens
1.000 € (100 € con aportaciones)
~0,29–0,62 % (↓ con el tiempo)
Indexado + fidelidad
Finnk (Kutxabank)
1.000 €
~0,66–1,18 %
Temáticas / IA / activa
Renta 4 Carteras Easy
100 €
0,25 % + fondos
Activa + IA (clases limpias)
Datos a octubre de 2026 según las webs oficiales de cada plataforma.
Rentabilidad de los roboadvisors: ¿Cuál lo hace mejor?
No existe un roboadvisor “mejor” para todo el mundo. La elección depende de tus objetivos, perfil de riesgo, horizonte, situación fiscal y capacidad de ahorro, además de preferencias como ISR, tipo de custodia o relación con la banca.
Desde Rankia hemos hecho una selección breve de 5 opciones interesantes —Indexa Capital, MyInvestor, Finnk, Finizens y Carteras Easy valoradas según rendimiento anual, costes totales, seguridad/regulación, flexibilidad y diversificación de servicios, pero existen muchos más.
Ahora veremos qué roboadvisor de nuestra selección es más rentable según para qué lo quieras:
Para importes pequeños y etapa de arranque (1–5 años) → MyInvestor: por coste total bajo (~0,40–0,43%) suele dejar más neto que Indexa en importes medios.
Ejemplo con 10.000 € a 10 años y un 5% bruto anual. MyInvestor (coste 0,43%) alcanza 15.634 € frente a los 15.411 € de Indexa en el tramo de 10.000 € (coste aproximado del 0,58%, suma de 0,380% de gestión, 0,103% de custodia y ~0,10% de fondos), unos 223 € a favor de MyInvestor por cada 10.000 € invertidos.
Horizonte muy largo + fidelidad (comisión que baja cada año) → Finizens: su comisión decreciente (–0,02 p.p./año) puede situar el coste total en ~0,40–0,35% con el tiempo.
Ejemplo con las mismas hipótesis. A 0,40% → 15.679 € (≈ +45 € vs MyInvestor por 10.000 €); a 0,35% → 15.754 € (≈ +120 €).
Patrimonios muy altos (desde 1 M€ por cuenta) y visión 100% indexada → Indexa Capital. Su comisión de gestión baja por tramos (del 0,520% al 0,080%) y, a partir de 1 M€, el coste total ronda el ~0,37–0,41% (0,250% de gestión, 0,048% de custodia y 0,07–0,11% de fondos). Entre 10.000 € y 1 M€ su coste total se mueve aproximadamente entre el 0,46% y el 0,59%, según el tramo.
Ejemplo con un coste total del 0,37%. 15.724 € (≈ +90 € vs MyInvestor por cada 10.000 € a 10 años).
Quiero temáticas, sostenibilidad y una cartera adaptada a mis objetivos a largo plazo → Finnk (Kutxabank): ofrece carteras diversificadas en fondos de inversión con modelos IAvanzada, Tendencias y Sostenible, pensadas para horizontes de 5 años o más.
Permite invertir desde 1.000 €, con carteras de perfil 60/40 y 80/20, acceso a fondos de grandes gestoras internacionales y seguimiento completo desde app. Su comisión de gestión es del 0,45%, sin costes de custodia, suscripción, reembolso ni mantenimiento.
Puede ser una opción interesante para quienes buscan acompañamiento profesional, diversificación global y exposición elevada a renta variable, aunque para batir a una cartera indexada clásica necesitará que su modelo de gestión aporte valor adicional en rentabilidad.
Prefiero gestión activa + red de oficinas → Renta 4 Carteras Easy: servicio 0,25% + comisión de fondos activos (clase limpia). El coste total suele quedar por encima de los indexados más baratos; para ser más rentable neto debe aportar alfa recurrente (complejo a muy largo plazo). Tiene sentido si valoras activa/IA y ecosistema del banco.
Quiero más perfiles de riesgo o combinar fondos indexados con ETFs → inbestMe: no está entre nuestras 5 opciones principales de este artículo, pero aparece de forma recurrente en las comparativas del sector. Ofrece hasta 11 perfiles de riesgo, carteras de fondos indexados desde 1.000 € (o carteras de ETFs desde 5.000 €) y un coste total que suele rondar el 0,65% anual. Si tu prioridad es la máxima personalización del perfil de riesgo o quieres combinar fondos con ETFs, merece la pena tenerlo en el radar.
¿Cómo utilizan los roboadvisors el aprendizaje automático?
Los roboadvisors utilizan el aprendizaje automático (machine learning) no para “predecir el mercado”, sino para automatizar, optimizar y mejorar decisiones repetitivas dentro del proceso de inversión. Su valor está en cómo gestionan el riesgo, el rebalanceo y la personalización, no en adivinar qué activo subirá mañana.
Tipos de roboadvisors en España
Tenemos 4 tipos principales en los que podemos subdividir los roboadvisors que actualmente operan en zona Española:
Según propiedad
Significa que clasifica a los roboadvisors en función de quién está detrás del servicio, y encontramos dos tipos:
Roboadvisors independientes: Es decir, plataformas creadas como startups o gestoras independientes, sin pertenecer a un banco. Aquí encontraríamos a Indexa Capital, Finizens e inbestMe.
Gestores automatizados asociados a entidades bancarias: En este caso, son servicios de inversión digital creados por bancos o vinculados a ello. Por ejemplo: MyInvestor (propietaria de Finanbest desde 2022), Finnk (Grupo Kutxabank) y Renta 4 Banco carteras Easy
Según el tipo de activo que invierten
Distingue qué productos financieros usan en las carteras de los clientes
Roboadvisor con carteras de fondos indexados: Como su propio nombre indica,invierten sobre todo en fondos de inversión indexados de bajo coste, que replican índices. Por ejemplo, MyInvestor, Indexa Capital, Finizens, inbestMe. Finnk, por su parte, construye sus carteras con fondos de grandes gestoras internacionales seleccionados con apoyo de IA.
Roboadvisor con carteras mixtas o ETFs: Aquí estaríamos hablando de roboadvaisors que combinan fondos indexados con ETFs, o incluso añaden otros activos, ofreciendo más flexibilidad o estrategias híbridas. Destacan Finanbest o inbestMe.
Según el coste
Se refiere al nivel de comisiones que aplican al cliente:
Económicos: aquellos con comisiones totales muy competitivas, normalmente por debajo del 0,70% TER anual. Destacan Indexa Capital, MyInvestor, Finizens y las carteras IAvanzada de Finnk
Costes más elevados: servicios con comisiones más cercanas al 1% anual o superiores, que suelen justificarlo con más personalización o servicios añadidos. En general, suelen ser los roboadvaisors asociados a entidades bancarias como Bankinter Roboadvisor, Smart Money u Openbank.
Según el tipo de gestión
Clasifica la filosofía de inversión del roboadvisor:
Gestión pasiva pura: Invierte en fondos indexados o ETFs que replican índices, sin intentar batir al mercado. Aquí tenemos a Indexa Capital, MyInvestor, Finizens, inbestMe, Bankinter Roboadvisor
Gestión mixta(activa y pasiva): combina fondos indexados con gestión activa o decisiones tácticas del equipo gestor. Destacamos a Finnk, Finanbest y Openbank.
Sí, los roboadvisors son una alternativa segura y regulada para invertir en España. Están supervisados por organismos oficiales como la Comisión Nacional del Mercado de Valores (CNMV), el Banco de España o la Dirección General de Seguros, y además cuentan con mecanismos de protección. El FGD (Fondo de Garantía de Depósitos) cubre hasta 100.000 € por titular en bancos como MyInvestor o Renta 4 Banco, y también en los bancos custodios donde se depositan las carteras. El FOGAIN (Fondo de Garantía de Inversiones) cubre hasta 100.000 € a los clientes de sociedades y agencias de valores como Indexa Capital, Finizens o Kutxabank Investment (Finnk). Ninguno de los dos protege frente a las caídas del mercado.
Ahora bien, que sean seguros no significa que sean infalibles: la rentabilidad dependerá siempre de tu perfil de riesgo, horizonte temporal y disciplina inversora. Por eso, antes de elegir, conviene comparar costes, productos, servicios y revisar qué plataforma se adapta mejor a ti. Puedes utilizar un comparador de roboadvisors para salir de dudas o consultar opiniones de los roboadvisors más conocidos.
En definitiva, un roboadvisor puede ser un gran aliado si buscas diversificación, automatización y bajos costes, pero la decisión final siempre debe partir de tu propia investigación y de la tranquilidad con la que te sientas al invertir.
¿Qué roboadvisor encaja mejor contigo?
Los principales gestores automatizados en España ofrecen carteras diversificadas, bajas comisiones y gestión automatizada, pero cada uno tiene matices. Antes de decidir, revisa qué ventajas y limitaciones tiene cada plataforma según tu perfil y necesidades.
Pros
Bajos costes frente a la gestión tradicional, lo que deja más rentabilidad neta al inversor.
Automatización total: rebalanceo, optimización fiscal y seguimiento continuo sin que tú tengas que intervenir.
Diversificación global desde importes muy bajos.
Transparencia en comisiones, carteras y metodología.
Comodidad absoluta: alta online, aportaciones automáticas y liquidez diaria.
Uso de fondos traspasables, lo que permite diferir impuestos (cuando aplican).
Accesibles para todos los perfiles, incluso si empiezas desde cero.
Contras
Poca personalización: las carteras se adaptan a tu perfil, pero no siguen tus preferencias detalladas.
Sin control táctico del mercado: no intentan batir al índice ni anticipar ciclos.
Coste superior al DIY indexado, si tú mismo montas tu cartera de fondos.
Dependencia tecnológica: necesitas confiar en la plataforma y su estabilidad operativa.
Rango limitado de productos en algunos casos (p. ej., solo fondos o solo ETFs).
Si buscas costes mínimos y gestión indexada, Indexa Capital destaca por volumen y transparencia. Para quienes priorizan flexibilidad o servicios extra, otras opciones pueden ajustarse mejor. Elige el roboadvisor que mejor se adapte a tu horizonte de inversión y tolerancia al riesgo.
⚠️ Este artículo tiene carácter meramente informativo y divulgativo, y no constituye recomendación de inversión. Toda inversión implica riesgo de pérdida de capital, y las rentabilidades pasadas no garantizan rentabilidades futuras.
Preguntas frecuentes:
Son gestores automatizados que crean y rebalancean una cartera según tu perfil de riesgo, normalmente con fondos indexados o ETFs.
Surgieron en EE. UU. tras la crisis de 2008 y llegaron a España alrededor de 2015.
Depende del perfil de riesgo y del mercado. No existe una rentabilidad fija ni garantizada.
Normalmente entre un 0,30% y un 0,70% anual, sumando gestión, custodia y gastos de los fondos.
Completas un test de perfil, abres la cuenta, aportas capital y el roboadvisor gestiona la cartera automáticamente.
Si invierte mediante fondos, los traspasos no tributan hasta el reembolso. Con ETFs, las ventas sí generan tributación.
No. Trade Republic no ofrece actualmente un servicio de gestión automatizada de carteras como Indexa, Finizens o MyInvestor.
Aqui faltan algunos. No hablan de Popcoin ni de la primera fintech de este tipo que no fue Indexa sino Feel Capital. Y Pop Coín donde tengo cuenta no está nada mal.
en respuesta a
Luis Angel Hernandez
-
#18
15/04/20 13:53
Hola Luis Ángel Hernandez,
y que opinión te merecen los "recientes" lanzamientos de los roboadvisor de ING (los indexados y ETF que han sacado en el producto NARANJA+ (10/90-30/70-50/50-60/40-25/75))
Si que es verdad que las comisiones son más altas que los fondos anteriormente descritos, están al 0,99% para ser exactos. Pero por comodidad para algunos subscriptores de cuentas o productos en ING pueden ser interesantes.
#17
15/04/20 12:05
Acabamos de actualizar la nueva rebaja de comisiones que ha aplicado Indexa Capital a sus fondos de inversión. Ahora, la comisión de custodia es de 0,12% (vs 0,18% antes) por lo que la comisión media de sus fondos es de 0,54%, convirtiéndose en el robo advisor más barato hasta la fecha.
en respuesta a
Optionexpert
-
#16
08/04/20 11:01
Hola Optionexpert, Teniendo en cuenta que los roboadvisors te permiten acceder a fondos indexados ("ETFs") y te permiten el diferimiento fiscal, ya es algo a tener en cuenta por delante de la compra directa de ETFs. Por otro lado, creo que muchas veces se confunde el término roboadvisor con operadora de trading sistemático a corto plazo, y no tiene nada que ver.
Hay muchos términos hoy en día que pueden llevar a confusión; roboadvisor, gestor automatizado, gestor indexado..etc. Estos términos hacen referencia, con pequeños matices, a una herramienta/asesor que te permite tener una asignación de tus activos de manera automática pero que varía en función del producto que hay detrás, puede ser a través de fondos indexados (como es el caso), a través de una asignación de fondos de fondos, o a través de sistemas de trading.
Un saludo,
#15
Optionexpert
07/04/20 22:15
Por lo menos ya te lo avisan. La primera palabra no existe en ingles pero si en español. La segunda se traduce del ingles con asesor/aconsejador.
Asi pues El que invierta con Un "Robo Asesor" se merece lo que le pase.
Siempre es mejor Un etf que dejarse Roboasesorar.
en respuesta a
Knossos
-
#14
27/03/20 01:08
Hola,
Puse 3000€ en el Roboadvisor de Openbank, para acogerme a la promoción y ver como funcionaba.
Hace 2 semanas, cuando la crisis del Coronavirus se confirmo ya de todas todas ... dí orden de venta, la cual aun no se ha ejecutado.
Me quejé, escribiendo a mi gestor "Diamond" y hoy he hablado con el servicio de inversión, y me dicen q es normal, q comenzó un rebalanceo de carteras el 11 de Marzo, y q se completó el 24 de Marzo, y q por eso hasta la semana q viene no se procederá a la ejecución de la venta... es decir vamos a irnos a 3 semanas... porque primero tienen q acabar el rebalanceo de carteras ...
En estas 3 semanas, voy a pasar de ganar un 10% a perder un 10% ...
Funcionan el resto de los Roboadvisor así?
Yo esperaba q se tardara como 3 días, q es lo q suele tardar una orden de liquidación de fondos de inversión en cualquier entidad normal. Es más tuve carteras gestionadas con Ibercaja y Sabadell, y tb tardaron esto.
No sé, pero yo esto no lo veo muy normal. Si hubiera sabido q es un producto de reacción tan lenta nunca lo habría contratado. Menos mal q puse los 3000 euros para probarlo y nada más.
La verdad es q Openbank se está convirtiendo en el nuevo Wizink....
#13
18/02/20 12:01
Preguntado desde la posición de inversor retail, dentro de ese continuo entre gestión pasiva pura (barata y siguiendo la tendencia del mercado) y gestión activa pura (generalmente cara y con casos muy contados que lleve batiendo índices y sea accesible para inversor retail) ¿hay esperanza para que se cree una oferta de inversión por factores/smart beta, estructurada mediante activos indexados a los principales factores puros y con un rebalanceo de pesos entre ellos (gestión semi-activa) implentada mediante roboadvisors, y por lo tanto barata y accesible a inversor retail?
Si mal no recuerdo, entre los proveedores actuales de servicios basados en roboadvisors, hasta ahora sólo Indexa Capital ha alcanzado el umbral de rentabilidad.
¿Tendremos que limitarnos bien a la oferta de fondos multifactor, o bien a la autogestión de varios fondos de factor puros, ninguno de las dos opciones con comisiones baratas?
#12
12/02/20 19:34
El coste de invertir con Finanbest (creo que no se explica bien) es:
- Comisión gestión Finanbest 0,39%
- Comisión custodia BNP 0,15%
- Coste medio fondos 0,31%
Total 0,39 + 0,15 + 0,31 = 0,85%
en respuesta a
Nottsteam
-
#11
22/01/20 09:38
Hola Nottsteam,
La idea con este artículo no es decir cuál es el mejor, sino presentar cuáles son los mejores para que tengáis disponible esa información y en función de cada uno podáis elegir cuál os puede intentar.
Un saludo,
#10
20/01/20 10:40
Leyendo el artículo me surgen bastantes dudas de la "oferta" de cada roboadvisor. Por lo que veo, el vehículo de inversión es exactamente el mismo (fondos y planes indexados + etfs) y las comisiones dependen muy mucho del perfil de riesgo que te salga en las simulaciones. Entonces, si son prácticamente iguales, ¿cuál está siendo "el mejor" según dice el post?
En primer lugar, siento mucho que hayas tenido una mala experiencia en tu salida.
La norma en inbestMe es facilitar no solo el proceso de entrada sino también el de salida donde no hay ningún tipo de traba más allá de las necesarias medidas de seguridad que impone el custodio (informar la cuenta de destino del cliente).
Traté tu alta personalmente debido a la complejidad que nos planteaste de inicio: ya tenías una cuenta en Interactive Brokers (con margen) y querías trasladar creo una parte (o todo lo desconozco) de los activos a nuestra gestión. Era la primera vez que se nos planteaba esta situación y era una excepción en nuestro proceso standard. Aun así, aceptamos el reto creando una partición de tu cuenta en IB. Además, puede que no lo sepas, pero incluso asumimos los costes de transacción de cambiar los valores que traspasaste.
Es esa situación lo que te ha hecho ver el proceso de baja como complejo. Cuando se hace una partición “tu parte” de cuenta sigue vigente y lo que pasa en tu parte de partición (como no puede ser de otra forma por seguridad del cliente) no está bajo nuestro control. Es más, el proceso de salida del dinero se hace finalmente sobre “tu parte “que no deja de ser la “master” de la cuenta. Habrás recibido durante este periodo por parte de IB información sobre esa “parte” de cuenta en la que inbestMe no tiene ninguna visibilidad (IB acostumbra a enviar información por email y correo).
Me consta que el equipo de inbestMe, como siempre, te ha dado todo tipo de explicaciones al respecto e incluso te ofreció acordar una llamada adicional conmigo mismo para darte una explicación adicional (no hemos tenido respuesta al ofrecimiento).
En todo caso te agradezco tu “feedback”: está claro que el querer hacer una excepción no es siempre ideal. Tu caso ha sido la única excepción de este tipo en aras de dar las máximas facilidades a un cliente. De futuro, para seguir garantizando la mejor experiencia a nuestros inversores consideraremos tu ejemplo y estudiaremos en más detalle la mejor solución para casos puntuales excepcionales como el tuyo que quedan fuera del proceso de onboarding standard.
Saludos
Jordi Mercader
CEO de inbestMe
#8
05/10/19 13:14
Mi experiencia en dos de los robo-advisors en el proceso de baja,no tiene comparación entre ellos:
-Un 10 para Finanbest,en servicio,claridad,prontitud,proceso de baja
-Un 0 para Inbestme,en todos los sentidos.
Mi recomendación es clara:Finanbest.
en respuesta a
Jmlopezycia
-
#7
06/09/19 18:29
Generalmente en la estructura de costes del Gestor Automatizado o Robo-Advisor, sueles tener por un lado la comisión de gestión del R.Advisor, la comisión de depositaría (de la entidad custodia) y la comisión propia de los fondos utilizados en las carteras. Si se utilizan fondos indexados, entonces esta comisión (implícita en el Valor Liquidativo del fondo), debería ser más baja que los fondos de gestión activos. Sobre la rentabilidad esperada, evidentemente vendrá marcada por el riesgo que el inversor pueda soportar y por su comportamiento. Estadísticamente, a medio y largo plazo, son pocos los fondos activos que superan a sus índices de referencia. El debate no viene de ahora sino de hace mucho más tiempo atrás. Entre otras cosas eso llevó por ejemplo a J. Bogle a fundar Vanguard. Seguro que en Rankia podrás leer mucha información sobre ese tema.
Por lo general si sumas todos los gastos, en un Gestor Automatizado deberías pagar en torno a un 0,80% / 0.90% sobre el volumen gesstionado (ver ejemplo: https://www.inbestme.com/es/como-funciona/costes)
Para aquella persona que tenga los conocimientos adecuados, seguramente llevar la gestión de su cartera pueda suponerle unas comisiones inferiores. Pero tiene que estar segura de que la diferencia que puede haber entre el "hágalo usted mismo" y delegar la gestión, le compense. Y no solamente es decidir una distribución de activos de la cartera (hay suficiente material escrito), hacer un rebalanceo, gestionar las aportaciones adicionales o realizar optimización fiscal. Luego hay que "mantener el rumbo". Aislarse del ruido del mercado y creer en el plan trazado. Aquí el inversor tiene que luchar con el "autosabotaje financiero". De hecho, el inversor promedio acaba teniendo una rentabilidad inferior al mercado, principalmente por este motivo (bahavioral gap).
Un saludo y a tu disposición por cualquier pregunta en que te pueda ayudar.
Hola Jmlopezycia,
Respondiendo a tu pregunta, decirte que es cierto que invertir mediante un roboadvisor en una cartera de fondos a priori sale más caro que invertir en esa misma cartera por tu cuenta. Dicho lo cual hay que tener en cuenta varias cosas:
- Mediante los roboadvisor normalmente se tiene acceso a clases de los fondos con menores costes que la clase retail (por ejemplo, en Finanbest tenemos acceso a las clases institucionales de gestoras como Vanguard cuya inversión mínima como minorista es muy elevada).
- La comisión que cobran los roboadvisor es por la gestión dinámica de la cartera y la vigilancia constante de la misma. Aunque los fondos que componen la cartera son, en su mayoría indexados, la gestión que hacemos de las carteras no es pasiva, sino que la vamos adaptando y gestionando para que siempre maximice la rentabilidad, estando ajustado su nivel de riesgo.
Además, se monitoriza la cartera de cada cliente en todo momento para que, si se desvía de la cartera modelo más de los rangos establecidos, se rebalancee y vuelva a ser la cartera optima.
Por tanto, el sobre coste de invertir con un roboadvisor, que además suele ser muy pequeño (comisión gestión Finanbest 0,39% IVA incluido), se compensa con acceso a fondos más baratos y gestión y vigilancia constante de la cartera de cada cliente.
Buen artículo. Añadir que también existen otros roboadvisor en España pero o gestionan muy poco capital como es el caso de Popcoin o aún están en fase de lanzamiento como el de ING.
Creo que habrá un proceso de concentración de los mismos y veremos a las entidades bancarias tradicionales meterse en este negocio para no perder a sus clientes cautivos.
Bueno estoy empezando a leer sobre los robo advisors y tengo muchas dudas.
Para empezar creo entender que en la variable de costes son más económicos que cualquier fondo de inversión. Sin embargo creo que los robo advisors al ser un fondo de fondos a la larga salen mayores costes. Por otro lado me gusta el funcionamiento robotizado de su funcionamiento, pero no tengo claro que sea muy rentable un producto que se limita a seguir un índice o una referencia. En fin, me gustaría saber más y que se abriese un hilo por aquellos que saben más.