Me preguntaba @ddf80 por Nvidia
Hola Fernan2, ¿cómo ves Nvidia?, ¿posibilidades de recuperarme más o menos pronto?
Y como parece que hay mucho interés por el tema, he decidido publicar aquí mi respuesta...
Yo creo que en Nvidia pesan ahora mismo varios factores:
- Lo bien o mal que vaya la IA en general, en el sentido de que siga habiendo presupuestos de inversión casi infinitos
- La parte del mercado que Nvidia sea capaz de mantener; hasta ahora ha sido un cuasimonopolio, pero Google ya ha sacado sus TPU, Amazon tiene los suyos, y lo normal sería que salgan más competidores. Y más competencia no es sólo menos cuota; es también menos márgenes.
- Las alegrías o sustos que le puedan venir de otras empresas en las que ha invertido y/o les ha prestado
- El "affaire Juan" (me encanta que en el telediario llamen Juan a Jensen Huang).
Ahora mismo el foco está en Juan, pero en mi opinión, lo más relevante es el punto 2 (la cuota de mercado), y no soy optimista al respecto, y lo menos relevante es lo de Juan.
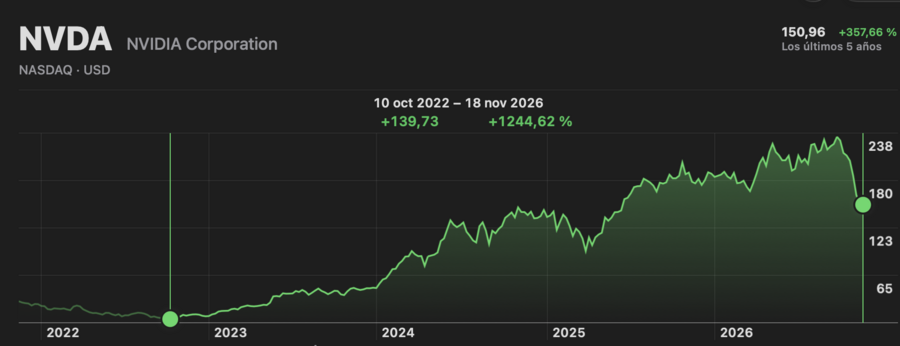
Por otra parte, la gente aún está diciendo que ha caído mucho... y sí, puede parecer que un -35% en mes y medio es mucho, pero en realidad esto es sólo una pequeña corrección; hace 4 años estaba a 12, y los 50 los cruzó en 2024.
¿Por qué considero la cuota de mercado el punto más relevante?
Nvidia es ahora mismo una máquina de generar cash enorme. Si su capacidad de generar cash se mantiene, cualquier bache en una participada se puede absorber, y un frenazo en el sector se traslada a sus resultados proporcionalmente pero sigue siendo ganar muchísimo, y ya se recuperará más pronto que tarde; no nos engañemos, la IA puede frenar su ritmo de inversión, pero va a ser el factor transformador de la próxima década.
Ahora bien, si pasas de tener un 90% del mercado a tener un 45%, no es que pierdes la mitad del beneficio... con los costes fijos a repartir entre la mitad de ventas, tus márgenes bajan, y cuando hay competencia, eso hace bajar tus márgenes aún mucho más. Si entre las dos cosas pierdes la mitad de tu margen (y posiblemente me quedo corto), sobre unas ventas que son la mitad por la pérdida de cuota, el 75% del beneficio se evapora para no volver, y no hay forma de justificar la valoración de Nvidia en un escenario así.
Ahora bien, si pasas de tener un 90% del mercado a tener un 45%, no es que pierdes la mitad del beneficio... con los costes fijos a repartir entre la mitad de ventas, tus márgenes bajan, y cuando hay competencia, eso hace bajar tus márgenes aún mucho más. Si entre las dos cosas pierdes la mitad de tu margen (y posiblemente me quedo corto), sobre unas ventas que son la mitad por la pérdida de cuota, el 75% del beneficio se evapora para no volver, y no hay forma de justificar la valoración de Nvidia en un escenario así.
En resumen:
- A cinco años vista, no soy optimista, porque creo que perderá cuota de mercado y márgenes (mi escenario neutral), y no descarto algún susto por quiebra de una empresa en la que Nvidia había metido bastante dinero (escenario malo).
- Pero a cinco días vista, no sería raro un rebote del gato muerto, después de una caída vertical como la que lleva; ya eres el segundo que me pregunta por ella esta semana, cosa bastante inusual en mi caso porque ni soy accionista ni he hablado nunca de ella, y eso es favorable al rebote que comento.
- Pero a cinco días vista, no sería raro un rebote del gato muerto, después de una caída vertical como la que lleva; ya eres el segundo que me pregunta por ella esta semana, cosa bastante inusual en mi caso porque ni soy accionista ni he hablado nunca de ella, y eso es favorable al rebote que comento.