A la gente le gusta invertir en empresas con futuro, buscar en el cubo de la basura para encontrar diamantes, pero ese tipo de inversiones tiene peligros.
Hace poco en este post les hablaba de una de esas acciones que sobrevaloradas daban pavor:
Cuando algo esta sobrecalentado ya sea desde Twitter o desde otras redes, cuando algo está sobrevalorado suele ser el momento ideal para empapelar a otros en esta historieta, se trata de aprovechar el momento para dar papel a los tontos. Tontos y papel ya sabéis, mientras hay más tontos que papel la accioncita vasca subió y cuando el papel empezó a crecer pues bajo, pero hete aquí que alguien más decidió que había una oportunidad de negocio.
Probablemente nadie esperaba recibir esta noticia:
Así es los amigos de Arteche van a hacer una ampliación de capital pero ojo no va a ser como dios manda, nada de tener derechos de suscripción preferente, hacen un offering, lo hace impidiendo a los accionistas actuales poder suscribir, con lo que los diluyen obligatoriamente.
Esto tiene un nombre pero mejor una imagen:
Si amigos una puñalada trapera, una puñalada por la espalda, una puñalada a traición, te emiten 100 millones de euros en acciones que vienen a ser 3 millones de acciones nuevas, para una empresa con 57 millones de acciones esto es un 5% más o menos de nuevas acciones emitidas a las bravas con cero piedad por los sufridos accionistas.
No quiero imaginar qué pensará el típico inversor minorista lector de twitter que se metió a 46 euros porque algún gurú de twitter lo recomendó y se ve pillado cruelmente en esta small cap ilíquida, y el gurú vendiendo y el pillado inducido llorando… que triste todo.
Pero bueno allá cada cual con su conciencia, el tema no es ese, el tema es mostrar lo que hacen las small caps, que necesitan dinero y te colocan papel ahora que está cara porque es ahora o nunca, y por eso los enemigos no están solo en los cortos o en los fondos, los enemigos del accionista a veces están en el Consejo de Administración.
Las acciones nuevas se emiten para inversores institucionales y al excluir el derecho de suscripción preferente, los accionistas actuales son traicionados, se supone que el dinero irá financiar crecimiento pero es una dilución ya, ahora falta por ver el precio…
Es cierto que alguno pensará que la dirección es fabulosa y que está encantado de que entre dinero a la empresa pues eso hará que puedan crecer más y aumentar el valor de la empresa, siempre habrá creyentes en todas las religiones que defenderán siempre a los de su partido, ya saben que el mundo está lleno de yihadistas que creen en la religión verdadera y Arteche tendrá una legión de fanboys que estarán dispuestos a autoengañarse y hacernos creer que esto es bueno, que la bolsa los premiará y que en el fondo es buena noticia que te diluyan miserablemente y sin preguntar.
¿Es legal esto de que no hayan derechos de suscripción preferente? Pues claro que es legal, en este tipo de empresas cotizadas se busca rapidez y colocar capital entre grandes inversores pero esto implica que haya perjudicados… pero a quien le importan.
Les indiqué que no tenía acciones, que si tenían lo mejor era vender y hacer realidad los beneficios potenciales, que si no tenían que no compraran ni locos, que si querían ponerse cortos, que a pecho descubierto es peligroso pero que si pudiera lo haría con opciones de modo que se limitara la perdida pero no el beneficio, pero no se podía porque no hay opciones para esta acción ilíquida que tantos cadáveres está dejando por el camino, buscar la forma de cortar esta acción sin riesgo aparente es complejo dada la iliquidez, así que no veo como pero al menos no se metan en líos.
El jueves lo más probable será un caída del 5%, entre un 8-10% ya sería el peor caso posible pero no descartaría algo peor aún, es una colocación acelerada y eso aumenta la oferta de acciones, se coloca a institucionales con descuento, no al precio de mercado de hoy. El mercado suele castigar estas operaciones a corto plazo.
Esos eran los cálculos que a las seis de la tarde se podían hacer, pero al final casi a medianoche nos aparece esto:
Al final tenemos precio de colocación 33 euros, y al final de los 3 millones de acciones, solo 1 millón son nuevas y los otros 2 millones son de los insiders.
Lo mires como lo mires mal, primero decían una cosa después hacen otra, al final el pagano de la fiesta es el accionista, pero ¿Qué iban a hacer no cobrar el billete de lotería? Si hasta los gurús han vendido parte de su posición para que no caduque el billete de lotería.
En fin no podemos hacer gran cosa más que llorar por los viejos accionistas y por los pillados a 46 euros, ya sabéis que las acciones nunca bajan y que esta vez será diferente, y pensando así seréis la carne de cañón que necesitan los brokers, no lloréis amigos, que estabais avisados, desde aquí se os avisó, como decía INXS “Baby don’t cry”, “cariño no llores” “¿Quién va a hacer lo correcto?” nos decía la canción, los insiders, la dirección, los gurús, a ninguno de ellos les importais, solo sois la carne de cañón necesaria para empapelar bien arriba, la historia era esa, el valor no se crea ni se destruye solo se transforma, pasa de vuestros bolsillos a los suyos y el juego sigue así y la mentira sigue a todo trapo buscando carne fresca que alimente a las alimañas bursátiles..
Disclaimer
No puedo aconsejarles legalmente comprar o vender acciones de Arteche, francamente yo no tengo y a este precio no se me pasa por la cabeza comprar y si tuviera a este precio habría vendido. No he podido abrir un corto con opciones porque esta cosa no es opcionable, es normal dada su iliquidez y eso debe hacer pensar. Te traicionan los gurús que venden lo que dijeron no vender nunca, te traicionan los insiders que sueltan millones de acciones, te traiciona dirección, pero tu amigo inversor crees en las buenas palabras y piensas que la empresa estará mejor así… autoengaño.
Este es el principal contraargumento a la lectura más negativa. Que los institucionales hayan acudido puede indicar que hay una tesis industrial razonable. Quizá la compañía necesita capital para ampliar capacidad, financiar crecimiento, acometer inversiones o reforzar balance ante una demanda creciente.
Si ese es el caso, la operación podría terminar siendo positiva desde el punto de vista económico. Una dilución no destruye valor si el capital nuevo se reinvierte a retornos superiores al coste de capital. El problema es que la estructura concreta de la operación obliga a la empresa a demostrarlo con hechos, no con relato.
La carga de la prueba ha cambiado de lado. Antes el mercado podía conceder confianza. Ahora exigirá evidencias.
9. ¿Cambio de estructura o cambio de sentimiento?
Hay que separar tres planos:
Cambio de estructura financiera: sí. Hay nuevas acciones, entrada o refuerzo de institucionales, aumento de free float y monetización parcial de insiders.
Cambio de estructura de confianza: sí. El minorista percibe una pérdida de simetría y una peor protección de sus intereses.
Cambio de estructura del negocio: todavía no está demostrado. Dependerá del uso del capital, de la ejecución y de los resultados futuros.
Por tanto, el episodio no permite concluir automáticamente que Arteche sea una mala empresa. Pero sí permite afirmar que Arteche ya no cotiza con la misma inocencia narrativa que antes. La empresa puede seguir siendo buena, pero el mercado le aplicará una prima de desconfianza hasta que demuestre que la operación creó más valor del que diluyó.
10. Veredicto rankiano
La primera prueba de fuego deja una lectura bastante clara:
Relato: crecimiento, electrificación, calidad industrial, posible proyecto estratégico y entrada institucional.
Territorio: colocación a 33 euros, solo 1 millón de acciones nuevas, 2 millones de acciones vendidas por insiders, sin derecho preferente para el accionista actual.
Cicatriz: daño de confianza y nueva referencia mental de precio.
Memoria: activación del recelo hacia small caps ilíquidas y antiguas compañías del entorno MAB/BME Growth.
Trayectoria: el negocio puede seguir creciendo, pero la trayectoria bursátil de confianza queda interrumpida.
Red: insiders, institucionales, gurús y minoristas aparecen con incentivos no necesariamente alineados.
Percolación: el episodio afecta no solo a Arteche, sino a la percepción de todo el ecosistema de small caps promocionadas en redes.
Fragilidad: iliquidez, asimetría informativa, dependencia del relato y vulnerabilidad del minorista que entra tarde.
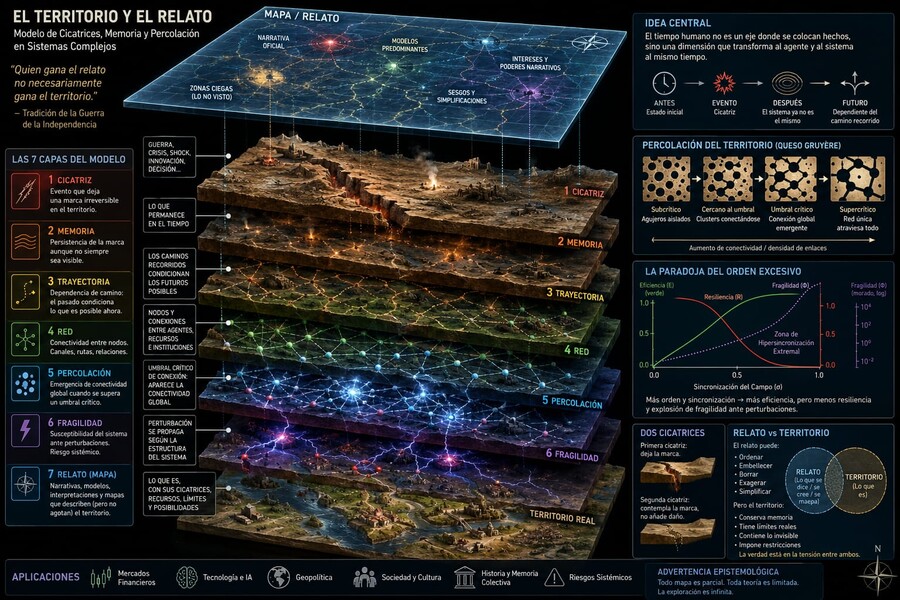
En resumen: la operación no prueba por sí sola que Arteche sea una trampa, pero sí prueba que el relato anterior era más frágil de lo que parecía. A partir de ahora, la compañía tendrá que reconstruir confianza con territorio: caja, retornos, ejecución, transparencia y trato equitativo al accionista. Sin eso, la cicatriz puede convertirse en estructura
Primero, percola en la cotización. El mercado ya tiene una nueva referencia: 33 euros. Aunque el precio pueda recuperar, esa cifra queda grabada como nivel al que inversores sofisticados e insiders aceptaron intercambiar una cantidad relevante de acciones.
Segundo, percola en la confianza. Cada futura comunicación de la compañía será leída con más suspicacia: adquisiciones, inversiones, planes de crecimiento, márgenes, caja o nuevas necesidades de capital.
Tercero, percola en el segmento BME Growth/small caps. Muchos inversores no separan quirúrgicamente cada compañía. Un episodio así refuerza el prejuicio de que en small caps españolas el minorista puede quedar en desventaja frente a insiders e institucionales.
Cuarto, percola en los gurús. Cuando una acción muy comentada en redes sufre una operación de este tipo, no solo se cuestiona la empresa: se cuestiona también el ecosistema de recomendación informal. El inversor empieza a preguntarse quién compraba, quién vendía, quién sabía qué y quién solo amplificaba.
7. Fragilidades principales
El caso revela varias fragilidades.
Fragilidad de liquidez
Arteche, como muchas small caps, puede tener movimientos de precio muy intensos con relativamente poco volumen. Eso permite grandes subidas, pero también caídas bruscas cuando aparece papel o cambia el sentimiento.
Fragilidad de valoración
Comprar cerca de 46 euros y ver una colocación a 33 euros obliga a reconsiderar el margen de seguridad. No significa automáticamente que 46 fuera absurdo ni que 33 sea barato, pero sí muestra que el mercado privado/institucional aceptó una referencia muy inferior a la euforia previa.
Fragilidad de gobernanza percibida
La ausencia de derecho de suscripción preferente deja al minorista fuera de la defensa proporcional de su participación. En compañías controladas o con accionistas fuertes, esta percepción es especialmente delicada.
Fragilidad narrativa
Cuando el relato depende mucho de calidad, confianza y crecimiento, una operación que parece oportunista puede dañar más que una mala cifra trimestral. La narrativa de “gran compañía poco descubierta” pasa a convivir con otra: “small cap donde los de dentro venden cuando el precio se calienta”.
Fragilidad informativa
Si realmente hay un proyecto relevante detrás, el mercado necesita verlo. No basta con sugerir crecimiento. Harán falta datos: destino de los 33 millones de capital primario, retorno esperado, plazos, impacto en ventas, márgenes, capacidad productiva o adquisiciones
La lectura “rankiana” de este caso no debería empezar por si Arteche es compra o venta, sino por una pregunta más incómoda: ¿la operación revela una simple corrección de expectativas o una alteración de la estructura de confianza entre empresa, insiders, institucionales y minoristas?
Mi conclusión inicial sería esta: sí hay cambio de estructura financiera y de percepción de gobernanza; todavía no está demostrado que haya cambio estructural negativo en el negocio operativo. Es decir, el territorio industrial de Arteche puede seguir siendo atractivo, pero el relato bursátil ha recibido una cicatriz importante.
1. Relato vs. territorio
El relato previo era el de una compañía industrial de calidad, beneficiada por electrificación, redes eléctricas, transición energética, crecimiento internacional y visibilidad de demanda. A eso se añadía un componente muy potente en small caps: subida fuerte de cotización, iliquidez, entusiasmo en redes sociales, validación por gurús y sensación de “joya escondida”.
Ese relato se calentó especialmente cuando la acción llegó a moverse cerca de los 46 euros. En ese punto, la narrativa ya no era solo “Arteche crece”, sino “Arteche es una compounder industrial española que el mercado está descubriendo”. Ahí aparece el riesgo clásico: cuando el relato se adelanta demasiado al territorio, cualquier evento financiero se convierte en prueba de estrés.
El territorio llegó con la operación. Primero se habló de una operación de alrededor de 100 millones de euros y unos 3 millones de acciones. Finalmente, la colocación se concretó a 33 euros por acción, con una estructura muy relevante:
1 millón de acciones nuevas: capital primario para la compañía, aproximadamente 33 millones de euros brutos.
2 millones de acciones existentes: venta secundaria de insiders o grandes accionistas, aproximadamente 66 millones de euros.
Total de la operación: cerca de 99 millones de euros.
Precio de colocación: 33 euros, frente a referencias recientes cercanas a 46 euros, lo que implica un descuento aproximado del 28% respecto a ese nivel.
Este detalle cambia mucho la lectura. Si toda la operación hubiera sido ampliación primaria para financiar crecimiento, el relato de “acelerar proyectos” tendría más fuerza. Pero si solo un tercio del papel colocado es nuevo y dos tercios son venta de accionistas existentes, el territorio dice otra cosa: también ha habido una ventana de liquidez para quienes ya estaban dentro.
2. La cicatriz: no es solo la dilución, es la forma
La cicatriz principal no es únicamente que se emitan nuevas acciones. En bolsa, la dilución puede ser aceptable si financia proyectos rentables. La herida viene por la combinación de tres elementos:
Sin derecho de suscripción preferente: el accionista actual no puede defender proporcionalmente su participación.
Precio de colocación sensiblemente inferior a niveles recientes de mercado.
Venta relevante de insiders junto a la ampliación primaria.
Eso deja una cicatriz de confianza. El minorista puede sentir que compró el relato en la parte alta, mientras otros aprovecharon la cotización elevada para colocar papel. Aunque legalmente la operación pueda ser correcta y financieramente defendible, emocionalmente se interpreta como: “cuando el precio estuvo caro, se usó la ventana; cuando hubo que colocar, el minorista no tuvo prioridad”.
La frase “puñalada al minorista” nace de ahí. No necesariamente porque la empresa vaya peor mañana, sino porque el pacto implícito entre accionista y compañía queda dañado. En small caps, ese pacto pesa mucho más que en grandes compañías líquidas.
3. Memoria: el antiguo MAB/BME Growth como fantasma colectivo
Los comentarios posteriores activan una memoria muy reconocible en el inversor español: la desconfianza hacia muchas empresas procedentes del antiguo MAB, hoy BME Growth.
No porque todas sean iguales, sino porque el mercado conserva una memoria de:
compañías ilíquidas con precios fácilmente desplazables; historias de crecimiento muy bien contadas; minoristas entrando tarde tras subidas verticales; operaciones corporativas difíciles de valorar; asimetría de información entre insiders e inversor pequeño; episodios donde el relato acabó pesando más que los fundamentales. Por eso aparecen comparaciones duras con “trileros” o “trampas para minoristas”. No son solo insultos bursátiles: son memoria de mercado. Cuando una small cap ilíquida sube mucho, se populariza en redes y después llega una colocación sin preferente con insiders vendiendo, el inversor veterano conecta el patrón con episodios pasados.
La memoria no demuestra que Arteche sea un mal negocio. Pero sí cambia el marco de lectura: a partir de ahora, muchos inversores ya no mirarán solo pedidos, márgenes o crecimiento, sino también cómo se reparte el valor creado.
4. Trayectoria: ¿se confirma el crecimiento o se rompe la confianza? La trayectoria operativa de Arteche puede seguir intacta si el negocio continúa creciendo, si la demanda de equipos eléctricos es fuerte, si la cartera de pedidos acompaña y si los nuevos fondos se destinan a proyectos con retornos atractivos.
Pero la trayectoria bursátil sí se ha roto parcialmente. Antes, el mercado podía leer la subida como validación de calidad. Después de la operación, la subida previa también puede reinterpretarse como una ventana aprovechada para colocar papel.
Este es el punto clave del modelo: el mismo pasado cambia de significado cuando aparece un evento nuevo. Una subida de 20 a 46 puede verse como descubrimiento de valor. Pero si después se coloca a 33 con venta secundaria importante, algunos inversores empiezan a verla como sobrecalentamiento inducido o aprovechado.
Por tanto, hay dos trayectorias distintas:
Trayectoria empresarial: pendiente de confirmar por resultados, márgenes, caja, pedidos y uso del capital. Trayectoria de confianza bursátil: dañada por la estructura y timing de la operación
5. Red de incentivos: insiders, institucionales, gurús y minoristas
El episodio muestra una red de incentivos muy interesante.
Los insiders o grandes accionistas han podido monetizar parte de su posición a 33 euros. Eso no implica necesariamente que no crean en la empresa: pueden querer diversificar, aumentar free float o facilitar entrada institucional. Pero el mercado lee una señal ambigua: si la tesis es tan extraordinaria, ¿por qué vender ahora una cantidad relevante?
Los institucionales han acudido a la colocación. Este punto introduce matiz. Si fondos profesionales entran a 33 euros, puede interpretarse como validación: han visto números, han aceptado precio y quizá conocen o confían en el proyecto que se quiere financiar. La presencia institucional reduce la idea de “nadie sofisticado quiere esto”.
Pero también hay otra lectura: los institucionales han entrado con condiciones que el minorista no tuvo. Compran con descuento, en bloque y dentro de una operación diseñada para ellos. El minorista que compró a 40-46 en mercado no ha participado en igualdad de condiciones.
Los gurús y redes sociales funcionan como amplificadores. No necesariamente crean el valor, pero sí aceleran la percolación del relato. En una small cap ilíquida, unos pocos mensajes optimistas pueden atraer demanda marginal suficiente para mover precio. El problema aparece cuando el minorista confunde visibilidad social con margen de seguridad.
El minorista queda como el nodo más frágil de la red: entra tarde, con menos información, menos liquidez, sin acceso a la colocación y con menor capacidad para negociar precio.
Quien compra en subidas antigravitacionales vende en bajadas graves ...no hay más....y encima les acaban de cascar entre un 1 y medio y un 2 .......de cualquier forma los institucionales han acudido.....algún proyecto tendrán.. un abrazo.... Estoy por pasarle la prueba del algodón que hemos construido con la colaboración de @rankito a tu post....jajaja...
Es muy buena pregunta ¿Porque la gente se acerca a la mesa del trilero? A veces el trilero parece decente, responsable y de bien cuando en realidad es el típico pasivo agresivo violento que nos está esperando ¿Porque cae la gente en la trampa del trilero? Es la pregunta
#6
25/06/26 21:53
Tengo que conseguir entender porque la gente sigue creyendo que le va a ganar al trilero y se arrima a la mesa de cartón. Gracias @theveritas por ayudarnos a distiguir entre una mesa de roble y una simple caja de cartón con una tabla encima, recogida junto a un contenedor de basura.
El MAB o BME Growth ese indice que marca con maldición, toda empresa que viene de ahí como bien dices, con mucho ojo. Lo malo de verdad es la pobre gente que siguió al gurú, se quedaron pillados a 46, y ahora ya van por 33 y lo que venga y el ya ha vendido, que triste twitter y cuanto daño hace en los incautos. Por lo demás quien lea por aquí ya sabía lo que podía pasar.