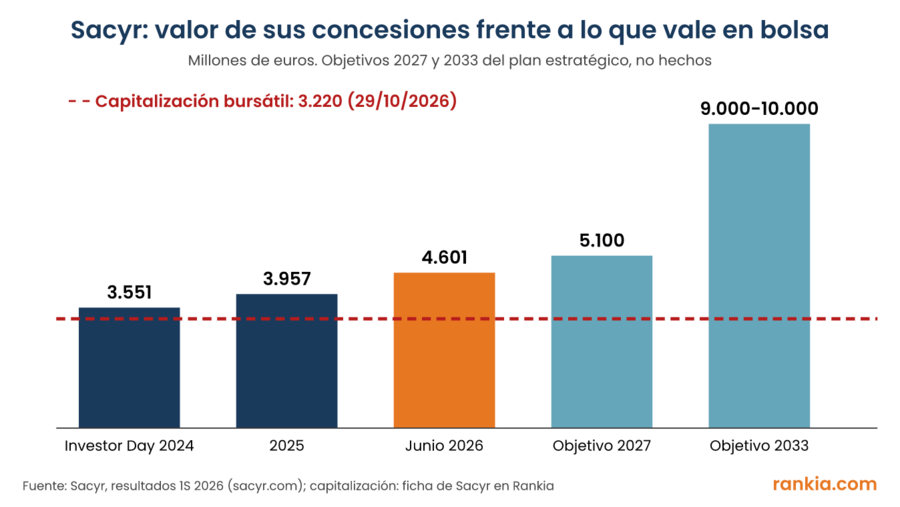
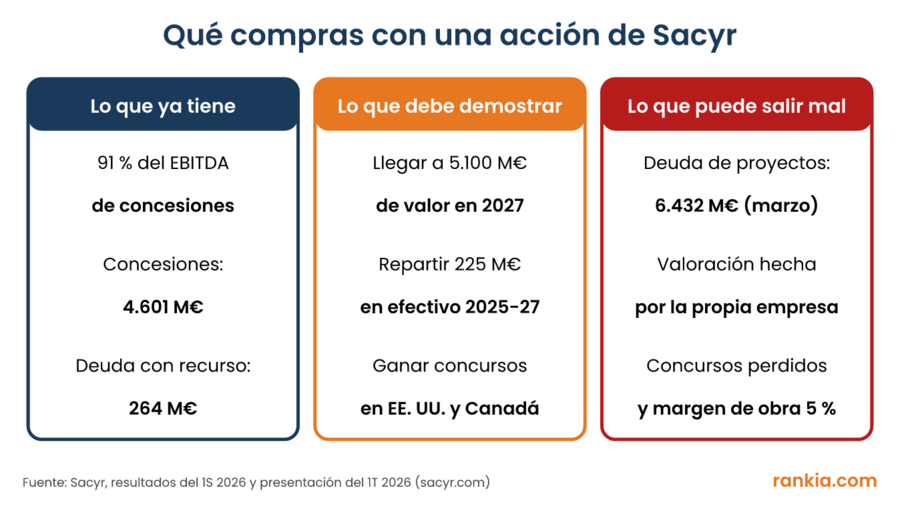
Las acciones de Sacyr cotizan en torno a 4,05 EUR € en el Ibex 35 y valen en bolsa unos 3.200 millones de euros, menos de lo que la propia empresa dice que valen solo sus concesiones: 4.601 millones. En el primer semestre ganó 78 millones (+157 %) y el 91 % de su EBITDA ya sale de autopistas, hospitales y plantas de agua que explota durante décadas. Mi respuesta corta: puede tener sentido para quien busque un valor de infraestructuras con dividendo creciente, pero con una deuda de proyectos que hay que entender antes de comprar. Se compra desde España con el ISIN ES0182870214.
Sacyr ya no es la constructora que muchos recuerdan de la burbuja inmobiliaria. Hoy es, sobre todo, una gestora de concesiones que cobra peajes y pagos de la Administración, y la construcción le sirve para levantar esos activos.
Te cuento qué compras, qué dicen sus últimas cuentas (sacadas de su nota oficial de resultados del primer semestre), si está cara, qué puede salir mal y cómo comprarla desde España.
Datos de bolsa |
Sacyr |
|---|---|
🏢 Sede |
Sacyr, S.A. (Madrid) |
🔤 Ticker |
SCYR |
🆔 ISIN |
ES0182870214 |
🏛️ ¿Dónde cotiza? |
Bolsa española (Mercado Continuo), en euros. Forma parte del Ibex 35 |
💲 Precio |
≈4,08 € (29/10/2026); rango de 52 semanas: 3,55-4,95 € |
🏦 Capitalización |
≈3.220 millones de euros (29/10/2026) |
💵 Dividendo con cargo a 2026 |
0,149 €: 0,049 € en acciones (enero) y 0,10 € en efectivo (julio) |
📅 Próximos resultados |
Nueve meses de 2026: 3 de noviembre de 2026, tras el cierre del mercado |
Fuente: ficha de Sacyr en Rankia (precio, rango y capitalización), Sacyr, resultados del 1S 2026 (dividendo) y comunicación de la fecha de resultados.
SCYR.MC4,05 EUR -1,03%
Sigue la cotización de Sacyr
¿Qué es Sacyr y cómo gana dinero?
Sacyr construye infraestructuras para después explotarlas durante 25, 30 o 50 años a cambio de peajes o de pagos de la Administración. Ese negocio, el concesional, es el que da casi todo el beneficio.
Tiene tres áreas:
- 🛣️ Concesiones — autopistas, hospitales y otros activos en España, Chile, Colombia, Perú, Italia, Estados Unidos y, desde este año, Canadá. Ingresó 977 millones en el semestre (+20 %) y aportó 402 millones de EBITDA (+15 %).
- 🏗️ Ingeniería e Infraestructuras — la constructora. Facturó 1.584 millones (+10 %) con un margen de EBITDA en construcción de solo el 5 %, y tiene una cartera récord de 13.019 millones. El 76 % de esa cartera son obras para sus propias concesiones.
- 💧 Agua — desaladoras, depuradoras y plantas de reutilización. Ingresó 185 millones (+33 %), con 35 millones de EBITDA y una cartera de 8.200 millones.
La clave para entender la acción es que, según la propia Sacyr, la mayor parte de esos ingresos concesionales están protegidos frente a caídas de la demanda o cuentan con mecanismos que reducen ese riesgo: en muchos contratos cobra por tener la infraestructura disponible, no por cuántos coches pasan (Sacyr). Por eso se parece más a una "utility" de infraestructuras que a una constructora clásica.
¿Qué dicen los últimos resultados de Sacyr?
Que gana más y genera más caja, sobre todo por las concesiones que acaban de entrar en funcionamiento.
Métrica |
1S 2026 |
Variación anual |
Cómo leerlo |
|---|---|---|---|
Ingresos |
2.437 M€ |
+9 % |
Tirados por concesiones y agua |
EBITDA |
708 M€ |
+9 % |
El 91 % sale de concesiones |
Beneficio neto |
78 M€ |
+157 % |
Sube mucho porque partía de una base baja |
Flujo de caja operativo |
631 M€ |
+18 % |
Comparable, sin los activos vendidos en Colombia en 2025 |
Deuda neta con recurso |
264 M€ |
289 M€ en marzo |
La que responde la matriz |
Valor de las concesiones |
4.601 M€ |
+16 % frente a 2025 |
Valoración de la propia Sacyr, sin desinversiones |
Fuente: Sacyr, nota de resultados del primer semestre de 2026 (29 de julio de 2026). Los resultados de los nueve primeros meses aún no se han publicado.
En el primer trimestre ya se veía la tendencia: 38 millones de beneficio (+40 %) y un EBITDA de 327 millones con un margen del 29,3 % (presentación de resultados del 1T 2026). En el semestre firmó además cuatro concesiones nuevas: el Ontario Science Centre en Canadá, la autopista Pie de Monte y la desaladora de Coquimbo en Chile, y la Ciudad de la Salud de Novara en Italia.
⚠️ Lo que hay que mirar en los resultados de los nueve meses: si el flujo de caja operativo sigue creciendo a doble dígito y si la deuda con recurso se mantiene por debajo de 1 vez el EBITDA con recurso más las distribuciones de las concesiones, que es el límite que se ha marcado la empresa.
¿Por qué la deuda de Sacyr no es la que parece?
Porque casi toda su deuda está dentro de cada concesión y se paga con lo que genera esa concesión, no con el dinero de la matriz.
A cierre de marzo, la deuda neta total del grupo era de 6.721 millones de euros. De ella, 6.432 millones eran financiación de proyectos y solo 289 millones deuda con recurso, la que tendría que pagar Sacyr si algo va mal (presentación del 1T 2026). En junio esa deuda con recurso bajó a 264 millones.
Es decir, si una autopista en Chile tuviera problemas, los bancos que la financiaron cobrarían de esa autopista, no del resto del grupo. Eso protege a la matriz, pero no al accionista: si un proyecto falla, Sacyr pierde lo que haya invertido en él.
🧮 Un ejemplo para verlo: si analizas Sacyr con la deuda total, parece una empresa que debe cerca de 5 veces el EBITDA que genera en un año (unos 1.400 millones si duplicas el del semestre). Si lo haces con la deuda con recurso, debe menos de una vez. Las dos cifras son ciertas; la que importa depende de lo seguros que sean los flujos de cada concesión.
¿Están caras las acciones de Sacyr?
Frente a lo que la propia empresa dice que valen sus concesiones, no: la bolsa paga unos 76 céntimos por cada euro de ese valor y no paga nada por la constructora ni por el negocio de agua.
El cálculo es sencillo. Sumas lo que vale en bolsa, unos 3.220 millones, y la deuda con recurso, 264 millones: 3.484 millones. Lo divides entre los 4.601 millones de valor de las concesiones y sale un 76 %. Para ver qué descuenta el precio, he calculado cuánto valdría cada acción si la bolsa pagara distintos porcentajes de ese valor:
Si la bolsa pagara… |
Valor de las acciones |
Por acción |
Frente a 4,08 € |
|---|---|---|---|
🟢 El 100 % del valor de sus concesiones |
4.337 M€ |
≈5,50 € |
+35 % |
🟡 El 85 % |
3.647 M€ |
≈4,62 € |
+13 % |
🟠 El 76 % (lo que paga hoy) |
3.220 M€ |
≈4,08 € |
0 % |
🔴 El 70 % |
2.957 M€ |
≈3,75 € |
−8 % |
Cálculo propio, no una previsión ni un precio objetivo. Parte de 4,08 € por acción y una capitalización de unos 3.220 millones (29 de octubre de 2026, ficha de Sacyr en Rankia), de unos 789 millones de acciones que resultan de dividir ambas cifras, de 264 millones de deuda neta con recurso y de 4.601 millones de valor de los activos concesionales a junio de 2026, según la nota de resultados de Sacyr. Ese valor lo calcula la propia empresa con sus hipótesis de tráfico, tipos y plazos. No incluye el valor de la constructora ni del negocio de agua, ni los costes de estructura de la matriz.
La clave está en la fila naranja. El precio actual exige poco: que el valor de las concesiones no baje. Si Sacyr se acerca a su objetivo de 5.100 millones en 2027 y la bolsa siguiera pagando el mismo 76 %, la acción valdría alrededor de 4,60 €.
Ahora bien, el descuento tiene explicación. Ese valor lo calcula la propia Sacyr, con sus hipótesis de tipos de interés y de vida de cada contrato, y el mercado suele aplicar un descuento a las empresas que mezclan concesiones con construcción, por los costes de la matriz y por el riesgo de que tengan que poner más capital en proyectos nuevos.
En cuanto al dividendo, con cargo a 2026 paga 0,149 € por acción, un 21 % más que el año anterior, lo que supone una rentabilidad del 3,7 % a 4,08 €. Pero solo 0,10 € se pagan en efectivo (un 2,5 %); el resto llega en acciones nuevas mediante dividendo flexible (Sacyr).
Compra acciones de Sacyr
¿Qué riesgos tiene invertir en Sacyr?
El mayor riesgo no es la deuda de la matriz, sino que el valor de sus concesiones dependa de hipótesis que no controla y de concursos que tiene que ganar para seguir creciendo.
- 🏗️ Concursos perdidos en Estados Unidos. Sacyr competía en la autopista de peaje I-285 Este de Atlanta dentro del consorcio East Perimeter Partners (Departamento de Transporte de Georgia), pero el contrato, de 8.900 millones de dólares de obra, fue para el consorcio de Ferrovial (The Atlanta Journal-Constitution). Su plan de crecimiento depende de ganar proyectos así.
- 📐 Valoración hecha por la propia empresa. Los 4.601 millones dependen de sus previsiones de ingresos y de la tasa a la que descuenta esos flujos. Si suben los tipos de interés, ese valor baja aunque las autopistas funcionen igual.
- 🏦 Deuda de proyectos de más de 6.400 millones. No la paga la matriz, pero si un proyecto se tuerce, el accionista pierde el capital invertido en él.
- 🧾 Dilución. El dividendo flexible emite acciones cada año (8,9 millones de acciones nuevas en el último, según su comunicación a la CNMV) y en 2024 hizo una ampliación de capital de hasta 66,7 millones de acciones para financiar concesiones (anuncio de Sacyr).
- 🔨 Márgenes estrechos en construcción. Un 5 % de margen deja poco colchón ante sobrecostes en una obra grande.
- 🌎 Riesgo país y divisa. Buena parte del negocio está en Latinoamérica, con monedas que pueden depreciarse frente al euro.
- 🎢 Volatilidad. Tras los resultados del semestre llegó a cerrar en 4,80 € y en tres meses ha bajado a unos 4,08 €, un 15 % menos.
¿Cuándo dejaría de tener sentido la tesis? Si la deuda con recurso vuelve a subir de forma clara, si la valoración de las concesiones deja de crecer o si Sacyr necesita otra ampliación de capital para financiar proyectos nuevos. En cualquiera de esos casos, el descuento actual dejaría de parecer una oportunidad.
Perspectiva de la comunidad Rankia
En el hilo de Sacyr del foro de bolsa de Rankia, con más de 9.000 mensajes, el debate de los últimos meses no gira en torno a los resultados sino a la caída de la cotización desde los 4,85 € y a los grandes concursos de autopistas en Estados Unidos que se ha llevado Ferrovial. Varios foreros comentan que Sacyr se ha comportado peor que Ferrovial, ACS y Acciona en las semanas de caídas.
«Honestamente, veo a bastante gente muy alterada con Ferrovial por haberse adjudicado la I-24»
— @Xabe1, foro de bolsa de Rankia (agosto de 2026), que explica que la oferta de Ferrovial por la autopista I-24 de Tennessee, en la que también pujaba Sacyr, se apoya en su experiencia en este tipo de carriles en Estados Unidos y en sus socios, y que por eso no le parece una locura.
— @Xabe1, foro de bolsa de Rankia (agosto de 2026), que explica que la oferta de Ferrovial por la autopista I-24 de Tennessee, en la que también pujaba Sacyr, se apoya en su experiencia en este tipo de carriles en Estados Unidos y en sus socios, y que por eso no le parece una locura.
Es una opinión, no un dato de la empresa, pero resume la duda de fondo: la competencia por las grandes concesiones en Estados Unidos es dura y los precios que se pagan son muy altos. También puedes seguir el debate en el foro de Sacyr en Rankia.
¿Merece la pena invertir en acciones de Sacyr?
Esto es lo que pienso yo, no una recomendación.
📊 Por fundamentales, el precio no es exigente si te crees la valoración de sus concesiones. Pagas unos 76 céntimos por cada euro que dice valer su cartera concesional y te llevas la constructora y el agua sin pagar por ellas.
🎯 Encaja en una cartera de dividendos e infraestructuras, no como apuesta rápida. Su atractivo está en los flujos estables durante décadas y en un dividendo en efectivo que crece, no en grandes subidas a corto plazo.
👉 En resumen: si la compras, hazlo en varias veces y, mejor, después de ver los resultados de los nueve meses. Y si ya tienes ACS, Ferrovial o Acciona, ten en cuenta que estás sumando más exposición al mismo sector.
Lo que vigilaría antes de moverme:
- 📅 Los resultados de los nueve meses — si el flujo de caja sigue creciendo y la deuda con recurso no sube.
- 🛣️ Los próximos concursos en Estados Unidos y Canadá — ganar uno grande validaría su plan de crecimiento.
- 💵 El dividendo en efectivo — su compromiso es repartir al menos 225 millones en caja entre 2025 y 2027.
¿Cómo comprar acciones de Sacyr paso a paso?
Te lo enseño con Trade Republic, y si es tu primera compra, repasa antes cómo invertir en bolsa siendo principiante.
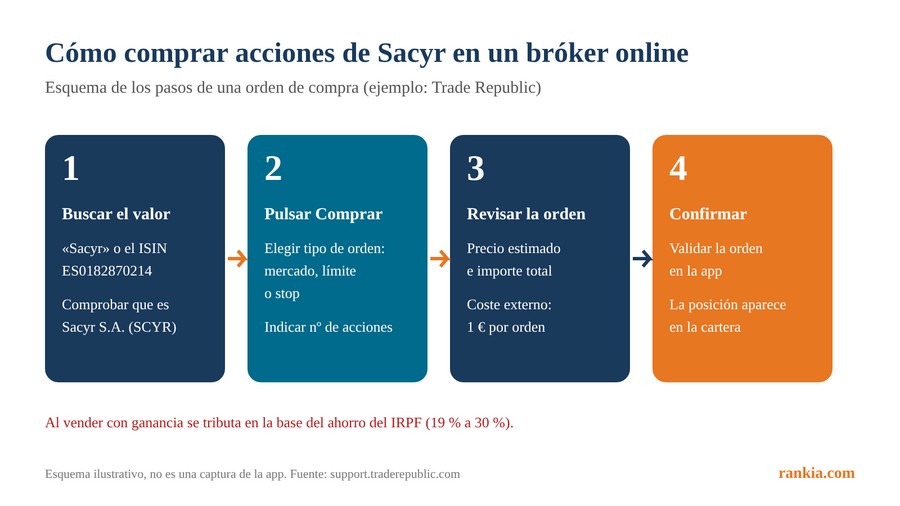
- 1️⃣ Abre cuenta — regístrate en la app y verifica tu identidad con el DNI.
- 2️⃣ Ingresa fondos — por transferencia a tu IBAN español, sin depósito mínimo.
- 3️⃣ Busca la acción — escribe Sacyr y comprueba que el ISIN es ES0182870214.
- 4️⃣ Valora si entras ahora — más arriba tienes mis números y los riesgos.
- 5️⃣ Elige la orden y confirma — limitada si quieres fijar el precio máximo. Las fracciones desde 1 € solo se compran a mercado. Cobra 1 € por operación, sin custodia.
Invierte en Sacyr con fracciones
Compara el coste completo, no solo la orden. En una acción española en euros no hay cambio de divisa, así que manda la comisión de cada compra.
Características |
||
|---|---|---|
Regulación |
Banco con licencia del BCE, BaFin y CNMV |
Supervisor financiero de Estonia
|
Acciones españolas |
En LS Exchange, en euros |
Con fraccionadas |
Comisiones |
1 € por orden, sin custodia |
1 € por orden |
Destacado |
IBAN español y sin depósito mínimo |
Sin custodia |

IBAN español y cuenta remunerada al 3,04% TAE

Mejor bróker para acciones y mejor multiproducto, Premios Rankia 2026
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
¿Cómo tributan las acciones de Sacyr en España?
El dividendo en efectivo y la ganancia al vender van a la base del ahorro del IRPF. Al ser una empresa española, Sacyr te retiene el 19 % del dividendo al pagarlo y no hay doble imposición.
Ganancia o dividendo en el año |
Tipo |
|---|---|
Hasta 6.000 € |
19 % |
De 6.000 a 50.000 € |
21 % |
De 50.000 a 200.000 € |
23 % |
De 200.000 a 300.000 € |
27 % |
Más de 300.000 € |
30 % |
Un ejemplo: con 1.000 acciones cobras 100 € brutos del dividendo en efectivo de julio y te ingresan 81 € tras la retención. Si compras por 4.080 € y vendes por 4.600 €, ganas 520 € y pagas el 19 %, es decir, 98,80 €.
El dividendo flexible tiene su propia fiscalidad: si eliges acciones nuevas no tributas hasta que las vendas, y si vendes los derechos a la propia Sacyr tributan como dividendo. Lo tienes explicado en cómo tributan los scrip dividends.
¿Qué alternativas hay a comprar solo Sacyr?
Si te interesan las infraestructuras pero no quieres depender de una sola empresa, puedes repartir el riesgo entre varias.
En bolsa española, ACS es la gran rival en concesiones y construcción; tienes el análisis de cómo invertir en ACS. Si lo que buscas es renta, revisa cómo encontrar los dividendos más seguros y la guía básica para invertir en dividendos.
Y para seguir otros análisis de empresas españolas con el mismo formato, tienes las acciones de Grifols y la cotización de Sacyr en directo en su ficha en Rankia.
Preguntas frecuentes sobre las acciones de Sacyr
¿Paga dividendo Sacyr?
Sí. Con cargo a 2026 reparte 0,149 € por acción: 0,049 € en acciones nuevas (dividendo flexible, en enero) y 0,10 € en efectivo, pagado en julio. Es un 21 % más que el año anterior.
¿Cuándo presenta resultados Sacyr?
Los de los nueve primeros meses de 2026 se publican el 3 de noviembre de 2026, tras el cierre del mercado, con presentación el 4 de noviembre a las 12:00.
¿Cuál es el ISIN y el ticker de Sacyr?
El ticker es SCYR y el ISIN, ES0182870214. Cotiza en la bolsa española, en euros, y forma parte del Ibex 35.
¿Sacyr es una constructora o una concesionaria?
Hoy es sobre todo concesionaria: el 91 % de su EBITDA del primer semestre de 2026 salió de concesiones. La construcción aporta ingresos, pero con márgenes del 5 %.
¿Cuánta deuda tiene Sacyr?
A marzo de 2026, su deuda neta total era de 6.721 millones, pero 6.432 eran deuda de proyectos que se paga con cada concesión. La deuda con recurso de la matriz era de 264 millones en junio.
¿Se pueden comprar fracciones de acciones de Sacyr?
Sí, en brókers como Trade Republic, desde 1 €, o Lightyear. Así puedes invertir una cantidad pequeña sin comprar acciones enteras.
Este artículo tiene carácter informativo y no es una recomendación de inversión. Invertir en acciones conlleva riesgo de pérdida del capital. Los valores de las concesiones y los objetivos del plan estratégico son estimaciones de la propia empresa y pueden no cumplirse. Antes de invertir, valora tu perfil y, si lo necesitas, consulta con un asesor autorizado por la CNMV.