Las acciones de Atalaya Mining cotizan en torno a 841,00 EUR libras (799,5 peniques) en la Bolsa de Londres, unos 9,55 € al cambio (cierre del 23 de octubre de 2026), y la minera de cobre de Riotinto vale en bolsa unos 1.229 millones de libras. En el primer semestre ganó 84,1 millones de euros (+40 %) y a 30 de septiembre tenía 342,1 millones de caja neta, casi una cuarta parte de lo que vale en bolsa.
Hoy compras una minera de cobre española con márgenes récord y la caja llena, pero también un valor que ha caído un 21 % en octubre. Su EBITDA semestral fue el más alto de su historia gracias a un precio medio de 6,44 dólares por libra de cobre en el tercer trimestre frente a un coste total previsto de 3,10-3,40. Los datos salen de su informe del primer semestre (11 de agosto de 2026) y de su actualización operativa del tercer trimestre (15 de octubre de 2026).
Los resultados financieros completos del tercer trimestre todavía no están publicados: la compañía los presenta el 12 de noviembre. Te cuento qué compras, qué dicen sus cuentas, cuánto margen saca a cada libra de cobre, qué proyectos tiene, qué precio pagas, sus riesgos y cómo comprar acciones de Atalaya Mining desde España.
¿Qué es Atalaya Mining y cómo gana dinero?
Atalaya Mining Copper es una minera con sede en España que extrae cobre en Minas de Riotinto (Huelva) y lo vende en concentrado a fundiciones. Cotiza en Londres por historia: nació en la bolsa británica y se trasladó a España en enero de 2025, cuando cambió su nombre de Atalaya Mining Plc a Atalaya Mining Copper, S.A.
- ⛏️ Proyecto Riotinto — la mina a cielo abierto de Cerro Colorado y una planta de 15 millones de toneladas al año. Produjo 51.139 toneladas de cobre en 2025 (Atalaya, resultados 2025).
- 🥈 Plata — sale junto al cobre en el concentrado: entre 0,9 y 1,1 millones de onzas previstas este año, en la parte baja del rango.
- 🏗️ Proyectos en desarrollo — San Dionisio y Masa Valverde, en la misma comarca, y Touro, en Galicia. Te los explico más abajo.
Casi todo su beneficio depende de dos variables: cuántas toneladas saca y a qué precio cotiza el cobre. No cobra en euros: vende en dólares, pero publica sus cuentas en euros, así que el tipo de cambio también juega.
Datos de bolsa |
Atalaya Mining |
|---|---|
🏢 Empresa |
Atalaya Mining Copper, S.A. (sede social en España) |
🔤 Ticker |
ATYM |
🆔 ISIN |
CY0106002112 (mantiene el código de su etapa en Chipre) |
🏛️ ¿Dónde cotiza? |
Mercado principal de la Bolsa de Londres (LSE), en peniques. Está en el FTSE 250 |
📈 Precio |
En torno a 799,5 peniques (≈9,55 €), cierre del 23 de octubre de 2026 |
📊 Rango de 52 semanas |
627 – 1.133 peniques |
💰 Capitalización |
Unos 1.229 millones de £ (≈1.468 millones de €), con 153,76 millones de acciones |
💶 Dividendo |
0,12 € en los últimos doce meses (0,065 final de 2025 + 0,055 a cuenta de 2026) |
📅 Próximos resultados |
Tercer trimestre y nueve meses: 12 de noviembre de 2026 |
Fuente: ficha de Atalaya Mining en Rankia (precio y rango, 23 de octubre de 2026), Atalaya, capital social (acciones), resultados del primer semestre (dividendos), calendario financiero de Atalaya y BCE (cambio de 0,83728 £ por euro, 23 de octubre de 2026).
Atalaya Mining (ATYM) cotiza a 841,00 EUR .
Compra Atalaya en la Bolsa de Londres
¿Qué dicen los últimos resultados de Atalaya Mining?
Que gana más con menos cobre: en el primer semestre produjo un 15 % menos, pero el beneficio subió un 40 % porque vendió cada libra un 41 % más cara.
Métrica |
1S 2026 |
1S 2025 |
Variación |
|---|---|---|---|
Ingresos |
264,7 M€ |
254,8 M€ |
+3,9 % |
EBITDA |
126,2 M€ |
107,6 M€ |
+17,3 % |
Beneficio atribuido |
84,1 M€ |
60,1 M€ |
+39,8 % |
Beneficio por acción |
55,4 cént. |
42,7 cént. |
+29,7 % |
Cobre producido |
23.432 t |
27.466 t |
−14,7 % |
Precio realizado del cobre |
6,02 $/lb |
4,27 $/lb |
+41 % |
Coste en efectivo (C1) |
2,43 $/lb |
2,23 $/lb |
+9 % |
Coste total sostenido (AISC) |
2,97 $/lb |
2,78 $/lb |
+7 % |
Caja neta (30 de junio) |
318,3 M€ |
70,1 M€ |
×4,5 |
Fuente: Atalaya Mining, resultados del segundo trimestre y primer semestre de 2026 (RNS del 11 de agosto de 2026). El beneficio por acción sube menos que el beneficio porque en enero emitió 13 millones de acciones nuevas.
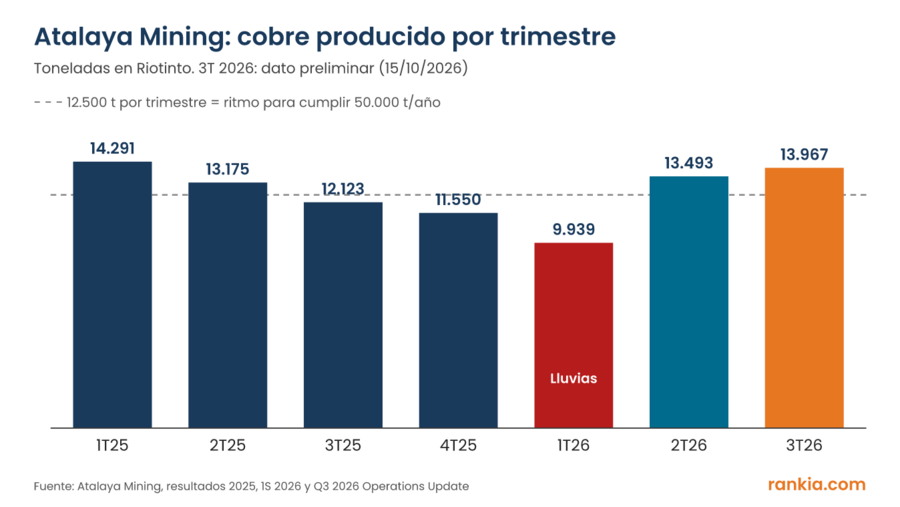
El tercer trimestre confirma la recuperación. Según su actualización operativa del 15 de octubre (cifras preliminares), produjo 13.967 toneladas (+15 % interanual), con una recuperación metalúrgica del 84,25 % frente al 74,45 % de hace un año, y vendió cobre a 6,44 $/lb. La caja neta subió a 342,1 millones. Faltan los ingresos y el beneficio, que llegan el 12 de noviembre.
El bache del primer trimestre (9.939 toneladas) tuvo una causa concreta: lluvias intensas que impidieron acceder a parte de la corta de Cerro Colorado y obligaron a tratar mineral de menor ley. En nueve meses suma 37.399 toneladas; para llegar a la parte baja de su previsión (50.000) necesita unas 12.600 en el cuarto trimestre, menos de lo que ha hecho en cada uno de los dos últimos.
¿Cuánto gana Atalaya por cada libra de cobre?
Unos 3 dólares por libra con los precios actuales: más del doble de lo que ganaba hace un año. Esa es la clave de la tesis, y también su punto débil.
Atalaya prevé para este año un coste total sostenido (AISC, que incluye la extracción, el procesado y las inversiones para mantener la mina) de 3,10 a 3,40 dólares por libra. En el tercer trimestre vendió a 6,44. Hago el cálculo con la previsión de producción:
Escenario de precio del cobre |
Margen por libra (AISC 3,25 $) |
Margen anual aproximado* |
|---|---|---|
6,44 $/lb (precio del 3T 2026) |
3,19 $ |
≈ 350 M$ |
5,00 $/lb |
1,75 $ |
≈ 190 M$ |
4,27 $/lb (precio del 2T 2025) |
1,02 $ |
≈ 110 M$ |
* Cálculo propio: 50.000 toneladas × 2.204,6 libras por tonelada × margen, sin descontar que solo se cobra el cobre pagable (en torno al 96 % del contenido), los impuestos ni las inversiones de crecimiento. Sirve para ver la sensibilidad, no como previsión de beneficio.
La lectura es directa: si el cobre vuelve al nivel de mediados de 2025, el margen se divide por tres. Atalaya no tiene otros negocios que amortigüen la caída y sus costes suben, no bajan: el AISC previsto para este año es mayor que el de 2025 (2,90 $/lb).
¿Qué proyectos pueden hacer crecer a Atalaya?
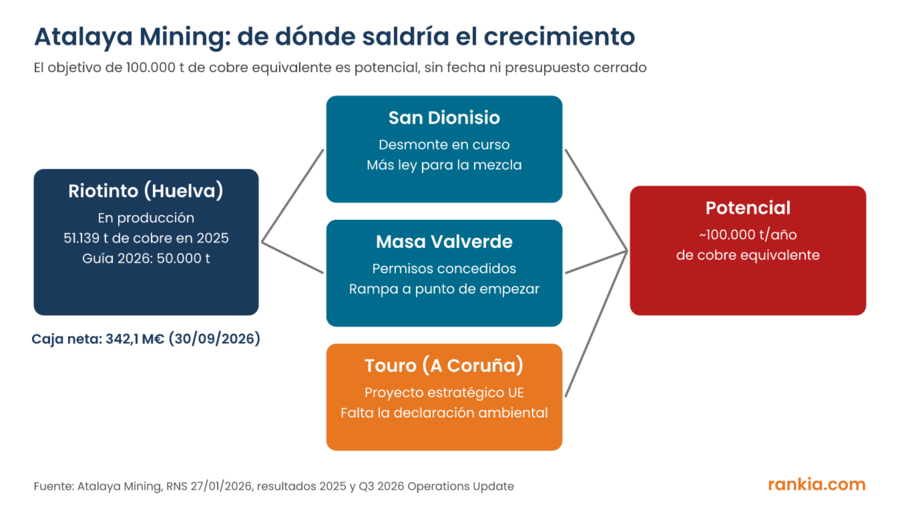
Tres, todos en España, con los que la compañía aspira a duplicar su producción hasta unas 100.000 toneladas de cobre equivalente al año. Es un objetivo potencial que la propia empresa plantea sin fecha ni presupuesto cerrado (Atalaya, anuncio de la ampliación de capital, 27 de enero de 2026).
- 🟦 San Dionisio (Riotinto) — una zona de mayor ley para mezclar con el mineral de Cerro Colorado. Ya está retirando estéril: 3,1 millones de toneladas en el tercer trimestre, menos de lo previsto por el retraso en desviar una línea eléctrica.
- 🟦 Masa Valverde (Huelva) — mina subterránea con los dos permisos clave concedidos. La rampa de acceso empezará «en las próximas semanas», según la compañía.
- 🟧 Touro (A Coruña) — la Comisión Europea lo designó proyecto estratégico de la Ley de Materias Primas Críticas el 9 de octubre de 2026, lo que acelera plazos. Le falta la declaración de impacto ambiental, que la empresa cree cercana.
- 🔬 E-LIX — una tecnología propia para tratar concentrados complejos. No funciona a escala: costó un deterioro de 24,1 millones en 2025 y el objetivo de este año es solo llegar al equilibrio.
Para financiarlo, Atalaya amplió capital en enero: colocó 13 millones de acciones a 10 libras y captó 130 millones de libras (unos 150 millones de euros), un 9,2 % más de acciones (RNS del 27 de enero de 2026). Este año prevé invertir entre 52 y 80 millones en proyectos de crecimiento.
¿Quién manda en Atalaya Mining?
Nadie en concreto: desde agosto no tiene un accionista de control. La trader suiza Trafigura, socio histórico, vendió sus 16,8 millones de acciones (cerca del 11 %) a 915 peniques en una colocación acelerada el 11 de agosto (AskTraders, 12 de agosto de 2026).
Accionista |
% del capital |
|---|---|
Ithaki SAS |
8,3 % |
Rovida Investment Management |
3,9 % |
Global X Management |
≈3 % |
abrdn Investment Management |
3,0 % |
BlackRock (dos vehículos) |
4,6 % |
DNCA Finance |
2,5 % |
Muza Gestión de Activos (gestora española) |
2,1 % |
Consejo y dirección |
0,7 % |
Fuente: Atalaya Mining, capital social y accionistas significativos (datos de agosto de 2026). La tabla de la compañía atribuye a Global X un 4,1 %, que no cuadra con sus 4,8 millones de acciones (un 3,1 %).
Que el capital esté repartido entre fondos tiene dos caras: la empresa es más independiente, pero no hay un socio estable que compre en las caídas, y la salida de Trafigura deja de ser una venta pendiente.
¿Están baratas las acciones de Atalaya Mining?
Con el cobre a los precios actuales, no parecen caras: cotiza a unas 13 veces beneficios y su caja equivale al 23 % de su valor en bolsa. El problema es que esos beneficios dependen de un precio del cobre muy por encima del de hace un año.
Indicador |
Atalaya Mining |
Cómo se calcula |
|---|---|---|
Capitalización |
≈1.468 M€ |
153,76 M acciones × 7,995 £ × 1,1943 €/£ |
Caja neta (30/09/2026) |
342,1 M€ |
Actualización del 3T |
Valor de empresa |
≈1.126 M€ |
Capitalización − caja neta |
PER (12 meses) |
≈13 veces |
Precio / 73,5 cént. de beneficio por acción (2S 2025 + 1S 2026) |
Valor de empresa / EBITDA |
≈5,7 veces |
EBITDA de doce meses: 198,4 M€ |
Rentabilidad por dividendo |
≈1,3 % |
0,12 € / 9,55 € |
Cálculo propio con datos de resultados 2025, resultados del primer semestre de 2026, actualización del 3T y cambio del BCE del 23 de octubre de 2026. El PER mezcla periodos con distinto número de acciones, así que tómalo como aproximado.
¿Por qué ha caído un 21 % en octubre? La acción pasó de 1.014 peniques el 7 de octubre a 799,5 el día 23, y está un 29 % por debajo de su máximo anual (1.133). No he encontrado un comunicado de la empresa que lo explique: la actualización del tercer trimestre fue buena en producción y caja, aunque confirmó que acabará el año en la parte baja de su previsión. En una minera pequeña, una corrección así suele venir del precio del cobre, de la recogida de beneficios tras una subida muy fuerte, o de ambas cosas.
¿Qué riesgos tiene invertir en Atalaya Mining?
Los de cualquier minera de un solo metal y una sola mina en producción, más algunos propios.
- 📉 Precio del cobre — es el riesgo que lo decide todo. Con el cobre a 4,27 $/lb, el precio de hace poco más de un año, el margen por libra cae de unos 3,19 a 1,02 dólares.
- ⛏️ Una sola mina — todo sale de Riotinto. Por las lluvias, en el primer trimestre produjo un 30 % menos que un año antes.
- 🧾 Costes al alza — el AISC previsto (3,10-3,40 $/lb) es mayor que el de 2025, y la empresa avisa de consumibles más caros.
- 🏗️ Ejecución de proyectos — San Dionisio ya va con retraso; Touro depende de la declaración ambiental y de una inversión que aún no está cuantificada. Las minas nuevas suelen costar más y tardar más de lo previsto.
- 🔬 E-LIX — la empresa admite «incertidumbre» sobre la recuperación de esos activos. Otro deterioro restaría beneficio.
- 💷 Divisas — vende en dólares, publica en euros y cotiza en libras. Si compras desde España, el cambio euro-libra suma o resta a tu rentabilidad.
- 🎢 Volatilidad — en el último año se ha movido entre 627 y 1.133 peniques, y ha caído un 21 % en dos semanas.
¿Cuándo sería una mala inversión? Si el cobre baja de forma sostenida hacia 4,5 $/lb, si el cuarto trimestre no llega a las 12.600 toneladas que necesita para cumplir su previsión o si Touro se retrasa y obliga a gastar la caja en Riotinto. En cualquiera de esos casos, el PER de 13 veces deja de ser barato.
Perspectiva de la comunidad Rankia
Atalaya no tiene un hilo propio activo en los foros de Rankia: el debate está en la ficha de Atalaya Mining y, sobre todo, en las cartas de los gestores value que la llevan en cartera y publican en Rankia. Su tesis se repite: cobre europeo, en una jurisdicción estable, en un momento de escasez del metal.
«Atalaya representa un activo estratégico: su producción se encuentra en regiones con infraestructura, seguridad jurídica y proximidad a mercados industriales»
— @rcobost, carta del segundo trimestre de 2025 del fondo Serbal, blog de Serbal en Rankia (julio de 2025). Serbal tenía entonces el 4,7 % de su cartera en Atalaya.
— @rcobost, carta del segundo trimestre de 2025 del fondo Serbal, blog de Serbal en Rankia (julio de 2025). Serbal tenía entonces el 4,7 % de su cartera en Atalaya.
Es la opinión de un accionista, no un análisis neutral, pero resume bien el argumento alcista. La cara B la recoge otra guía de Rankia, que sitúa a Atalaya entre las empresas que conviene tener en el radar «siempre en momentos bajos del ciclo» (cómo seleccionar la acción perfecta): es un valor cíclico, y hoy el ciclo del cobre no está bajo.
👉 Ver análisis completo: Carta segundo trimestre 2025 (Serbal)
¿Merece la pena invertir en acciones de Atalaya Mining?
Esto es lo que pienso yo, no una recomendación.
📊 Para quien quiere exposición al cobre con una empresa española, rentable y sin deuda, puede tener sentido. A unas 13 veces beneficios, con 342 millones de caja y proyectos con permisos, el precio no exige que el cobre siga subiendo: exige que no se desplome.
🎯 No es una inversión para quien no quiera ver caídas del 30 %. Ya las ha tenido este mismo año, y su beneficio puede dividirse por tres si el cobre vuelve a los niveles de 2025.
👉 En resumen: es una apuesta a que el cobre se mantiene alto y a que Atalaya ejecuta San Dionisio y Touro, no una acción defensiva. Si crees en el ciclo del cobre, la caída de octubre te da mejor precio de entrada que hace un mes; si no, compras un negocio de margen muy sensible en el mejor momento del metal.
Estaré pendiente de tres cosas:
- 📅 Resultados del 12 de noviembre: beneficio del trimestre y si mantiene los costes dentro de la previsión.
- 🟧 La declaración ambiental de Touro y la cifra de inversión que la acompañe.
- 🔶 El precio del cobre: por encima de 5 $/lb el margen sigue siendo muy holgado.
A favor |
En contra |
|---|---|
Beneficio semestral +40 % |
Depende de un cobre muy caro |
342 M€ de caja neta, casi sin deuda |
Una sola mina en producción |
Touro, proyecto estratégico de la UE |
Costes al alza y E-LIX sin resolver |
PER ≈13 y valor de empresa / EBITDA ≈5,7 |
Ampliación del 9 % en enero |
Producción recuperada tras las lluvias |
Volatilidad: −21 % en octubre |
¿Cómo comprar acciones de Atalaya Mining desde España?
Necesitas un bróker con acceso a la Bolsa de Londres. Te lo explico con Lightyear, que la ofrece con el ticker ATYM. Y si es tu primera compra, repasa antes cómo invertir en bolsa siendo principiante.
- 1️⃣ Abre cuenta — regístrate en la app y verifica tu identidad con el DNI.
- 2️⃣ Ingresa euros — por transferencia, sin depósito mínimo.
- 3️⃣ Busca ATYM y comprueba el ISIN — debe ser CY0106002112. Escribe «Atalaya».
- 4️⃣ Cambia a libras — la acción cotiza en peniques: 799,5 peniques son 7,995 libras. Lightyear cobra un 0,35 % por el cambio de divisa.
- 5️⃣ Usa una orden limitada — en un valor que se mueve un 3 % en un día, fija el precio máximo. La comisión es de 1 libra por orden.
ℹ️ En Trade Republic, búscala por el ISIN antes de abrir cuenta pensando en ella. No he podido verificar que la ofrezca; si aparece, la comprarás en un mercado alemán y en euros, no en Londres.
🧮 Ejemplo: si compras 150 acciones a 7,995 £ (1.199,25 £, unos 1.432 €) y las vendes a 9,50 £, ganas 225,75 £, unos 270 € al mismo cambio y antes de comisiones. En España esa ganancia tributa en la base del ahorro del IRPF: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % a partir de ahí. En tu caso, unos 51 €. Si la libra se deprecia frente al euro entre la compra y la venta, ganarás menos euros aunque la acción suba.
💶 Dividendos: con esas 150 acciones habrías cobrado 18 € brutos en los últimos doce meses. Como Atalaya es ahora una sociedad española, el dividendo lleva la retención española del 19 % y no hay doble imposición. Atalaya no figura en la lista de la Agencia Tributaria de sociedades sujetas al impuesto sobre transacciones financieras de 2026. Si tus valores en brókers extranjeros superan 50.000 €, tendrás que presentar el modelo 720.
¿Prefieres un banco con IBAN español?
Compara el coste completo, no solo la orden. En una acción en libras manda el cambio de divisa.
Características |
||
|---|---|---|
Regulación |
Supervisor financiero de Estonia, registrado en la CNMV |
Banco con licencia del BCE, BaFin y CNMV |
Atalaya Mining |
En la Bolsa de Londres (ATYM), en libras |
Disponibilidad no verificada: compruébala con el ISIN |
Comisiones |
1 £ por orden en acciones británicas + 0,35 % de cambio de divisa |
1 € por operación |
Destacado |
Sin custodia ni depósito mínimo |
IBAN español y sin depósito mínimo |
Tienes a fondo las opiniones de Lightyear y de Trade Republic. Si prefieres no depender de una sola mina, mira cómo invertir en cobre desde España con acciones, ETFs y ETCs.

IBAN español y cuenta remunerada al 3,04% TAE

Mejor broker para comprar acciones 2025
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Invierte en Atalaya por 1 £ la orden
Preguntas frecuentes sobre las acciones de Atalaya Mining
El CY0106002112, con el ticker ATYM en la Bolsa de Londres. Conserva el código de su etapa en Chipre aunque ya es una sociedad española. Tienes la cotización en la ficha de Atalaya Mining.
No. Aunque tiene su sede social en España desde enero de 2025, solo cotiza en el mercado principal de la Bolsa de Londres, en peniques, y forma parte del FTSE 250.
Sí, dos veces al año. En los últimos doce meses pagó 0,12 € por acción: 0,065 € como dividendo final de 2025 (julio) y 0,055 € a cuenta de 2026 (septiembre). Al precio actual, rinde en torno a un 1,3 %.
Los del tercer trimestre y los nueve meses, el 12 de noviembre de 2026. La producción del trimestre (13.967 toneladas) ya se adelantó el 15 de octubre.
En España. Produce en Minas de Riotinto (Huelva) y desarrolla San Dionisio y Masa Valverde, también en Huelva, y Touro, en A Coruña.
Llevan una retención del 19 % en origen por ser una sociedad española y se integran en la base del ahorro del IRPF, sin doble imposición internacional.
Más sobre cobre y mineras: las mejores acciones mineras para invertir con criterio, los mejores ETFs y ETCs de cobre y el ciclo estructural del cobre hasta 2030.
Este artículo tiene carácter informativo y no es una recomendación de inversión. Invertir en acciones, y en especial en mineras cuyo beneficio depende del precio de una materia prima, conlleva riesgo de pérdida del capital, al que se suma el riesgo de cambio por cotizar en libras. Antes de invertir, valora tu perfil y, si lo necesitas, consulta con un asesor autorizado por la CNMV.