Las acciones de Grifols cotizan en torno a 9,99 EUR € (la clase A, en el Mercado Continuo) y su clase B, sin voto, un 33 % más barata, aunque las dos dan derecho al mismo negocio. En el primer semestre ingresó 3.574 millones de euros (+2,6 % a tipo de cambio constante) y ganó 227 millones, un 28,7 % más.
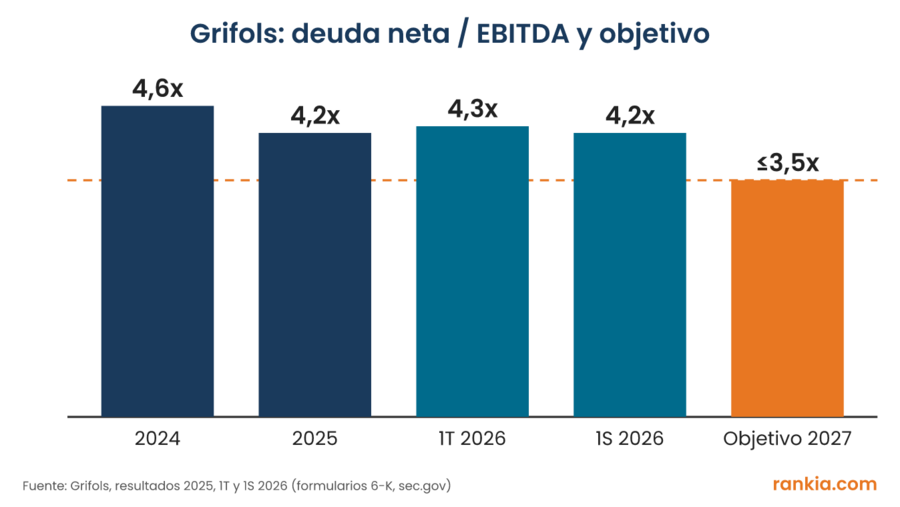
Hoy no compras una farmacéutica en crecimiento, compras una apuesta a que Grifols siga bajando su deuda. El negocio de plasma gana dinero y genera caja, pero su deuda neta equivale a 4,2 veces lo que gana antes de impuestos e intereses (EBITDA), y de eso depende casi todo el recorrido de la acción. Los datos salen de su informe de resultados del primer semestre en la SEC.
Te cuento qué compras, qué clase de acción te conviene, qué dicen sus cuentas, qué precio estás pagando, sus riesgos y cómo comprar acciones de Grifols desde España.
¿Qué es Grifols y cómo gana dinero?
Grifols es una empresa catalana que recoge plasma sanguíneo de donantes, sobre todo en Estados Unidos, y lo convierte en medicamentos para enfermedades raras e inmunodeficiencias.
- 💉 Biopharma — inmunoglobulinas, albúmina y alfa-1 antitripsina. Ingresó 3.148 millones en el semestre, el 88 % del total, y creció un 5,4 % a tipo constante. Las inmunoglobulinas subieron un 12,8 %; la albúmina cayó un 14,2 % por la bajada de precios en China (Grifols).
- 🧪 Diagnostic — análisis de sangre para bancos de sangre y hospitales. 284 millones, un 9,7 % menos tras romper su acuerdo con QuidelOrtho.
- 🩸 Bio Supplies — venta de plasma y productos biológicos a terceros. 50 millones, un 21,7 % menos.
Es decir, Grifols vive de las inmunoglobulinas, un mercado en el que los pacientes necesitan tratamiento de por vida y en el que fabricar exige centros de recogida de plasma y plantas que cuesta años levantar. Esa barrera de entrada es su principal fortaleza.
Datos de bolsa |
Grifols |
|---|---|
🏢 Empresa |
Grifols, S.A. (Sant Cugat del Vallès, Barcelona) |
🔤 Ticker |
GRF (clase A) · GRF.P (clase B) · GRFS (ADR) |
🆔 ISIN |
A: ES0171996087 · B: ES0171996095
|
🏛️ ¿Dónde cotiza? |
Mercado Continuo español, en euros (la A está en el IBEX 35); la B también en el Nasdaq como ADR, en dólares |
📈 Precio |
A: 10,16 € · B: 6,83 € (cierre del 20 de octubre de 2026) |
📊 Rango de 52 semanas |
A: 8,43 € – 11,70 € · B: 6,14 € – 8,35 € |
💰 Capitalización |
Unos 6.050 millones de € (422 millones de acciones A y 258 millones de B en circulación) |
💶 Dividendo |
Volvió a pagar en 2025: 0,23 € por acción A con cargo a ese ejercicio |
📅 Próximos resultados |
Tercer trimestre de 2026: previsiblemente en la primera quincena de noviembre (fecha pendiente de confirmar) |
GRF.MC9,99 EUR -0,94%
Sigue la cotización de Grifols
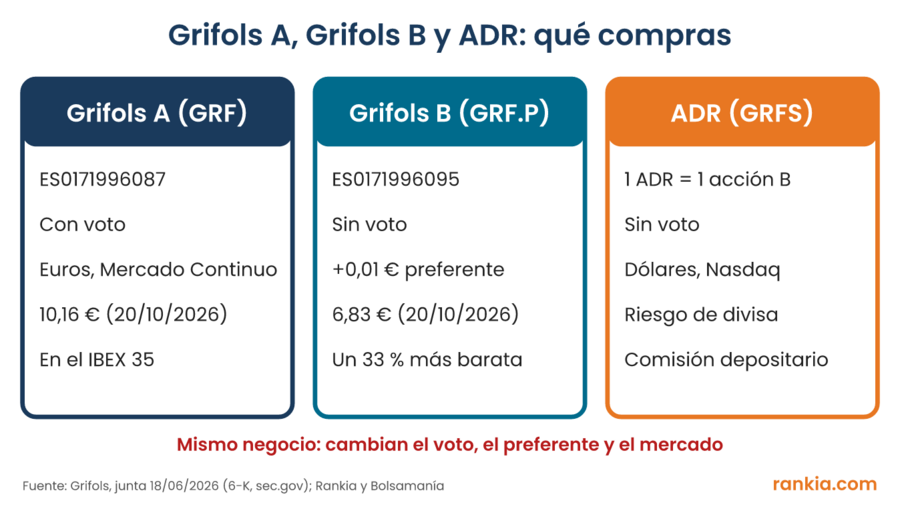
¿Qué acción de Grifols comprar: la A, la B o el ADR?
Para la mayoría de inversores particulares, la B: das derecho al mismo negocio por un tercio menos de precio, a cambio de renunciar a un voto que, con la familia y los grandes fondos en el accionariado, pesa poco.
Qué cambia |
Grifols A (GRF) |
Grifols B (GRF.P) |
ADR (GRFS) |
|---|---|---|---|
Voto en la junta |
Sí |
No |
No |
Dividendo ordinario |
El mismo por acción |
El mismo por acción |
El de la B, en dólares y menos comisiones del depositario |
Dividendo preferente |
No |
Sí, 0,01 € por acción |
Sí, el de la B |
Precio (cierre 20/10/2026) |
10,16 € |
6,83 € |
Unos 7,7 $ |
Liquidez |
La mayor, está en el IBEX 35 |
Menor |
Buena, pero en horario de Nueva York |
Divisa |
Euro |
Euro |
Dólar |
Fuente: Grifols, acuerdos de la junta de accionistas (dividendos) y ficha de Grifols en Rankia; precio de la B, Bolsamanía. Un ADR equivale a una acción B.
El dividendo complementario que cobraste en julio lo deja claro: 0,0824 € brutos por acción A y 0,0925 € por acción B, que suma el preferente (6-K de la junta). Al precio de hoy, el dividendo con cargo a 2025 (0,15 € a cuenta más el complementario) rinde un 2,3 % en la A y un 3,6 % en la B.
🧮 Ejemplo: con 3.000 € compras unas 295 acciones A o unas 439 B. Si el negocio vale un 20 % más dentro de dos años y la diferencia entre clases no cambia, ganas lo mismo en porcentaje con las dos, pero con la B cobras más dividendo por cada euro invertido.
⚠️ La diferencia de precio no es fija. Ha llegado a cerrarse cuando hubo rumores de opa, porque un comprador tendría que pagar por las dos clases. Y se abre cuando hay ventas en el ADR: en el foro se comentaba hace poco que el aumento de posiciones cortas en Nueva York arrastraba a la B. Por eso el ADR no tiene sentido para un inversor español: compras la misma B en dólares y con comisiones del depositario.
¿Qué dicen los últimos resultados de Grifols?
Que el negocio crece poco pero gana más y, sobre todo, que por fin genera caja.
Primer semestre |
2026 |
Cambio |
|---|---|---|
Ingresos |
3.574 M€ |
+2,6 % a tipo constante |
Ingresos del segundo trimestre |
1.874 M€ |
+1,9 % a tipo constante (−0,9 % en euros) |
EBITDA ajustado |
854 M€ |
+2,4 % a tipo constante |
Margen EBITDA ajustado |
23,9 % |
+0,1 puntos |
Beneficio del grupo |
227 M€ |
+28,7 % |
Flujo de caja libre (antes de compras) |
+91 M€ |
Frente a −12 M€ un año antes |
Deuda neta / EBITDA |
4,2 veces |
4,3 veces en marzo |
Fuente: Grifols, resultados del primer semestre de 2026 (28 de julio de 2026) y resultados del primer trimestre. Los del tercer trimestre aún no se han publicado.
El beneficio sube más que las ventas porque paga menos intereses: el resultado financiero fue de −218 millones, frente a −312 un año antes. Ha refinanciado todos sus vencimientos de 2027, amortizado 500 millones de un bono de 2030 y no tiene vencimientos relevantes hasta finales de 2028. Tiene 2.030 millones de liquidez.
Para todo 2026 mantiene su previsión: un EBITDA ajustado que crezca entre un 5 % y un 9 % a tipo constante con un margen de al menos el 25 %, y un flujo de caja libre de 500 a 575 millones antes de dividendos (resultados anuales de 2025). Su objetivo es bajar la deuda a 3,5 veces el EBITDA o menos a finales de 2027.
⚠️ Con un margen del 23,9 % en el semestre, la segunda mitad tiene que ser mejor para llegar al 25 %. Es lo primero que miraré en los resultados del tercer trimestre.
¿Por qué la deuda manda en las acciones de Grifols?
Porque por cada euro que vale la empresa en bolsa debe algo más de otro euro, y eso amplifica cualquier cambio en lo que el mercado esté dispuesto a pagar.
Su deuda financiera neta, según el cálculo de sus contratos de crédito, era de 7.798 millones a 30 de junio; con los arrendamientos y el resto de partidas del balance sube a 8.843 millones (estados financieros del semestre). La bolsa la valora en unos 6.050 millones. Al comprar Grifols compras, en la práctica, la parte de abajo de un edificio con una gran hipoteca encima.
La historia reciente explica la desconfianza. En enero de 2024 el fondo bajista Gotham City acusó a Grifols de esconder deuda; la acción se hundió y la CNMV acabó pidiendo que reexpresara parte de sus cuentas de 2022 y 2023, sin sancionarla (El Español, marzo de 2024). Después, el fondo Brookfield, junto a la familia, llegó a valorar la A en 10,50 € y la B en 7,62 €, el consejo lo rechazó por bajo y Brookfield se retiró en noviembre de 2024 (El Observador).
Hoy la A cotiza casi a ese precio. La diferencia es que la empresa ha bajado la deuda de 4,6 a 4,2 veces el EBITDA, ha vuelto a pagar dividendo y ha alejado sus vencimientos. Si cumple el plan, ese esfuerzo debería notarse en el precio; si no, la deuda vuelve a ser el problema.
¿Están caras las acciones de Grifols?
Por beneficio, no: cotiza a unas 15 veces lo que ganó en 2025. Pero con tanta deuda lo útil es mirar el valor de toda la empresa.
Sumando lo que vale en bolsa y la deuda neta pagas unos 13.850 millones por el negocio, unas 7,6 veces el EBITDA ajustado de 2025 (1.825 millones) y entre 7,0 y 7,2 veces el de 2026 si cumple su previsión. Si genera los 500-575 millones de caja libre que promete, eso es un 8 % a 9,5 % de lo que vale en bolsa cada año, dinero que puede ir a bajar deuda o a dividendos.
Para ver qué hay detrás he hecho una cuenta sencilla: el valor del negocio a distintos múltiplos del EBITDA, menos la deuda, comparado con lo que vale hoy en bolsa.
Escenario |
EBITDA |
Múltiplo |
Deuda neta |
Valor en bolsa resultante |
Frente a hoy |
|---|---|---|---|---|---|
🔴 Pierde la confianza del mercado |
1.900 M€ |
6 veces |
7.800 M€ |
3.600 M€ |
−41 % |
🟠 Cumple, pero el mercado no lo premia |
1.950 M€ |
7 veces |
7.800 M€ |
5.850 M€ |
−3 % |
🟡 Cumple y el mercado paga algo más |
1.950 M€ |
8 veces |
7.800 M€ |
7.800 M€ |
+29 % |
🟢 Cumple y baja deuda en dos años |
2.050 M€ |
8 veces |
7.000 M€ |
9.400 M€ |
+55 % |
Estimaciones propias, no previsiones ni precio objetivo. Valor en bolsa de unos 6.050 millones (10,16 € la A y 6,83 € la B al cierre del 20 de octubre de 2026, con 422 y 258 millones de acciones en circulación), deuda financiera neta de 7.798 millones según el contrato de crédito (30 de junio de 2026) y EBITDA ajustado de 1.825 millones en 2025. No incluye los socios minoritarios de filiales como Biotest ni los arrendamientos: si los sumara, todas las filas bajarían.
La clave está en la fila naranja: el precio actual ya cuenta con que Grifols cumpla su previsión de 2026, pero no con que el mercado le pague más por ello. Y fíjate en el efecto de la deuda: cada vez que el mercado paga una vez más el EBITDA, el valor de la acción se mueve un 30 %, en los dos sentidos.
¿Qué riesgos tiene invertir en Grifols?
Los de una empresa muy endeudada, más dos propios: la gobernanza y la competencia en sus productos estrella.
- 🏦 Deuda — 4,2 veces el EBITDA, por encima de su objetivo de 3,5. Si el EBITDA se estanca, bajar deuda depende solo de la caja, y cualquier tropiezo retrasa el plan (Grifols).
- 👪 Gobernanza — la familia Grifols sigue siendo el mayor accionista y la empresa tiene operaciones con sociedades vinculadas, como la recompra pendiente de los centros de plasma de Haema y BPC. Es el motivo más repetido del descuento con el que cotiza.
- 🇨🇳 Albúmina en China — sus ventas cayeron un 14,2 % en el semestre por la bajada de precios, y China es su gran mercado para este producto.
- 💊 Competencia — en la alfa-1 antitripsina, uno de sus productos clave, hay rivales desarrollando tratamientos que no dependen del plasma.
- 🧾 Biotest — Grifols no es dueña del 100 % de la alemana Biotest, así que parte de lo que gane va a otros accionistas, y en el foro se duda de que la compra esté rindiendo lo prometido.
- 💱 Divisa — cotiza en euros, pero la mayor parte del negocio está en Estados Unidos: un dólar débil reduce sus ingresos al pasarlos a euros, como se vio en el segundo trimestre (+1,9 % a tipo constante, −0,9 % en euros).
- 🎢 Volatilidad — en el último año la A se ha movido entre 8,43 y 11,70 €, y en 2024 llegó a perder un 35 % en una sola sesión.
¿Cuándo sería una mala inversión? Si el margen no llega al 25 % este año, si la caja libre se queda lejos de los 500 millones o si una nueva operación con partes vinculadas vuelve a poner en duda las cuentas. En cualquiera de esos casos el escenario rojo deja de ser un extremo.
Perspectiva de la comunidad Rankia
En el foro de Grifols de Rankia, con más de 8.900 mensajes, el debate de las últimas semanas no va de las inmunoglobulinas sino de la gobernanza: cuándo se hará la recompra de Haema y BPC, por qué la B se queda atrás frente a la A y si la compra de Biotest está dando lo que prometía.
«Sí, €2Bn a la "basura" (llevamos 4 años desde que se anunció la compra y todavía está contribuyendo al EBITDA 0).»
— @Rivaldinho, foro de Grifols en Rankia (octubre de 2026), sobre Biotest
— @Rivaldinho, foro de Grifols en Rankia (octubre de 2026), sobre Biotest
Es una opinión, no un dato de la empresa, pero resume bien por qué la bolsa le aplica un descuento: los inversores particulares no discuten si el negocio funciona, sino si el dinero que genera llega al accionista.
👉 Ver debate completo: Grifols (GRF): siguiendo de cerca la acción
¿Merece la pena invertir en acciones de Grifols?
Esto es lo que pienso yo, no una recomendación.
📊 Para quien cree en el plan de reducir deuda, sí, y mejor con la clase B. A unas 7 veces el EBITDA de 2026 y con una caja libre que promete rondar el 9 % de su valor en bolsa, el precio no exige milagros: exige que cumpla.
🎯 No es una inversión tranquila. Con tanta deuda, un tropiezo en el margen o una nueva polémica de gobernanza pueden costar un 30 % o un 40 %, como ya pasó en 2024.
👉 En resumen: es una apuesta a que Grifols baje su deuda a 3,5 veces el EBITDA, no una ganga. Si crees que lo conseguirá, la B te deja entrar con descuento; si no te fías de la gestión, el precio bajo no compensa.
Estaré pendiente de tres cosas:
- 📅 Resultados del tercer trimestre, previsiblemente en la primera quincena de noviembre: margen EBITDA camino del 25 % y caja libre.
- 🏦 La deuda neta / EBITDA: si baja de 4 veces a final de año, el plan va en serio.
- 👪 La recompra de Haema y BPC: a qué precio y con qué aprobación se hace.
A favor |
En contra |
|---|---|
Inmunoglobulinas creciendo un 12,8 % |
Deuda de 4,2 veces el EBITDA |
Caja libre prevista de 500-575 M€ en 2026 |
Dudas de gobernanza y operaciones vinculadas |
Sin vencimientos relevantes hasta finales de 2028 |
Albúmina a la baja en China |
Ha vuelto a pagar dividendo |
Margen del 23,9 %, por debajo del 25 % previsto |
¿Cómo comprar acciones de Grifols paso a paso?
Te lo explico con Trade Republic. Y si es tu primera compra, repasa antes cómo invertir en bolsa siendo principiante.
- 1️⃣ Abre cuenta — regístrate en la app y verifica tu identidad con el DNI.
- 2️⃣ Ingresa fondos — por transferencia a tu IBAN español, sin depósito mínimo.
- 3️⃣ Elige la clase y comprueba el ISIN — escribe Grifols y verifica que es ES0171996095 si quieres la B o ES0171996087 si quieres la A. Es el paso donde más gente se equivoca.
- 4️⃣ Decide cuánto — por su deuda y su volatilidad, una parte de la cartera que puedas ver caer un 30 % sin vender.
- 5️⃣ Usa una orden limitada — sobre todo con la B, que se negocia menos, para no pagar más de lo que quieres. Trade Republic cobra 1 € por operación.
ℹ️ Trade Republic no compra en la bolsa de Madrid, sino en LS Exchange (Hamburgo), en euros. Por eso conviene validar la acción con su ISIN.
🧮 Ejemplo: si compras 400 acciones B a 6,83 € (2.732 €) y las vendes a 8 €, ganas 468 € antes de comisiones. En España esa ganancia tributa en la base del ahorro del IRPF: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % a partir de ahí. El dividendo tributa igual y te retienen el 19 % al cobrarlo; al ser una empresa española, no hay doble imposición.
Compra acciones de Grifols
Compara el coste completo, no solo la orden. En una acción española en euros no hay cambio de divisa, así que manda la comisión de cada compra.
Características |
||
|---|---|---|
Regulación |
Banco con licencia del BCE, BaFin y CNMV |
Supervisor financiero de Estonia
|
Acciones españolas |
En LS Exchange, en euros |
Con fraccionadas |
Comisiones |
1 € por orden, sin custodia |
1 € por orden |
Destacado |
IBAN español y sin depósito mínimo |
Sin custodia |
Tienes a fondo las opiniones de Trade Republic y de Lightyear. Si buscas otras ideas del sector, mira qué empresas de salud cotizan en bolsa o las acciones a seguir este mes.

IBAN español y cuenta remunerada al 3,04% TAE

Mejor broker para comprar acciones 2025
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Invierte en Grifols con fracciones
Si te interesa el sector más allá de Grifols, en este vídeo del canal de Rankia repasamos por qué la biotecnología puede ser la próxima gran revolución:
Preguntas frecuentes sobre las acciones de Grifols
La A (GRF) tiene voto en la junta; la B (GRF.P) no, pero cobra un dividendo preferente de unos 0,01 € por acción además del ordinario. Por lo demás dan derecho al mismo negocio, y la B cotiza un 33 % más barata (cierre del 20 de octubre de 2026).
Sí. Volvió a pagar en 2025 tras cuatro años: 0,15 € a cuenta en agosto de 2025 y un complementario de 0,0824 € por acción A (0,0925 € la B) en julio de 2026.
Los del tercer trimestre de 2026, previsiblemente en la primera quincena de noviembre. La empresa aún no ha confirmado la fecha.
El ES0171996087 la clase A y el ES0171996095 la clase B. Tienes la cotización en la ficha de Grifols.
Su deuda financiera neta era de 7.798 millones a 30 de junio de 2026 según sus contratos de crédito, 4,2 veces su EBITDA. Su objetivo es bajarla a 3,5 veces o menos a finales de 2027.
Como ganancia patrimonial en la base del ahorro del IRPF, del 19 % al 30 % según el tramo. El dividendo tributa igual, con una retención del 19 % al cobrarlo.
Más análisis de la comunidad: Grifols 2026: ¿el fin del calvario financiero o un espejismo bursátil? y cómo identificar empresas en recuperación antes de que el mercado lo descuente.
Este artículo tiene carácter informativo y no es una recomendación de inversión. Invertir en acciones, y en especial en empresas muy endeudadas, conlleva riesgo de pérdida del capital. Antes de invertir, valora tu perfil y, si lo necesitas, consulta con un asesor autorizado por la CNMV.