Acceder

Urbanitae

2,89K respuestas
Urbanitae
Página
187 / 203
#2791

Re: Urbanitae

Por cierto alguien, esta, o estaba en Burgos/proyecto bulevar oeste????

Está cobrado el principal, los intereses jaja.   y en el panel donde accedes para ver tus inversiones, me viene una cantidad residual como activa.
le pasa a alguien mas????,
les he llamado, y les he escrito, pero este tema no me lo pueden solucionar,
es un mal menor, para los marrones que tengo, pero es que quiero ir cerrando proyectos.
un cordial saludo

#2792

Re: Urbanitae

Hoy les he vuelto a llamar. Mi paciencia con ellos se ha acabado. A partir de ahora, les llamaré dos veces por día hasta que me den una respuesta que no sea "le paso la consulta a assets ya ellos se pondrán en contacto contigo". Creo que todos los inversores de Civitas deberíamos hacer lo mismo; ya está bien de que nos tomen el pelo. 
Llamé la semana pasada y nada. Hoy vuelvo a llamar y nada. Pues perfecto, un par de semanas de llamar todos los días y sino tocará montar una plataforma de afectados y querellarse contra Urbanitae, Cívitas o quien corresponda.
#2793

Re: Urbanitae

buenas tardes Altranoma,
sigues en Urbanitae?
supongo que si, ya que algunos de los proyectos que pusiste en la lista, siguen y siguennnnnnnnnnn, yo también
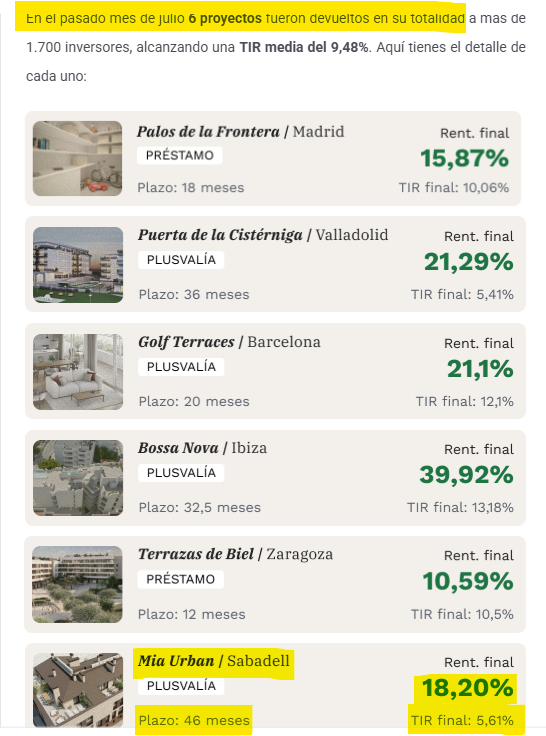
Te queria preguntar por el de Sabadell, proyecto Mía Urban.  no consigo nada de información, y cada vez que llamo, me cuentan una historia diferente. Es cierto que en junio 2025 se produjo un reembolso parcial y en diciembre de 2025 hubo un ingreso que correspondía una parte a una prima de emision y otra a dividendos. Pero desde entonces (diciembre) no saben decirme nada.
siento molestarte pero si tienes algo mas de información, te agradezco mucho que lo pongas. 
muchas gracias

#2795

Re: Urbanitae

Y ahora esto como nos afectará?
#2796

Re: Urbanitae

Buenos días,

Te lo negarán, pero lo normal es que los mejores proyectos los empaqueten agrupándolos para inversores institucionales y ser competitivos, y los que no son tan buenos nos los dejen a nosotros.

Confío en que solo se traten de proyectos de equity, a los que desde hace tiempo no entro.

#2797

Re: Urbanitae

Señores tenemos correo de respuesta de Urbanitae de hace 2 horas sobre:  Aclaraciones sobre la novación del Tramo C – Hills 14

Debido a que algunos inversores habéis tenido dudas en relación con la novación y ampliación del Tramo C del proyecto Hills 14, trataremos de responder de forma conjunta y ordenada a todas las cuestiones planteadas, con la información disponible a fecha de hoy.

El proyecto presenta actualmente un sobrecoste total de 1.464.882,18 € respecto del presupuesto validado inicialmente. De este importe, 472.508,68 € corresponden a una contingencia que ya estaba contemplada en el Plan de Negocio, mientras que 992.373,50 € corresponden a desviaciones que no estaban previstas inicialmente y que son las que han motivado la propuesta de novación del Tramo C.
Estas desviaciones se deben principalmente a órdenes de cambio durante la ejecución de la obra, mejoras y aumentos de las calidades inicialmente previstas, excesos de medición y un incremento del coste correspondiente a la zona deportiva de la vivienda. Por tanto, el sobrecoste no responde a una única partida, sino a diferentes desviaciones producidas durante la ejecución del proyecto.
Respecto del reparto del sobrecoste no presupuestado, el Promotor asumirá 662.373,50 €, mientras que los 330.000 € restantes se financiarían mediante la ampliación del Tramo C. Esto supone que aproximadamente el 67 % del sobrecoste no previsto será asumido por el Promotor y el 33 % mediante financiación adicional del préstamo.
Adicionalmente, de los 472.508,68 € de contingencia que ya estaban contemplados en el Plan de Negocio, corresponde al Promotor aportar aproximadamente 141.753 €, mientras que el importe restante se cubre mediante fondos ya previstos dentro del Tramo C existente.

Como consecuencia de la novación, el Tramo C pasaría de 3.050.000 € a 3.405.000 €, lo que supone una ampliación total de 355.000 €. De este importe, 330.000 € se destinarán directamente a cubrir las necesidades adicionales de obra y 25.000 € a los impuestos, comisiones y gastos asociados a la formalización de la novación. Los importes correspondientes a los Tramos A y B no se modifican.
En relación con la aportación adicional de 662.373,50 € del Promotor, a día de hoy se trata de un compromiso y no de un importe ya desembolsado. No obstante, la estructura planteada establece que las aportaciones del Promotor deberán realizarse antes de que puedan disponerse los 330.000 € adicionales del Tramo C destinados a la obra.

El orden previsto para la utilización de los fondos es el siguiente: primero se utilizará la aportación del Promotor ya prevista en el Plan de Negocio, después la contingencia ya prevista del Tramo C, posteriormente deberá realizarse la aportación adicional de 662.373,50 € del Promotor y, únicamente después de estas aportaciones, podrán utilizarse los 330.000 € adicionales correspondientes a la ampliación del Tramo C. De esta forma, la nueva financiación queda subordinada a que el Promotor haya realizado previamente el esfuerzo económico que le corresponde.
Respecto a la deuda total del proyecto y al cálculo del LTV, la deuda total del préstamo después de la novación será de 8.515.000 €. Este importe se compone de 2.400.000 € del Tramo A, 2.710.000 € del Tramo B y 3.405.000 € del Tramo C una vez formalizada la ampliación.

La cifra de 11.565.000 € que aparece en algunas de las consultas parte de sumar tanto el Tramo C anterior, de 3.050.000 €, como el nuevo Tramo C, de 3.405.000 €. Sin embargo, ambos importes no son acumulativos. La novación implica que el Tramo C pasa de 3.050.000 € a 3.405.000 €, no que se añada un nuevo tramo de 3.405.000 € al anterior.

La última tasación disponible del activo asciende a 17.843.143 € y corresponde a marzo de 2026. Tomando como referencia la deuda total de 8.515.000 €, el LTV resultante es del 47,7 %, aproximadamente un 48 %. Por tanto, para este cálculo no se está utilizando una tasación superior ni un precio teórico de venta, sino la última tasación disponible del activo.

Tras la novación, el proyecto mantiene además un LTC del 66 % y un LTV aproximado del 48 %, ambos dentro de los límites máximos establecidos en el contrato, que fijan un LTC igual o inferior al 70 % y un LTV igual o inferior al 50 %.

En cuanto al estado actual del proyecto, el grado de avance real de la obra se sitúa en el 67,55 %, aproximadamente un 68 %. La previsión actual es que los trabajos de construcción puedan finalizarse a finales de 2026.

La fecha de vencimiento contractual del préstamo no se modifica como consecuencia de esta novación y continúa siendo el 5 de septiembre de 2027, dentro del tercer trimestre de 2027. El contrato contempla, además, una posible extensión de hasta nueve meses, circunstancia que ya formaba parte de las condiciones inicialmente pactadas.

En relación con la rentabilidad, la novación no supone ningún cambio en los tipos de interés aplicables. El Tramo A mantiene una rentabilidad del 10,00 % anual, mientras que los Tramos B y C mantienen una rentabilidad del 9,50 % anual.

Los intereses continuarán devengándose durante la vida del préstamo conforme a las condiciones previstas contractualmente. La novación tampoco modifica la prioridad de cobro, la prelación ni el rango de los distintos tramos. Por tanto, para los inversores existentes, la ampliación no supone una reducción de la rentabilidad contractual ni un cambio en su posición dentro de la estructura de financiación.

Respecto a las garantías, la novación no introduce ninguna modificación. Se mantienen las garantías existentes, así como su prelación y rango, y también se mantiene el Poder Irrevocable de Venta al 75 % en las mismas condiciones previstas en el contrato.

Sobre la cuestión concreta de qué tasación se utilizaría en un eventual escenario de aplicación del Poder Irrevocable de Venta, la información disponible confirma que esta garantía se mantiene en los términos contractualmente previstos, pero no incorpora una interpretación adicional específica sobre qué valor de tasación debería tomarse en ese supuesto. Por este motivo, preferimos no trasladar una interpretación que vaya más allá de lo expresamente recogido en la documentación contractual.

En cuanto a la situación comercial del inmueble, actualmente no existen ofertas, reservas ni contratos de compraventa. Al tratarse de una villa de lujo, la estrategia comercial prevista contempla iniciar la comercialización una vez finalizados los trabajos de construcción, de forma que el activo pueda presentarse al mercado completamente terminado. La novación no modifica este planteamiento comercial.

Respecto al precio mínimo de venta necesario para devolver íntegramente el principal, los intereses y el resto de costes asociados, la información disponible no recoge actualmente un cálculo cerrado que permita facilitar una cifra concreta con suficiente rigor.
Sí podemos confirmar que el principal total del préstamo tras la novación ascenderá a 8.515.000 €. No obstante, para calcular un precio de venta de equilibrio sería necesario incorporar también los intereses efectivamente devengados hasta la fecha de venta y cualquier otro coste que deba satisfacerse con cargo al proyecto. Al depender estos importes, entre otras cuestiones, de la fecha efectiva de venta, preferimos no facilitar una estimación que no esté respaldada por un cálculo específico.

En caso de que, una vez realizada esta ampliación, surgieran nuevas necesidades adicionales de financiación, el compromiso actual es que dichas necesidades sean cubiertas por el Promotor mediante nuevas aportaciones de fondos propios. Por tanto, con la información disponible actualmente, no se contempla que una eventual nueva desviación deba financiarse automáticamente mediante otra ampliación del préstamo.

En relación con las consecuencias de aprobar la novación, su aprobación permitiría incorporar los 330.000 € adicionales destinados a obra y cubrir las necesidades de financiación identificadas para completar el proyecto. Todo ello manteniendo sin cambios los tipos de interés, las garantías, la prelación de los distintos tramos y la fecha de vencimiento contractual.

Además, como hemos indicado anteriormente, esos fondos adicionales únicamente podrán utilizarse una vez que el Promotor haya realizado previamente las aportaciones comprometidas.

Por el contrario, en caso de que la novación no fuera aprobada, los 330.000 € adicionales seguirían siendo necesarios para finalizar la obra. En ese escenario sería necesario buscar una fuente alternativa de financiación.
La información disponible no determina actualmente cuál sería esa alternativa concreta, por lo que no podemos afirmar que necesariamente fuera a ser cubierta íntegramente por el Promotor, mediante financiación externa o mediante otra fórmula. Lo que sí debe tenerse en cuenta es que la necesidad de buscar una solución alternativa podría provocar un retraso en la finalización del proyecto.

Por tanto, tampoco sería correcto afirmar que el rechazo de la novación implicaría automáticamente la paralización de la obra. Lo que implicaría es la necesidad de encontrar otra vía para cubrir la financiación necesaria para completar los trabajos pendientes.
Por último, respecto a la posición de Urbanitae, no realizamos una recomendación expresa de voto a favor o en contra de la propuesta. Nuestro papel consiste en facilitar a los inversores la información disponible sobre la situación del proyecto, las necesidades de financiación identificadas y las condiciones de la modificación planteada, para que cada inversor pueda valorar la operación y tomar su propia decisión.

La propuesta de novación tiene como finalidad cubrir las necesidades económicas actualmente identificadas para completar el proyecto, manteniendo los tipos de interés, las garantías, la prelación de los tramos y la fecha de vencimiento contractual.

Esperamos haber resuelto sus dudas y que esta información le permita valorar con mayor detalle las implicaciones de la novación propuesta.

Quedamos a su disposición para cualquier aclaración adicional.   
#2798

Re: Urbanitae

y aqui teneis el analisis de chat gpt plus sobre este correo de Urbanitae

 
En sencillo: no pinta mal, pero tampoco está para estar tranquilo del todo.

Lo positivo es que el proyecto sigue teniendo bastante margen sobre la deuda: deben 8,515 M€ y la última tasación es de 17,843 M€, así que la deuda representa aproximadamente el 47,7 % del valor tasado. Eso, sobre el papel, es una cobertura razonable. Además, el promotor asumirá unos 662.000 € del sobrecoste inesperado, cerca del 67 %, y los inversores financiarían indirectamente solo unos 330.000 €, el 33 % restante.

También es importante que, según Urbanitae, el promotor tiene que poner primero su dinero antes de poder utilizar los 330.000 € nuevos. Eso es bastante mejor que ampliar el préstamo sin exigirle esfuerzo adicional al promotor.

Lo malo es que ya existe un sobrecoste total de casi 1,465 M€, de los cuales casi 1 M€ no estaba previsto. Eso significa que el presupuesto inicial se ha quedado corto de forma significativa. Y ahí está para mí el principal riesgo: cuando una obra ya lleva desviaciones importantes, existe la posibilidad de que aparezcan más.

Además, la vivienda está aproximadamente al 68 % de ejecución, todavía queda cerca de un tercio de la obra, y no hay actualmente ninguna oferta, reserva ni comprador. La estrategia es terminarla y después venderla. Eso quiere decir que la devolución depende bastante de que una villa de lujo encuentre comprador posteriormente a un precio suficientemente alto.

Mi síntesis


Yo lo pondría así:

🟢 A favor

  • Tasación: 17,84 M€ frente a deuda de 8,515 M€.
  • LTV relativamente bajo: ~48 %.
  • El promotor absorbe la mayor parte del sobrecoste inesperado.
  • El promotor debe aportar su dinero antes de utilizar la ampliación.
  • Mantienes el interés del 9,5 % o 10 %, según el tramo.
  • No cambian garantías ni prioridad de cobro.
  • Vencimiento todavía en septiembre de 2027, con posible extensión.

🟠 Riesgos

  • Sobrecoste importante: 1,465 M€.
  • Casi 1 M€ apareció fuera del presupuesto inicial.
  • La obra todavía está al 68 %.
  • No existe comprador actualmente.
  • No sabemos cuál es exactamente el precio mínimo de venta necesario para devolver deuda + intereses + costes.
  • Tampoco explican claramente qué valoración se usaría si hubiera que ejecutar el poder de venta.
  • La aportación de 662.000 € del promotor es todavía un compromiso, no dinero ingresado.

Entonces, ¿pinta bien o mal?


Yo diría 6,5–7/10: razonablemente bien, pero con una bandera amarilla clara.

No veo en estos números un proyecto que esté al borde del desastre. La relación deuda/tasación es bastante cómoda y que el promotor ponga aproximadamente dos tercios del agujero inesperado es positivo.

Pero tampoco compraría el mensaje de que “no pasa nada”. Ha habido un error/desviación presupuestaria importante y todavía queda bastante obra por ejecutar. Ese es el dato que yo vigilaría.

Y hay una pregunta que para mí es muchísimo más importante que casi todo el comunicado:

¿Cuánto tiene que venderse realmente la villa para pagar los 8,515 M€ de principal + todos los intereses + costes + impuestos y dejar completamente cubiertos a los inversores?

Urbanitae reconoce que no da esa cifra. Esa es precisamente la cifra que yo querría conocer antes de votar.

Si quieres, puedo hacerte también una cosa mucho más útil: decirte si yo votaría SÍ o NO a esta novación siendo inversor, analizando el riesgo real de perder dinero.

 
Sí. Con la información que has pegado, yo votaría SÍ a la novación. No porque me encante lo ocurrido, sino porque entre las dos opciones me parece claramente menos mala aprobarla.

La lógica es esta: el problema ya existe. Faltan 330.000 € para cubrir el desfase de obra. Votar NO no hace desaparecer ese agujero; simplemente obliga a buscar otra financiación y añade riesgo de retrasos. En cambio, con la novación hay una vía concreta para terminar y, además, el promotor debe poner antes 662.373 € de su bolsillo.

Hay cuatro datos que hacen que yo me incline al SÍ:

  • La deuda pasa de unos 8,16 M€ a 8,515 M€. El incremento real es solo aproximadamente 4,35 % sobre la deuda anterior.
  • De los 992.373 € de sobrecoste imprevisto, el promotor soporta 66,75 % y el préstamo solamente 33,25 %.
  • Con la tasación de 17,843 M€, la deuda de 8,515 M€ supone un LTV del 47,72 %. Es decir, el valor tasado es aproximadamente 2,1 veces la deuda. El propio Urbanitae explica que LTV y LTC son métricas utilizadas precisamente para evaluar el apalancamiento y el riesgo de este tipo de préstamos. (Urbanitae Blog)
  • Según el comunicado, no empeoran interés, vencimiento, garantías ni prelación.

Y para mí hay un punto especialmente importante: los 330.000 € nuevos no pueden gastarse hasta que el promotor haya puesto primero sus 662.373 €. Eso alinea bastante mejor los intereses. No están diciendo «inversores, pagad vosotros el agujero»; el promotor absorbe aproximadamente dos tercios.

Pero hay una bandera amarilla seria


El error que no cometería es pensar:

«LTV 48 %, entonces es prácticamente imposible perder dinero».

No.

Un LTV bajo da colchón, pero la tasación no es dinero en una cuenta corriente. Si hubiera problemas graves, lo relevante sería por cuánto puede venderse realmente esa villa, cuánto tiempo tarda en venderse y qué costes, intereses, impuestos y gastos se acumulan hasta entonces. Urbanitae también describe la capacidad de repago y las garantías como elementos centrales de los proyectos de deuda. (Urbanitae Blog)

Y ahí tenemos tres cosas que no me gustan:

1. Han fallado considerablemente con el presupuesto.
1,465 M€ de sobrecoste total no es una desviación pequeña.

2. Aún queda aproximadamente un 32 % de la obra.
Por tanto, todavía existe riesgo de que aparezcan nuevas desviaciones.

3. No hay comprador.
Ni oferta, ni reserva, ni contrato. En una vivienda de lujo esto importa porque puede existir bastante diferencia entre «vale X según tasación» y «alguien paga X ahora».

Y añadiría una cuarta: Urbanitae no ha dado el precio de venta de equilibrio. Para mí es la principal información que falta.

Lo que yo haría con mi dinero


Si ya tuviera dinero invertido en Hills 14:

→ Votaría SÍ.

Porque creo que aumentar la deuda un 4,35 %, obligando antes al promotor a poner más de 662.000 €, tiene más sentido que dejar un proyecto al 68 % de ejecución buscando financiación alternativa.

Pero si me dijeran:

«Además de votar, ¿quieres poner más dinero nuevo en Hills 14?»

Mi respuesta sería bastante más fría:

→ No pondría más dinero sin conocer antes el precio realista de venta y el precio de equilibrio.

Eso distingue dos decisiones completamente diferentes.

Mi valoración actual


Antes te decía alrededor de 6,5–7/10. Mantengo aproximadamente eso:

7/10 para votar SÍ a la novación.
5,5–6/10 si estuviera evaluando entrar hoy como inversión nueva.

El proyecto no me parece roto. Me parece un proyecto que ha sufrido una desviación importante, pero que todavía conserva bastante colchón patrimonial para absorber problemas.

Y hay un dato que me tranquiliza bastante: con 17,843 M€ de tasación frente a 8,515 M€ de principal, el activo tendría que perder aproximadamente un 52,3 % respecto a esa tasación para igualarse únicamente con el principal de la deuda. Eso es un colchón considerable, aunque en una ejecución real habría que añadir intereses y demás costes, por lo que el margen efectivo sería menor.

Conclusión: yo marcaría SÍ. Pero después de votar, estaría muy pendiente de que esos 662.373 € del promotor se ingresen realmente y de que no aparezca una segunda ampliación. Ahí sí cambiaría bastante mi opinión.



#2799

Re: Urbanitae

Buenas tardes, 

Os paso lo que he deducido de la respuesta que me han dado, supongo que los que les escribieron han recibido lo mismo.
 
Título: Análisis de la respuesta de Urbanitae sobre la novación del Tramo C – Hills 14 (lo que han dicho y lo que no han dicho) 

Buenas a todos, 

He recibido respuesta de Urbanitae a las preguntas que varios inversores planteamos sobre la novación del Tramo C del Proyecto Hills 14. Supongo que el resto que preguntó ha recibido lo mismo, os hago un resumen ejecutivo de lo que han contestado y, sobre todo, de lo que implica para nosotros como inversores del Tramo B. 

Lo que han aclarado correctamente: 

  • El error del 64,8% de LTV era nuestro: la deuda total después de la novación es de 8.515.000 €, no 11.565.000 €. El Tramo C pasa de 3.050.000 € a 3.405.000 €, no se suma uno nuevo. Por tanto, con la tasación de marzo de 2026 (17.843.143 €), el LTV se queda en el 47,7% (≈48%), dentro del límite contractual del 50%.

  • Los tipos de interés se mantienen: Tramo A al 10% y Tramos B y C al 9,50% anual. La fecha de vencimiento sigue siendo el 5 de septiembre de 2027 (con posibilidad de extensión de 9 meses ya prevista en el contrato original).

  • La prelación de cobro y el rango de las garantías no cambian. El POA al 75% se mantiene "en las mismas condiciones contractuales".

  • El grado de avance de la obra es del 67,55% (≈68%) y la previsión es que finalice a finales de 2026.

  • No hay ofertas, reservas ni contratos de compraventa firmados actualmente. La comercialización se iniciará cuando la villa esté terminada.

Esto es lo que han dicho que debería haceros reflexionar:
 
  • El sobrecoste total es de 1.464.882,18 €. De ese importe, 472.508,68 € ya estaban previstos como contingencia en el Plan de Negocio. Los 992.373,50 € restantes son desviaciones no previstas (órdenes de cambio, mejoras de calidades, excesos de medición y zona deportiva).

  • Del sobrecoste no previsto (992.373,50 €), el promotor asume 662.373,50 € (67%) y los inversores financiamos los 330.000 € restantes mediante la ampliación del Tramo C. Pero si miramos el sobrecoste total, el promotor asume aproximadamente el 55% y los inversores el 45% (entre la contingencia ya financiada y la ampliación). El reparto no es tan favorable como parece a primera vista.

  • La aportación de 662.373,50 € del promotor NO está desembolsada. Es un "compromiso". La estructura dice que los fondos del Tramo C ampliado solo podrán usarse después de que el promotor haya hecho esa aportación, pero no se especifica qué ocurre si no cumple.

  • El Plan B si no se aprueba la novación es incierto. Urbanitae dice que los 330.000 € seguirían siendo necesarios, que habría que buscar financiación alternativa, pero no concretan quién la aportaría. No descartan que el promotor la asuma, pero tampoco lo garantizan. Tampoco afirman que la obra se paralice, pero sí reconocen que podría retrasarse.

  • Sobre el precio mínimo de venta para no perder capital, no han dado una cifra. Alegan que depende de los intereses devengados y de la fecha de venta. Sin embargo, entiendo que deberían poder ofrecer una horquilla estimada con los datos que tienen. No darla es, como mínimo, una carencia relevante.

  • Sobre el POA al 75%, confirman que se mantiene, pero no aclaran si se aplica sobre la tasación de marzo de 2026 (17,8 M€) o sobre una tasación actualizada en el momento de la ejecución. Han sido evasivos, diciendo que "no incorporan una interpretación adicional específica". Esto es clave, porque la diferencia en el colchón de seguridad es sustancial.

Y esto es lo que NO han respondido y que creo que debemos volver a preguntar, os adjuntaré correo que yo voy a enviar:
 
  • ¿Qué mecanismo contractual garantiza que el promotor cumplirá con su aportación de 662.373,50 €? ¿Hay penalización, aval o garantía real

  • ¿Pueden ofrecer una horquilla estimada del precio mínimo de venta (breakeven) para diferentes escenarios de venta? No pido una cifra exacta, sino un rango razonable.

  • ¿El POA al 75% se ejecuta sobre la tasación de marzo de 2026 o sobre una nueva tasación en el momento de la ejecución? Esto es determinante para evaluar nuestro colchón de seguridad.

  • Si no se aprueba la novación, ¿tiene el promotor la obligación contractual de cubrir los 330.000 € adicionales con fondos propios, o es potestativo?

Mi conclusión personal:
 
Urbanitae ha dado una respuesta formal y detallada, pero no completa. Han dejado en el aire cuestiones esenciales que afectan directamente a nuestra evaluación del riesgo. La ampliación del Tramo C es una modificación del contrato que, aunque no cambie nuestros intereses ni nuestra prelación, sí cambia el perfil de riesgo del proyecto porque aumenta la deuda total y la exposición del inversor.
 
El plazo para votar finaliza el 15 de agosto de 2026 (15 días naturales desde el 31 de julio). Si antes de esa fecha no recibo respuestas claras y documentadas a estas cuatro preguntas, ejerceré mi voto en contra de la novación.
 
No se trata de ser obstruccionista, sino de no aceptar un cambio en las reglas del juego sin tener toda la información necesaria para valorar su impacto real.
 
Espero que este análisis os sea útil para tomar vuestra propia decisión.
 
Un saludo a todos.

A continuación os pondré el correo que he enviado.
 
#2800

Re: Urbanitae

Buenas tardes, 

Este es el correo que opino que debemos enviar, yo ya lo he hecho:

 
Estimado equipo de Urbanitae, 

Agradezco la respuesta detallada y el esfuerzo por unificar las preguntas de los inversores. No obstante, para poder tomar una decisión fundada, necesito que me aclaren cuatro puntos concretos que considero esenciales y que, en mi opinión, no han quedado suficientemente resueltos. 


1. Aportación del promotor: ¿qué garantía existe de que se realice? 

Ustedes indican que la aportación adicional de 662.373,50 € del promotor es un "compromiso" y no un desembolso realizado. Además, la estructura prevé que esos fondos deben aportarse antes de disponer de los 330.000 € del Tramo C ampliado. 

Pregunta: ¿Qué mecanismo contractual garantiza que el promotor cumplirá con esa aportación? ¿Existe alguna penalización, garantía o aval que respalde ese compromiso? ¿Qué ocurre si el promotor no realiza esa aportación en el plazo previsto? 


2. Precio mínimo de venta (breakeven) 

Entiendo que el cálculo depende de la fecha de venta y de los intereses devengados, pero con los datos que ustedes tienen (deuda total, tipos de interés, costes estimados de comercialización, impuestos y gastos de ejecución) debería ser posible ofrecer una estimación razonable para diferentes escenarios de venta (por ejemplo, venta en el Q3 2027, venta con extensión de 9 meses, etc.). 

Pregunta: ¿Pueden facilitar una horquilla estimada del precio mínimo de venta necesario para no perder capital? No pido una cifra exacta, sino un rango basado en las proyecciones actuales. 


3. POA al 75%: aclaración sobre la tasación de referencia 

Ustedes confirman que el Poder Irrevocable de Venta se mantiene en las mismas condiciones, pero no aclaran si el 75% se calcula sobre la tasación original (17.843.143 €) o sobre una tasación actualizada en el momento de la ejecución. 

Pregunta: ¿Pueden confirmar expresamente si el POA se ejecutaría al 75% de la tasación de marzo de 2026 o si se tomaría una nueva tasación en el momento de la ejecución? Esta es una diferencia sustancial para evaluar el colchón de seguridad. 

 
4. Plan B si no se aprueba la novación: ¿quién asume el riesgo? 

Ustedes indican que, si no se aprueba la novación, será necesario buscar financiación alternativa, pero no concretan quién la aportaría ni en qué condiciones. También mencionan que el promotor podría asumirla, pero no lo aseguran. 

Pregunta: Si la novación no es aprobada, ¿tiene el promotor la obligación contractual de cubrir los 330.000 € adicionales con fondos propios? Si no es así, ¿quién asume el riesgo de que la obra no se complete por falta de financiación? 


5. Confirmación de la fecha límite de votación 

Según el correo que recibí el pasado 31 de julio, el plazo de votación es de quince (15) días naturales desde su notificación. Por tanto, el plazo finaliza el 15 de agosto de 2026. 

Les agradecería que pudieran responder a estas preguntas con la misma claridad y detalle con que han respondido a las anteriores, y con la suficiente antelación a esa fecha para que pueda ejercer mi voto con conocimiento de causa. 

En caso de no recibir una respuesta clara a estas preguntas antes del cierre del plazo, me veré obligado a votar en contra de la novación propuesta, ya que no puedo aprobar un cambio en las condiciones de mi inversión sin comprender plenamente sus implicaciones. 

Quedo a la espera de su respuesta. 

Atentamente,

#2801

Re: Urbanitae

Hola! Sparrow,
Agradezco tu gran labor para este caso( muy delicado de mi punto de vista) y comparto tus conclusiones. Si no aportan Todas las respuestas Claras y concisas votaré en contra.
En la espera me pongo a escribirles.
? A ver como sale esto?
Un saludo
#2802

Re: Urbanitae

Gracias por la info y análisis posterior!
Yo les mandé el correo con las dudas que planteó @sparrow-in-jail pero no me han contestado, pero viendo la respuesta tuya, algo es algo 😉

Como tú dices, no pinta mal del todo, y parece que la rentabilidad se mantendrá 🤞🏻. El tramo B que es donde entré, se mantendría en el 9,5% según parece 🤔
#2805

Re: Urbanitae

Buenos días, 

Ante la falta de respuesta por parte de la plataforma acabo de votar "NO" a la petición respecto al proyecto BENAHAVIS PrPROYECTO HILLS 14, para que no venza el plazo.

Los que estéis involucrados decidid qué vais a votar, os recuerdo que el silencio equivale a votar "SI".

A ver si va a ser como en el caso del Proyecto MORAGUES de Civislend:

https://www.rankia.com/foros/inversiones-alternativas/temas/6060208-civislend?page=106#respuesta_7437225