*Artículo elaborado a petición de Indemo y con su apoyo.
El Gobierno ha vuelto a aprobar dos decretos de vivienda que el Congreso había tumbado, y su futuro depende ahora de la Diputación Permanente. Con las Cortes disueltas y elecciones generales convocadas para el 29 de noviembre, este órgano asume las facultades del Congreso, incluida la convalidación de decretos, según explica Maldita.es.
Se trata de dos normas distintas. El RDL 29/2026 recoge las medidas de protección de la función social de la vivienda, entre ellas el límite del 70% y la moratoria de desahucios. El RDL 28/2026 regula la estabilidad de los contratos de alquiler y es el que más dudas genera, porque uno de los apoyos necesarios, el PNV, se opondría a convalidarlo.
Fecha |
Qué ocurrió |
29 de noviembre de 2026 |
Elecciones generales convocadas |
15 de noviembre de 2026 |
Fecha prevista de entrada en vigor del RDL 28/2026, solo si se convalida |
8 de octubre de 2026 |
Entra en vigor el RDL 29/2026 |
7 de octubre de 2026 |
Ambos decretos se publican en el BOE (RDL 29/2026, núm. 249) |
6 de octubre de 2026 |
El Consejo de Ministros aprueba de nuevo los dos decretos, con algunas incorporaciones |
5 de octubre de 2026 |
Se anuncian elecciones generales anticipadas |
2 de octubre de 2026 |
El Congreso rechaza los dos decretos originales |
Fuentes de esta cronología, Maldita.es y idealista/news. Ambos decretos siguen pendientes de convalidación, así que su contenido podría cambiar.
¿Qué es invertir en deuda hipotecaria y por qué le afectan los decretos?
Invertir en deuda hipotecaria impagada (NPL) consiste en comprar con descuento el derecho de cobro de un préstamo con garantía inmobiliaria, no la vivienda en sí. Plataformas como Indemo permiten acceder a este activo desde 10 euros, según la ficha de Rankia actualizada el 17 de septiembre de 2026.
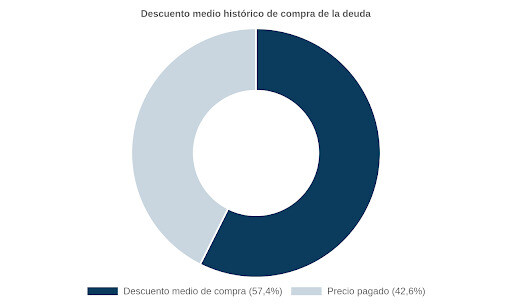
El rendimiento no llega con cupones periódicos. Llega cuando el préstamo se recupera, ya sea por acuerdo con el deudor, por venta del inmueble o por la venta de la propia deuda a un tercero. Indemo indica un descuento medio histórico de compra cercano al 57% y estima un 15% anual en su escenario moderado, cifras que son de la plataforma y no están garantizadas.
Los decretos no regulan este mercado de forma específica. Son un paquete amplio que abarca alquileres, protección de inquilinos, ayudas a compradores, fiscalidad e incluso un nuevo régimen de cuentas de inversión para residentes. Pero la recuperación de una deuda hipotecaria puede acabar con el acreedor adjudicándose el inmueble, y ahí es donde chocan con las nuevas reglas.
La regla del 70% del valor de mercado en la compra de vivienda
El artículo 1 del RDL 29/2026 limita hasta el 31 de diciembre de 2030 la compra de viviendas por un precio inferior al 70% de su valor de mercado ajustado. Afecta a entidades dedicadas a adquirir inmuebles, a grandes tenedores y a sociedades de su grupo. La primera versión del decreto fijaba este límite hasta 2028, según Vozpópuli.
El valor de mercado se fija con una tasación independiente, a la fecha del acuerdo vinculante, emitida por una sociedad de tasación inscrita en el Banco de España. Quedan fuera, entre otros casos, los entes públicos de vivienda social, las residencias sociosanitarias y las compras de vivienda asequible para uso habitual durante al menos siete años.
Aspecto |
Qué establece el artículo 1 |
Vigencia |
Hasta el 31 de diciembre de 2030 (la primera versión fijaba 2028) |
Qué limita |
La compra de viviendas por un precio inferior al 70% de su valor de mercado ajustado |
A quién afecta |
Entidades dedicadas a adquirir inmuebles, grandes tenedores y sociedades de su grupo |
Cómo se fija el valor |
Tasación independiente a la fecha del acuerdo vinculante, emitida por una sociedad inscrita en el Banco de España |
Quién queda fuera |
Entre otros, los entes públicos de vivienda social, las residencias sociosanitarias y las compras de vivienda asequible para uso habitual durante al menos siete años |
La lectura de Indemo
La plataforma sostiene que su producto consiste en adquirir derechos de crédito y no viviendas, y que el límite se aplica a la compra del inmueble, no al precio pagado por la deuda. Según su carta a inversores, esto le permite seguir comprando deuda con descuentos elevados.
Indemo añade que, si la recuperación termina con la adjudicación de la vivienda, el valor de esa operación no coincide con el precio original de la deuda ni con el ratio entre préstamo y valor (PTV). Lo que cuenta es la estructura global, es decir, la deuda total pendiente, la parte usada para adquirir el inmueble, los pagos en efectivo y las obligaciones asumidas. En muchos casos, recuerda, la deuda ya está cerca o por encima del valor de la vivienda.
Qué está claro y qué no
Conviene separar dos cuestiones. La primera es si el límite del artículo 1 se aplica a la compra de carteras de préstamos impagados. Indemo y los equipos legales de sus socios de servicing entienden que no, porque el límite se refiere a la compra de viviendas y no a la de derechos de crédito. Los medios consultados ofrecen lecturas distintas, que son interpretaciones periodísticas y no una aclaración oficial.
La segunda es cómo afectan las suspensiones del artículo 2 a los procesos de recuperación. Un análisis de Infobae sobre la primera versión apuntaba que este artículo, el de desahucios, sí menciona las carteras compradas muy por debajo de tasación. Esa incertidumbre afecta a los plazos de los procedimientos de ejecución y no implica, por sí sola, incertidumbre sobre la adquisición de carteras de préstamos morosos. Con todo, la convalidación y la aplicación por los tribunales siguen pendientes, por lo que conviene seguirlas antes de dar por cerrada la cuestión.
Moratoria de desahucios hasta 2030, qué protege y qué no
La moratoria no paraliza todos los procesos de recuperación, solo los que afectan a hogares vulnerables sin alternativa habitacional. Según el artículo 2.1 del RDL 29/2026, hasta el 31 de diciembre de 2030 el tribunal suspende el proceso mediante auto cuando el demandante es una de las entidades del artículo 1, aunque ya exista sentencia, siempre que el lanzamiento no se haya practicado.
Para el resto de demandantes, el artículo 2.2 prevé suspensiones con revisión periódica, una duración máxima de tres años y compensaciones. Según el análisis de elderecho.com, la vulnerabilidad económica se da cuando renta y suministros superan el 30% de los ingresos del hogar y estos no llegan a tres veces el IPREM mensual (1.800 euros en 2026).
Qué dice Indemo
La carta de Indemo insiste en que la medida no es una protección automática para quien deja de pagar. Recuerda que las protecciones para prestatarios vulnerables existen desde 2013 y, según la plataforma, ya estaban prorrogadas hasta el 15 de mayo de 2028 antes de estos decretos.
La compañía añade tres ideas que conviene contrastar.
-
Solo alrededor del 10% de las oportunidades que revisan sus socios de servicing llega a la fase de adquisición, y la due diligence incluye comprobar si el inmueble es vivienda habitual y quién lo ocupa.
-
Suspender un desahucio no cancela la deuda ni frena su crecimiento, lo que puede incentivar al deudor a llegar a un acuerdo.
- La adjudicación del inmueble es solo una de varias estrategias de salida, junto con el acuerdo con el deudor, la venta en subasta o la venta de la deuda en el mercado secundario.
Esa valoración procede de la propia plataforma y de los equipos legales de sus socios. Al ser normas recién aprobadas, falta ver cómo las aplicarán los tribunales a las carteras de deuda.
Cómo valora Indemo el impacto sobre su producto
Indemo evalúa el impacto general de los decretos sobre su producto como bajo y sostiene que no socavan sus fundamentos. Su CEO y cofundador, Sergejs Viskovskis, explica en la carta a inversores que el modelo ya contemplaba un escenario adverso con posibles retrasos y que los equipos legales de cinco socios de servicing participaron en el análisis.
La propia compañía admite que, mientras los tribunales se adaptan, puede haber retrasos, peticiones adicionales de documentación y aclaraciones pendientes. Como válvula de flexibilidad, apunta a su mercado secundario, que dice estar en la fase final de desarrollo y que permitiría vender una inversión antes de que termine la recuperación.
Aspecto |
Qué sostiene Indemo |
Qué conviene vigilar |
Límite del 70% |
Se aplica a la compra de vivienda, no al precio de la deuda |
La interpretación y aplicación práctica de la normativa en procedimientos de recuperación y adjudicación de inmuebles. |
Moratoria hasta 2030 |
Protege solo a vulnerables sin alternativa y no cancela la deuda |
Cómo la apliquen los tribunales a entidades que compran deuda con gran descuento |
Retrasos |
Ya incluidos en el escenario adverso del producto |
Duración real de las recuperaciones |
Liquidez |
El mercado secundario dará salida antes del vencimiento |
Que se lance y que haya compradores |
Cómo gestiona Indemo estos riesgos en la práctica
Según explica la plataforma, el control del riesgo empieza antes de que una deuda llegue al inversor. Sus socios de servicing y los proveedores de deuda revisan cada oportunidad y valoran el tipo de inmueble, el valor de la garantía, su ubicación, la fase legal en la que está el caso, la liquidez de la zona y la vía de recuperación más probable. Solo alrededor del 10% de las oportunidades llega a la fase de adquisición, y los problemas legales o de la garantía pueden frenar un caso.
La diligencia debida incluye comprobar si el inmueble es vivienda habitual y quién lo ocupa, un punto que cobra importancia con la moratoria del artículo 2, que protege a los hogares vulnerables sin alternativa habitacional. Indemo señala que esa protección no es automática para quien deja de pagar y que los equipos legales de cinco socios de servicing participaron en el análisis del impacto de los decretos.
Si la situación del prestatario o el calendario judicial impiden recuperar la deuda por la vía prevista, la adjudicación del inmueble no es la única salida. Indemo cita el acuerdo con el deudor, la venta en subasta y la venta de la deuda en el mercado secundario como estrategias alternativas, y su modelo ya contempla un escenario adverso con retrasos. Su escenario moderado, que sirve de referencia para la rentabilidad estimada del 15% anual, supone que el 80% de la deuda hipotecaria pendiente se liquida en 24 meses, un supuesto de la plataforma que no está garantizado.
Estos mecanismos describen cómo trabaja la plataforma y no eliminan los riesgos. Los plazos siguen dependiendo de los tribunales y del deudor, y esta descripción procede de la propia Indemo.
Riesgos que debe conocer el inversor minorista
Los decretos añaden incertidumbre a un activo que ya era complejo y poco líquido. Estos son los riesgos que más pesan para quien invierte en deuda hipotecaria impagada.
- ⚠️ Plazos de recuperación poco previsibles. El cobro depende de un acuerdo, de la venta del inmueble o de la venta de la deuda, y no hay calendario fijo. Los retrasos judiciales o las suspensiones pueden alargarlo.
- ⚠️ Liquidez limitada. Sin mercado secundario operativo, el capital puede quedar inmovilizado hasta que se resuelva cada caso.
- ⚠️ Incertidumbre normativa. Ambos decretos están pendientes de convalidación y la cita electoral del 29 de noviembre puede cambiar el escenario.
- ⚠️ Rentabilidad no garantizada. Las cifras de descuento y rentabilidad son objetivos o estimaciones de la plataforma. Si la recuperación sale peor de lo previsto, es posible perder parte del capital.
- ⚠️ Protección del inversor acotada. Indemo informa de que está supervisada por el Banco Central de Letonia y de que cuenta con un sistema de compensación al inversor. Ese sistema no cubre pérdidas por una mala inversión.
Como con cualquier inversión alternativa, conviene limitar su peso en la cartera y no destinar dinero que pueda hacer falta a corto plazo. Este artículo es informativo y no constituye asesoramiento financiero.
Más incertidumbre sobre los plazos, no un veto a la deuda hipotecaria
Los decretos de vivienda no prohíben invertir en deuda hipotecaria, pero introducen nuevas consideraciones en determinados procedimientos de recuperación. El análisis realizado por Indemo y los equipos jurídicos de sus socios apunta a un impacto limitado sobre el modelo de inversión. No obstante, la aplicación práctica de determinadas disposiciones, especialmente en los procedimientos de recuperación, deberá seguirse de cerca, ya que podría prolongar los plazos de realización de algunas inversiones y, en consecuencia, ajustar su rentabilidad esperada.
Indemo apoya su posición en distinguir entre comprar una deuda y comprar una vivienda. Es un argumento razonable, pero procede de la propia plataforma y los decretos siguen pendientes de convalidación. El límite del 70% y la moratoria hasta 2030 pueden afectar a los plazos de recuperación, que son el punto más sensible para el inversor minorista.
Antes de invertir, merece la pena leer el texto del BOE, seguir la votación en la Diputación Permanente y revisar la ficha de Indemo en Rankia para conocer condiciones, plazos y riesgos.
Preguntas frecuentes: decretos de vivienda 2026 y deuda hipotecaria
Es el Real Decreto-ley 29/2026, de 6 de octubre, de medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible. Se publicó en el BOE el 7 de octubre y entró en vigor el 8, pendiente de convalidación.
Depende de la interpretación. Indemo y los equipos legales de sus socios sostienen que el límite se aplica a la compra de viviendas y no al precio de la deuda. Los medios consultados ofrecen lecturas distintas, que son interpretaciones y no una aclaración oficial, y la convalidación de los decretos sigue pendiente.
Hasta el 31 de diciembre de 2030 en los supuestos del artículo 2.1, que afecta a hogares vulnerables sin alternativa habitacional cuando el demandante es una de las entidades del artículo 1. En otros casos la suspensión tiene una duración máxima de tres años.
No. Según Indemo, suspender el desahucio no cancela la deuda ni detiene su crecimiento. El acreedor puede seguir buscando un acuerdo o vender la deuda.
No es una inversión sin riesgo. Los plazos son poco previsibles, la liquidez es limitada y la rentabilidad no está garantizada, por lo que conviene limitar su peso en la cartera.