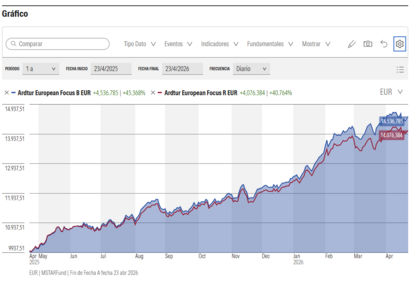
Buenos días, ¿alguien sabe a qué se debe la diferencia de rendimiento entre las clases B y R en euros del fondo Ardtur European Focus? A un año la clase B supera en casi un 5% a la R, cuando el TER de la B es superior (1,72) al de la R (1,42). Son las dos clases disponibles para contratar en Renta 4.
Claro..decimos lo mismo. Para poder dormir tengo que saber primero si necesito x dinero para la entrada de un piso en dos años, si necesito para la universidad en x plazo, lo que necesito para vivir en uno o dos años.. O sea, primero conócete a tí mismo y tus circunstancias y después, con el resto.. mira a ver lo que quieres y lo que eres capaz de soportar ( la rentabilidad suele ser inversamente proporcional al riesgo de corto plazo) Saludos cordiales PD. Al final , las inversiones, no dejan de ser parecidas a la vida.. conócete a tí mismo, como predica el estoicismo, como primer paso a obtener la " virtud"
Perdón por inviscuirme. He preguntado a la IA y comparto su opinión: "En una crisis sistémica genérica, probablemente tengas razón. Pero en una crisis de deuda soberana europea específicamente, el monetario corporativo a corto plazo podría ser más seguro." Salud2
@pelos-sr tal cual, sí que decimos lo mismo! Me gusta tu cierre estoico, porque es justo eso, la inversión termina (y comienza) siendo un ejercicio de autoconocimiento disfrazado de matemática. Sabemos calcular volatilidades con tres decimales pero no sabemos cuánto aguantamos viendo caer la cartera un viernes en el que además discutimos en casa. Y la segunda parte importa muchísimo más que la primera.
El cuestionario MIFID mide tolerancia teórica al riesgo, no comportamiento real bajo presión. Son cosas distintas. La tolerancia se contesta tranquilito en una oficina. Mientras que el comportamiento se mide un lunes con la cartera en rojo y una factura inesperada encima de la mesa.
Lo de los plazos concretos que mencionas, la entrada del piso, la universidad de los hijos, lo de vivir un año o dos, para mí es el verdadero "perfil de riesgo". El cuestionario del banco no lo capta. La vida sí.
Entre preguntarle a un inversor "cuánto aguantarías una caída del 30%" o “qué hiciste en marzo de 2020, o en 2022, o en la última crisis local que te tocó vivir”, la respuesta suele ser abismalmente distinta. Y si eso llevase a que el inversor descubriera que su perfil declarado y su perfil ejecutado son dos personas diferentes, habremos logrado algo realmente valioso.