Acceder
En empieza el próximo webinar Mi cartera de fondos para el IV trimestre 2026.

Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

29K respuestas
Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas
Página
1.894 / 1.969
#28396

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Hola Alberto, realmente mi comentario, quizás bastante desafortunado, no iba dirigido a nadie en especial.
Leo que un forero, q no parece q tenga mucha experiencia, desea q de forma fácil, le den una receta o le digan que le parecen su cartera.
Que no me entero, creo o entiendo que el lo dice en on post anterior.
Creo q está en una situación parecida a mi hija, y le expongo como invierto por ella.
Creo q los fondos en sí, son lo más importante de estudiar y comprarlos cuando caen, atención al Bg cayendo casi un 14%. Por ese también es mi comentario sobre bitcoin. Creo q es un momento de posicionarse. Compra barato y mantén.
Perdón por el royo. Un saludo
#28397

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas


Doce fondos de renta fija ganan ya un 1% o más este año, el doble que el índice

  
La rentabilidad esperada para una cartera de bonos a nivel mundial ronda el 3,5%, según los índices de Bloomberg. Y, en menos de un mes y medio, algunos fondos activos de renta fija se revalorizan un 1% o más en un año en el que batir a la inflación con este activo será más difícil que en los previos. El Banco de España estima que el IPC se quedará en el 2,1% este año, por lo que se necesita obtener una rentabilidad superior para preservar el poder adquisitivo, que es el objetivo básico de cualquier inversión.

Entre los fondos mejor posicionados para conseguirlo en este inicio de año se encuentra dos, que arrancan con rendimientos superiores al 1,3%. Uno es Lazard Credit Opportunities y otro Santalucía Renta Fija Flexible (ver gráfico). El de Lazard invierte en bonos corporativos y soberanos a escala global, y lo hace con un enfoque flexible que en los últimos diez años se ha traducido en una rentabilidad anualizada del 4,81%. Según la última información disponible en Morningstar, casi la mitad de su cartera está en deuda pública (49,37%), mientras que en la corporativa invierte otro 43,96%.

En el caso del fondo de Santalucía tiene menos track record porque se creó en diciembre del año pasado. También es flexible e invierte en una cartera diversificada por emisores y plazos, con una duración media de entre -5 y 10 años. A diferencia del de Lazard, este tiene un mayor peso en corporativo (62,2% de la cartera), aunque entre sus principales posiciones aparecen varias emisiones de Italia, o incluso de la Unión Europea, que se combinan con bonos de Audax Renovables, Var Energy, Prosus o Bayer. 
 
Miralta SICAV Sequoia es el tercero por rentabilidad en 2026, con un 1,25%. Según explica la gestora en su propia página web, la rentabilidad del fondo se ha visto impulsada principalmente por deuda emergente en divisa local y linkers [un tipo de bono que se ajusta automáticamente a la inflación], así como por convertibles y corporativos con grado de inversión, en paralelo al peor comportamiento del high yield, subordinados y duración en dólar. Con ello, señalan, "la TIR de la cartera se eleva hasta el 3,48% para una duración en el entorno del 5".

Tras este producto siguen AXAWF Euro 7-10 E Cap EUR o LO Funds Euro BBB-BB Fundamental EUR MA, con un 1,18% y un 1,15% en 2026, respectivamente. El resto de fondos que quedan hasta completar la docena logran rentabilidades de entre el 1% y 1,10%
Doce fondos de renta fija ganan ya un 1% o más este año, el doble que el índice 
#28398

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas


Las apuestas de los mejores gestores activos de renta fija para afrontar un año de incertidumbre

  
Diversificación y duraciones cortas. Esta es la receta que plantean los gestores de renta fija con mejores datos de rentabilidad en los últimos cinco años para sortear un entorno de mayor volatilidad en los activos de deuda, donde la prima que paga el crédito se ha reducido y hay que ser, por tanto, más selectivos a la hora de escoger los valores para una cartera conservadora.

Centrarse únicamente en bonos soberanos, como en los últimos años, tampoco es la solución puesto que con la inflación en la zona del euro cercana al 2% y un BCE que parece haber llegado al final del recorte de tipos de interés, el consenso de analistas de Bloomberg sitúa la rentabilidad del Bund alemán en el 3%, un nivel que no alcanzaba desde 2011, lo que podría implicar pérdidas por precio (se mueve en sentido inverso al rendimiento). De ahí que los gestores mantengan la preferencia por los tramos cortos de la curva, los bonos de mayor calificación crediticia sin descartar los de higy yield o los bonos de mercados emergentes, pero con una selección meticulosa. Es el momento más que nunca del bond picking.

Rafael Valera, consejero delegado y gestor de renta fija de Buy & Hold, explica que se encuentran en el rango más alto de toda su historia en cuanto al peso de emisiones de calidad o investment grade. "En B&H Bonds, nuestro fondo insignia, la representatividad de estos bonos ronda el 60% con una yield media de cartera de más del 5% asumiendo una duración de poco más de 3, mientras que en el más conservador B&H Debt, que tiene el 100% de su cartera en emisiones con grado de inversión, la rentabilidad media se sitúa por encima del 3% con una duración media del 1,8. Por lo que se refiere a la parte de high yield de las carteras de nuestros fondos, donde más potencial vemos es en emisiones de empresas vinculadas con el petróleo, el gas y su transporte, como la petrolera de origen sueco Ipco, que goza de un muy bajo endeudamiento y un cupón muy atractivo. Asimismo, aunque ya en menor medida que el año pasado, en ciertos bonos subordinados bancarios, como emisiones del austriaco Erste Bank y de Deutsche Bank. Estos bonos, con riesgos muy analizados y bien recompensados, ayudarán a componer un año más una cartera con rentabilidades muy atractivas en la que, desde luego, también son protagonistas empresas no cíclicas", subraya Valera.
Las apuestas de los mejores gestores activos de renta fija para afrontar un año de incertidumbre 
#28399

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

 
Pierre Verlé, responsable de crédito de Carmignac, cuyo fondo Carmignac Portfolio Credit quedó el año pasado como el más rentables entre los productos más activos de renta fija, apunta al sector financiero y de recursos naturales como "particularmente ricos en oportunidades, así como ciertos nichos seleccionados dentro del crédito estructurado". Verlé apunta que los nuevos emisores en los mercados de bonos también pueden presentar "interesantes ineficiencias" de valoración. "Czechoslovak Group es un buen ejemplo reciente. Líder europeo en defensa, recibió en 2025 una calificación inicial de BB+ pese a su sólido balance y excelentes fundamentos empresariales, mientras que los inversores exigieron una prima frente a créditos con calificaciones similares al acoger su gran emisión inaugural de bonos. Esto representó una oportunidad para comprar bonos de una empresa que, según nuestra evaluación, tiene una calidad crediticia similar a grado de inversión, con una prima muy amplia frente a instrumentos comparables. La reciente salida a bolsa de Czechoslovak Group refuerza esta calidad crediticia, materializando una relación préstamo/valor de mercado cercana al 10%", subraya.

En Lazard se decantan por los bonos corporativos de alto rendimiento, la deuda subordinada financiera y las estrategias flexibles. "Se observa un rendimiento superior al promedio en los sectores de la industria básica, la salud y los servicios comunitarios. Por el contrario, los sectores de tecnología y las telecomunicaciones están registrando un rendimiento inferior al esperado. En high yield, destacan los sectores automovilístico (Antolin, Pasubio, ZF), sanitario (Biogroup, Centrient) y de bienes de consumo (Upfield, Flos)", explican en la firma.

Gabriel Pañeda, director de renta fija de Mutuactivos, comenta que "aunque los fundamentales de empresas y bancos siguen siendo buenos y siempre se puede encontrar valor en emisiones particulares por análisis fundamental, dado el nivel de las primas de riesgo tan estrecho, estamos cómodos con bonos soberanos a corto plazo". En este sentido, en la gestora de Grupo Mutua prefieren los bonos de deuda pública a corto plazo. "Contamos con deuda pública española e italiana. Por ejemplo, recientemente hemos comprado bonos a dos años españoles (al 2,4%) e italianos (al 4,75%). Ambos con vencimiento en 2028", asegura.
Las apuestas de los mejores gestores activos de renta fija para afrontar un año de incertidumbre 
#28400

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Alguien sabe qué está pasando con el fondo Jupiter Merian Global Equity Absolute Return?
Lo tengo en cartera desde hace unos 3 meses (~10% del total) como parte de la parte defensiva/volatilidad baja.
Su objetivo es retorno absoluto (no correlacionado con el mercado) y baja volatilidad, pero desde hace unos días está cayendo con fuerza sin que yo entienda bien por qué.
Sé que su estrategia es neutral al mercado con posiciones long/short y busca proteger en fases volátiles, pero estos descensos recientes me sorprenden y no sé si es simplemente ruido o si hay algo más que está afectando la estrategia. 

¿Alguien más lo tiene? 
¿Alguna idea de si esto es normal dentro de su dinámica de retorno absoluto o si conviene plantearse traspasar y buscar otra cosa?
Gracias!
#28401

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Buenas, 

para mi el problema de estos fondos "neutrales" es que no sabemos cómo están invertidos; están largos y cortos a la vez en muchos países, en todos los sectores, y no sabemos en qué proporción, ni por que están posicionados así. El éxito depende únicamente del acierto de los gestores. Si algo no sale como los gestores tenían previsto, pues perjudica al resultado.

En mi caso, no me suele gustar este tipo de fondos, porque no puedo predecir su comportamiento. Se desconoce su estrategia del momento, en qué están invertidos, cuándo la van a cambiar, por qué motivos, qué riesgos tiene, etc. Esto hace que yo no sepa cómo posicionarme en este tipo de fondos, ni cuándo lo van a hacer bien, ni cuándo lo van a hacer mal. 

Por ejemplo pueden estar largos en europa y cortos en alemania, largos en nike y cortos en adidas. Largos en japón y cortos en el yen japonés. O al revés. Así buscan la neutralidad frente al mercado, al llevar posiciones opuestas. Su posicionamiento consta en que "a" lo va a hacer mejor que "b", independientemente de si el mercado sube o baja. Sin saber cómo están posicionados, es imposible saber qué ha causado esos movimientos.

Saludos
#28402

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Hola Grome,
Por fin has dicho cual es tu Perfil de Riesgo! ¿Porqué todos los que pedís consejo sobre carteras no empezáis por ahí? Como te han dicho otros, es fundamental saber los objetivos, la situación económica básica y el perfil de riesgo para poder dar una opinión (nunca consejo) que no induzca a cometer errores al que la pide.

Por lo que explicas al final, la aversión al riesgo de tu mujer es total; es decir que no toleraría ningun grado de pérdida de la inversión. Siendo así, no debería invertir en Renta Variable donde, por definición, uno debe estar preparado para tener volatilidades anuales (léase pérdidas) del 20% pero que pueden llegar a ser del 50%. 

A menos que tengais cuentas separadas y, aun así, ella acepte que tu cartera tenga estas oscilaciones deberías tener solo Renta Fija conservadora como hasta ahora. Solo si ella aceptara que la cartera global (una o 2 si las teneis separadas) pudiera tener una variabilidad de sus rendimientos del 20% podría ser aconsejable tener una parte de renta variable tipo 50/50. Para ello te aconsejaría entrar lentamente como ya te ha dicho @Anton74.
#28403

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Compra el fidelity S&P500 y ya tienes la cartera, el de Japón ha subido mucho y no lo pondría 
#28404

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Buenas,

lo he dicho por aquí más veces, pero quizás viene bien recordarlo. Ten en cuenta que la política de EEUU prefiere un dólar débil. Si sube el S&P según se debilita el dólar, entonces en euros no ganamos nada.

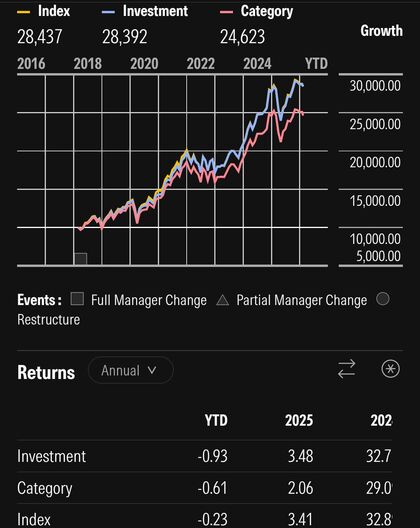
El SP500 el año pasado obtuvo un +3,5% y logró competir con los monetarios euro, se libró por poco de cerrar en pérdidas, este año sigue igual y comienza con pérdidas (-0,9%).

Este es el fondo indexado al SP500 de Fidelity en euros:


Mientras su política sea la del endeudamiento y de una divisa débil, la única forma de sacar rentabilidad sería con un fondo en euros que tenga la divisa cubierta ("hedged").

Si no, en mi opinión, te expones a arriesgar mucho para conseguir con suerte la rentabilidad de un monetario.

Japón es un caso similar, tampoco entraría sin divisa cubierta, porque tiene la mísma política de gasto y endeudamiento que debilita intencionadamente su moneda, al igual que hace EEUU.

Cuando esa política cambie ya tendremos la opción de volver a entrar sin cubrir divisa. De momento en mi opinión no es el caso y pueden pasar muchos años antes de que eso ocurra. Ni siquiera con un potencial cambio de gobierno dentro de 3/4 años se tiene que dar esa situación, ya que hablamos de política de estado que no tiene por que cambiar si alguien gana o pierde las elecciones.

Se ha hablado mucho por aquí sobre cubrir o no divisas, se que hay gente que prefiere no cubrir y que tiene argumentos para ello. En mi opinión, en la situación actual donde buscan una moneda débil, considero que hay que valorar la opción de cubrir divisa, hasta que esta situación política cambie.

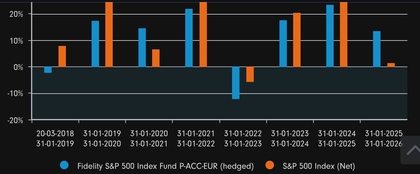
El siguiente gráfico muestra el mismo fondo con divisa cubierta (en azul, a 31 de enero) que obtuvo un +13,4% sobre ese periodo, frente al 1,3% que obtuvo el mismo fondo sobre ese periodo sin cubrir divisa.


Esas rentabilidades (+13%) tampoco son tan espectaculares como para apostar todo ahí, cuando el IBEX y Europa el año pasado obtuvieron rentibilidades en torno al 30% y más, sin riesgo divisa y con menor riesgo geopolítico. A veces no hace falta irse lejos para obtener rentabilidad, lo importante es diversificar. Y sobre eso recuerdo también que el MSCI World lleva casi un 70% de EEUU, y aprox. un 7% de Europa. Por eso yo opto por montar mi propia cartera diversificada donde los pesos están mejor distribuidos.

Saludos
#28405

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Por añadir otra cosa, en los gráficos se aprecia como hasta finales de 2023 no era necesario cubrir divisa, y como la rentabilidad del SP500 era muy buena. Hay que tener en cuenta que con el gobierno actual se han roto las condiciones que se dieron hasta esa fecha y que generaban ese entorno favorable (globalización, cooperación, etc.). Ahora la situación es otra (nacionalismo, conflicto). En ese sentido, no se puede optar por seguir como antes, ya que la geopolítica ha cambiado de forma muy brusca. Tampoco se puede esperar que sin cambios en esa política se vuelva a la situación en la que estábamos hasta hace algo más de un año.

Saludos
#28406

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Pues yo lo decía porque a largo plazo el dolar no creo que se debilite tanto, todo lo contrario. Por eso lo decía, a largo creo que es buena opción 
#28407

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

SAbes donde puedo conseguir el excell para hacer x-ray noperdi y me era muy util. Gracias
#28408

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

Hola, jeje, me río porque si por perder un 1,09% en el año te preocupas, quizás tendrías que hacerte una cuenta en trade republic 2%, o cosas de esas.
También te digo que otros retornos absolutos tampoco ganas en el año.
JPMorgan Funds - Europe Equity Absolute Alpha Fund A (perf) (acc) - EUR LU1001747408
BlackRock Strategic Fds - BlackRock Systematic Asia Pacific Equity Absolute Return Fd D2 EUR Hedged.
Y estos en teoría son los buenos. Si los comprasteis pensando que no ibas a perder mucho, si cae el mercado, compra más.
Una oportunidad de compra es el Baillie Gifford Worldwide Long Term Global Growth Fund, cae un 14%.
Por ahí comentan lo del perfil de riesgo de cada uno, el fondo anterior cayó en 2022 casi un 50%, pero al final siempre gana. Comprar barato.
#28409

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

De ahí también mi segundo comentario, hay un "antes" y un "después" debido al cambio radical de política. En su política actual quieren un dólar débil, no uno fuerte. Con las bajadas de tipos que quieren hacer se debilitará más. 

Saludos
#28410

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

No es una cuestión de asustarse por un -1%.
Es analizar si el fondo está cumpliendo la función defensiva para la que fue incorporado a la cartera.
Un retorno absoluto no se evalúa igual que un fondo direccional.
Por eso planteaba la pregunta.
Agradezco aportaciones técnicas.