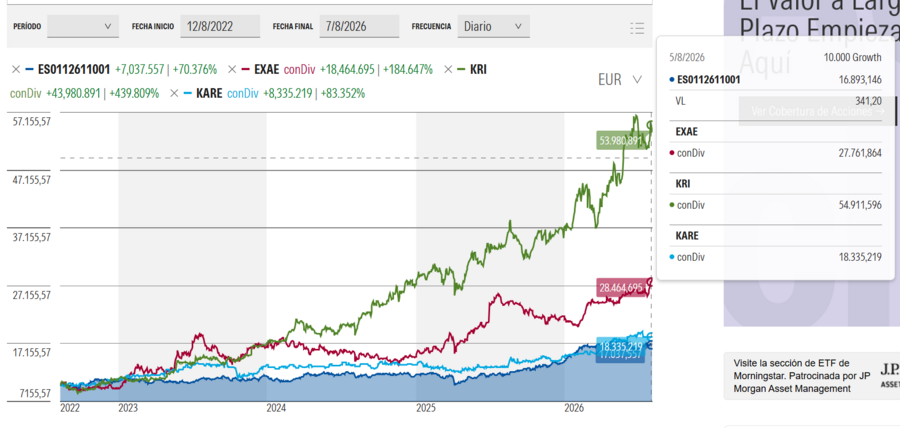
Desde aquel comentario, las tres empresas que mencioné rinden más que Azvalor Internacional y dos de ellas, de hecho, muchísimo más. El que salió de Cobas y lo puso aquí tiene la cuenta a rebosar.
Investing is where you find a few great companies and then sit on your ass - C.M
#17208
Re: AzValor Internacional: seguimiento y opiniones
También pueden montar un paraíso hembrista.
#17209
Re: AzValor Internacional: seguimiento y opiniones
Buenas,
Siguiendo con el ejercicio de cruzar las carteras que las gestoras value publican en la CNMV, le miré las tripas a Azvalor Internacional en el último informe (1S 2026, cierre 30/06). Aviso de partida: como sabéis, en torno a un 20% va en el saco de "resto renta variable exterior" sin desglosar, así que esto es lo que publican nominalmente — pero ya da una foto clara.
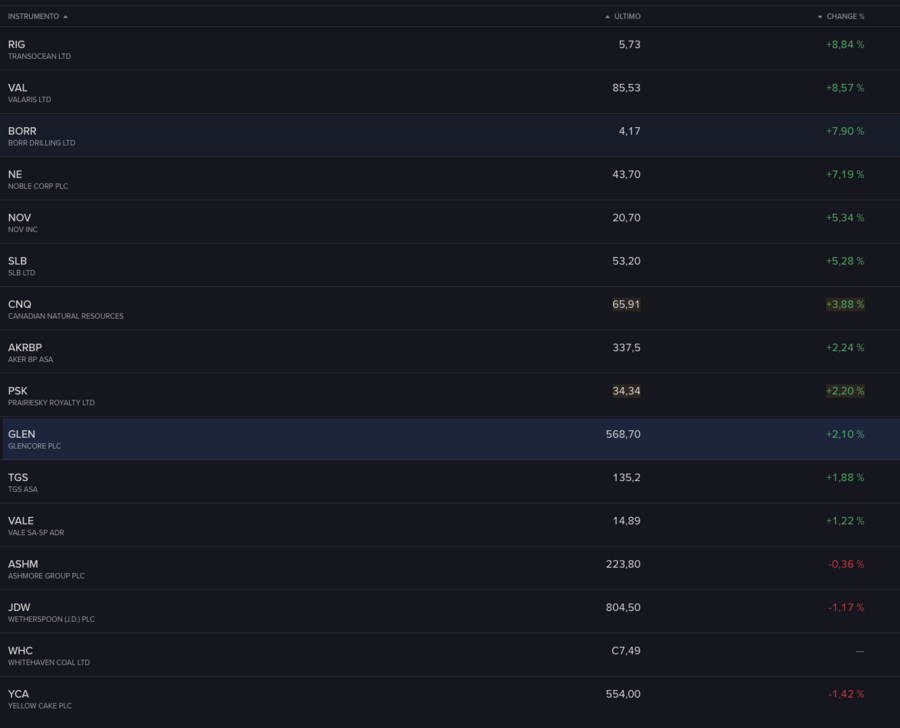
Lo que salta a la vista es la concentración en perforación offshore y servicios petroleros:
Y la pata de materias primas: PrairieSky 5,03%, Glencore 4,95%, Canadian Natural 3,19%, Whitehaven Coal 3,07%, Yellow Cake (uranio) 2,99%, Vale 2,12%.
Juntando servicios/perforación + E&P + minería, el grueso de lo revelado va a lo mismo. La apuesta al ciclo de crudo/materias primas de siempre, muy concentrada.
Un detalle de cruzar con otros value patrios: Borr Drilling no es solo cosa de Azvalor, Cobas también la lleva (Azvalor 4,08% / Cobas 2,11%). La tesis de perforación offshore la comparten dos casas.
A los que lleváis el fondo y os sabéis la cartera de memoria: ¿os sigue compensando la concentración en el ciclo del Brent a estos niveles, o es demasiado huevo en una cesta?
La mayor parte de los Servicios de O&G que llevamos en cartera NO dependen del precio del Brent (siempre y cuando se mantenga en unos rangos razonables).
Espero que roten las offshore drillers de USA (no están baratas) hacia las offshore drillers de Noruega donde encontrarte FCF % anuales del 15% - 20% asegurados por contratos durante 3 años va a ser la norma. Y cotizando a la mitad de múltiplo que las americanas.
Freedom is driven by determination
#17214
Re: AzValor Internacional: seguimiento y opiniones
El ciclo de offshore tiene ahora una pinta excepcional.
Veo muy probable que los rates de alquiler superen los máximos de ciclos anteriores y que adicionalmente el ciclo se extienda más años (más allá de 2029). Básicamente no habrá plataformas disponibles en el mercado.
Convencido que veremos precios sorprendentes dado que el backlog de las empresas va engordando y los FCFF estimados comienzan a representar una parte enorme de los EVs de las offshore drillers.
Freedom is driven by determination
#17215
Re: AzValor Internacional: seguimiento y opiniones
Pues si morningstar no está mal, "solo" un 2% de subida.
Saludos.
#17216
Re: AzValor Internacional: seguimiento y opiniones
La subida de los fondos de Azvalor fue relevante y más que debería serlo, para no perder poder adquisitivo con la subida del 80% de la luz y el 50% del gas: