Leo atentamente esto que pones y quisiera saber como interpretáis esto de que los intereses se devengan anualmente y se pagan en la cuenta Raisin, si veo lo de interés compuesto entre paréntesis pero y si se trata de un depósito que va pagando año a año?
Espero con interés vuestra respuesta. Muchas gracias a todos.
En todos los depósitos de interés compuesto, se paga anualmente dentro del depósito, así lo verás en el saldo del depósitoy hay que declararlo anualmente en la declaración de la renta.
Salvo en el famoso banco belga, ahora llamado Bank B, que no te integra (*) los intereses anualmente, sino todo al final.
(*) para los nuevos foreros: lo integra en el saldo del depo, no en la cuenta
No sé si esta respuesta va en alusión a mi post anterior, esto que pones lo tengo claro, pero en el caso de este nuevo banco me refiero a si se pagan en la cuenta Raisin directamente y se pueden retirar o disponer de ellos no en la cuenta del depósito, aparezcan o no.
"depósito que va pagando año a año?" "se pueden retirar o disponer de ellos no en la cuenta del depósito, aparezcan o no"
Es difícil entender tus 2 mensajes. En Raisin hay 3 tipos de depósitos: - Simple: Cobro de intereses en el vencimiento en la cuenta Raisin. Declaración renta en el vencimiento. - Compuesto: Cobro anual dentro del depo sin poderse retirar. Declaración renta anual. - BankB: Cobro de intereses en el vencimiento en la cuenta Raisin. Declaración renta en el vencimiento. Se paga calculando como compuesto pero se hace en el vencimiento.
Claro, claro, ... Se tendrá que reclamar pero deberían haber aclarado ese punto y lo han pasado por alto a conciencia. Dando por hecho que se queda un dinero atrapado en cuenta y hasta que no termine SU proceso de actualización (o lo que quieran realizar) el cliente tiene que estar expectante siendo parte afectada por causa ajena.
Me ha decepcionado la entidad con este aviso que solo le favorece a ella y no protege al cliente.
Yo también le tengo tirria al BSan (con fundamento, me han hecho perrerías que me ha costado mucho tiempo arreglar), pero con Open estaba muy a gusto desde hace más de una década. Eso si, ahora con tanto rollo con las inmediatas el idilio está llegando a su fin, me parece a mi.
El interés compuesto se basa en que los intereses a su vez generen nuevos intereses. Si nos dejan retirarlos cada año, ya podemos olvidarnos del interés compuesto.
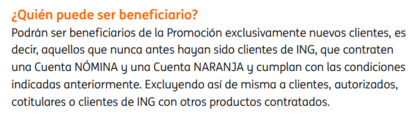
El problema es que aunque cierres cuenta (si la cierras pensando en volver a abrirla en un futuro), INJeta ya no te va a considerar nuevo cliente para futuras promociones.
Pues yo fui cliente, y cerré la cuenta naranja debe hacer unos 3 años. Hace unas semanas he vuelto y he podido acogerme al deposito de bienvenida del 4%/3 meses. No he tenido ningún problema.
Eso no es lo normal, aunque no es lo mismo un depósito que una promoción nómina.
También hace unos meses a los clientes INJeta nos dejo contratar el depósito a 3 meses al 4% y aún no salimos de nuestro asombro.
Es verdad que en alguna de las últimas promos si que hubo algún compañero que aunque ya había sido cliente comentó que le permitieron participar, pero en las bases de esta pone muy claro que solo es para nuevos clientes y especifica que estos son los que nunca antes hayan sido clientes de ese banco.
A no ser que el vecino Jose cambie de opinión respecto a lo que se considera nuevo cliente, no se podrá obtener el incentivo si ya has sido cliente de INJeta, da igual que fueras cliente hace 1 año que hace 20 años.