Acceder

¿Cómo veis OHL?

11,7K respuestas
¿Cómo veis OHL?
¿Cómo veis OHL?

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Obrascon Huarte Lain OHLA · Mercado Continuo
0,37 € +1,82 % sube
Ver la acción
Página
1.482 / 1.485
#11849

Re: ¿Cómo veis OHL?


*La operación, adelantada por el medio económico checo e15.

Primero se publica en el medio extranjero y luego cuando se dan cuenta ya sacan el comunicado en la CNMV y en la propia web de la empresa. Aquí se ve que los tiempos los manejan como les da la gana y siempre tienen alguna excusa para comunicar ahora que se tiene que reunir el consejo. A ver cómo de difícil era tomar esa decisión y cuándo es que se acaba de reunir para tratar el asunto. Si es la distancia es un problema que se reúnan telemáticamente y de urgencia que el horno no está para bollos. 


Se está hablando de

Obrascon Huarte Lain OHLA · Mercado Continuo
#11850

Re: ¿Cómo veis OHL?

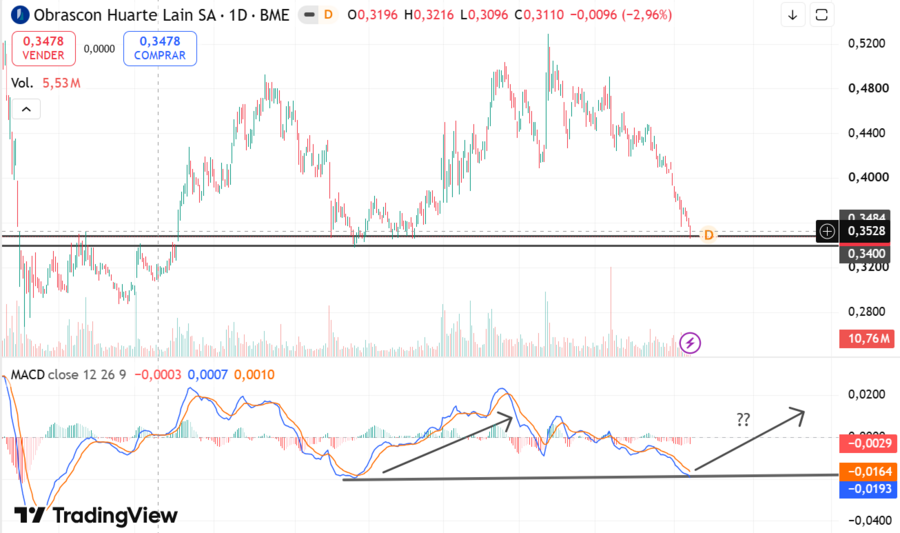
Pues es ahora o nunca, para el que este pensando en comprar, pq como pierda estos niveles no  lo quiero ni pensar, yo si rebotara desde estos niveles aún me lo pensaría..........
Venga Saludos!!
#11851

OHLA confirma que busca comprador para su filial checa y que cuenta ya con "diversas muestras de interés"

 
El grupo OHLA ha confirmado este lunes que ha iniciado los trámites para la venta de su filial checa, OHLA ZS, por la que ha recibido ya "diversas muestras de interés".

En una comunicación a la Comisión Nacional del Mercado de Valores (CNMV), la empresa controlada por los hermanos Amodio ha precisado que en el primer trimestre de este año inició un proceso ordenado de prospección del mercado para la venta de su filial checa, contratando para ello asesores externos.

Según ha publicado el medio checo 'e15', OHLA está siendo asesorada para esta posible operación por el grupo bancario francés Société Générale y su filial checa Komercní Banka.

De acuerdo con la comunicación remitida por OHLA a la CNMV, el grupo afirma que esta posible venta se enmarcaría en sus objetivos de reducir el apalancamiento y mejorar su situación financiera.

"Tan pronto como el consejo de administración de la compañía adopte un acuerdo firme de venta se comunicará al mercado", ha añadido el grupo.

Según destaca el medio 'e15', la filial checa de OHLA es la quinta mayor empresa constructora de la República Checa por ingresos, de acuerdo con el último análisis publicado por el Ministerio de Industria y Comercio para 2024.

Tras confirmar que ha puesto a la venta su filial checa, los títulos del grupo de construcción e infraestructuras caían un 2,3% en la Bolsa española a las 14.46 horas, hasta intercambiarse a 0,3514 euros por acción 

#11852

Re: ¿Cómo veis OHL?

#11853

Re: ¿Cómo veis OHL?

Pues si, vamos a ver si hace pronto suelo y para arriba,de momento no me fío 😮🤔
#11854

Re: ¿Cómo veis OHL?

Los bonistas van a aceptar seguro,la empresa va de maravilla, ahora toca hacer ver lo que no es,lo interesante es que podremos comprar bien de precio, después solo la paciencia será la clave, subirá a saco 💪👍
#11855

Re: ¿Cómo veis OHL?

 
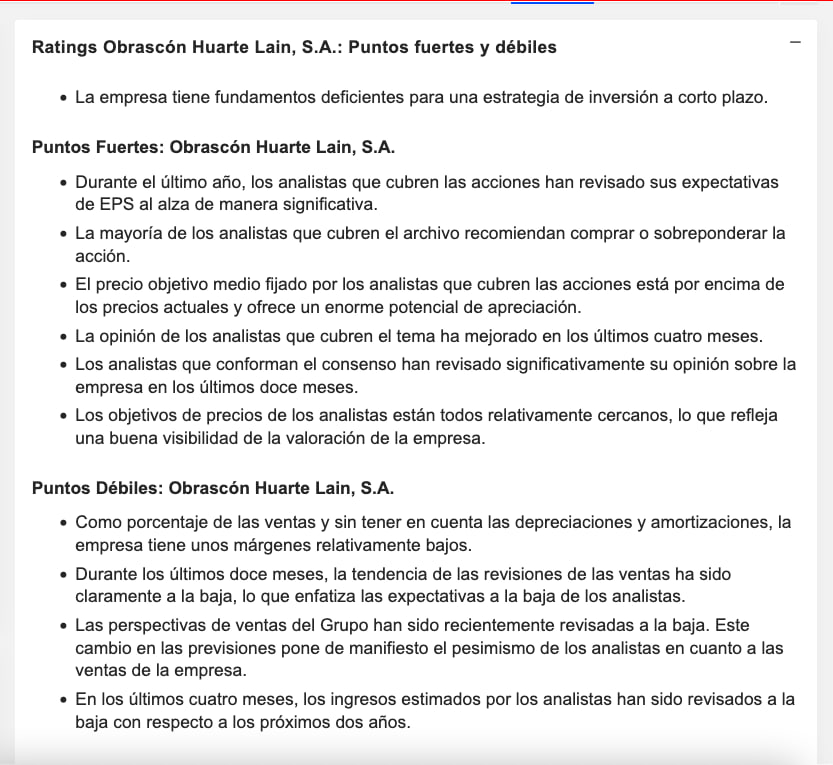
OHLA sigue siendo un valor de alto riesgo dentro del sector constructor, aunque con signos de estabilización operativa. La acción cotiza en torno a los 0,35 euros, lejos de los máximos del año cerca de 0,53 euros, y la capitalización se sitúa por debajo de los 500 millones. El mercado sigue penalizando la deuda residual, los litigios y la necesidad de seguir ajustando el balance. 

En el primer semestre de 2026 la compañía volvió a beneficios, aunque de forma muy moderada (0,5 millones de euros), lastrada por el impacto de un litigio en Estados Unidos. El EBITDA recurrente mejoró de forma clara y los márgenes de construcción se situaron en niveles más sanos, cerca del 7%. La cartera de pedidos se mantiene sólida, por encima de los 8.000 millones, y la compañía reitera objetivos de ventas por encima de 4.100 millones y EBITDA superior a 215 millones para el conjunto del año. 

La estrategia se centra en reducir apalancamiento, rotar activos no estratégicos (está explorando la venta de la filial checa) y potenciar mercados como Estados Unidos. La generación de caja operativa ha mejorado y la liquidez se ha reforzado. Aun así, el grupo arrastra restricciones de los bonos reestructurados, un coste de deuda elevado y la amenaza de nuevos litigios (como el reciente de Catar). La refinanciación de esa deuda sigue siendo uno de los puntos críticos. 

En resumen, OHLA muestra avances en márgenes, cartera y disciplina financiera, pero el tamaño reducido del beneficio y los riesgos de balance mantienen la cotización muy volátil. Para perfiles especulativos con tolerancia al riesgo puede tener sentido si se ejecuta bien el plan de desapalancamiento y se desbloquean los contratos clave. Para inversores más conservadores, la incertidumbre sobre la deuda y los litigios sigue siendo un lastre importante. 

#11856

Re: ¿Cómo veis OHL?

A pesar de todo esto, me parece un valor muy interesante. Cotiza a un precio ridiculo actualmente por la inseguridad que genero a la bolsa todo el tema del juicio, pero tiene caja y puede afrontar la deuda sin problema.

Valor para estar en el largo plazo pero tambien para buscar un 15-20% rapido en las próximas semanas