HIGIENE, RUIDO Y ANTIFRAGILIDAD: ELEGIR SIN PREDECIR
Hay dos tragedias en la vida. La primera es no conseguir lo que el corazón desea; la segunda, conseguirlo. George Bernard Shaw (Hombre y superhombre)
Existen dos maneras fundamentales de errar al juzgar. Una es tener un sesgo sistemático y desviarse siempre hacia el mismo lado. La otra (mucho más común, insidiosa y peligrosa en los mercados) es tirar cada día hacia un sitio distinto sin darnos cuenta.
El premio Nobel Daniel Kahneman denominó a este fenómeno “ruido”. Es el error invisible que más capital y rentabilidad destruye a largo plazo.
1. La higiene de las decisiones: Donde hay juicio, hay ruido
Como dejó asentado Kahneman: «dondequiera que haya juicio humano, hay ruido».
No hablamos de desacuerdos ideológicos o metodológicos entre analistas. Hablamos de la misma persona, disponiendo exactamente de la misma información, juzgando el mismo caso un lunes por la mañana y un viernes por la tarde, y emitiendo dos veredictos sensiblemente distintos.
Mecanismos psicológicos de distorsión
Asimetría emocional por falta de información: Cuando disponemos de pocos datos, nuestro cerebro rellena las lagunas mediante la emoción. Si la primera impresión es favorable, nos volvemos exuberantes; si es desfavorable, nos tornamos catastrofistas. La asimetría es puramente emocional. Sin embargo, conforme entra información objetiva, fiable y bien argumentada, esa asimetría se aplana y los juicios convergen.
Ruido de escala: Muchas divergencias no surgen porque dos inversores discrepen en el fondo sobre la calidad de un negocio, sino porque utilizan la escala de medición de forma distinta. Dos analistas pueden compartir la misma visión sobre una empresa y, sin embargo, uno asignarle un 6 y otro un 8. La discusión subsiguiente suele ser una pérdida de tiempo sobre la regla utilizada, no sobre el objeto medido.
Trampa de la retrospectiva: “En retrospectiva podemos entender con facilidad los acontecimientos, aunque no hayamos sido capaces de predecirlos”. Una vez conocido el desenlace, la narrativa histórica se autoexplica sola. La apuesta arriesgada que salió bien se etiqueta como genialidad; la que salió mal, como imprudencia. Confundimos el proceso con el resultado.
La paradoja del liderazgo y la higiene decisional
Frente a este escenario, Kahneman no propone buscar genios con intuición sobrehumana, sino aplicar higiene de las decisiones. Del mismo modo que un médico no se lava las manos porque vea bacterias a simple vista, sino por un estricto protocolo preventivo, el inversor sensato no decide mejor por ser más listo, sino por contar con un protocolo que limpia el ruido antes de actuar.
Esto exige resolver la paradoja del liderazgo. El mercado y las organizaciones suelen recompensar al líder dogmático, firme y con certezas inquebrantables porque transmite una falsa sensación de seguridad. No obstante, la evidencia demuestra que los menores márgenes de error los consiguen quienes mantienen “la sombra de la duda”, aplican auditorías del ruido (evaluando casos de forma independiente) y aprovechan la sabiduría de la multitud mediante el promedio de juicios descorrelacionados.
El motor neurobiológico: La dopamina frente al aquí y ahora
Nuestro cerebro por naturaleza es ruidoso, aquí entra en juego la dopamina. La dopamina no es la molécula del placer presente, sino la molécula de la expectativa, del deseo y del futuro imaginado.
Ante la falta de información, la dopamina proyecta fantasías y modifica nuestra escala de valoración día a día. Mientras Kahneman mide objetivamente el ruido, la dopamina es el motor biológico que lo produce. Esto reconecta con la advertencia de Shaw: la primera tragedia es la dopamina desbocada persiguiendo la expectativa (dopamina alta); la segunda es la caída dopamínica tras alcanzarla, que nos obliga a buscar un nuevo estímulo e incurrir en mayores riesgos.
2. Lo importante: Primero no romper
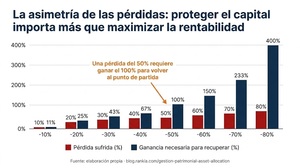
El núcleo de una estrategia de inversión sólida no consiste en adivinar el futuro, sino en reducir la vulnerabilidad del sistema.
El primer paso para llegar a la antifragilidad consiste en reducir lo desfavorable; por decirlo de otro modo, consiste en reducir la exposición a Cisnes Negros negativos y dejar que la antifragilidad actúe por sí sola. Los hombres de negocios suelen pasar por alto esta fragilidad debida a la dependencia del camino porque se han formado en una manera de pensar estática y tienden a creer que su principal misión es generar beneficios, y que la supervivencia y el control de riesgo son algo que, quizá, se deba tener en cuenta: no ven que la supervivencia es más prioritaria que el éxito. Nassim Nicholas Taleb (Antifrágil)
La imagen central de Taleb lo resume con maestría: «El viento apaga una vela y aviva el fuego». El mismo evento externo (el viento o la volatilidad) produce efectos opuestos según la naturaleza del objeto: Lo frágil (la vela): Sufre o se destruye ante el desorden y la volatilidad. Lo robusto: Simplemente lo resiste sin alterarse.
Lo antifrágil (el fuego): Se beneficia del desorden y prospera al verse expuesto a las crisis.
La clave operativa es abandonar la obsesión por predecir el "riesgo" (que es un concepto especulativo y dopamínico) para evaluar la fragilidad, que es un atributo descriptivo y observable en los balances. se trata de no adivinar qué Cisne Negro aparecerá; preguntarse simplemente: si la crisis llega hoy, ¿esta estructura se rompe? A largo plazo, lo que no sea antifrágil o robusto perecerá con toda seguridad.
3. Filtro para elegir: ¿Vela o fuego?
En lugar de predecir cotizaciones, aplicamos un protocolo de higiene decisional estructurado en cuatro preguntas clave:
¿Sobrevive de forma autónoma? Caja neta positiva, sin vencimientos de deuda abultados y sin necesidad de acudir a ampliaciones de capital en momentos de pánico crediticio.
¿Sobrevive de forma autónoma? Caja neta positiva, sin vencimientos de deuda abultados y sin necesidad de acudir a ampliaciones de capital en momentos de pánico crediticio.
¿Aprende y se adapta rápido y barato? Lotes pequeños, flexibilidad operativa y capacidad de probar y corregir con coste limitado.
¿Hay fundadores o familias gestoras con una parte sustancial de su patrimonio invertido en el propio negocio?
¿Posee efecto Lindy? Décadas de trayectoria demostrada donde cada crisis superada ha reforzado su posición competitiva.
Análisis detallado de compañías bajo el filtro
Inditex: El fuego por definición
La moda tradicional opera como una vela: diseña colecciones en Asia seis meses antes y reza para que se vendan. Si falla la predicción, el exceso de inventario destruye el negocio. Inditex opera como un fuego: diseña volúmenes pequeños, produce en cercanía (España, Portugal, Marruecos, Turquía), prueba en tienda en 15 días y solo repone masivamente lo que el cliente ya ha comprado.
Si se equivoca, pierde una tirada insignificante; si acierta, repone en 48 horas a más de 5.800 tiendas y canal online en 200 países. Es opcionalidad pura. Cuenta con una posición de caja neta superior a los 10.000 millones de euros, deuda cero y una altísima alineación de intereses con Amancio Ortega controlando el 59% del capital. No necesita predecir la moda; necesita no romperse si se equivoca.
Nestlé: La solidez predecible que no se rompe
Con 157 años de efecto Lindy, Nestlé no destaca por la espectacularidad de sus titulares, sino por su arquitectura de supervivencia. No depende del éxito de un único producto, sino que gestiona más de 2.000 marcas esenciales en categorías defensivas (café, comida para mascotas, agua, nutrición infantil).
Si una categoría sufre, las otras 1.999 sostienen el conjunto. Además, su elevado poder de fijación de precios le permite trasvasar la inflación al consumidor final sin resentir de forma crítica sus volúmenes. Su ritmo lento en bolsa no es un defecto; es el precio de la supervivencia. Puntúa con la máxima nota en estabilidad de caja y trayectoria Lindy.
L'Oréal: El consumo aspiracional con "efecto pintalabios"
A diferencia de los bienes de lujo extremo (bolsos de miles de euros), L'Oréal se posiciona en el consumo aspiracional de 15 a 40 euros. En épocas de recesión se activa el denominado efecto pintalabios: el consumidor pospone las grandes compras pero mantiene los pequeños consumos de cuidado personal y belleza.
Suma 110 años de historia Lindy, 36 marcas globales complementarias (desde farmacia con La Roche-Posay hasta supermercado con Maybelline) y destina cerca de 1.000 millones de euros anuales a I+D. Si un lanzamiento falla, hay otros 500 en marcha. La familia Bettencourt mantiene más del 30% del capital, aportando estabilidad estratégica y baja exposición al ruido de corto plazo.
Visa: El peaje inmune al riesgo de crédito
Visa no es un banco comercial. Un banco es estructuralmente frágil porque presta dinero y asume riesgo de morosidad en las crisis. Visa no presta dinero ni asume riesgo crediticio; funciona como una autopista digital que cobra un peaje de centavos sobre más de 700 millones de transacciones diarias.
Si la inflación incrementa los precios un 10%, Visa recauda un 10% más de forma automática sin asumir costes adicionales. Su modelo opera con caja neta, márgenes operativos superiores al 50% y ausencia total de inventario. Su principal escudo es un efecto red masivo impulsado por más de 4.300 millones de tarjetas en circulación.
Conclusión: Salir del ciclo del ruido
Volviendo a George Bernard Shaw, el inversor frágil vive atrapado en las dos tragedias del deseo: sufre cuando no consigue la rentabilidad inmediata que esperaba (tragedia 1: dopamina alta persiguiendo la expectativa) y, cuando logra un acierto, necesita incrementar la apuesta para sostener la emoción (tragedia 2: insatisfacción recurrente y necesidad de más estímulo). Este es el círculo vicioso del ruido.
El inversor antifrágil entiende estas trampas psicológicas y sale del juego predictivo. No busca acertar la dirección del mercado de mañana ni persigue la euforia del momento. Establece protocolos de higiene decisional, prioriza la supervivencia del capital y selecciona empresas diseñadas para que la volatilidad y el desorden jueguen a su favor.
Recordando la máxima de Nassim Taleb: la supervivencia es más prioritaria que el éxito.
Ante cualquier activo, lo importante no es adivinar si subirá mañana. Es preguntarse con objetividad: ¿es una vela o es un fuego cuando empiece a soplar el viento?