
#2416
#2417
Re: Laminar Pharmaceuticals
Hola a todos.
Sin muchas novedades en este nuevo correo.
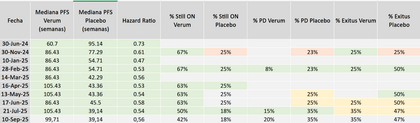
La PFS se mantiene estable (en realidad empeora un poquito) en experimental. Se ha modificado un poquito porque un paciente ha progresado y ha pasado a la columna de PD.
La cifra actual duplica muy ampliamente el PFS de la Temozolomida, así que es un dato muy esperanzador.
En cuanto a la OS, nos mantenemos sin datos. Entiendo que son datos muy inmaduros y la empresa no querrá avanzar información pública en ese aspecto aún. Es necesario que ese dato destaque versus Temozolomida para que el estudio sea confirmatorio. Es una pata vital del ensayo y en algún momento tendrán que facilitar info.
En cuanto a los eventos de exitus,no podemos más que elucubrar sobre cuando se producirán porque no sabemos nada de los no-metilados. Imagino que debemos estar cerca de las 90 ya...y que antes de final de año las alcanzaremos.
Nos mantenemos a la espera con paciencia.
Saludos!
#2418
Re: Laminar Pharmaceuticals
Gracias Rey y Manco por los comentarios, esperaba ir mejorando en la PFS verum y en seguir bajando el Hazard-Ratio.
Haciendo memoria creo que pactaron con la EMA un Hazard- Ratio pero ahora no recuerdo el dígito. Pablo en la última entrevista lo comento y estaba por encima del 0.54. No sé si alguno lo recuerda?
Haciendo memoria creo que pactaron con la EMA un Hazard- Ratio pero ahora no recuerdo el dígito. Pablo en la última entrevista lo comento y estaba por encima del 0.54. No sé si alguno lo recuerda?
#2419
Re: Laminar Pharmaceuticals
Gracias manco . Pero los datos deben de empezar a ser ya maduros febrero está a la vuelta de la esquina. Según se ve en la columna seguimos aproximadamente con 70 , no han cambiado mucho y la empresa también me lo ha dicho . Por lo que 20 en tres meses ahora me parece rápido . Pero dos meses en un periodo de 15 que es el actual de supervivencia me parece mucho para que no hayan cada vez más diferencias. Que os parecen los 600000eur entiendo que es para otro proyecto pero también para el lam …
#2420
Re: Laminar Pharmaceuticals
#2421
Re: Laminar Pharmaceuticals
#2422
Re: Laminar Pharmaceuticals
Alguien puedes explicarme esto y para qué sirve empezar otro estudio en fase 1. Con el diverso que vale .
un proyecto de colaboración público-privada por un total de 957.395,73 euros. De estos, 616.026,55 euros corresponden a Laminar. El proyecto tiene por título: “Desarrollo de formulación innovadora para lípidos bioactivos administrados por vía oral: caso base LAM561 en el tratamiento de glioblastoma – FORMULAM561”. Consiste en desarrollar varios prototipos de formulación en los que se mejoren las características de palatabilidad para posteriormente realizar estudios farmacocinéticos en un estudio clínico de fase I incluido en el proyecto.
un proyecto de colaboración público-privada por un total de 957.395,73 euros. De estos, 616.026,55 euros corresponden a Laminar. El proyecto tiene por título: “Desarrollo de formulación innovadora para lípidos bioactivos administrados por vía oral: caso base LAM561 en el tratamiento de glioblastoma – FORMULAM561”. Consiste en desarrollar varios prototipos de formulación en los que se mejoren las características de palatabilidad para posteriormente realizar estudios farmacocinéticos en un estudio clínico de fase I incluido en el proyecto.
#2423
Re: Laminar Pharmaceuticals
Muy buenos resultados y cada vez más cerca de una aprobación si más no condicional.
Hablamos de 99,71 semanas de progresión libre vs 39,14 sin ningún efecto secundario reportado.
Vamos, no hay que ser oncólogo ni Venture Capital para intuir que cada vez estamos más cerca de ver un nuevo blockbuster en oncología. Solo hay que darle al ChatGPT con un poco de ganas...
Hablamos de 99,71 semanas de progresión libre vs 39,14 sin ningún efecto secundario reportado.
Vamos, no hay que ser oncólogo ni Venture Capital para intuir que cada vez estamos más cerca de ver un nuevo blockbuster en oncología. Solo hay que darle al ChatGPT con un poco de ganas...
#2424
Re: Laminar Pharmaceuticals
En oncología, no existe ningún fármaco conocido que haya logrado duplicar la supervivencia libre de progresión (PFS, por sus siglas en inglés) sin generar ningún efecto secundario.
Esto se debe a varios puntos clave:
- ⚖️ Relación eficacia-toxicidad: Los fármacos oncológicos suelen actuar sobre procesos celulares fundamentales para el crecimiento tumoral, pero también pueden afectar células normales de rápido recambio. Por eso, aunque sean eficaces, casi siempre provocan algún grado de toxicidad (hematológica, gastrointestinal, cutánea, etc.).
- 🧪 Incluso terapias dirigidas e inmunoterapia: Medicamentos considerados “más selectivos” (como inhibidores de tirosina-quinasas, anticuerpos monoclonales o inhibidores de puntos de control inmunitario) han mostrado mejoras importantes en PFS en varios tipos de cáncer, pero todos reportan efectos adversos, aunque a veces son leves o manejables.
- Ejemplo: inhibidores de EGFR en cáncer de pulmón pueden duplicar PFS frente a quimioterapia convencional, pero provocan erupciones cutáneas, diarrea, etc.
- Ejemplo: inhibidores de PD-1/PD-L1 en melanoma o cáncer de pulmón prolongan PFS y supervivencia global, pero pueden inducir toxicidades inmunomediadas.
- 📊 Ensayos clínicos: Los criterios regulatorios exigen reportar cualquier evento adverso observado; hasta los medicamentos que los pacientes toleran muy bien suelen tener al menos un pequeño porcentaje de reacciones (grado 1-2) notificadas.
🔹 Resumen: Hasta hoy, no hay reportes de un fármaco oncológico que duplique la PFS y tenga tasa de efectos adversos de 0%. Los avances buscan lograr una mejor relación beneficio/riesgo, minimizando la toxicidad sin eliminarla por completo.
#2425
Re: Laminar Pharmaceuticals
Vamos a desglosarlo paso a paso de forma conceptual y aproximada para que veas el orden de magnitud del impacto, sin dar cifras exactas confidenciales, pero sí un razonamiento económico claro:
🧠 Contexto clínico y de mercado:
- Carcinoma con metástasis cerebral: aparecen sobre todo en cáncer de pulmón, mama, melanoma, riñón, etc.
- Aproximadamente, entre 20–40% de los pacientes con cáncer avanzado desarrollan metástasis cerebrales a lo largo de su enfermedad.
- La supervivencia actual suele ser corta (meses), y las opciones de tratamiento sistémico son limitadas; por eso hay una alta necesidad médica no cubierta.
💊 Supuesto: Nuevo fármaco hipotético
- Duplica la supervivencia libre de progresión (PFS).
- Sin efectos adversos → gran atractivo para médicos, pacientes y aseguradoras.
- Se administra a 50% de los pacientes con carcinoma con metástasis cerebral.
Esto implicaría:
- Alta tasa de adopción clínica: los oncólogos suelen adoptar rápidamente terapias con mejoras claras en eficacia y seguridad.
- Mayor duración de tratamiento, ya que los pacientes viven más tiempo sin progresión.
- Aumento del precio justificable por el valor clínico aportado (los precios de terapias oncológicas innovadoras suelen ir desde decenas hasta cientos de miles de USD/año).
💰 Comparación con Keytruda (pembrolizumab)
- Keytruda es uno de los fármacos oncológicos más vendidos del mundo (≈ US$25.000 millones anuales en ventas globales).
- Sus indicaciones son amplias (melanoma, pulmón, riñón, cabeza y cuello, etc.) y sigue en expansión.
Si el nuevo fármaco:
- solo se dirige al subgrupo con metástasis cerebrales, pero consigue penetrar un 50% de ese segmento,
- y dado que este grupo representa una fracción significativa pero no mayoritaria del total de pacientes con cáncer avanzado,
entonces podríamos estimar un mercado objetivo inicial de decenas de miles de pacientes por año solo en EE. UU., y varios cientos de miles a nivel mundial. 📈 Impacto económico estimado (orden de magnitud):
- Si el precio es comparable al de Keytruda (~US$150.000/año/paciente)
- Y se trata, por ejemplo, a 100.000 pacientes/año (solo un escenario posible)
→ Ingresos brutos ≈ US$15.000 millones/año 🔹 Esto colocaría al fármaco cerca del nivel de Keytruda (aunque algo por debajo), a pesar de tener una indicación más limitada, por el alto valor terapéutico y rápida adopción. ⚠️ Consideraciones clave
- El mercado real dependería de: prevalencia exacta, duración del tratamiento, precio aprobado por pagadores, competencia, y evidencia a largo plazo.
- Aun así, un fármaco que duplica PFS sin toxicidad sería disruptivo y probablemente:
obtendría aceleración regulatoria,- desplazaría otros tratamientos existentes,
- y podría expandirse a líneas más tempranas de tratamiento → aumentando aún más su mercado potencial.
#2426
Re: Laminar Pharmaceuticals
#2427
Re: Laminar Pharmaceuticals
Carla, creo que tu optimismo es desmesurado. No es que no pueda a llegar a ser lo que dices, pero hoy no lo parece. Creo que nadie a di ho que no haya efectos secundarios, sino que son tolerable y leves por el momento, es decir, no son el 0%.
Por otra parte, la valoración objetiva de la emprea ha bajado, y eso no considero que sea bueno, ya que hay más datos y evidencias de lo que puede pasar.
Saludos
Por otra parte, la valoración objetiva de la emprea ha bajado, y eso no considero que sea bueno, ya que hay más datos y evidencias de lo que puede pasar.
Saludos
#2428
Re: Laminar Pharmaceuticals
Buenos días, como a nivel científico carezco de conocimientos para valorar el punto en el que nos encontramos y las posibilidades que apunta Carla, quería ceñirme al tema económico de la valoración empresarial.
Que nos digan que una empresa ha hecho una valoración independiente de otra, no quiere decir nada, pues sin saber la .metodologia de cálculo, el objetivo de la misma, la verdad es que es un dato ilusionante ya que todos entramos en el capital con un precio medio inferior y así vemos que nos revalorizado. Pero hasta ahí, no más.
La única valoración es la compra de participación o de derechos de comercialización o de alguno de los elementos claves para proyectar una cifra de negocio y una cuenta de resultados; y eso todavía no se ha producido.
Además aunque esa valoración sea dentro de una Due Diligence, ( no nos dirían el objetivo de la misma por confidencialidad) pero os aseguro que es diferente si eres el comprador o el vendedor.
Resumiendo que las valoraciones son relativas, no objetivas y no queda más que esperar a los hechos económicos que esperamos se produzcan antes del 26
Salud2
#2429
Re: Laminar Pharmaceuticals
#2430
Re: Laminar Pharmaceuticals
Yanico estás confundiendo términos.
La columna de la derecha nos muestra el % de exitus en pacientes metilados. Hay que tener en cuenta que metilados ya dijimos que son en torno al 40% de la muestra total; es decir que esas columnas no muestran el total de exitus del estudio (metilados+ no-metilados).
Desconocemos las cifras de no-metilados en cuanto a exitus y así es imposible saber en qué punto están.
¿La empresa te ha confirmado recientemente que todavía siguen con 70 exitus?
Un saludo.