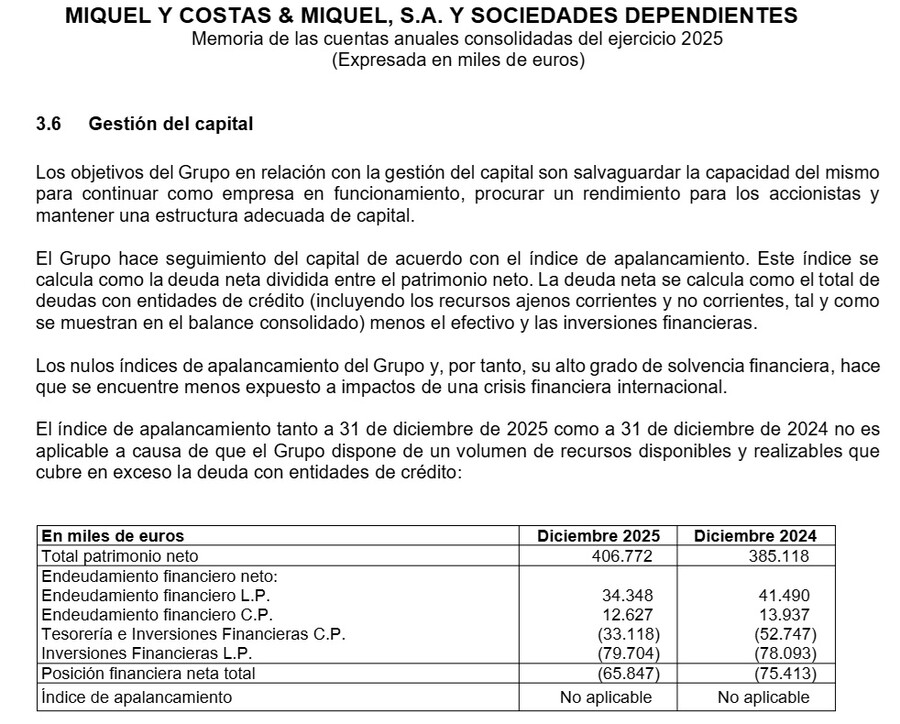
El cálculo de la deuda neta se puede realizar desde distintos puntos de vista. Si te fijas los Activos Financieros NO Corrientes de MCM están reportados en el Activo del Balance bajo dos epígrafes:
- A Valor Razonable (por estar valorados a precio de mercado)=21 M€
- A Coste Amortizado (valorados a su precio de adquisición)=67,196 M€
Un buen auditor solo te aceptaría como activo más o menos líquido, el primer epígrafe. De ninguna manera hay que admitir como Activo Líquido el segundo porque tal como su nombre indica su valoración es el Precio de Adquisición, lo que quiere decir que MCM va a retener estos activos hasta su vencimiento. En un momento de falta de liquidez los Activos Financieros a Coste Amortizado, NO podrían resolver el problema porque serían invendibles al precio declarado en el Balance. Es decir: Si para resolver el problema de liquidez tuvieran que echar mano de los Activos Financieros NO Corrientes a Coste Amortizado, no se podrían vender por 67,196 M€. Sería por un valor mucho menor a causa de la subida de tipos que hunde la cotización de los bonos en cartera.
Por consiguiente el importe: “Caja+Activos Líquidos”, deberá de calcularse de la siguiente manera:
16,677 (caja y Act. Financ. Corrientes)+21,000 (Activos Financieros no Corrientes)=37,677 M€
De ahí que la Deuda Financiera Neta (DFN) sea:
DFN=Deuda-Liquidez=50,188-37,677=12,511 M€
Es decir la deuda neta sería ascendería a 12 millones y medio, una cantidad exigua
El ratio DFN/EBITDA sería 12,511/70=0,18
Estoy de acuerdo en que este ratio es muy bajo, pero de ninguna manera hay excedente de caja, si no queremos pecar de optimistas. Que lo sea la empresa, está bien, pero no el accionista que siempre debe esperarse lo peor.
El 0,18 nos indica que MCM tiene gran capacidad de endeudamiento. Incluso podría financiar su plan inversor (los 130 M€) exclusivamente mediante deuda. En este caso el ratio DFN/EBITDA sería (130+12,5)/70=142,5/70=2,03 cifra que estaría dentro de los límites marcados por la ortodoxia deudora.
Te agradezco mucho de todas tus puntualizaciones. Tus opiniones crean escuela y son tenidas muy en cuenta. Desconocía totalmente esta empresa. Yo no voy a invertir por las incertidumbres de los resultados de su Plan Inversor, aunque desde el punto de vista técnico parece que su cotización ha tocado fondo y además está muy sobrevendida
Unos amigos han recabado mi opinión sobre la inversión en MCM y yo se la he dado. He posteado mis razonamientos para conocer en qué me había equivocado. Admito el error de cálculo de la rentabilidad de octubre y doy las gracias a Slaine por su corrección. La cotización del 1 de octubre ya venía descontada por la ampliación. Tenía que haber hecho los cálculos con la cotización preampliación. Y así lo he hecho en la rectificación.
Lo de que MCM tiene excedente de caja, si fuera accionista, me sería más difícil admitirlo por tener Activos Financieros NO Corrientes declarados en el Balance a Coste Amortizado, por lo que desconocemos su Valor de Mercado. Ante esta incertidumbre es mejor obviarlo y considerar que la DFN de MCM a 30-6-2026 es de 12,511 M€. Una cosa es pensar como empresa y otra pensar como accionista.
Te reitero mi agradecimidento. Saludos.